


燃石:负增长可以休矣
环球视野,深度视角
各位亲爱的股东,大家早上好中午好晚上好!

朋友们,今天我们聊聊燃石。
在上一季度的财报中,我们留下了不少的疑问。
比如,当时出台的一系列措施对燃石冲击有多大?
再比如,Q1入院检测的数字很难看,是不是真的“一次性事件”?
还有,燃石跌跌不休的股价CEO要不要补仓摊薄下成本?
看了今天的财报,我们基本上都会找到答案。
PART.01
“暂别阴影”
2026年9月10日,国内NGS精准医学纳斯达克上市第一股燃石医学公布了2026Q2财报。
财报显示,2026年第二季度总营收1.347亿元人民币,同比下滑9.3%。
不过,大家别着急,我们看这张图。
很明显,燃石已经摆脱了连续3个季度负增长的阴影,重新回到正增长区间。
且,2026Q2营收环比增长24.8%,找回了场子。
我们来看看燃石三大“基石”的表现情况,即中心实验室、入院检测和药企合作。
财报期间,中心实验室业务营收3680万人民币,同比下滑10%,但是环比增长13.9%。
所以,这基本上回答了我们第一个问题,限制性措施对燃石的冲击是存在的,但是可控。
入院检测业务录得6710万元人民币,表现更为出色,同比增长7.4%,环比增长27.1%。
这回答了我们第二个问题,Q1的糟糕表现就是“一次性”的。
更难能可贵的是,自2024Q1燃石的入院检测业务超越中心实验室之后就再也没掉下来。
以此推之,燃石在转型的路上倾注了无可匹敌的决心。
所以,即便中心实验室业务依然低位徘徊,燃石依然能保证自己的营收相对稳定。
药企合作业务营收3080万元人民币,同比下滑31.9%,环比增长35.1%。
燃石的解释是药企的检测业务少了,emm,下次可以说点有用的...
开个玩笑...实际上药企合作业务的波动性一贯很大,尤其是对于其他业务相对不那么强大的时候。
大家可以看之前Personalis的财报,也差不多这个德行。
不过,燃石药企合作的业务表现并不能说太差,在连续3个季度下滑后也是一改颓势,重回增长,且涨幅冠绝3个板块。
PART.02
“抠的尽头”
本季度,燃石亏损约1840万元人民币,相较于去年同期的970万元人民币扩大89.7%。
那么,燃石乱花钱了吗?
并没有,相反非常克制。
2026Q2燃石的研发、销售市场和管理费用综合只有1.158亿元,相较于2025Q2还缩减了3%。
但是,我们从ta自己给出的趋势图上来看,自2024Q3开始,这种缩减已经基本走到了尽头。
成本再压缩,也有刚性限制。
比如,你不能一个销售也不放,也不能一点场地都不租。
那么,还想压榨成本该怎么办呢?
很简单,提高“翻台率”。
一个饭店,只有10张桌子,单位时间内这张桌子能够接待的食客频次越高,我的成本越低,利润越高。
燃石这张图就是告诉大家,他的“翻台率”在提高。
他真的太会过日子了...
PART.03
“该做的事”
对于燃石来说,有很多“该做的事”。
比如,毅然决然的奔向入院检测市场。
又比如,按住MCED那颗躁动的心。
这都是我觉得这家公司不错的原因,他足够理性,知道什么时候该干什么事。
然而,这并不是喜欢的理由。
作为国内NGS肿瘤精准医学领域的“扛把子”,我认为他“该做的事”还有很多。
Natera的MRD产品在美国大杀四方,中国市场如此庞大,尽管支付条件差异极大。
但是,这块市场不应该空悬如此之久。
还好,2026年8月25日,燃石的MRD产品进入了创新医疗器械特别审查通道。
熟悉的配方:WES+个性化定制,只是摒弃了Natera Signatera的多重PCR方法而采用探针法。
这个配方,不管是WES作为基线检测还是个性化的探针监测,都对燃石和监管提出了全新的要求。
尤其是个性化定制探针,像极了最近闹的沸沸扬扬的Moderna个性化癌症疫苗。
Emm,如果要好理解的话,用中药比喻可能更简单。
Guardant Health的Tumor Naive(tissue free)MRD路线相当于做了一款中成药,甭管是谁,只要症状类似就来一桶。
而个性化定制的Tumor Informed MRD路线则是先号脉,然后根据患者细微的症状开一副独一无二的中药。
这难度,挠一下就上来了。
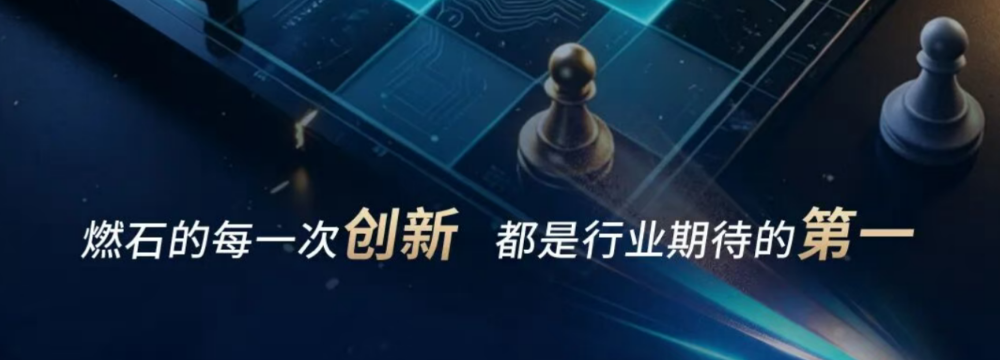
所以看到燃石这张“臭屁”的图,我也确实能理解他们那种吭哧吭哧爬上高山一吐胸中浊气的爽感。
更让他们有“臭屁”资格的是,后面还有一款进入了特殊审批通道。
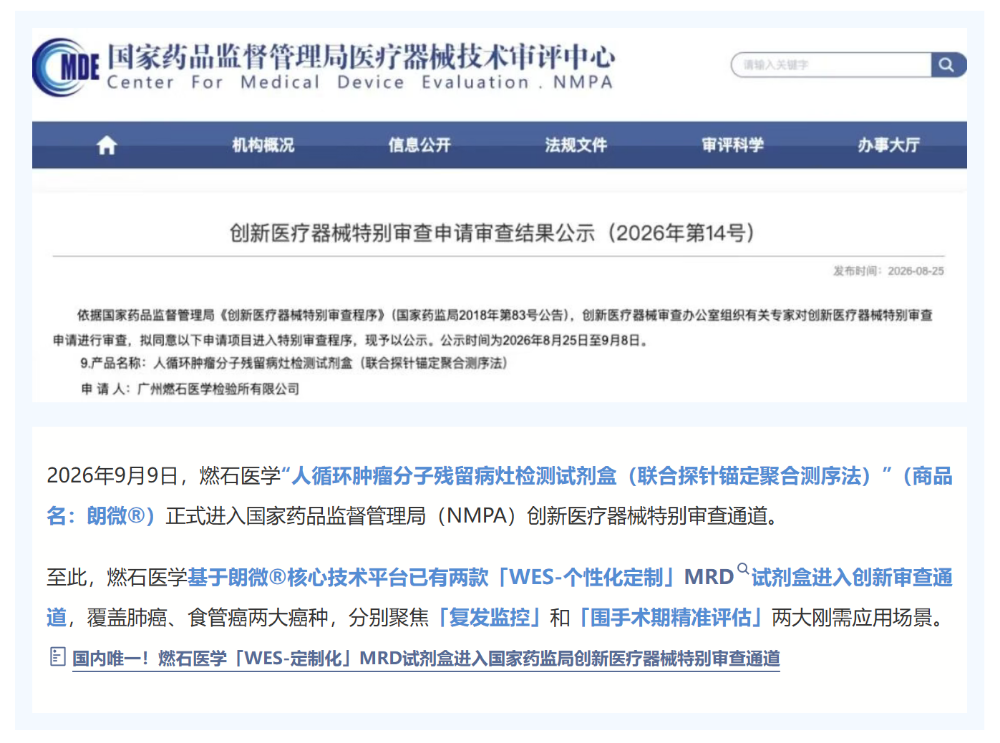
还是WES+个性化探针定制,只不过,这款是基于华大智造测序平台。
(公示期到9月8日,所以燃石说自己9月9日进入特别审查通道很严谨。)
要我是燃石,我恨不得让所有业内自媒体都给我发一遍,这也是该做的事(此处严肃推荐“循因缉药”)。
PART.04
最后
2026年7月2日,燃石宣布其创始人、董事会主席兼首席执行官汉雨生先生已从公开市场购入73,141股公司美国存托股份(ADS),总价618,217.72美元。
这是其第三次增持自家股票,也正好回答了我们第三个问题,汉总还是看好自家的股票,还是要继续回购。
结合我们上面梳理的燃石2026Q2财报,汉总看好自家股票的理由很充分。
当然,我们必须提醒下大家,两款MRD产品从进入创新通道到上市再到开始赚钱还有一段路要走。
我们要观察的是,在上市之后中国市场给出的反馈如何?产品放量爬坡速度如何?
关键的关键,燃石是否会在财报中单列MRD的情况。
Emm,应该会吧?
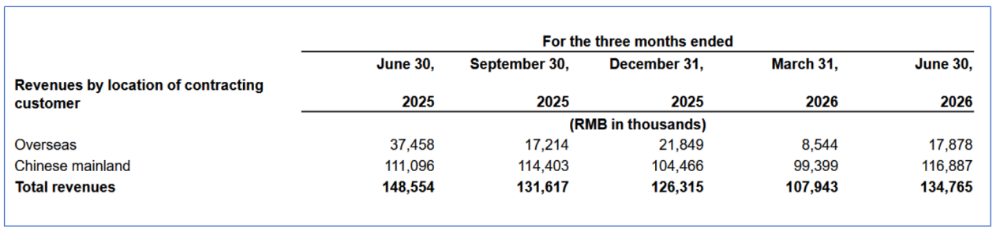
另外,燃石2026Q2海外销量也算回到正轨,虽然不及去年同期一半,但是相较于Q1拉胯的表现还是好多了。
账上的现金和现金等价物还有4.168亿元,燃石该做的事基本不用担心“弹药”不足。
而我们需要的,则只有耐心了。
最后,我们来猜一猜,财报出来后CEO还会增持么?
最后的最后,燃石还给来了个分享会...emm,可以,这也是该做的事。
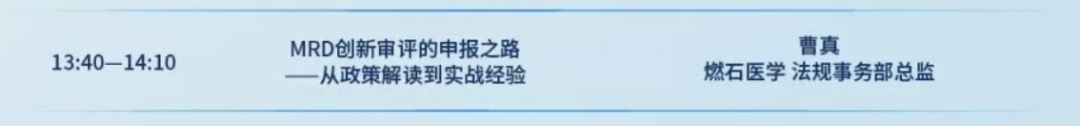
就这个分享,那还不得全程录音录像反复观看?
(去得朋友记得分享下)
END
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
