


信用卡一天退10万张,招行偏偏最稳,王小青接棒即稳
9月2日,央行发布了《2026年第二季度支付体系运行总体情况》,其中有内容指出截至2026年二季度末,全国共开立信用卡和借贷合一卡仅剩6.77亿张,与一季度末相比减少超1000万张。
也就是说,在二季度的三个月时间里,全国信用卡和借贷合一卡几乎每天就有超10万张退出,这已经是信用卡规模连续第15个季度下滑。而且,据wind信息不完全统计,在42家上市银行中,有33家银行披露了信用卡透支余额,国有六大行信用卡上半年末的透支余额均较上年末有所下降,股份制银行也呈现同样的趋势。同时,多家银行信用卡不良率呈现抬头趋势。
值得一提的是,8月份监管部门已把信用卡分期纳入财政贴息范围,这一政策明摆着就是鼓励大家用信用卡、促消费。
一边是政策鼓励,另一边行业却在“吞凉水”,信用卡这个被银行极为重视的赛道似乎正在“退潮”里重新排队。而在这个夹缝里,招商银行便是站到了最稳那一端的银行之一。
01■
信用卡退潮,招行换了一种“造血”方式
8月29日,招商银行公布的中期业绩显示,上半年实现营收1781.81亿元,实现归母净利润764.45亿元,两大核心数据增速显著。而且截至今年6月末,招商银行信用卡不良贷款率仅为1.90%,相较去年年末虽有所上升,但在行业中处于低位。
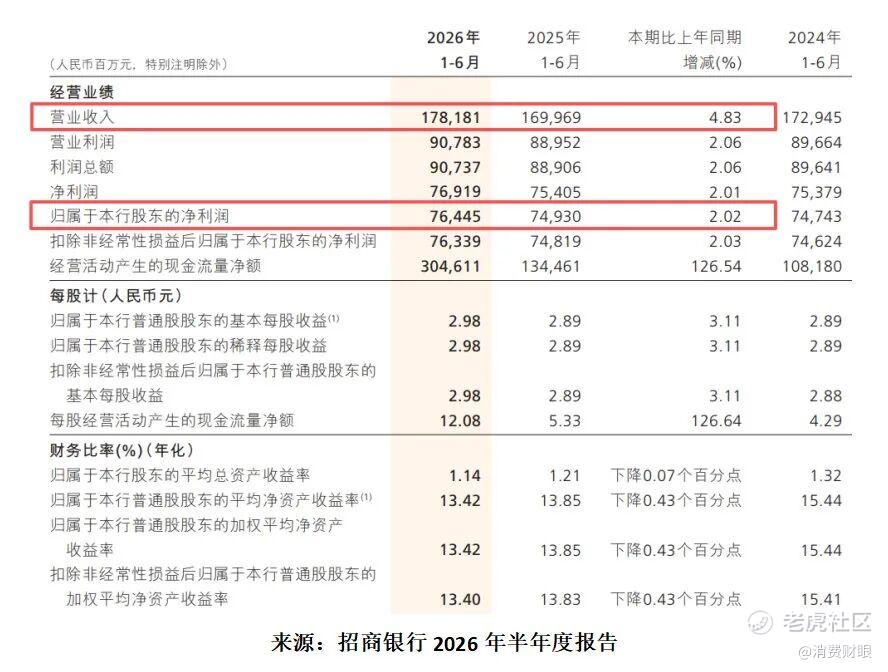
可见,在信用卡这一赛道退潮的过程中,招商银行似乎是把节奏牢牢把握在了自己手中,显得极为“从容”。这也是王小青自今年4月底代为履行行长职责、7月底行长任职资格正式获批后交出的第1份成绩单。
在收入结构方面,招商银行半年报显示其零售金融业务营业收入为968.20亿元,同比微增0.65%,占全行总收入的54.34%,虽然仍是该行的第一大收入板块,但增速明显放缓。
与其相对的是,期末招商银行管理零售客户总资产已增至18.44万亿元,较去年年末增长了7.96%。同时,期内其财富管理手续费及佣金收入为161.92亿元,呈现同比大增26.53%。
上述这些数据说明,招商银行在其他同行还在为信用卡缩表焦虑时,它已经悄悄调整了赚钱的管道,不能一味只盯利息吃饭,而是要用自身财富管理的生态对冲压力。
02■
把“卡”养成“入口”,接住了政策红利
并不是说招行不再重视信用卡,而是它的信用卡生意已走到了跟别人不一样的维度上。
举个例子,大部分同行是把信用卡当作信贷工具,主要赚的是分期利息和刷卡手续费的钱,可一旦卡销了,人也就走了。
招行或许已经意识到了其中的痛点,它更像是已把卡类当做财富管理的“入口”,只要抓住用户每月还款、每日消费,招行实则有很多能把客户往财富管理深处带的机会。比如,还卡时推送理财、账单里嵌入推荐、消费后附带权益提醒等等,这一系列“无感经营”可以让客户在不知不觉中就把招行变成自己的金融主账户。
只要做到这一点,那么信用卡客户的存款、理财、房贷、代发等等需求,将沉淀在招行的体系里,客户粘性自然会增强。
当然,经过一系列分层筛选和服务体系,比如高端信用卡邀请制、严格审查收入与资产状况等等,能通过并留下的人,本身就是银行最想要的客户。高净值客户缺的是什么?最缺的就是“懂我”的服务,招行采取的“1+N”综合服务方案,在这种长期陪伴式服务中,信用卡、借记卡只是触达的起点,背后连接的是一整套覆盖个人、家庭、家族企业等财富管理生态。
简单地说,招行用信用卡等卡服务为锚点,用覆盖全面的服务体系留住了人。
当赛道退潮,同行还在犹豫要不要守住缩表中的信用卡业务时,招行却可以凭借招行APP和掌上生活共超1.2亿月活用户、超640万金葵花及以上客户,以及成熟的“卡-财”转化链路,精准接住了今年8月份落地的政策红利。靠着卡把最有价值的人留下来,赚长期的钱,或许这才是招商银行跨越周期最实在的底气。
03■
稳、进、守之后,王小青的第四张牌显现?
王小青从今年4月底代任行长,7月底行长任职资格正式获批,到8月底该行正式披露2026年中期业绩,这期间尽管面临相关赛道“退潮”,但他没让这家总资产超13万亿元的“零售之王”在换帅期掉档。
在不久前的业绩会上,王小青还表示:“在巩固招商银行既有优势的同时,我们努力打造招行新特色,实现‘一样中的不一样’”,并重点从五方面发力推进高质量发展”。这句话,不仅给招行接下来的方向和步伐定了调,也揭示了王小青履新以来能够稳住基本盘的关键所在。而他的接棒棋,实则已经走出了“三个先手”:
第一个先手是“稳”。他接棒后没乱阵脚,而是沿着一代代招行人攒下的底子、优势,接着往下走。上半年,该行营收净利保持双增;AUM站上18.44万亿、较年初增长7.96%,在别人都在退的节点上,他确实是把这套底盘稳住了。
第二个先手是把财富管理打造成了穿越周期的引擎。上半年,全行财富管理手续费及佣金收入161.92亿元,同比增26.53%;代销基金高增等等,让其在息差收窄的行业共性压力中硬是挤出了一块中收,成为非息收入的核心拉动项,高增长的中收也对冲了息差压力。
第三个先手是在风控上“不松手”。在行业整体承压时,机构在风控方面出现放松的现象并不少见,但招商银行全行上半年贷款和垫款总额不良率仅0.94%,这点就足以说明它和其他机构在合规风控上的态度不一样。且集团在期末的拨备覆盖率仍有385.10%,这也是在行业“退潮”中厚实的安全垫。
当然,这份“稳”虽不是王小青管理后的四个月内堆出来的,但确实是他在四个月里稳住的。而且上半年期间,招行的零售利润贡献虽首度跌破50%,但在营收净利仍双增的背景下,还是能说明其基本盘未乱。
在中期业绩会上,王小青还将科技金融提升到了战略高度,他表示,“任何金融机构如果错过科技金融,那么错过的不仅仅是商业机会,更有可能是一个时代”。这说明王小青的接棒棋并非只有上述三条线,科技金融可能是第四条线。
04■
现在的“稳”,还能撑多久?
招行的确在上半年取得了不错的成绩,但是还远远没有到开香槟的时候,现在的息差缩水、C端信贷不足等,是所有银行都要面临的问题。
上半年,招行以财富管理对冲了零售的疲软,这的确是有效果的,但目前也只能算是短期内的“以存量换取增量”,后续更长的路还是要考虑如何在增量中保持质量。
对于市场来说,招行的“稳”显然不是王小青在这四个月里扶起来的,而是该银行长期坚持“稳字第一”以及二十年的零售战略习惯打下来的基础。王小青的价值是不折腾、不失拍,所以市场最关注的并不是招行在某一年、某段时间赚了多少钱,而是它二十年没有换过的零售这条路。接下来,这份稳能撑多久才是最关键的,市场会继续留意。
#招商银行 #招行信用卡 #王小青 #信用卡 #半年报
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
