


算力需求向上,半导体与AI的最新观点
上周五美国非农数据强于预期,本月加息定价随之上修。截至9月7日,CME FedWatch 显示9月16日议息加息机会率已迫近60%。惟两年期与十年期美债息差近一周变化不大,曲线并未全面重订。 $标普500(.SPX)$ 、纳指100与道琼斯工业平均指数仅轻微回落,短线部署很大机会先看9月11日的CPI 消费物价指数,再迎接议息结果。
港股节奏大同小异,观望气氛浓厚。 $恒生指数(HSI)$ 、恒生科技指数及香港交易所科技100指数近周偏软,但技术上仍处上落区间。大市整固之际,记忆体逆市走强,三星电子、SK 海力士等成为少数能消化利率杂音的方向。加息只是宏观背景。市场同时在注视记忆体、半导体与人工智能产业链所带来的投资机会:这轮短缺是否意味周期已经消失,以及亚洲制造与封装能否持续承接算力资本开支。
库存十天、营收近六成:紧缺写在数据上
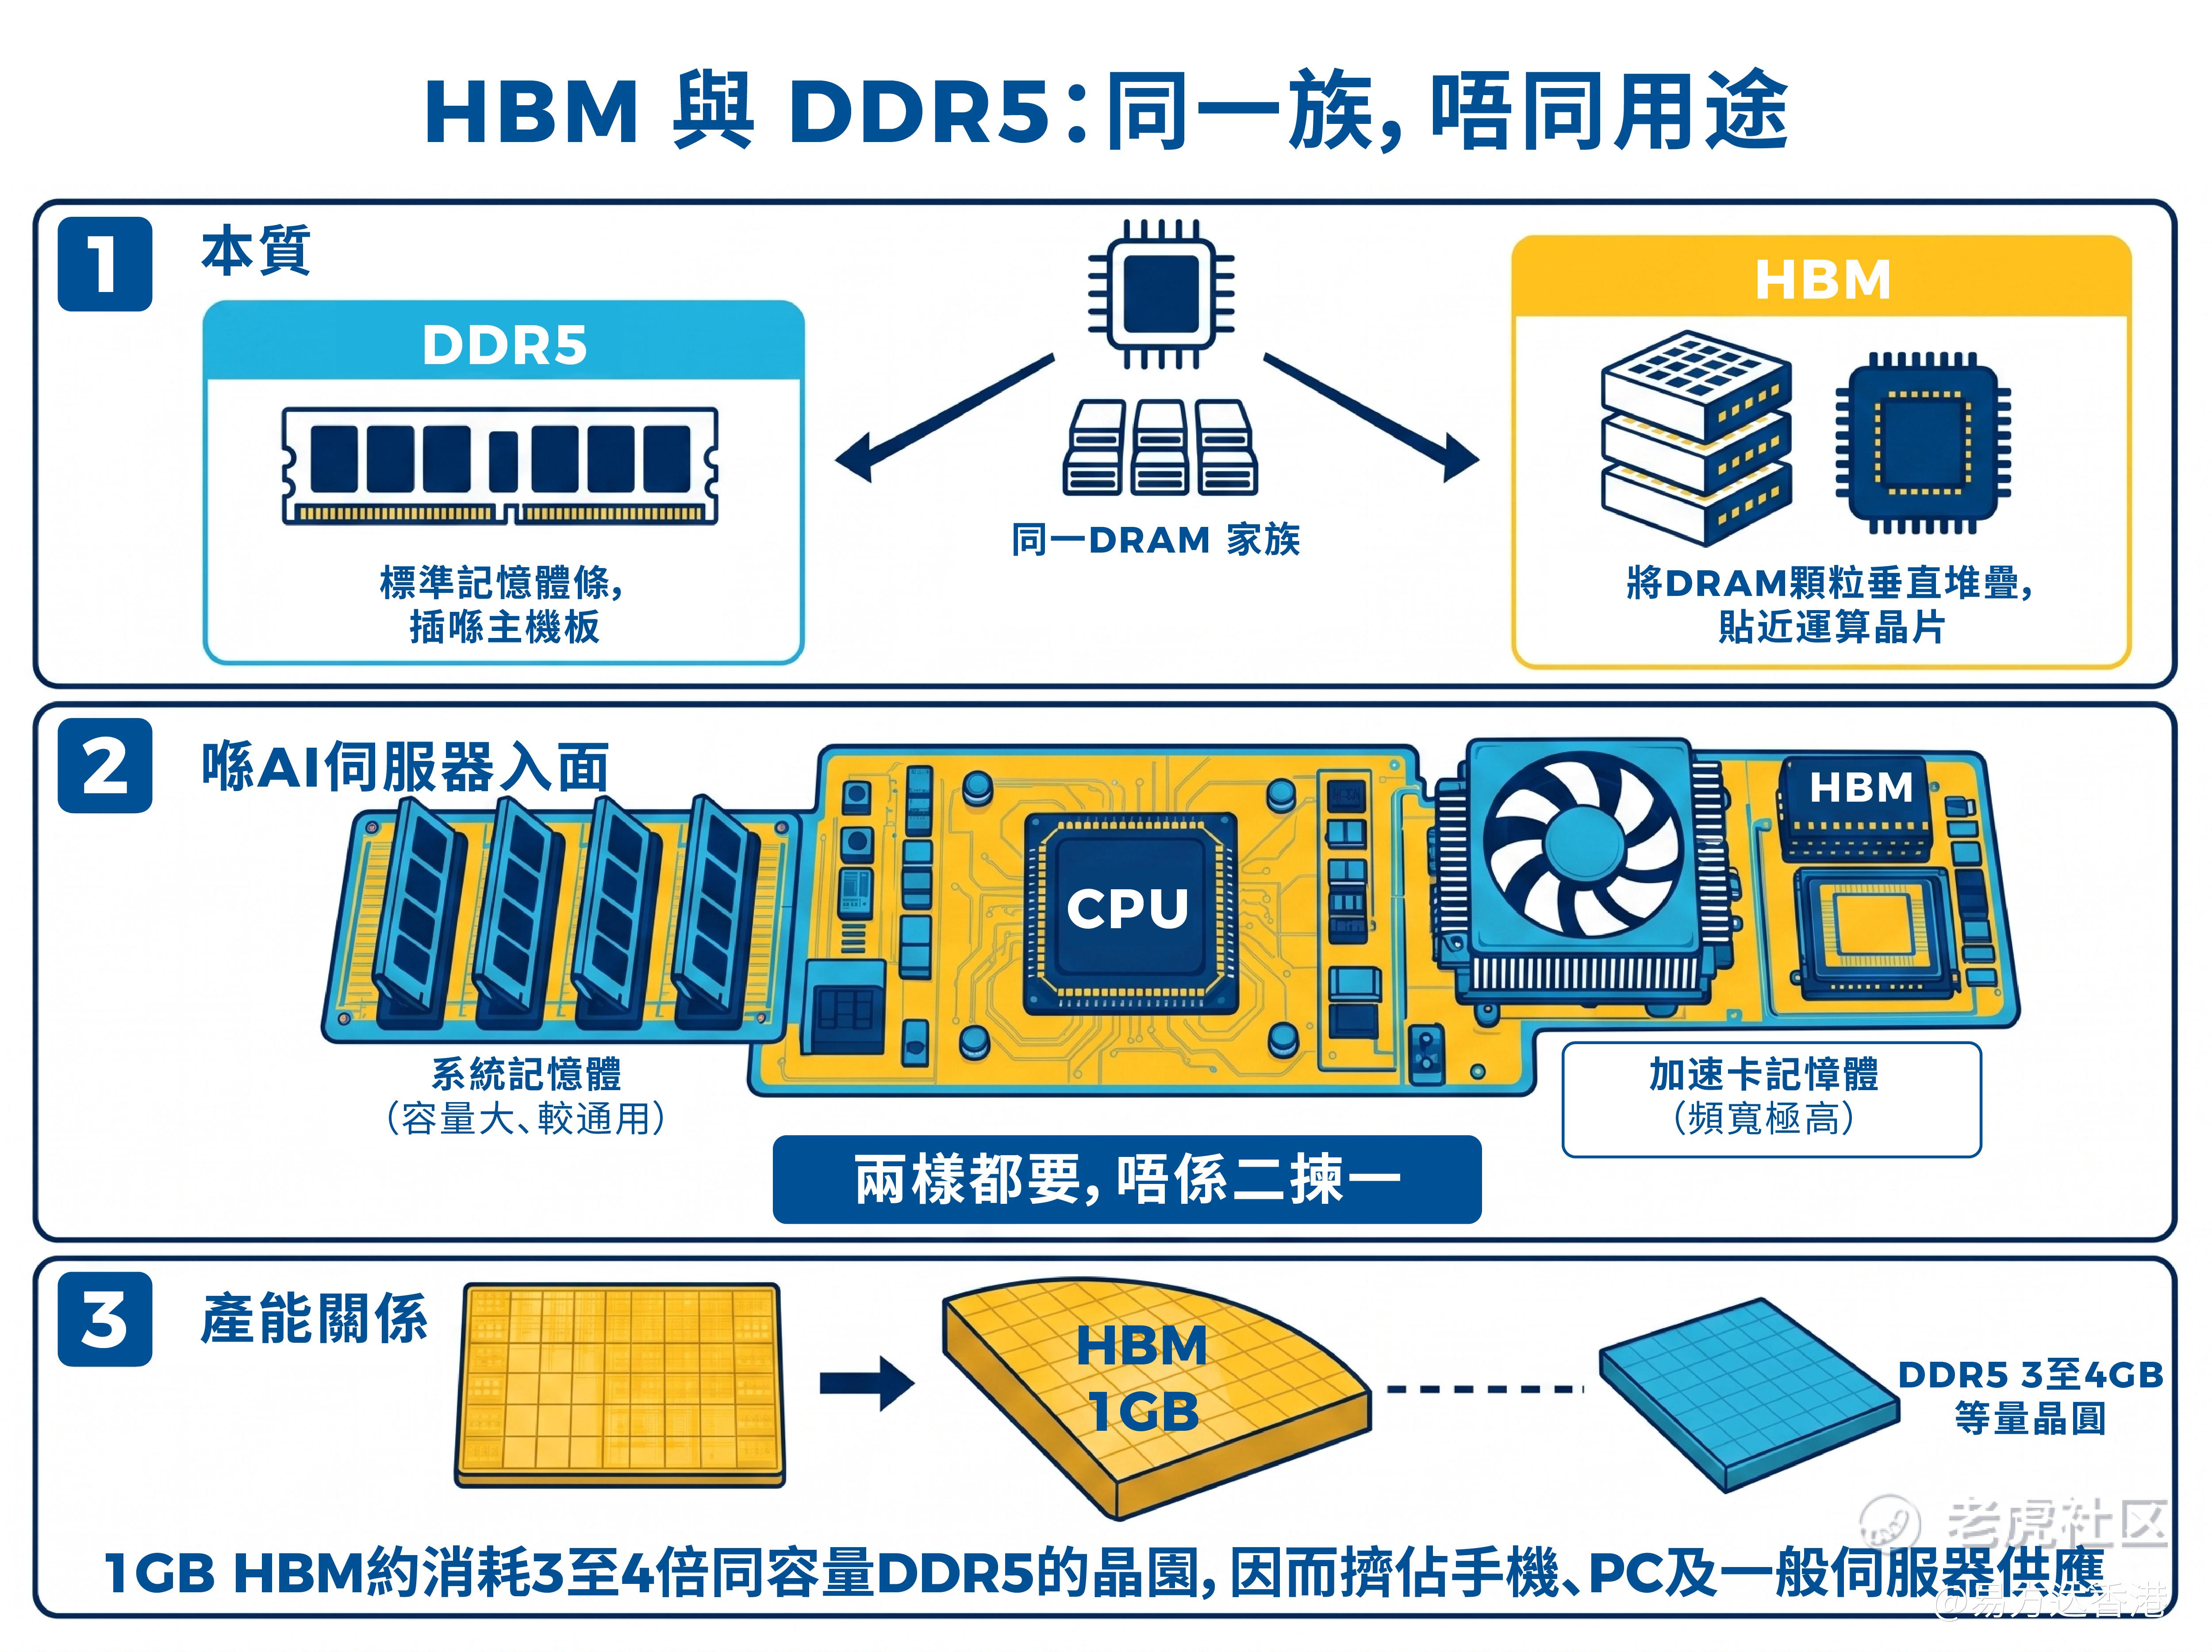
本周记忆体走强,很大程度受原厂库存数据带动。韩国 KB 证券9月7日报告指,截至2026年第三季,三星电子与 SK 海力士记忆体成品库存已低于约十天供应,并预期2027年供需或极为紧张。驱动并非消费电子补库,而是 HBM4 与伺服器 DRAM 争夺有限晶圆;市场估算同等产出下,HBM4 耗用晶圆约为传统 DRAM 的三倍。须指出,「十天」为券商估算,并非公司官方披露,亦未按产品拆分,惟方向一致:库存水位已极低。投资上更关键的,是判断短缺更接近供应结构改变,抑或仍属周期高位。
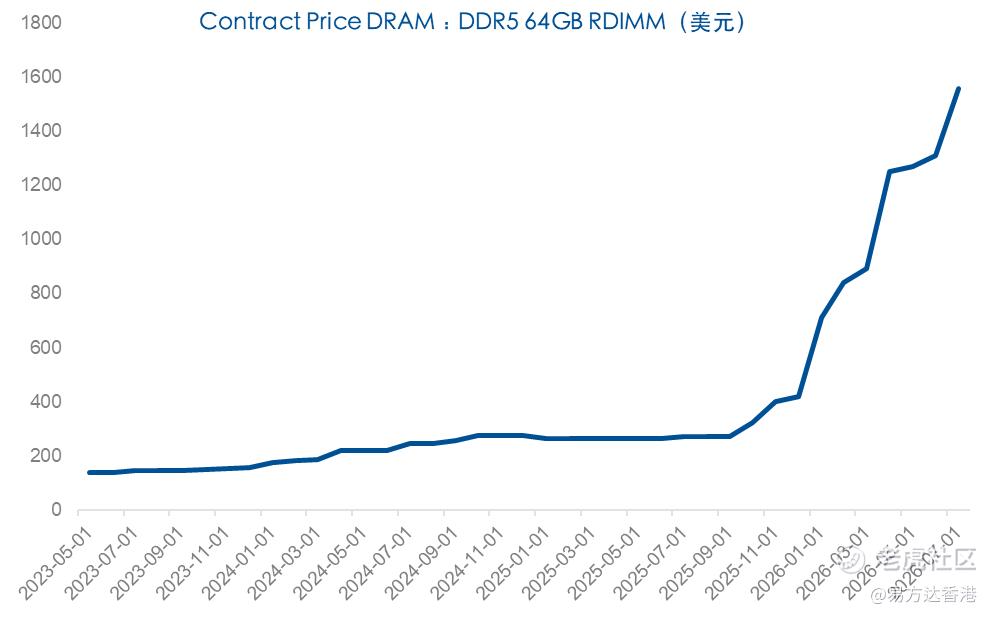
(资料来源:彭博,截至2026/8/19)
TrendForce 9月7日的资料显示,2026年第二季全球 DRAM 产业营收约1547亿美元,按季升59.5%。三星电子受惠 HBM4 较早出货,市占重返领先;SK 海力士因 HBM 占自身出货较高,平均售价升幅相对温和。特征是价格贡献大于出货:供应商库存处历史低位,位元出货仅有限增长。展望第三季,一般型 DRAM 合约价按季升幅或收窄至13~18%。营收扩张、涨价减速,有助检视估值已反映多少结构性溢价:HBM 可提高本轮紧缺的高度与持续时间,尚不足以证明周期已经消失。
HBM 格局在变,价值向封装延伸
据 Counterpoint Research《Global Memory Tracker》2026年第二季数据,SK 海力士 HBM 市占约50%,较一年前约64%回落;三星电子升至约33%,差距收窄。SK 海力士正转向 1c DRAM,为 HBM4E 铺路,并已向客户提供样品。对半导体投资而言,重点不在「记忆体是否大年」,而在龙头认证节奏,以及制程切换会否改写盈利分配。
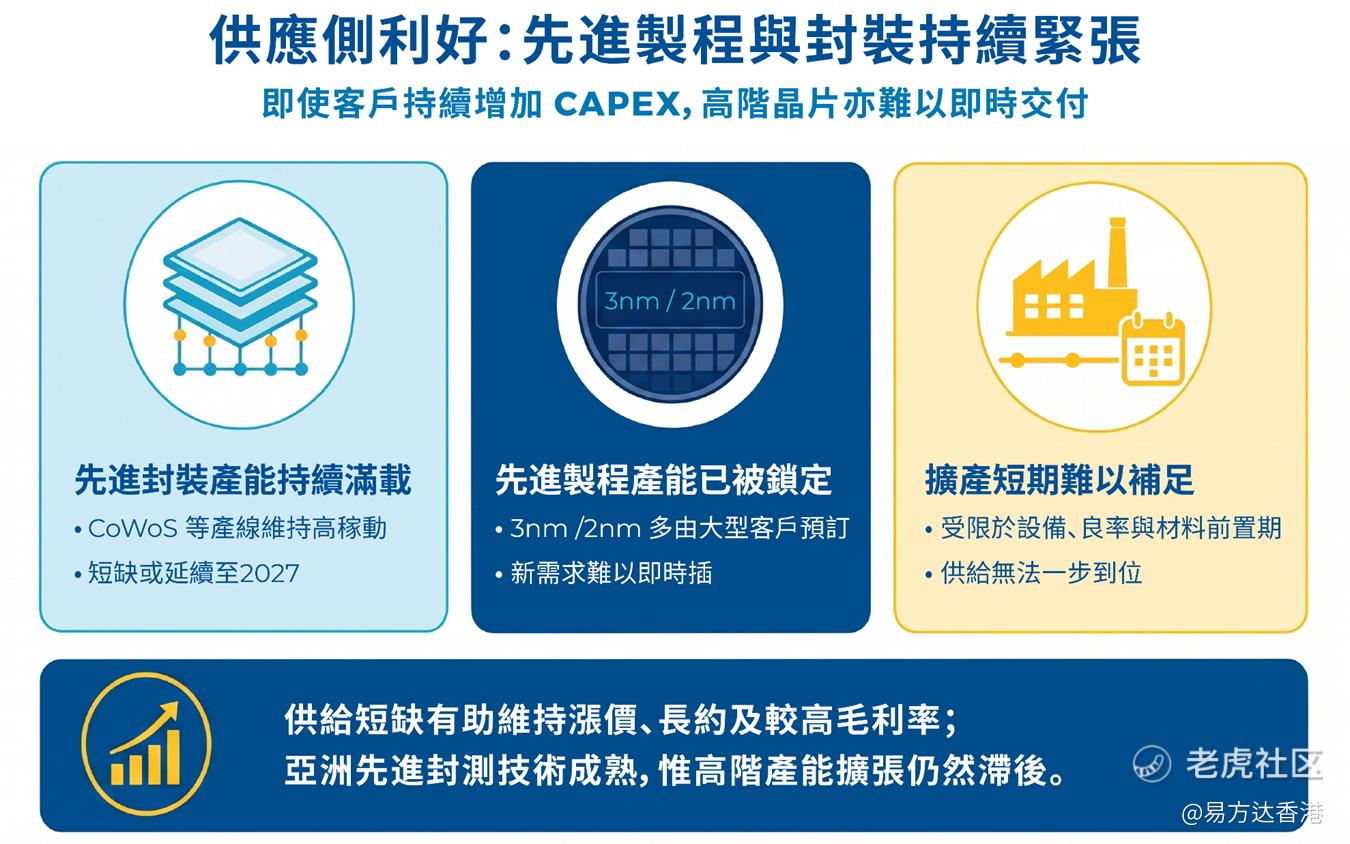
这正是亚洲半导体配置的核心逻辑:封装与基底晶粒,正在决定下一层利润落在哪里。台积电要求供应链配合更精细的 HBM 接点及便于检测的设计,反映堆叠愈复杂,代工、封装、材料与检测愈关键。SK 海力士 HBM 基底晶粒现时亦与台积电合作;有报道指其评估将部分下一代底层晶片交由其他代工厂生产,以分散单一供应风险,反而说明先进制程与封装产能已被视为战略资源。同业亦在探索把记忆体直接叠在处理器上的封装方向。安排尚未全部落地,惟受益者不只原厂,还包括以台积电为核心的亚洲封装与检测环节。
「这次不一样」的两种叙事
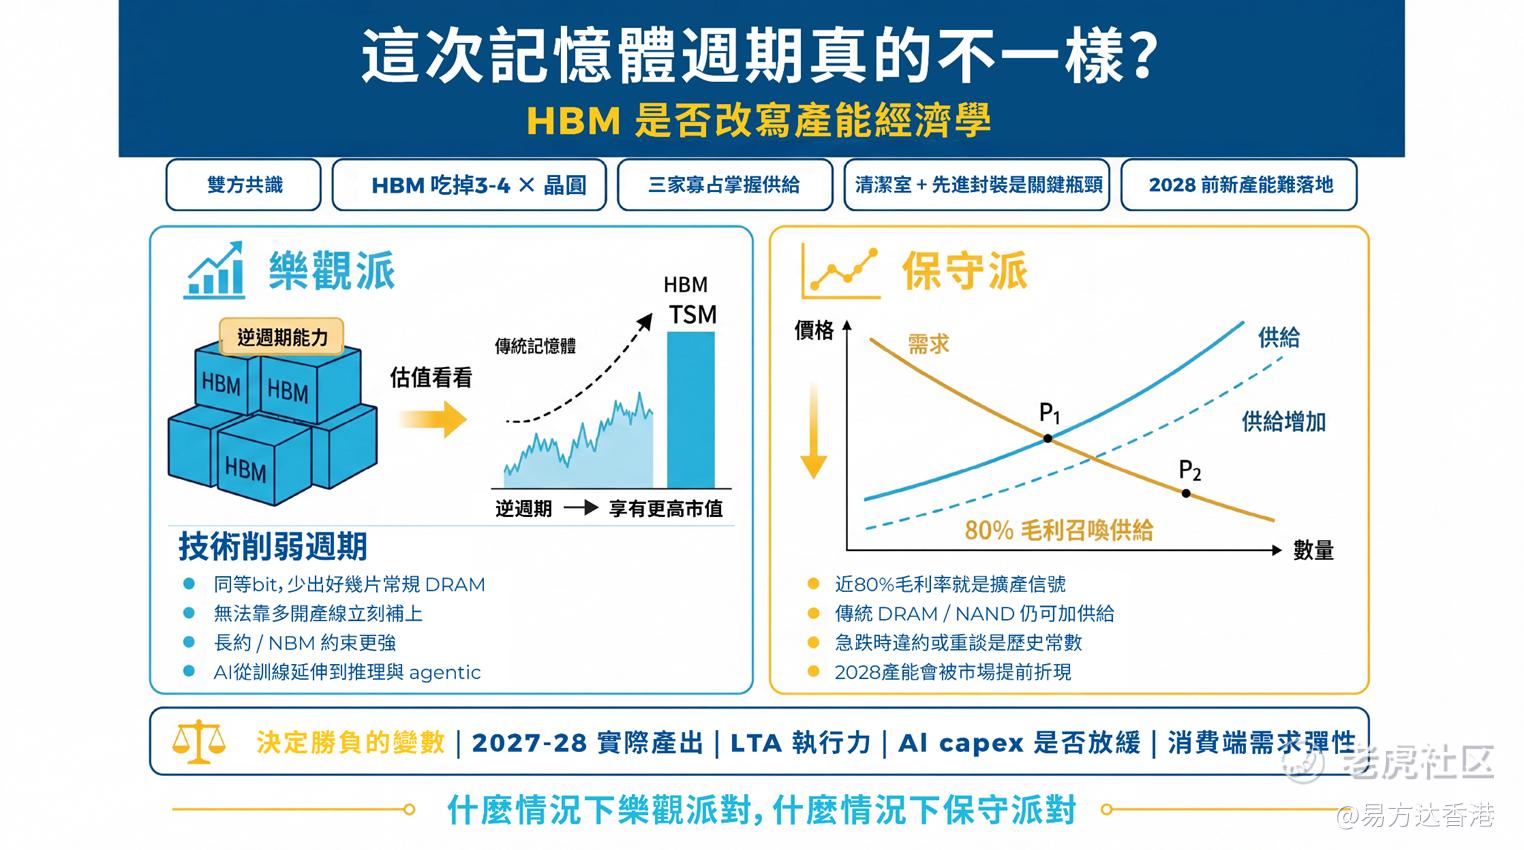
自七月以来,市场对记忆体周期分成两端。乐观一方认为,HBM 改变了产能经济学:供给难以只靠多开产线短期补上;产能集中、洁净室与先进封装是瓶颈;龙头更倾向制程转进而非大幅增加晶圆;长约比重提高,需求由训练延伸至推理与代理式工作负载,能见度高于手机与个人电脑。保守一方认为,毛利率若接近80%,本身已是扩产信号;长约在价格急跌时重新谈判并非罕见;HBM 尚未构成类似台积电的绝对代差;市场对2028年新产能,通常会提前反映过剩,高价亦开始抑制消费需求。
更接近事实的,是两边各对一半。人工智能需求可推高、拉长紧缺,却仍不足以把记忆体等同于没有周期的制造资产。更可能的情形,是周期被拉长、波动被压低,但并未消失。2026至2027年供给仍偏紧,价格升幅可放缓,盈利仍有条件维持高位;股价震荡、估值偏低,往往因为市场已按后周期定价。2027年观察紧平衡会否松动;2028年较可能逐步再平衡,而非2019和2023年出现的那种断崖式下跌。HBM与高阶企业级产品调整或较温和,商品型 DRAM、NAND 较接近旧规律。低市盈率反映的是后周期定价,不是买卖结论,「这次一定不一样」也不能当配置前提。须持续跟踪库存周数、长约执行,以及2027至2028年产能落地速度。
结论:亮点不必只落在记忆体
单一重仓记忆体龙头,等于同时押注短缺能维持多久、以及市场何时不再用后周期折现,时点很难掌握。近日走强的亦不只记忆体,Lumentum、中际旭创等光通讯同样受关注,显示市场对人工智能基建需求仍然正面。受惠的是整段资本开支:算力、代工、设备与封测、记忆体,以至云端与终端应用。记忆体可以是定价较落后的一环,却不必是唯一方向。把问题由「猜周期高点」转为「覆盖资本开支经过的多个瓶颈」,更符合中间剧本:周期仍在,各环节见顶并不同步。
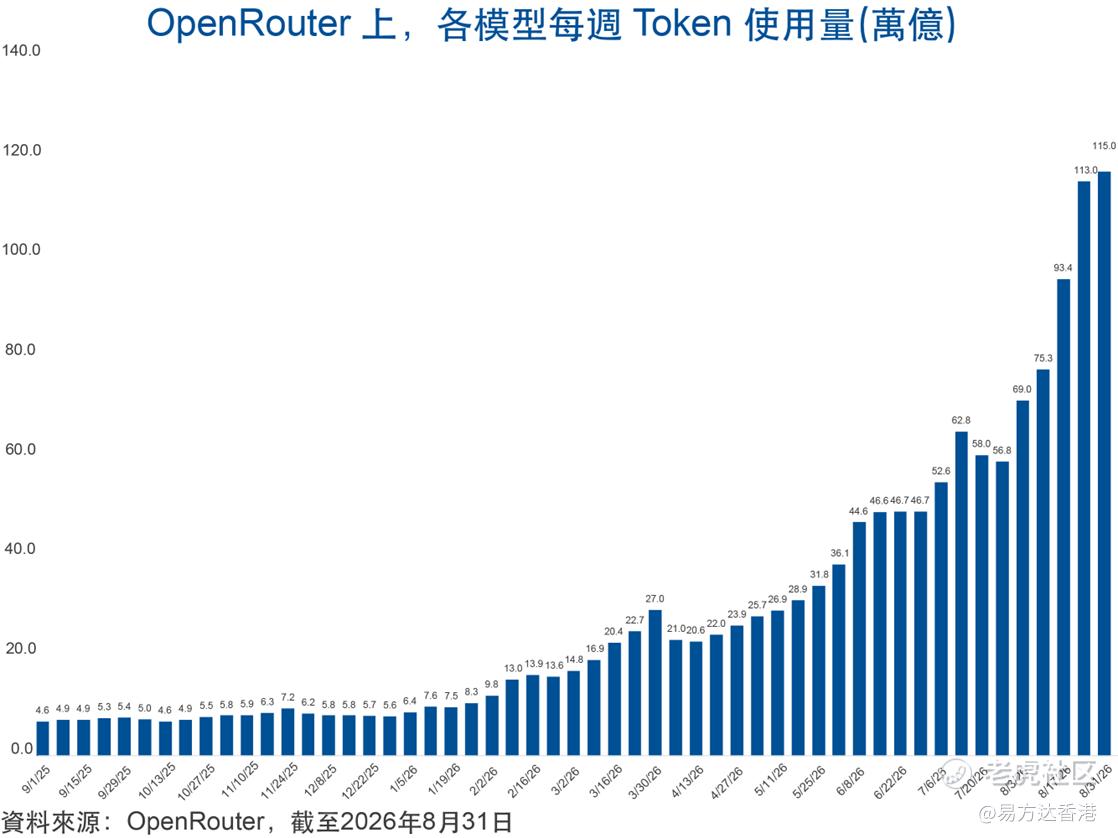
此外,应用端亦可见需求延续。根据 OpenRouter 数据,截至2026年8月31日,主流模型 Token使用量持续上升,与基建开支、光通讯及记忆体的景气并非脱节。
以产业链而非单一行业表达观点
易方达(香港)Solactive 亚洲半导体精选指数 ETF(3486)追踪亚洲半导体精选指数,汇聚了SK 海力士、华虹宏力、ASMPT、中芯国际、台积电、东京电子、爱德万测试等亚洲半导体公司,覆盖 AI 算力晶片制造、半导体设备、先进封测等核心环节,具备极强的产业话语权和盈利韧性。它不是纯记忆体产品,而是一条亚洲硬体产业链,例如港股还涉及联想、澜起科技、兆易创新等:海力士对应 HBM 与 DRAM,台积电、中芯、华虹对应代工,设备与封测更多反映资本开支,而非只反映记忆体或半导体现货价格。
易方达(香港)富时人工智能精选指数 ETF(3489)追踪富时定制全球人工智能精选指数,持有50只港美上市核心股,覆盖算力、模型及人工智能应用。持仓包括英伟达、博通、美光、台积电,以及华虹宏力、中芯国际、联想集团、阿里巴巴、腾讯、小米、地平线机器人等。产品特点是可同时接触美股算力龙头与港股应用及硬科技。记忆体在组合中只是其中一环,而非全部。
3486 较集中亚洲半导体供给侧;3489 覆盖全球人工智能产业链,有助分散单一环节周期风险。易方达(香港)香港交易所科技100指数 ETF(3456)则对应港股科技生态;三者风险收益特征不同,投资者须按自身目标与风险承受能力理解产品差异。三者分工不同: $易方达亚洲半导体(03486)$ 更敏感于制造与封测, $易方达AI(03489)$ 兼顾全球算力与应用, $易方达港交所科技(03456)$ 对应港股科技生态。若判断资本开支周期仍在、记忆体只是其中定价落后的一环,以产业链 ETF 表达观点,较在单一原厂之间二选一,更对应前述中间情形。
市场把记忆体股看得很便宜,往往是担心景气快结束;但需求与短缺仍可能再维持一段时间。投资者不必猜哪一家原厂见顶、哪一季开始减产。重点是整条人工智能产业仍在投入:晶片、封装、算力,以至港股科技,受惠节奏并不相同。
ETF 提供的是一篮子相关公司的参与方式,而不是押注单一股份。相对在记忆体股票里选边,更接近多数投资者以产业链表达观点的做法。
(资料来源﹕彭博,数据截至2026年9月7日)
重要讯息
本内容之发行人为易方达资产管理(香港)有限公司。本内容仅供参考,不构成投资基金单位之邀请或建议。本内容仅供展示之用,不得向任何因展示该内容而属违法的人士显示。投资带有风险,您可能损失大部分本金。投资前,投资者应仔细阅读销售文件(包括「风险因素」部份)中与该基金相关的投资风险。本内容并未经过香港证监会审核。
易方达(香港)Solactive亚洲半导体精选指数ETF(「子基金」)是易方达ETF信托下的子基金。易方达ETF信托乃根据香港法例成立的伞子单位信托。子基金属于证券及期货事务监察委员会(「证监会」)颁布的《单位信托及互惠基金守则》第8.6章所界定的被动式管理ETF。子基金的基金单位(「基金单位」)于香港联合交易所有限公司(「香港联交所」)如股票般买卖。投资目标为提供紧贴Solactive亚洲半导体精选指数(「指数」)表现的投资回报(未扣除费用及开支)。
由于子基金的投资集中于业务主要涉及特定的香港及东亚半导体板块公司的证券,可能特别受若干特定因素影响,因此子基金须承受行业和地理集中风险。因此,其资产净值可能比基础广泛的基金波动性较大。
易方达(香港)富时人工智能精选指数ETF(「子基金」)是易方达ETF信托下的子基金。易方达ETF信托乃根据香港法例成立的伞子单位信托。子基金属于证券及期货事务监察委员会(「证监会」)颁布的《单位信托及互惠基金守则》第8.6章所界定的被动式管理ETF。子基金的基金单位(「基金单位」)于香港联合交易所有限公司(「香港联交所」)如股票般买卖。投资目标为提供紧贴富时定制全球人工智能精选指数 (「指数」) 表现的投资回报(未扣除费用及开支)。
该指数的成分股(因而也是本子基金的投资标的)可能集中于科技行业以及两个地理区域/国家(中国和美国)。相较于投资组合更为分散的基金,本子基金的价值波动可能更为剧烈,且更容易受到相关行业不利的经济、政治、政策、外汇、流动性、税务、法律或监管事件的影响。
易方达(香港)香港交易所科技100指数ETF(「子基金」)为易方达ETF信托II的子基金,该信托是根据香港法例成立的伞子单位信托。子基金为一只被动式管理交易所买卖基金,属证券及期货事务监察委员会(「证监会」)颁布的《单位信托及互惠基金守则》第8.6章的范围。子基金的基金单位(「基金单位」)如股票般于香港联合交易所有限公司(「联交所」)买卖。投资目标为提供在扣除费用及开支前,与香港交易所科技100净总回报指数(「指数」)表现紧密对应的投资回报。为达致子基金的投资目标,基金经理将采用其认为合适的全面复制策略或代表性抽样策略,借以尽可能紧贴指数,从而为投资者带来裨益。子基金可全权酌情在全面复制策略与代表性抽样策略之间切换,而毋须事先通知投资者。
由于该指数的成份股以及子基金的投资集中于业务主要涉及科技主题及生物科技及制药板块的公司证券,并投资于部分其证券于联交所上市且在中国内地有实质业务运作的公司,加上子基金同时面临地理集中风险及产业集中风险,故其资产净值的波动性可能较广泛分散投资的基金为高。
以上基金的详细重要提示及免责声明请浏览易方达(香港)网站:
https://www.efunds.com.hk/tc/products/53/important/
https://www.efunds.com.hk/tc/products/48/important/
https://www.efunds.com.hk/tc/products/56/important/
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
