


聊一聊场外纳指的隐形“溢价”
1 引言
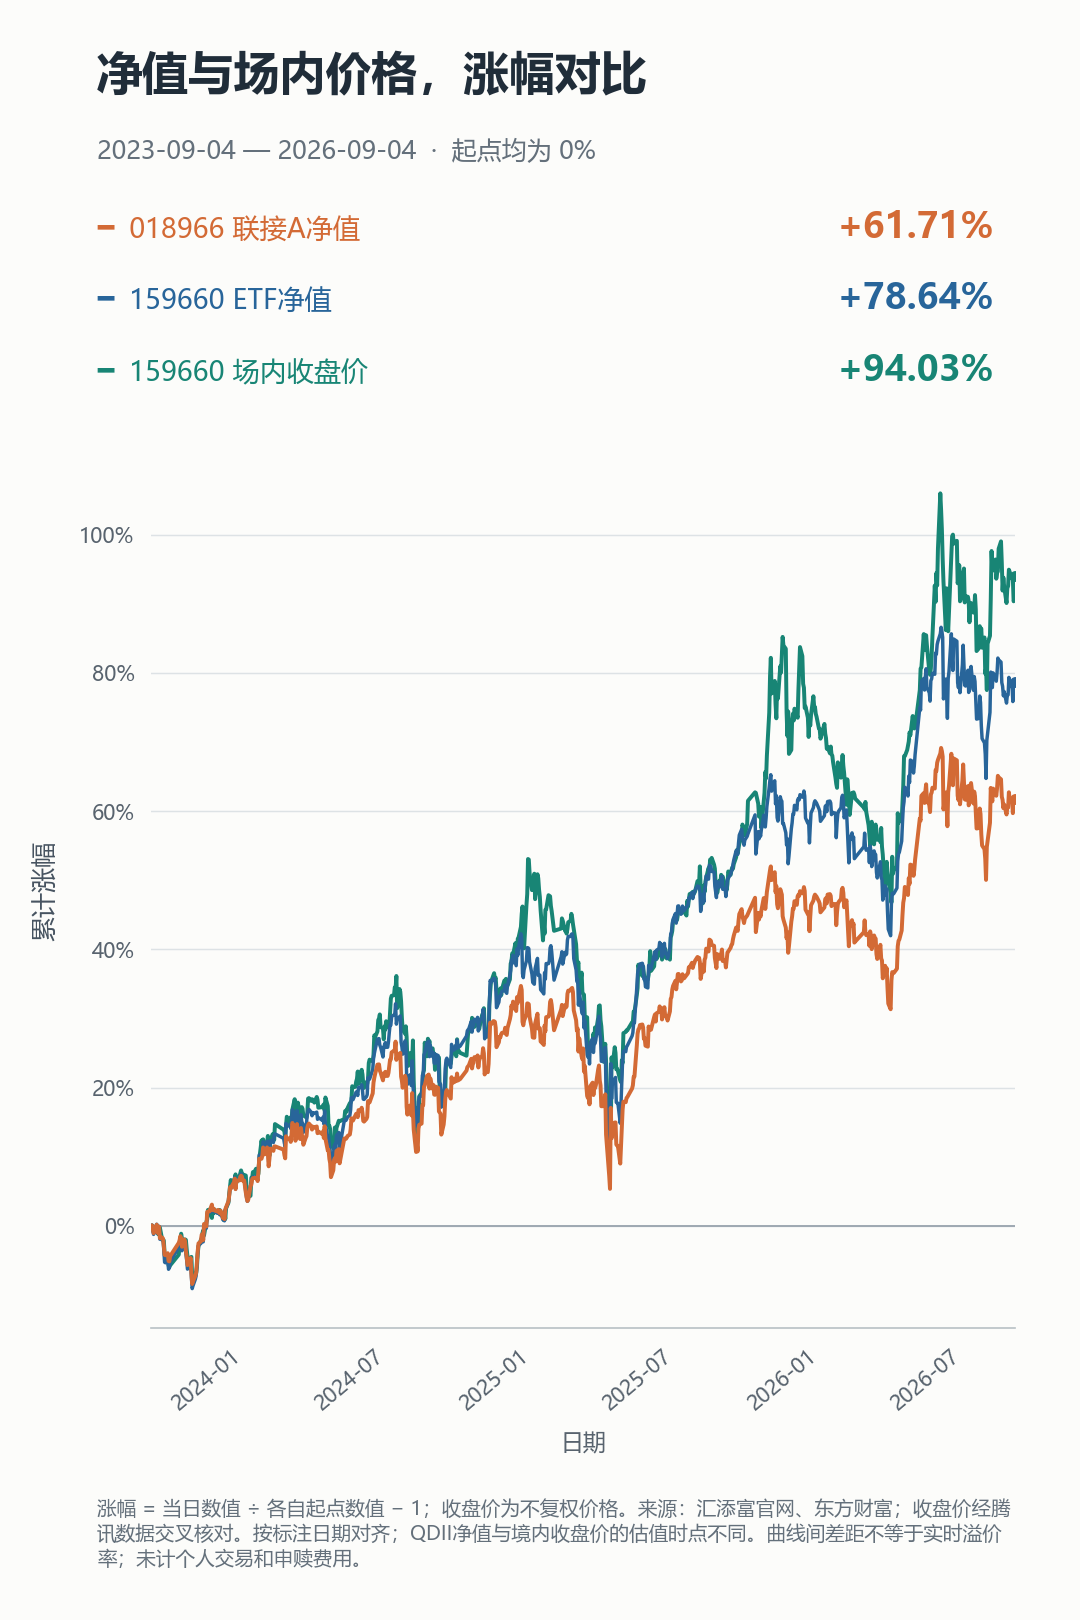
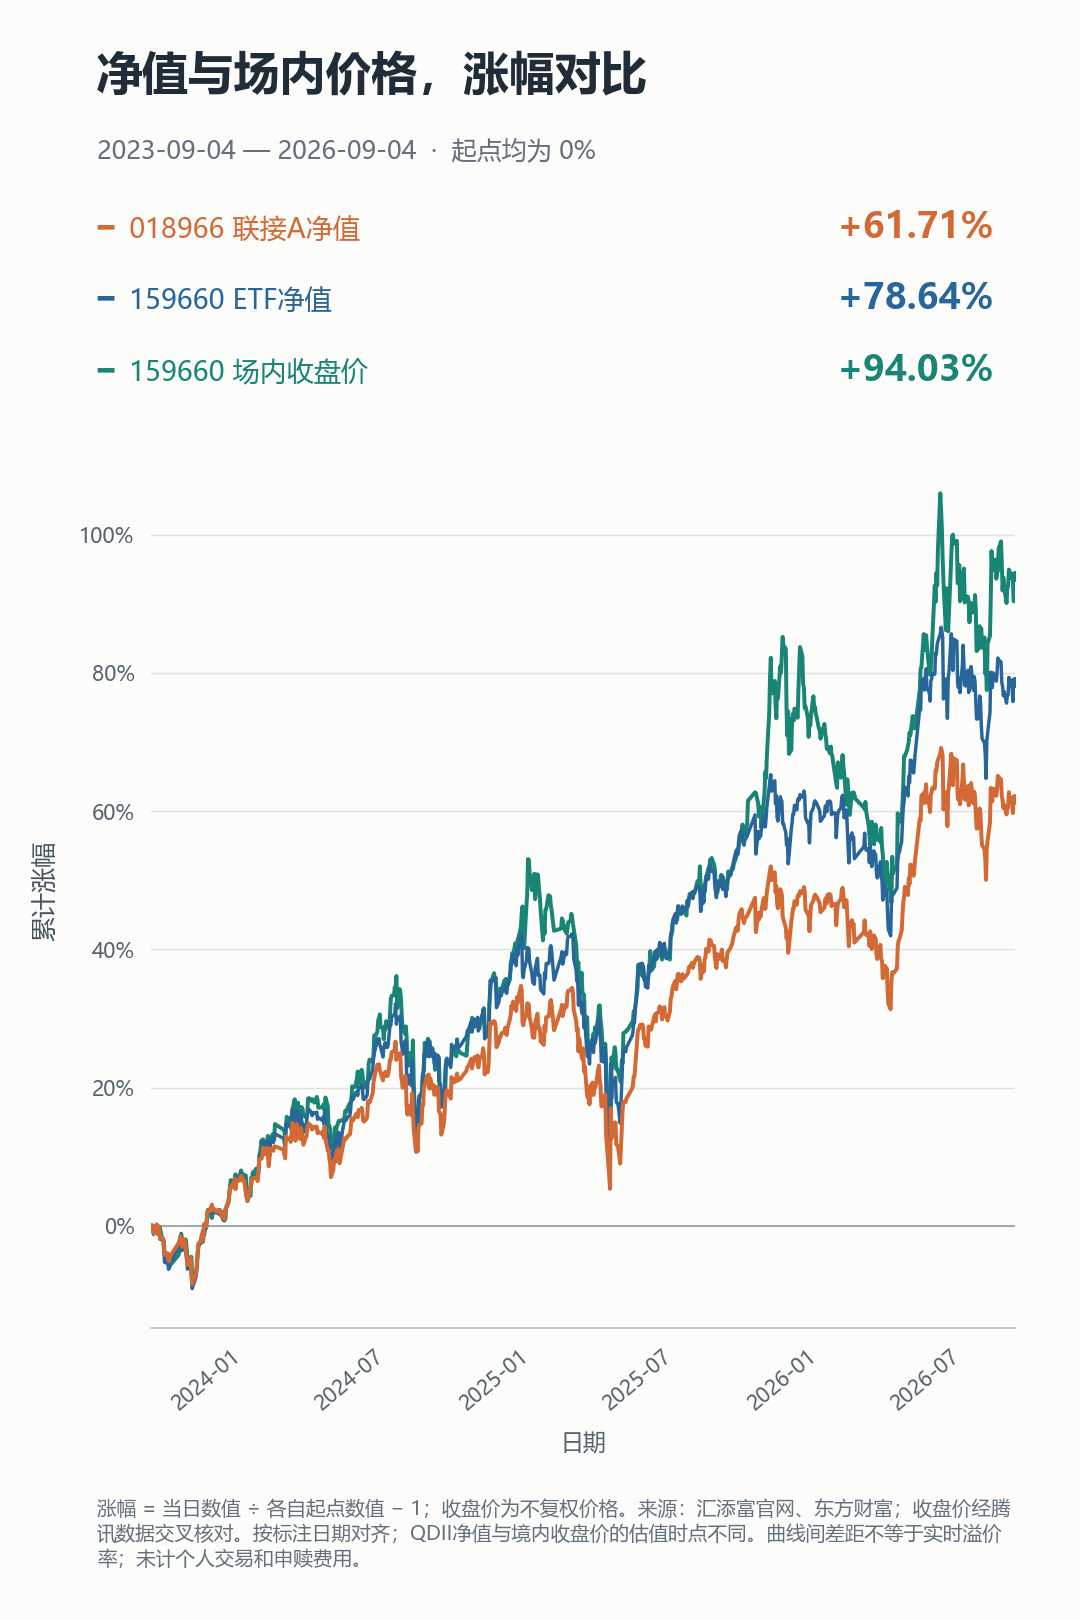
在讨论纳指ETF溢价,一个很自然的想法是:场内贵,那就去场外按净值买,不就好了?这里我们展示一个明显的对比。可以看到,如果3年前分别买入场内外汇添富纳指基金:
场外净值+61.7%,实际收益就是61.7%。
场内净值+78.6%,实际投资收益更是高达94.0%。
这就是隐形“溢价”的影响,可能比“溢价”更可怕!
虽然场外按净值买,看着很有吸引力。但实际买到了多少纳指资产,多久能买够,过程中付出了什么,还得继续往下看。
场外纳指基金其实有不少隐形的“溢价”。有些藏在基金净值里,有些藏在等待和管理过程中。这里的“溢价”是广义说法,包含费用和机会成本。下面我们讨论场外纳指到底都有哪些可能的隐形溢价。
2 分析与讨论
2.1 仓位溢价:你投入的钱不一定都在跟随纳指涨跌
场外基金通常需要保留流动性资产。
-
一些纳指基金的合同要求现金类资产不低于5%。
-
大部分纳指基金通常会保留10%的现金类资产。
-
少部分纳指基金还会保留20%左右的现金类资产。
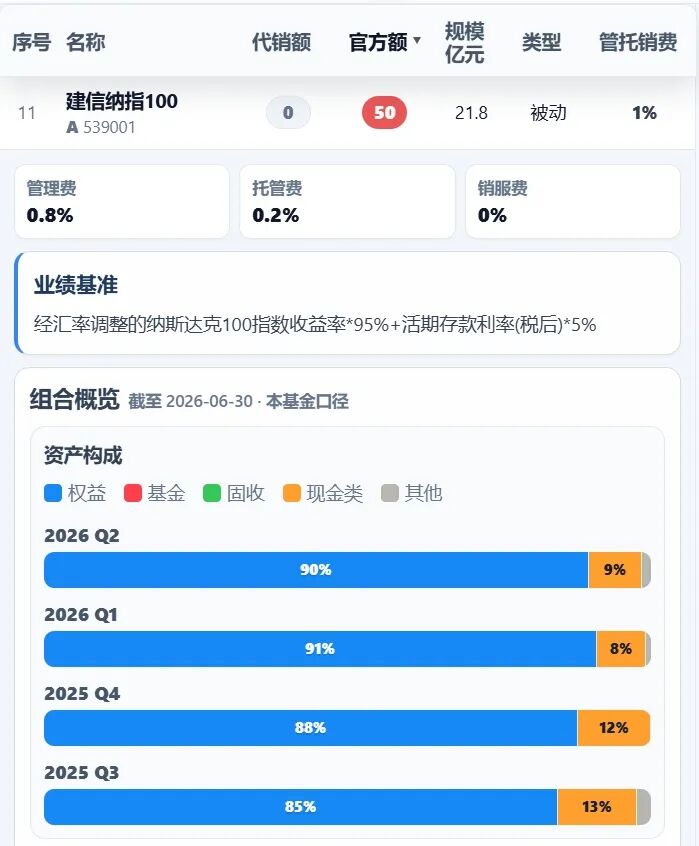
假设投入100元,其中90元对应纳指资产,10元是现金。期间不调仓、现金不产生收益,也没有衍生品补足仓位。纳指上涨20%时:
90×1.20+10=118元,组合收益是18%。
这10元仍然是你的钱,没有消失。但对于希望充分配置纳指的人,买入100元基金,与获得100元纳指敞口,确实有差别。
当然了,实际敞口还要结合底层持仓和衍生品判断,不过注意衍生品通常存在较高摩擦成本。
2.2 底层溢价:你不敢买溢价纳指ETF,场外纳指替你买!
很多人看到场内纳指ETF有溢价,尤其是看到10%的溢价,已经吓得不敢买了。但你知道吗,你申购的场外纳指基金,正在替你毫不留情的买入!
在这里可能很多人说,你怕不是在瞎扯吧。
首先,如果我们仔细阅读场外纳指基金的招募说明书就会发现,这本身就是允许的投资底层ETF的渠道。以下随便看几个具有法律效力的招募说明书:
图1 汇添富纳指100联接基金招募说明书
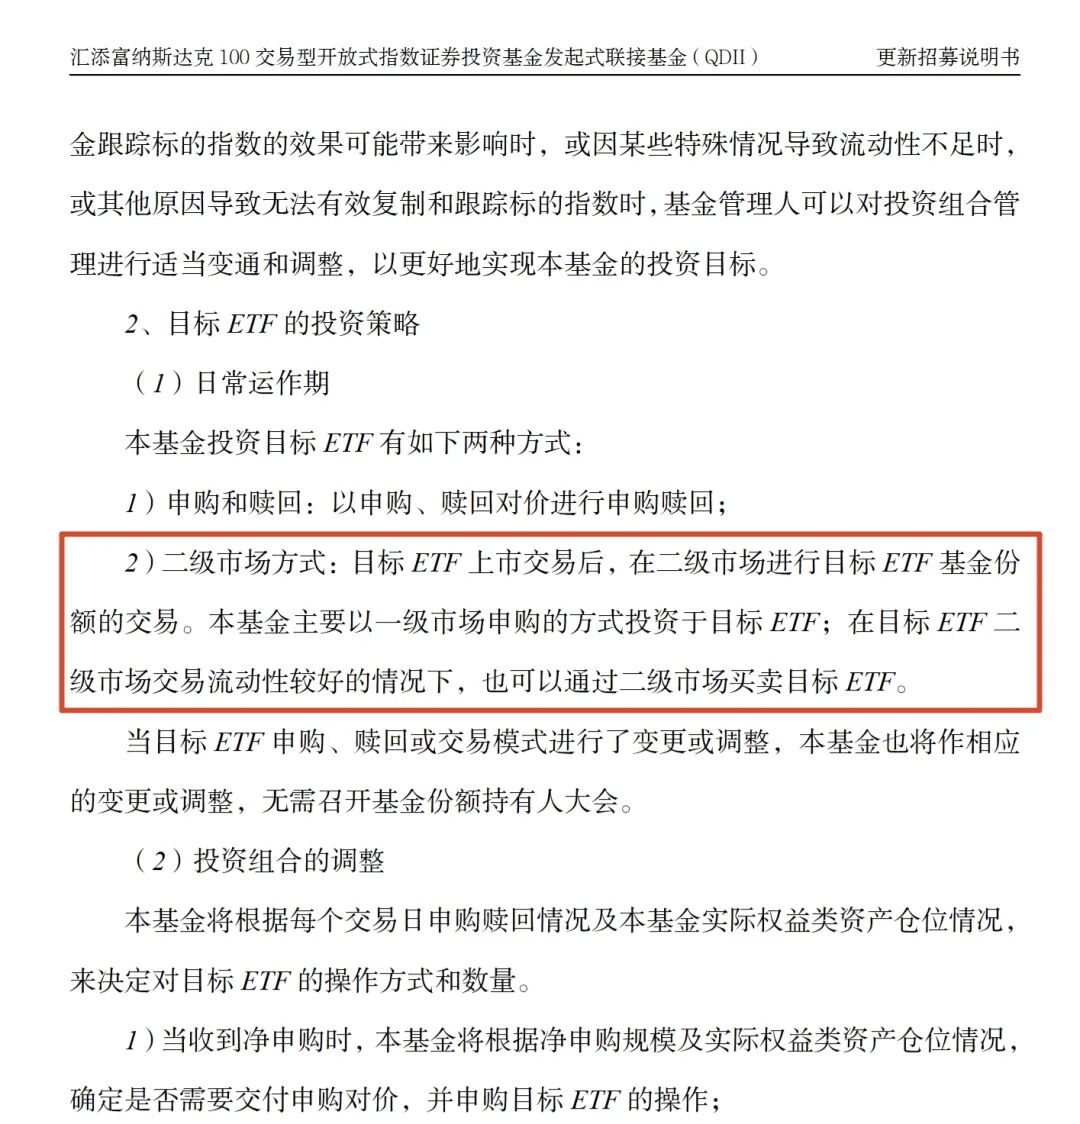
图2 广发纳指100联接基金最新招募说明书
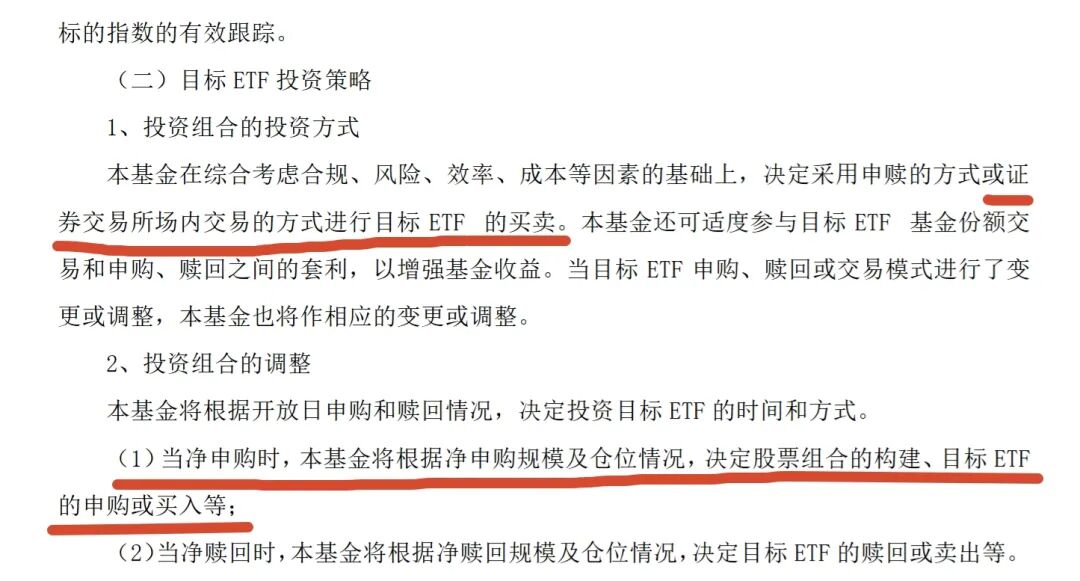
图3 大成纳指100联接基金最新招募说明书
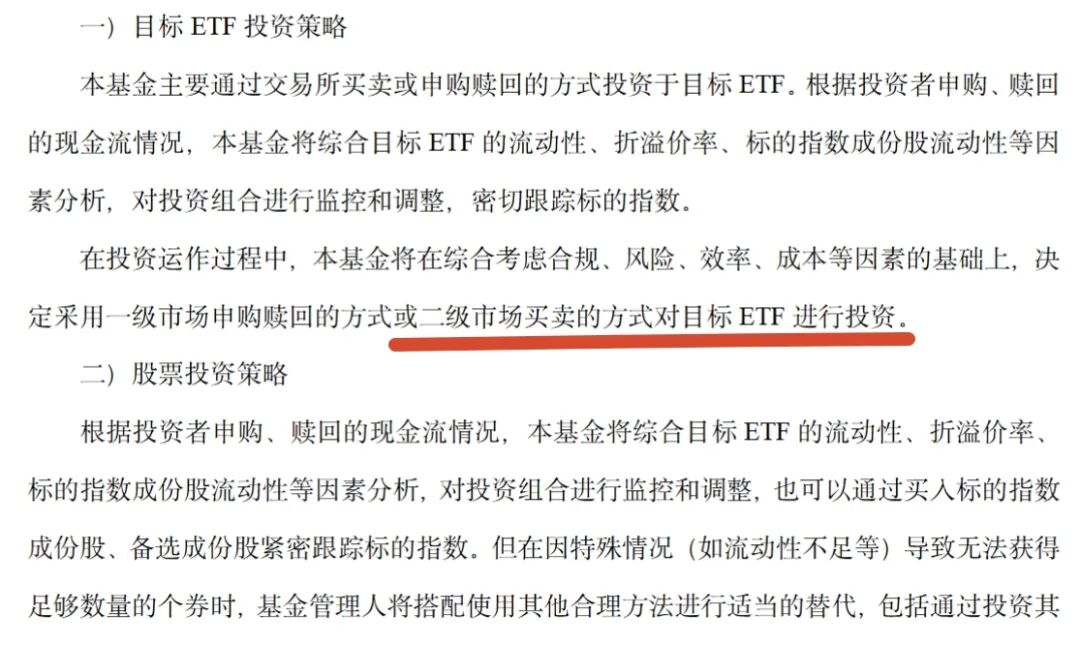
其次,如果大家有心观察的话就会发现,某些基金在场内底层ETF申购额度基本为0的情况,场外竟然还有很高的额度。这些场外投来的基金怎么办?答案是要么保留现金稀释权益资产比例,要么是直接二级市场买入溢价ETF。
最后,我想一些人可能还是不信合理的分析。那我告诉你吧,这些事情我早已经找几家基金公司客服和经理确认过了,在部分情况下,场外基金就是会通过二级市场买入目标ETF。
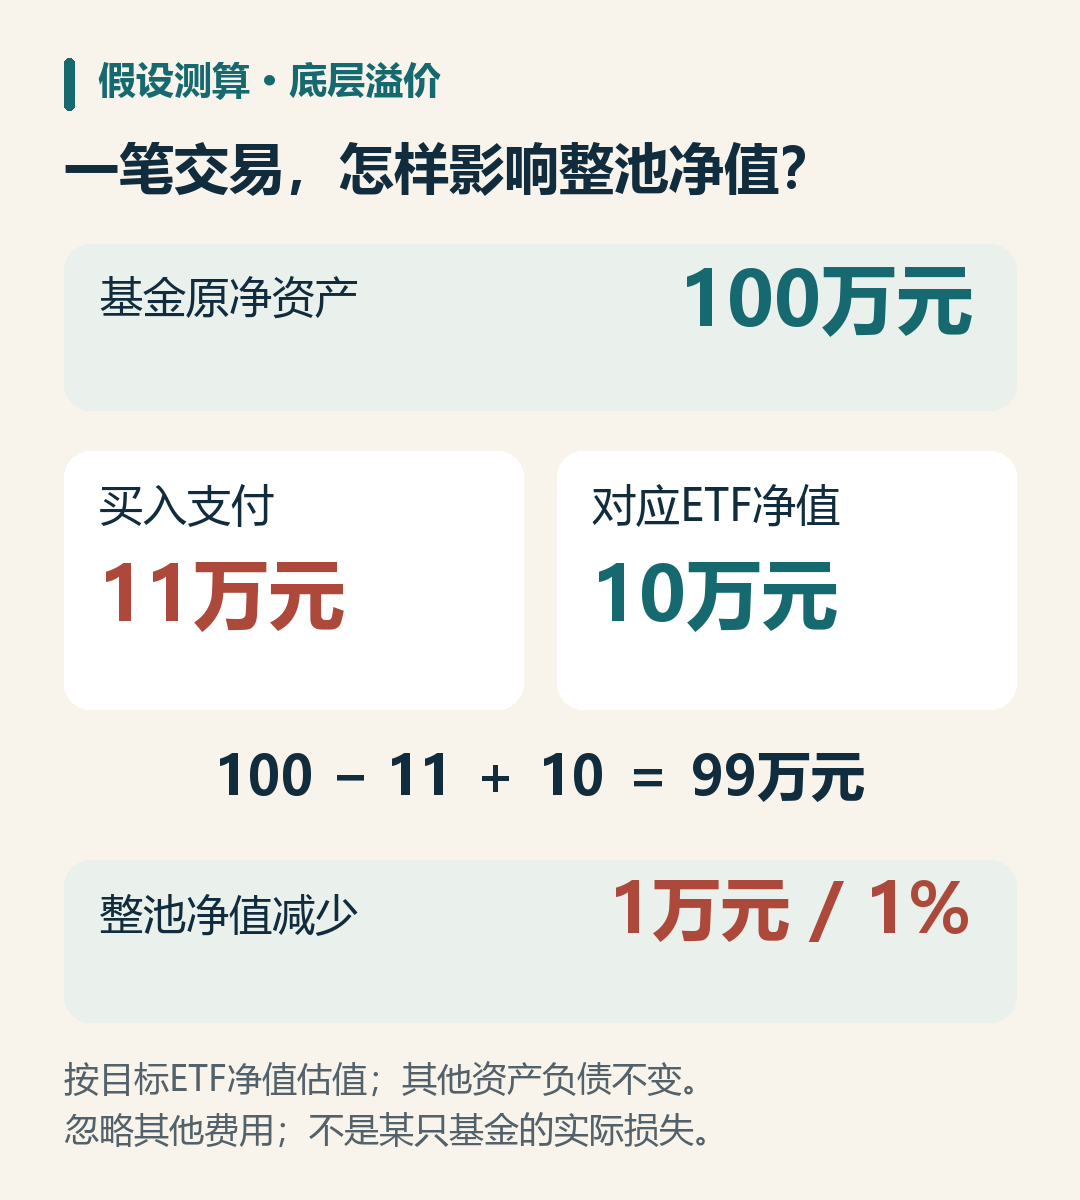
举个例子:一个原本有100万元净资产的组合,花11万元,买入对应净值10万元的ETF。忽略其他变化,按净值估值后:
100万元−11万元+10万元=99万元。
所以,你按基金净值买,不代表基金拿到钱后,也能按底层资产净值买进去。
2.3 申赎冲击溢价:你没动,别人进出也可能影响你
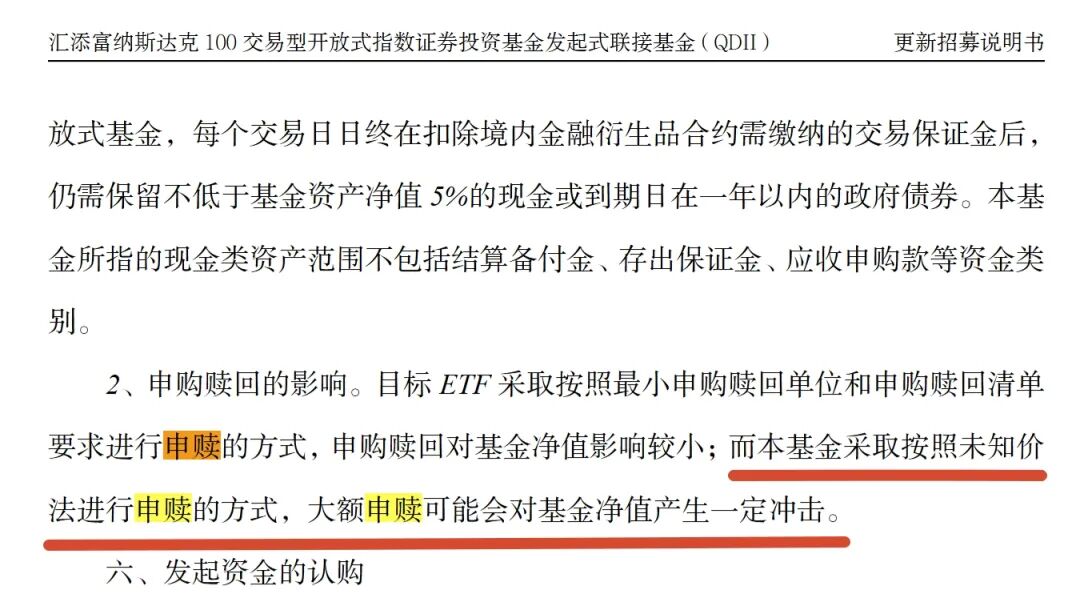
别人不断申购、赎回,基金就可能需要跟着买入、卖出。你虽然长期不动,基金组合仍可能产生交易成本。招募说明书也提示,大额申赎可能对基金净值产生冲击。
图4 汇添富场外纳指关于大额申赎影响的说明
2.4 时间溢价:低点出现了,钱未必能及时到位
昨晚美股大跌,今天白天下单,不能锁定昨晚的价格。
假设你看到的对应净值是1元,申购计价时已经回到1.05元,价格差就是1.05÷1−1=5%。原本想参与的低位窗口,可能已经过去了。
确认和资金周转也需要时间。
以普通的纳指100联接为例,正常情况下在T+2日内确认申请有效性;赎回款的常规支付约定是T+10日内。作为对比,场内纳指ETF是实时反应最新价格,交易规则是T+0。
2.5 额度溢价:价格便宜,但只能买一点点
上一篇提到,汇添富纳指联接人民币A、C、E各类份额的单日单账户申购及定投累计限额,连续三天调整:9月2日1万元,9月3日2000元,9月4日10元。
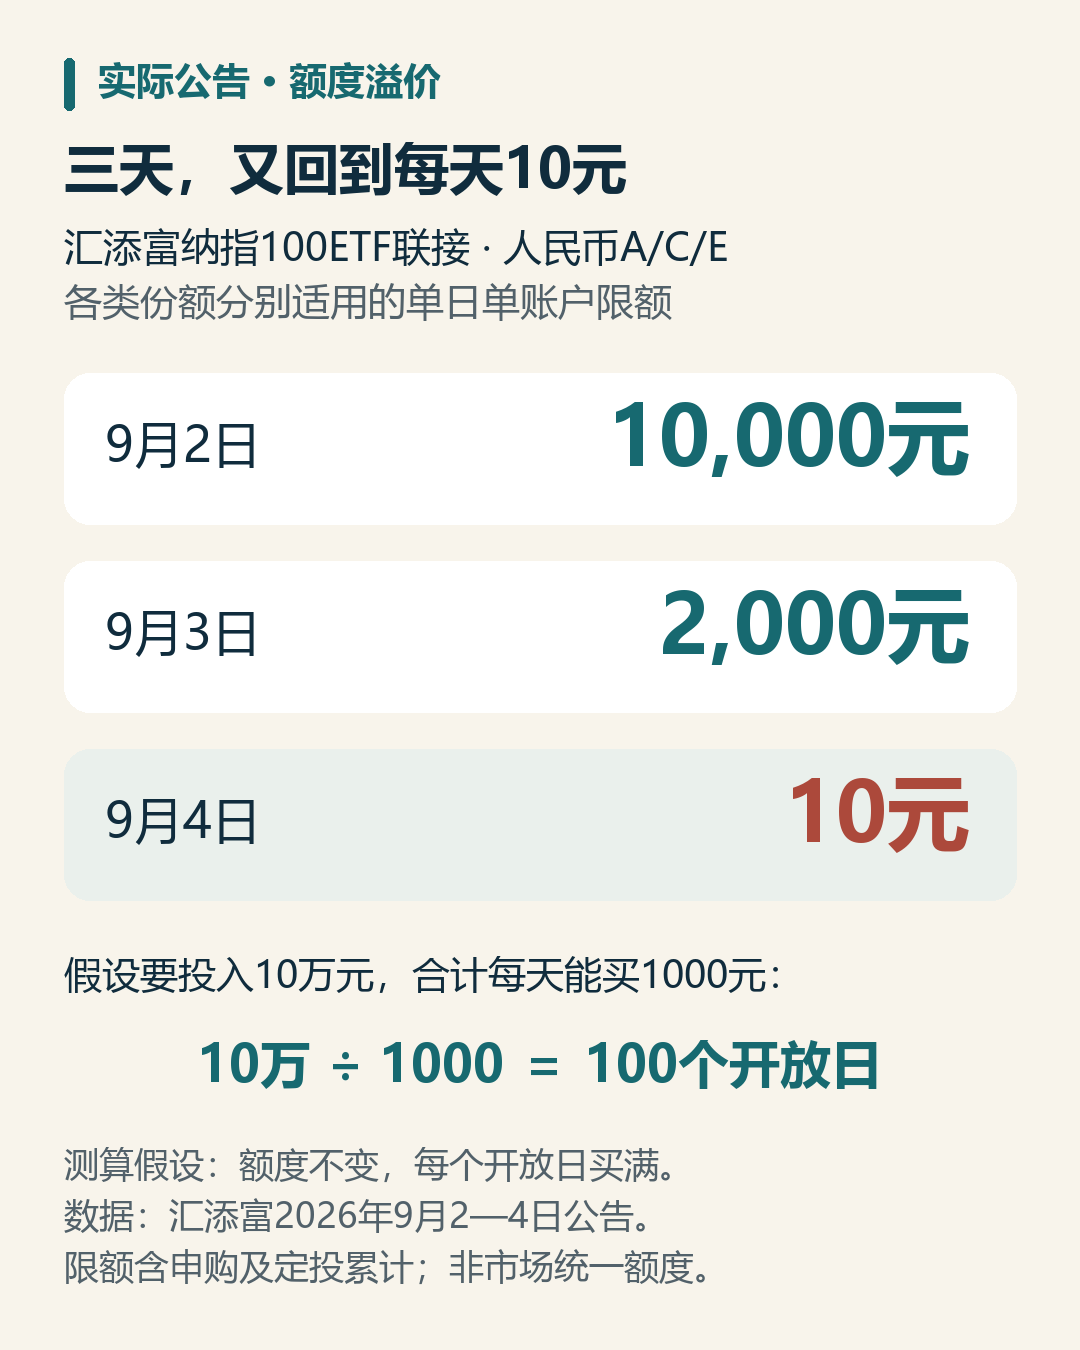
如果准备投入10万元,假设每个开放日可以买1000元,实际也需要:
100000÷1000=100个开放日。
时间溢价讲流程有多慢,额度溢价讲每天能买多少。价格再合适,如果计划中的仓位迟迟建不起来,这个因素就不能忽略。
2.6 精力溢价:省下的钱,要花多少时间去换?
为了凑额度,要查限额、找渠道、切换直销代销、设置扣款、检查成交、汇总持仓。买的时候分散,卖的时候还要逐笔核对持有期限。
还有信息上的代价:为了凑额度,买进了管理费更贵的份额,或者买入了管理水平较差的份额。
时间值多少钱,每个人自己判断。
2.7 费率溢价:零申购费,也可能年年额外付费
这里只算费率,暂不考虑当日限额。
以汇添富这只联接的人民币A类为例,50万元以下标准申购费率为1.2%。假设某渠道打一折,实际费率为0.12%,10万元申购费约为:
100000−100000÷1.0012=119.86元。
按我提到的万分之0.5佣金,同样10万元单笔交易的佣金是5元。
再看持有和卖出。
C类和直销基金零申购费,但有额外的销售服务费,通常每年0.4%。如果全年平均计费资产约10万元,单是销售服务费就约10万元×0.4%=400元。如果计算卖出,那费用则是更贵了,这里就不算了,毕竟聪明人买入了基本都不会卖出。
有些费用付一次,有些持续发生。
2.8 实际结果对比
这就是场外纳指基金跑不赢场内纳指基金的原因。
如果3年前分别买入场内外汇添富纳指基金:
场外净值+61.7%,实际收益就是61.7%。
场内净值+78.6%,实际投资收益更是高达94.0%。
看着场外没溢价,其实有各种隐形溢价,这些溢价可能比直接溢价还要高。
3 结论
场外纳指按净值申购,但投资中的代价,并不都写在买入价格上。仓位、底层交易、申赎冲击,以及时间、额度、精力和费率,都可能影响最终结果。
有些代价体现在净值里,有些体现在迟迟买不够的仓位上,还有些体现在错过的机会和管理精力中。它们未必能统一折算成一个溢价率,却值得看清楚。
所以,买场外纳指,我还会问:实际买到了多少纳指资产,多久能完成配置,又为此付出了多少代价?这才是讨论隐形“溢价”的意义。
那么哪个纳指基金隐形溢价少呢,答案更多是看最终结果,谁追踪的更准,谁的隐形溢价就少。(场外QDII基金看板:额度、收益、费率、持仓一页看清)
注:本文仅是个人投资记录,不为任何人提供建议。成年人为自己的钱负责!
引申阅读:
观QDII额度变化,论QDII基金 — 第5版
场外QDII基金看板升级:杜绝猫腻,看穿资产配置和资产国别!
你看到的纳指ETF溢价率,正在误导你
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
