


名创优品硬刚泡泡玛特:300亿身家叶国富叫板王宁的底气
日前,名创优品集团创始人、董事会主席叶国富,在2026年中期业绩会上不加任何掩饰地提出“同商圈内名创乐园店业绩需超越泡泡玛特”。他直接表示:“只要商圈内同时有名创乐园店和泡泡玛特,名创乐园店的业绩就要超过对方。他一个月干300万,我们干300万;他一个月干200万,我们干200万”。
这些话一出,直接“引爆”了消费圈,很多人也开始产生疑问,叶国富说出这些话的底气到底来自哪呢?
01■
名创优品正在形成的IP零售打法
泡泡玛特,那可是当下消费赛道里绝对的“当红炸子鸡”,公司今年上半年实现营收171.73亿元,归母净利润50.38亿元,同时毛利率高达69.7%。而相比起来,名创优品在很多消费者心中还贴着“十元店”的标签,上半年的毛利率更是只有44.3%。
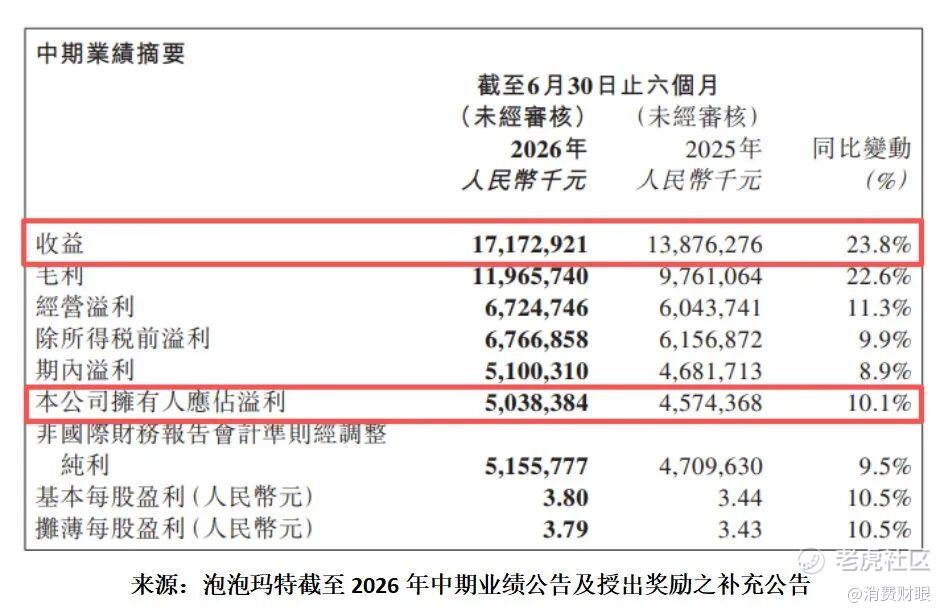
这两个品牌,一个是靠IP卖情绪的消费巨头,另一个则是靠货架做效率的零售老兵。如今,名创优品公开表示要和泡泡玛特较量较量,在市场眼中它显然是想要更快速撕掉旧标签,将自身定义为一家IP公司。
实际上在IP这方面,名创优品确实还是有一点实力的,公司上半年IP授权开支为3.56亿元,同比增长47.7%。截至今年6月末,名创优品自有IP数量已经突破30个,而三个月之前这个数字只有18个。其中,作为公司代表性的自有IP,YOYO上半年相关收入接近5亿元,而且6月份和7月份中国市场单月销售额连续破亿。这证明了名创优品打造自有IP的能力,这个品牌眼下确实正在从“卖产品”转向“卖文化”。
而乐园系大店到今年8月份,在全国范围内已开出约100家门店。这个系列的门店是承载着名创优品的IP战略、提升品牌调性的关键线下场景,乐园系大店里的打卡动线、限定联名
以及现场体验等等,已将客单价和顾客店内停留时长显著拉高。
从这些成绩就可以看出,名创优品公开表示要和泡泡玛特相比较,其背后的底牌其实是一整套正在形成的IP零售打法。它也深知年轻人为情绪和体验买单的意愿,正在盖过为功能买单的习惯,所以及时在窗口期抓住情绪消费的需求对其极其重要。
名创优品的打法其实很简单,它融合了“IP加社交打卡”的文旅属性,同时用高频上新的策略维持新鲜感,最后再用乐园系大店把这种新鲜感固化成可打卡的目的地。这套组合拳切中了传统商超和纯电商都难做的空白地带,因为前者缺IP、后者缺场域。更重要的是,名创优品在全球有超8600家门店,靠着庞大的规模体量,一定程度上它已经将上游工厂的议价权攥在手里,相比于同样做IP集合的KKV、番茄口袋等品牌,即便是9.9元,名创优品也能做出有设计感的产品,这就是名创优品的护城河与核心优势。
02■
利润增速跑输营收增速背后的隐忧
今年上半年,名创优品实现114.99亿元营收,同比增长22.4%,这是其首次半年营收破百亿。尽管营收增速很猛,但同期的利润却只有9.62亿元,同比仅增长5.6%,利润增速明显跑输营收增速。更重要的是二季度,公司录得净亏损2.92亿元,而去年同期这个数字还是盈利4.9亿元。
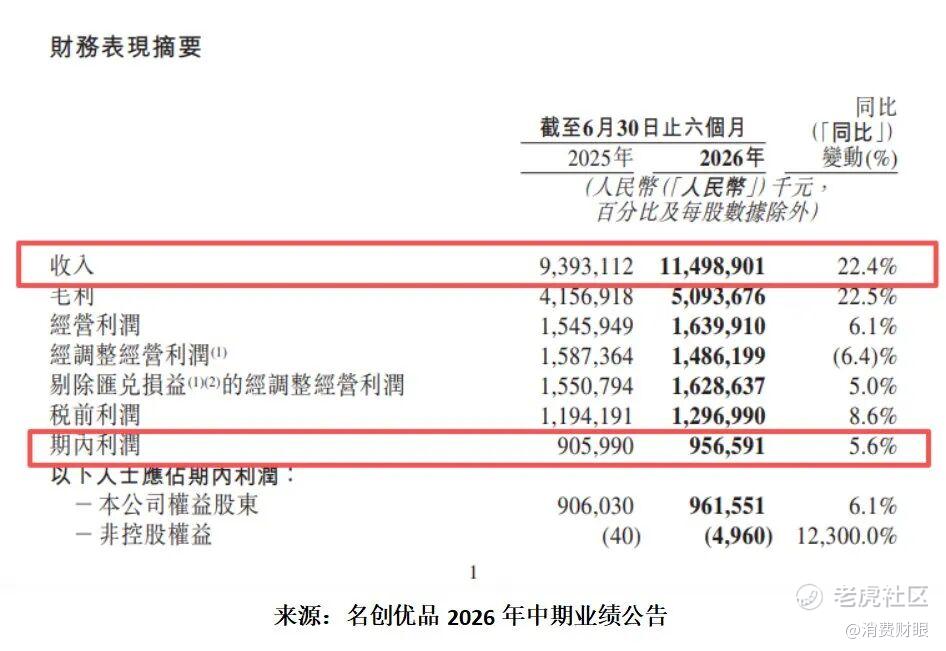
在这组反差数字的背后,有三大隐忧值得关注:
第一是被寄予厚望的第二曲线TOP TOY品牌陷入增收却亏损的境地。上半年,该品牌营收同比增速高达32.7%,增速领跑集团,可却录得经营亏损7234万元。亏损背后,或是该品牌在高速扩张阶段战略投入激增与商业模式固有短板共同作用导致的阶段性阵痛。因为潮玩这门生意需要持续砸钱用于IP开发、模具及渠道库存等等,在爆款没有跑通前,规模越大开支越多。
第二是海外引擎承压。作为曾经的核心利润引擎之一,海外业务对名创优品集团的利润贡献,已从2023年高达35%~40%,骤降到今年上半年只有10%~15%。同时,销售费用却同比飙升39.6%,达到了30.45亿元,增速远超营收。这或许就是名创优品战略转型的阶段性代价,因为它正在用直营模式替代代理模式,以及用IP投入换取长期品牌价值,这些环节需要大量的开支支撑。
第三是IP盈利模式或存在代差。就比如在毛利率方面,泡泡玛特毛利率接近70%,而名创优品只有44.3%。意味着名创优品在IP运营这个大赛道上,与泡泡玛特还有很大一段距离,前者已经赚到了足够的自有IP溢价,而后者很大一部分赚的还是渠道联名IP的供应链差价。且名创优品数十亿的销售费用中,有相当一部分是砸在IP授权和乐园系大店上,就目前而言,其盈利质量与泡泡玛特尚不在同一量级。
当然,客观地说这也只是高速扩张期的阶段性阵痛,因为名创优品的现金流仍覆盖前置投入,而且IP化和出海都是其确定性赛道,不是盲目多元化。这个阵痛期到底会有多长?关键看接下来乐园店和自有IP能不能尽快长出复利效应,将投入转化为实实在在的利润。
03■
名创优品的三条线,指向同一个答案
记得2024年,名创优品以62.7亿元收购了永辉超市29.4%的股权,成为其第一大股东。
为什么要提起这笔交易呢?因为这笔交易的底层逻辑很简单,就是名创优品试图用自身的效率,去激活永辉的体量。这是一场尝试,名创优品长期积攒的供应链和运营效率,需要在更大的零售场景中验证其跨业态服务的可能性。而将这笔交易放在名创优品如今的战略版图里看,它的意义才真正显现,收购永辉不是终点,而只是把效率底盘铺进大卖场的第一步。
到了2025年,叶国富曾说“今年不浪费一个亿就算失败”,真正的意思是要给予自有IP充分的尝试空间,从艺术家挖掘到IP孵化、运营,构建全链路IP运营平台,叶国富想要做到的是对IP投入节奏的精准把控。到了今年上半年,名创优品的IP授权费同比增长47.7%、自有IP数量三个月翻倍、YOYO半年相关收入接近5亿等等,这组数据共同指向一个清晰信号:名创优品正在“确定性渠道”之上加注“高弹性内容”,目的是要把供应链的刚性和IP内容快速迭代的情感溢价能力缝合在一起,打造成公司新的竞争壁垒。
值得一提的是,今年一季度中,名创优品的净利润出现同比暴增约2倍的成绩,其中有7成就是来自早期投资公司MiniMax的账面收益。这不是跨界投机,而是用非主业的超额回报反哺主业的转型成本,在转型过程中让利润表多了腾挪空间。但需要注意的是,二季度该投资出现公允价值变动浮亏约5.97亿元,说明这部分具有很强的“波动性”。
上述这三条线,控股永辉、IP重注、MiniMax收益等等,看似分散、实则同源。叶国富始终在做的是用渠道和供应链的确定性,去对冲IP和出海的不确定性。
在2026年的中期业绩会上,叶国富也明确表示:“当前我们正处在一个关键时期,方向感与阶段意义远比眼前重要”。这句话可以视为,名创优品从“效率零售”转向“IP+效率双引擎”的路径已经清晰,剩下的只是时间。
04■
名创优品试图定义IP零售“第二范式”?
当下,名创优品是正在用渠道长板去补齐IP短板的认知差,它擅长渠道、供应链和门店运营,不是凭空养IP。因此,在IP零售这条赛道上,名创优品实则选择的是一条和泡泡玛特不同的路,它不靠单一爆款IP绑架,而是要用海量的SKU、高频联名和乐园大店体验,把“逛”变成一种持续的情绪消费。
不过,名创优品现在直面的不只是泡泡玛特这类靠自有IP吃溢价的企业,还要面对传统商超和义乌系在低价带的贴身肉搏。它现在是卡在中间,试图用“高频联名+乐园体验”把这个中间地带做厚。这条路可能无法复刻泡泡玛特的暴利,但若能沉淀成属于自己的品牌资产,那么名创优品实际上是在定义一个不同于泡泡玛特的IP零售第二范式。
对于投资者而言,这场竞争的意义在于估值锚的切换,只要名创能用店效证明“IP公司”的成色,那么市场给它的PE就可能从零售股的十几倍,向内容型公司的数十倍靠拢。
名创优品作为一个门店数量超8600家的品牌,“渠道即IP”或许比“押中一个爆款”更可持续,因为前者是可复制、可放大的,但后者更多靠的是“运气”。
叶国富喊出“同商圈内名创乐园店业绩需超越泡泡玛特”,实则并不是一次意气用事的发言,而是也不是单纯蹭IP热度的营销话术,而是一个零售老兵在看清自身渠道底盘、供应链效率和IP孵化势能之后所做出的“战略宣言”。
他最终要证明的,就是“效率零售”与“情绪消费”并非不可兼容,而名创优品恰恰是那个有能力把两者缝合在一起的企业。
#名创优品 #叶国富 #泡泡玛特 #IP零售 #半年报
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
