


这公司,稳如牛
各位读者好,我是villike,很高兴见到你们,之前我发的这篇文章,没看过的记得去看一下:离职了!里面的信息,说不定哪条对你就有用。
还有个事情要让你们了解:平台的推送规则会改变,你需要点击文末的“大拇指”和“心”型图案,才能确保我发文的时候,平台会推给你,如果你因为各种原因不点心,点个大拇指应该也是管用的。
这篇文章,是我对海天味业2026半年报的分析,还有我下一步的交易决策。
1、上半年,海天的ROE是10%,已经来到历史低位,这里面有去年融资扩大净资产的原因,但也有利润增速不够高的原因。
总体来说,海天全年取得20%以上的ROE,看起来应该是比较确定的事情了。
至于未来能否向巅峰时期的30%以上靠拢,一方面要看公司经营能否有更多利润,另一方面,也要看分红和回购会不会足够给力。
2、上半年,海天营收161亿,增长6%,经过预收账款变化调节的营收增幅差不多。
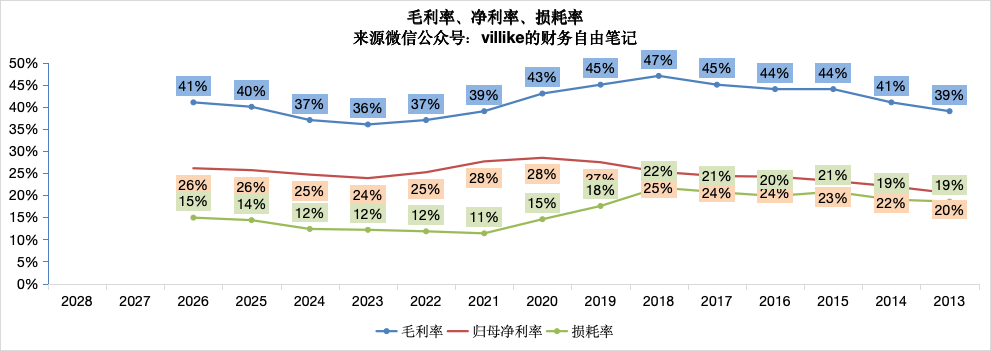
毛利率41%,继续温和回升。
销售费用居然下降了4%,占营收6%,毛-销35%,回到历史最高位。
管理费用大幅增加25%,占营收比2%,比较小,问题不大。
研发费用4.9亿,增长18%,占营收3%,一直大概是这个范围。
损耗率略有提升,净利率有所提升到15%。
经营大致就是这个样子,四平八稳,稳中有进,没有特别值得警惕的地方,这也是海天这个行业和这家公司一贯呈现出来的画面,我放一张图上来感受一下。
3、我把之前自己分析海天的文章看了一遍,不是自夸,每次看都感觉有所收获,今天看完历史文章和这份半年报,在楼下散步了半小时,边走边想,觉得海天的情况想得越来越清楚了。
从半年报数据来看,海天大概净投入60亿,全年产出接近300亿营收,差不多70亿利润,这个投入产出比相当可以。
虽然单价很难有明显的提升(历史数据可以看得很清楚),但海天靠着自己的竞争优势,还是在原有的赛道——酱油、蚝油、调味酱——获得了更多的市场份额,这是未来产出提升的一方面。
另一方面,新调味品类的开拓——目前比较成功的是醋和料酒——也为海天打开了新的盈利空间,这些被归属于“其他”类的产品,营收已经完全超越了蚝油和调味酱,成为营收分类里面的第二名了,而且上半年以14%的增幅,远远超过了原有三大品类的个位数增幅。
4、竞争优势方面,海天一如既往地在研发上投入足够的金额(3%的营收占比在食品行业已经很高),在生产上提升效率(灯塔工厂的探索),在渠道上加密传统渠道、探索新渠道(下游餐饮业连锁化程度也在提高,海天“高质价比批量供给”的优势,在高客户粘性业务特点的加持下,会更明显)。
总体来说,海天在持续耕耘自己的竞争优势,上半年并没有看到竞争优势减弱的迹象。
5、文化方面,公司自从提出“用户至上”以来,如今提出了“用户满意至上”的导向,这个大方向是很好的。
资本配置上,原有业务未来不需要有大的资本产出,公司选择80%以上的分红比例,这样的选择是符合股东利益的。
6、小结一下,海天上半年的经营业绩稳中有进,生意本身质量很不错,竞争优势稳固,经营导向对头,未来大概率能产出更多现金,目前看起来也能做出明智的资本配置决策。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
