


中信领跑、国泰追赶、广发低估:券商三巨头狂欢下的“温差”
今年上半年,A股43家已披露中期业绩的上市券商合计实现营收3647.1亿元,同比增长45.87%;归母净利润为1553.7亿元,同比增长49.01%。其中,归母净利润超过百亿的企业已从去年的2家上升至5家。 Wind数据显示,已有27家上市券商公布了中期分红预案,合计拟派现金275.53亿元,同比大增43.92%,这是券商中期分红总额首次突破200亿元大关。
在整个行业层面来说,确实是交出了极为亮眼的成绩单,但是各大券商之间的“赚钱故事”各有各的打法、也各有各的隐忧,就比如中信证券、国泰海通、广发证券这三家具有代表性的头部券商,就展现了三种不同的活法。
01■
中信证券中报的“王牌”与“包袱”
上半年,中信证券实现营收为496.92亿元,同比增加50%;归母净利润为233.43亿元,和去年同期相比更是出现高达69%的同比增幅。且期末,中信证券的总资产规模已突破2.4万亿,这些指标每一项拉出来,在行业中都是前列水平。
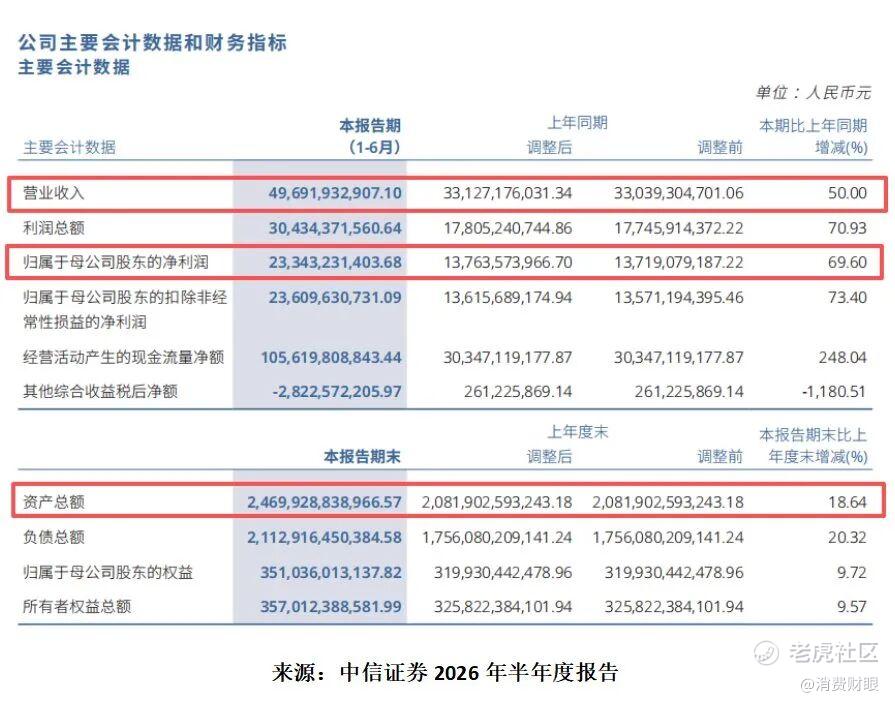
在赚钱质量方面,今年上半年公司净资产收益率达到7.81%,稳居头部阵营。这一数据足以说明中信证券“盈利一哥”绝不是靠体量堆出来的,而是靠实实在在的效率。不管是在经纪、投行,还是资管、机构等业务线上,中信证券都保持着均衡且靠前的市占率,这种“全能型”生态是其难以复制的护城河。
和国内券商存在更大不同的是国际业务这块第二曲线。按香港财报准则,中信证券国际上半年营业收入23.2亿美元、同比增长56%;净利润8.3亿美元、同比大增114%,增速极为亮眼。当然,其中也需要注意的是,国际业务增速虽然很快,但今年上半年公司单纯境外营业收入仅为117.88亿元(不到17亿美元),占集团总收入的比重只有23.72%,对集团的整体利润贡献还无法起到决定性的影响作用。
当下,公司的境内经纪和自营业务仍是绝对的基本盘,上半年其自营业务收入为269.27亿元,占总营收比例达54.19%;经纪业务净收入为98.56亿元,占总营收比例为19.83%,这两项合计占营收比例已超74%。当然,自营业务收入占总营收比例过半,意味着大量资产配置在权益、债券等金融资产中,一旦A股退潮,这一板块将是最大的周期包袱。
横向来看,中信证券的国际收入占总营收比例与高盛、摩根士丹利等国际投行相比,仍存在着一定的差距,其全球化布局依然处在“亮点到支柱”的爬坡期。公司市净率长期低于历史中枢、市盈率低于行业中位数等等,本质上都是市场对其业绩高度依赖A股周期,以及增长可持续性存疑的定价。
现在的中信证券,它最需要做的不只是“行情好时的赢家”,还必须让国际化尽快成长为能对冲境内周期波动的“支柱”,而不是停留在锦上添花的“亮点”。
02■
国泰海通合并之后,真正考验才刚开始
今年的中期业绩,国泰海通合并后确实是交出了较为不错的成绩单,其上半年实现营业收入为471.63亿元,同比增长97.56%;归母净利润为202.60亿元,同比增长28.74%。这两项数据,超过了合并之前的原国泰君安和原海通证券合计的最高水平。
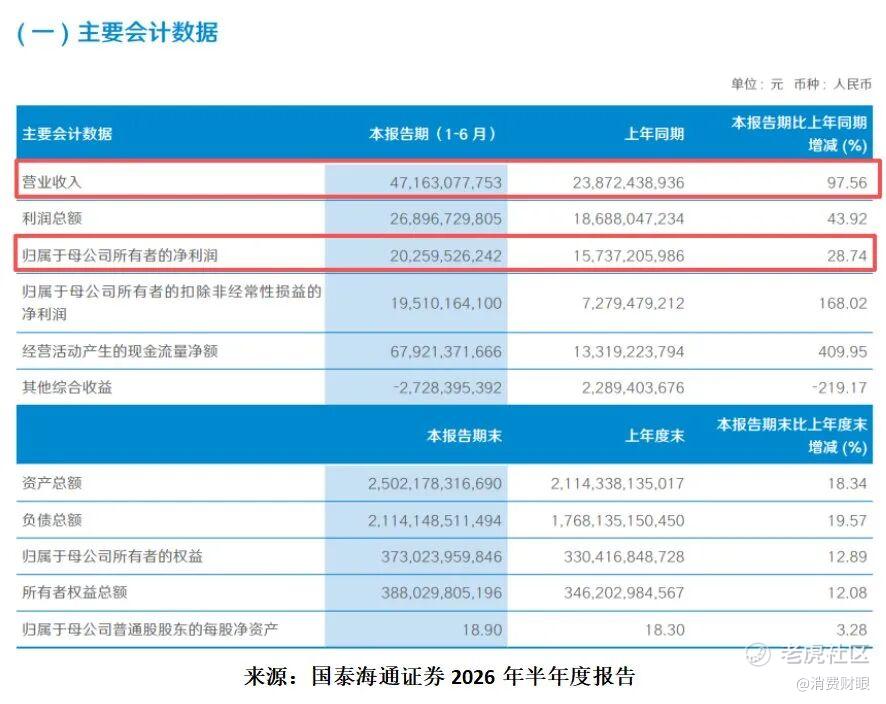
特别是二季度,公司单季营收达到309.31亿元,归母净利润138.71亿元,双双刷新证券行业单季记录。还有,其境内财富管理客户数4089万户、两融余额为2961.11亿元、股基交易市场份额达9.15%,这些指标均处于行业第一,也能证明其合并的协同效应正在显形中。
此外,上半年国泰海通IPO主承销14家、期末在审57家的成绩同样领跑,而且机构与交易业务实现收入221.76亿元,同比大增223.24%,对总营收的贡献度达到47.02%,成为“最突出的增长引擎”。
而对于外界质疑的“上半年同比上升28.74%的净利增速,明显慢于同比增长97.56%的营收增速,说明公司的盈利并未同步跟上营收改善步伐”这样的说法,消费财眼实则并不认同。因为,2025年上半年合并时产生的79.64亿负商誉一次性收益,人为拔高了归母净利润的对比基数,导致2026年同期的归母净利润增速被严重压低。一旦剔除这一因素后,今年上半年国泰海通的扣非净利润同比增长达到168%,这才是其真实经营成色的体现。
综合来说,国泰海通合并后的第一步走得确实漂亮,也给所有谋求重组的同行写了本教科书。
当然,如果和中信证券相比,其上半年加权平均ROE仅为6.12%,明显仍低于中信的7.81%,说明在盈利效率方面还有不小的进步空间。但在这方面或许也不能操之过急,168%的扣非净利润增长,已经说明了合并后第一步走得并不差,但两家公司的文化、系统、人员融合、客户迁移、牌照协同、团队稳定等等,每一步都是长期工程,还需更多的时间整合消化才能真正释放合并效果。
因此,上半年的成绩,还不能体现国泰海通合并后的真正价值,未来实现各个环节、资源、人员、部门等彻底融合后,或许还能向市场交出更意想不到的成绩。
03■
广发证券四大业务线同步高增,均衡性成最大底牌?
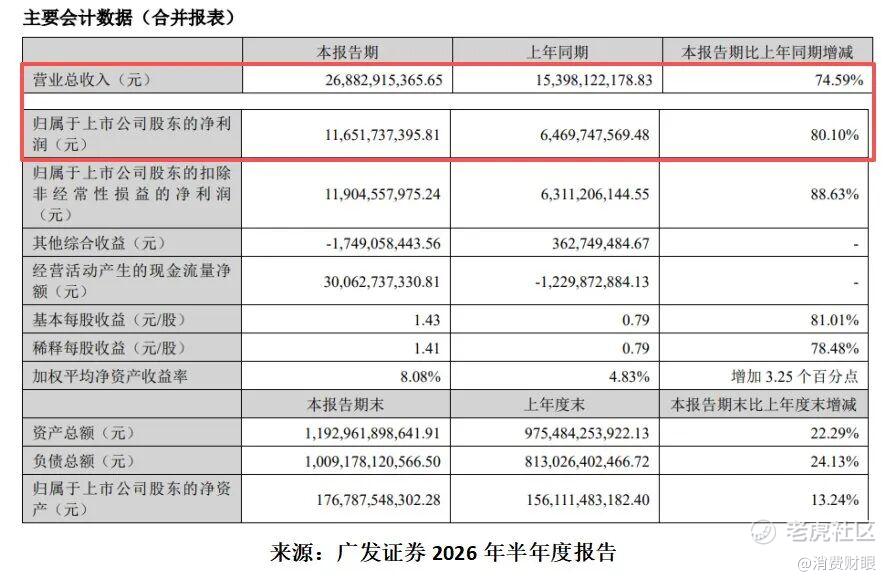
实际上,在头部几家券商里,广发证券是最容易被低估的那一个。但今年上半年,广发证券实现归母净利润116.52亿元,同比增长80.10%。虽然行业排名仅升至第四位,但和第三位华泰证券的116.92亿元净利相比,也只差毫厘。而且,第二季度其单季净利为69.45亿元,环比增长47.54%,说明其盈利正处于明显加速的阶段。而上半年加权平均ROE(未年化)为8.08%,同比提升3.25个百分点,同样处在头部前列。
和上述两大券商不同的是,广发证券并非是靠单条业务冲规模,而是几大核心业务同时开花,上半年其财富管理收入为89.37亿元、同比增44.80%,交易及机构、投资管理同比增长均接近98%,投行业务同比增长也有52.37%,业务结构比较均衡。
不过业务结构均衡也不能代表没有风险点,因为其上半年投资收益与公允价值变动合计为141.30亿元,占营收比重超过52%。这意味着什么呢?那就是公司很大一部分的营收和净利依赖市场行情,一旦市场出现回调或会显著放大其业绩波动。而且,公司与广发基金的同系联动,也可能带来业务与品牌的风险共振。 因此,广发能否将β红利沉淀为穿越周期的能力,才是其真正摆脱低估、重估长期价值的关键。
04■
周期才是行业的核心命题?
将上述三家券商的状况结合起来看,今年的券商报告底色实际上只有一个关键词:“周期”。
在上半年的时候,,A股市场43家证券公司总共净赚了1553.7亿元,其中27家拟分红达到275亿元,但板块的市净率还处于近十年的低位,这组反差的数据表明:市场给予的估值折扣,正是对于强周期的定价。
目前券商最需要关注的是,PB估值逻辑通常看的不是当期利润有多么丰厚,而是ROE是否有可持续性。一旦利润依赖行情β,那么市场便不愿给高估值。因为,行情好时,谁都可以“印钞”,所以市场主要看的是行情之外的能力。
对各个证券公司而言,当下谁能将行情的红利真正积累成客户资产、治理能力以及穿越周期的底气,谁就可以在下一程中拥有更多的筹码,也更容易得到市场的长期认同。
#券商 #中信证券 #国泰海通 #广发证券 #半年报
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
