


诺唯赞|真的在改善,也真的有“绊脚石”
环球视野,深度视角
各位亲爱的股东,大家早上好中午好晚上好!

朋友们,诺唯赞的财报发了挺久了,咱们也终于有时间来聊聊了。
先声明,不是黑粉也没收一分钱纯粹跟大家一起聊聊。
从财报上来看,诺唯赞2026H1扣非归母净利润仍然是负的。
但我要说的是,不同于咱们之前聊过的金域、迪安,诺唯赞的收入结构确实有改善。
比如,毛利率在改善、海外收入增长明显等等。
话说回来,难也确实难。
比如,POCT子公司亏啊亏、存货减值等等。
来来来,咱们一起来看看。
PART.01
“真的在改善”
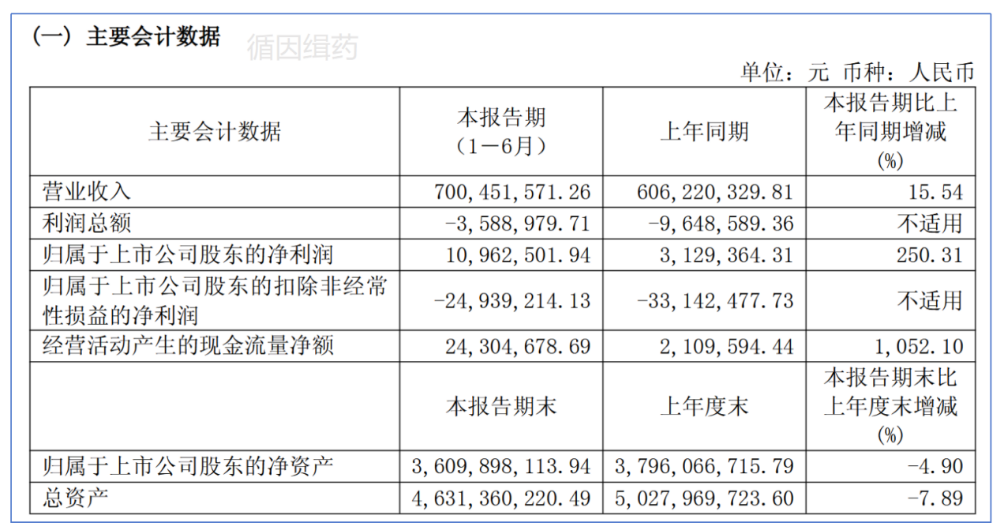
2026H1诺唯赞营收7.00亿元,同比增长15.54%。
归母净利润1096万,同比扭亏。
不过,扣非归母净利润仍然为-2494万元。
好消息是,这仍然同比减亏820万元。
总之,但从这个角度来讲诺唯赞的经营状况确实在改善。
我们再看这张表:
粗略估算2026H1诺唯赞整体毛利率在70.26%,略高于去年同期的69.06%,这算是改善的迹象之一。
销售费用、研发费用仍然没有砍,还在增加。
证明这个盈利并不是靠单纯的压降费用抠出来的,且,诺唯赞也并没有完全不管费用扩张。
比如,可以看到管理费用仍然出现了小幅下降,这当然比压研发和销售费用要好多了。
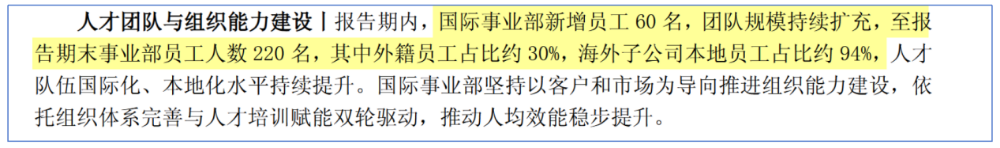
说到销售费用,诺唯赞仅国际事业部就新增了60名员工,总数冲到了220名,直接增长了37.5%。
那么,有效果吗?
PART.02
“包有的”
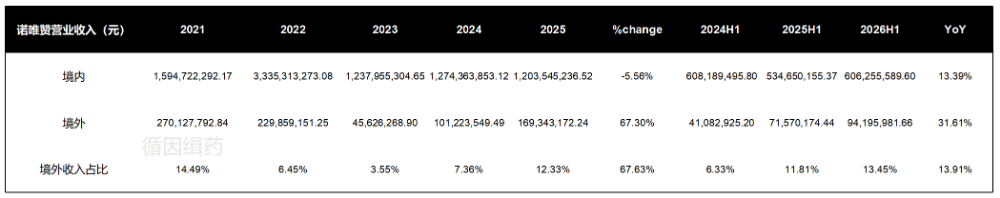
2026H1诺唯赞境外营收约9420万元,同比增长31.61%,远远甩开了境内的13.39%的增速。
从占比上来看,境外收入占比再次提升,达到13.45%。
你看,效果有吧。
为什么要发展海外业务,我们从毛利率上就能看出端倪。
境内业务总体毛利率68.75%,海外总体毛利率79.99%,差异巨大。
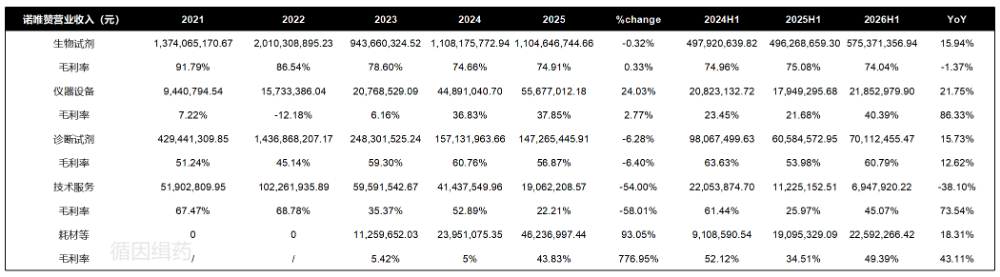
因此,诺唯赞的核心业务生物试剂毛利率仍然能够卡在74.05%的相对高位,只比去年同期略低了1个点。
但是这事仍然不容乐观,我们看前几年的数据可以明显发现,2022~2025期间诺唯赞生物试剂毛利率可是能够徘徊在74.5%左右啊。
更为不利的一点是诺唯赞的第二大业务板块诊断试剂毛利率也是偏低,2026H1在60.79%左右。
这也是诺唯赞在重点发力的领域,可惜的是如果在国内卷要想实现逆袭还是难。
这又不得不把出海和其他高毛利新业务提上日程,因此其国际事业部维持高投入一点毛病没有。
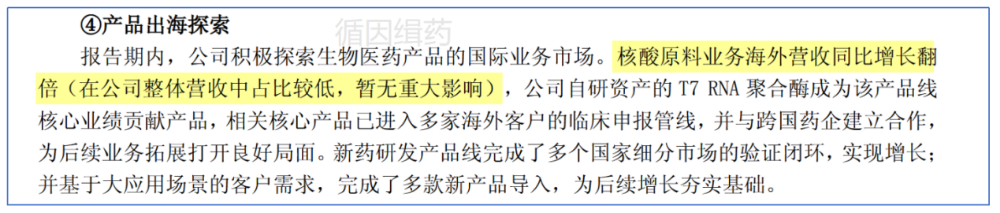
再放一个诺唯赞透露的好消息吧,其核算原料业务海外营收同比增长翻倍。
尽管整体占比较低,但是,也能看出新业务+出海战略的潜力。
不过,诺唯赞的“绊脚石”不仅仅是上面聊到的那点。
PART.03
“绊脚石们”
第一个“绊脚石”:资产减值。
今年诺唯赞信用减值不多,只有93.6万元。
不过,资产减值恰好弥补了这个“缺点”。
诺唯赞本期对存货跌价计提了2224.22万元,而去年同期只有903.76万元。
库存的原材料和商品同几乎是1:1进行了分摊,各计提了大约1100万元跌价准备。
第二个“绊脚石”:POCT继续亏损。
诺唯赞POCT业务主要平台就是液滴系,搞的子公司颇多。
本期出现在对利润影响10%的参股子公司名单中的有4家。
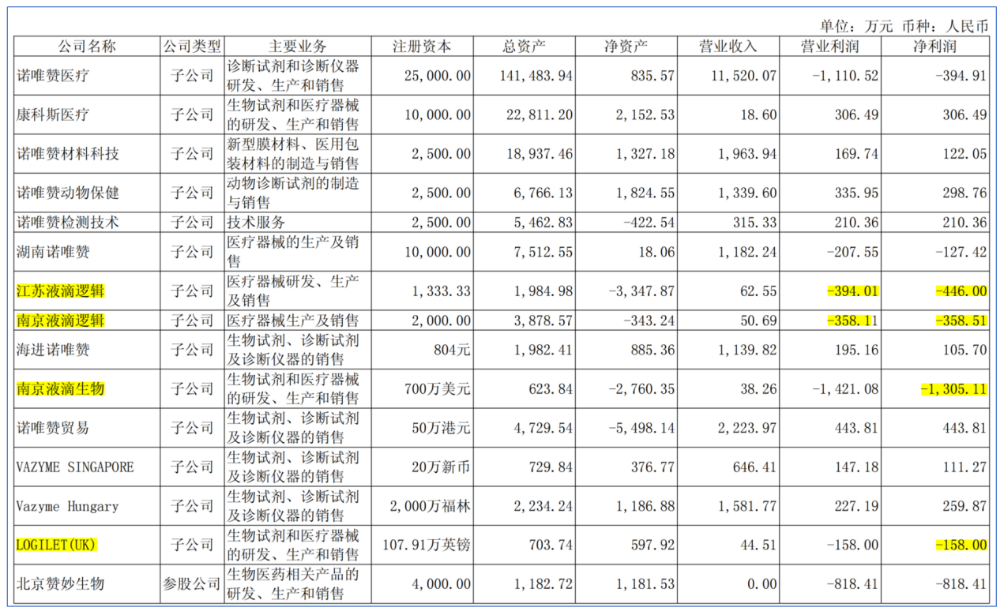
粗略估算仅仅是液滴系,带来的亏损就高达2000万元。
但你说做POCT对吗?不知道,也许对(圣湘同期X-POCT卖了300多台)。
只是要看POCT的风口来还是不来,吹的是不是诺唯赞的风而已。
第三个“绊脚石”:新业务持续投入。
大家可能注意到了,上面还有个“北京妙赞生物”,半年亏了818万。
其实,这个公司是诺唯赞和艺妙神州的合资公司,做的是在AD(阿尔茨海默病)细胞治疗领域。
诺唯赞押注AD检测我能理解,但是做细胞治疗我不太理解。
要知道做药跟做检测完全是两个世界,祝福吧。
也许,合作内容还是检测,我纯粹多想。
PART.04
最后
整个看下来,诺唯赞2026H1的表现还是可圈可点的。
但是,依然不能松懈,还有很多的困难。
除了我上面说的,还有个让人绷不住的。
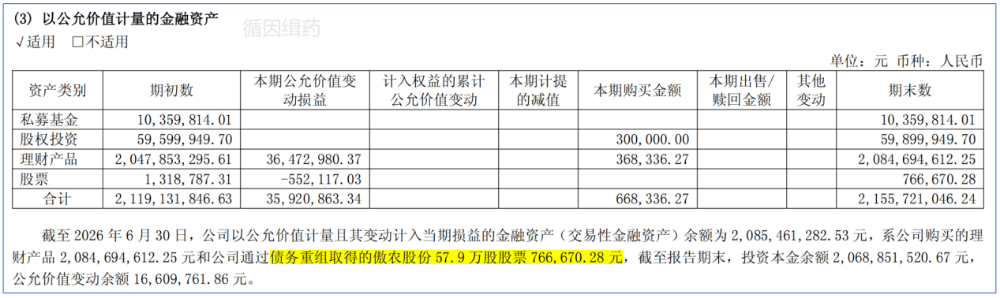
本来我看到诺唯赞股票资产有个55万的亏损,我还在想这小子也学坏了,去炒股了啊。
没想到...这是当年通过债务重组收到的傲农股份股票。
好家伙,不但没增值,还亏了...实在不行早点卖了吧。
最后的最后,推算了下诺唯赞2026H1相较于去年的员工数量增加了113人,达到2867人。
半年平均薪酬(包括保险等)大概13.65万元,相较于去年下降了1286块。
好了,今天的瓜就先吃到这里,明天的瓜我们明天再吃,散会!
END
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
