


安捷伦Agilent|中国区下半年会改善,我说的!
环球视野,深度视角
各位亲爱的股东,大家早上好中午好晚上好!

2026年8月26日,安捷伦Agilent公布了其2026财年Q3(5-7月)的财报。
相较于上个季度发布财报后股价暴涨近17%,这次显得略有一些安静。
虽说一度摸到163的高点,但最终也就是微微涨了1.68%意思了一下。
那我们就要来看看了,安捷伦Agilent这个季度到底成色几何?
PART.01
“超超超”
2026Q3安捷伦营收达到18.8亿美元,同比增长8.1%,核心业务同比增长7.3%,不管数量还是增长速度都超过此前预估的上沿。
EPS(Earnings per share)达到1.62美元,同比增长18%,超越此前1.5美元的预估上沿。
既然KPI完成的不错,那么一定是预期不行了,这是“最后的晚餐”。
然而,事实是安捷伦再次上调了2026全年的财务指引。
营收从上个季度预估的73.9亿~74.9亿美元上调至74.9亿~75.1亿美元,较中值上调5000万美元。
EPS从6.0~6.1美元上调至6.18~6.21美元,较中值上调0.15美元。
要知道,这还是在2026Q2已经上调最初的预估之后再进行的加码。
这还有啥不满意的呢?我知道了,一定是安捷伦的三大事业群中出现了“逆子”。
PART.02
“逆子?不存在的”
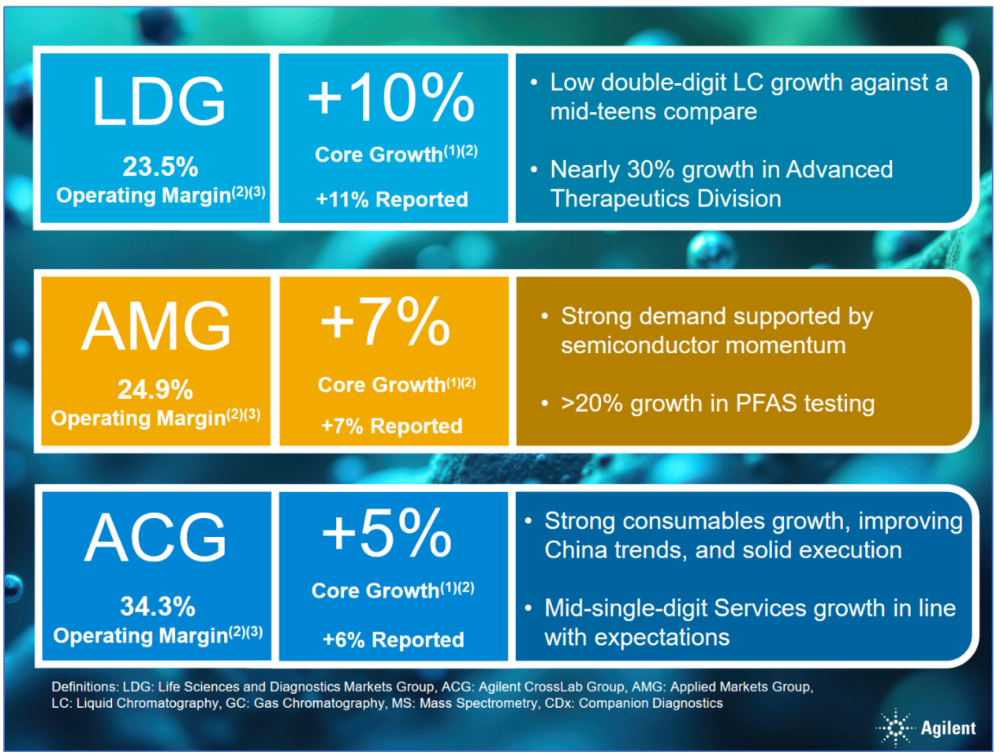
纵观安捷伦三大事业群,LDG(生命科学与诊断事业群)营收7.46亿美元,同比增长11.3%,环比增长1.9%,核心业务增长10%。
其中,ATD部门(Advanced Therapeutics Division,先进疗法)增长将近30%。
ATD由NASD(Nucleic Acid Solutions Division)和BioVectra组建而成,覆盖多重核酸产品类型,能够提供从克到数百公斤的API生产能力。
ATD部门GLP-1相关收入同比增长超70%,且约75%的可用产能已经被锁定。
AMG事业群营收3.46亿美元,同比增长6.8%,环比增长0.6%核心业务同比增长7%。
受益于半导体行业的高景气,其PFAS业务增长20%。
ACG事业群营收7.86亿美元,同比增长5.6%,环比增长3.6%,核心业务增长5%。
看起来,基本都还好啊。
逆子?不存在的。
我知道了,一定是中国区不行了!
PART.03
“中国,行!”
截至撰稿时,还没看到10-Q文件,因此只有PPT里面大致的数字。
不过,我们可以看到,本季度美洲区增长10%,欧洲区增长2%,亚太区增长9%。
有小伙伴要说了,你这亚太区不包含中国吧?
注意看左边,“...亚太区(包括中国)增长强劲”!
这一点,在财报会上管理层的发言也得到了印证:
“中国增长9%,远超我们持平的预期”
这还没完,还有更劲爆的。
“重要的是,我们在几乎没有中国刺激政策红利的情况下实现了这一业绩,并看到这一势头将持续到年底。”
大家还记得2026Q2的时候安捷伦表示自己仍然看好中国机会,你看看,人家说的没错啊。
倒是欧洲区,喂,你这个2%是在搞什么...
那么,究竟什么让投资人望而却步呢?
PART.04
“也许”
答案是我也不知道。
别急着骂...我总结了下有3个潜在的风险点,供大家参考。
第一,政府与学术需求不足。
剔除中国后为低个位数增长,总体萎缩3%。
这说明政府与学术的资金仍然承压,对未来安捷伦的增长造成了不利预期。
第二,关税退税不可持续。
本季度的EPS里面有0.06美元是美国关税退税造成,对,就是特朗普收了又被最高法强制退税的那档子事。
但是,这种正向拉动随着退税完成就没了。
这个...我倒是觉得安捷伦多虑了,“万税爷”有的是想法和力气。
第三,中东冲突与存储芯片需求持续构成成本压力。
这个...没办法解决。
PART.05
最后
好了,本次安捷伦的财报咱们就大概看到这里。
从总体来看,安捷伦的表现还是非常亮眼的。
而且,对于全年也相当的乐观。
另外,安捷伦也提到了“万税爷”产业回流大政方针的影响。
2026Q3已从全球前10大药企中的5家获得首批回流订单。
MAGA=Make Agilent Great Again了属于是。
好了,今天的瓜我们就先吃到这里,明天的瓜我们明天再吃,散会!
END
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
