


他们为什么敢花这么多钱?
硅谷和华尔街,谁看错了 AI?
华尔街越来越相信 AI 有泡沫:资本开支太大,编程之外没有第二个大应用,市场已经把芯片和存储公司的盈利当成周期顶部来定价。产业链却在同一时间签下几十 GW、用自己的信用兜底、继续上调资本开支。两边看到的是同一组数字,分歧出在怎么往前推。华尔街的眼光也许过于静态了,它在 Chat 时代低估过一次,很可能在 Agent 时代再低估一次。打个比方,热兵器刚出现时,一家顶级兵工厂有三种变现:把枪卖给冷兵器军队,扶持一支新军队分战利品,或者自己带兵去拿城池。市场今天只给第一种定价。当然,硅谷也可能错在路径上,2000 年的互联网目的地全对,需求却晚到了五年。
2026 年 9 月 5 日 · BEDROCK AI memo
最近看 OpenAI、Anthropic 和整个 AI 产业链的投入,我们越来越想问一个问题:硅谷和华尔街,到底谁可能看错了?
一边在追问,今天这些收入怎么支撑如此庞大的算力投入;另一边却在不断签长期合同、开发新芯片、建设数据中心,生怕几年后算力不够。两边当然都不是铁板一块,但两种思路之间的距离值得琢磨:一边从眼前的收入判断投入,另一边在为一种还没有充分出现的生意做准备。
一、华尔街的怀疑很有道理,但产业界都看错了?
先站在质疑者这边想一想。
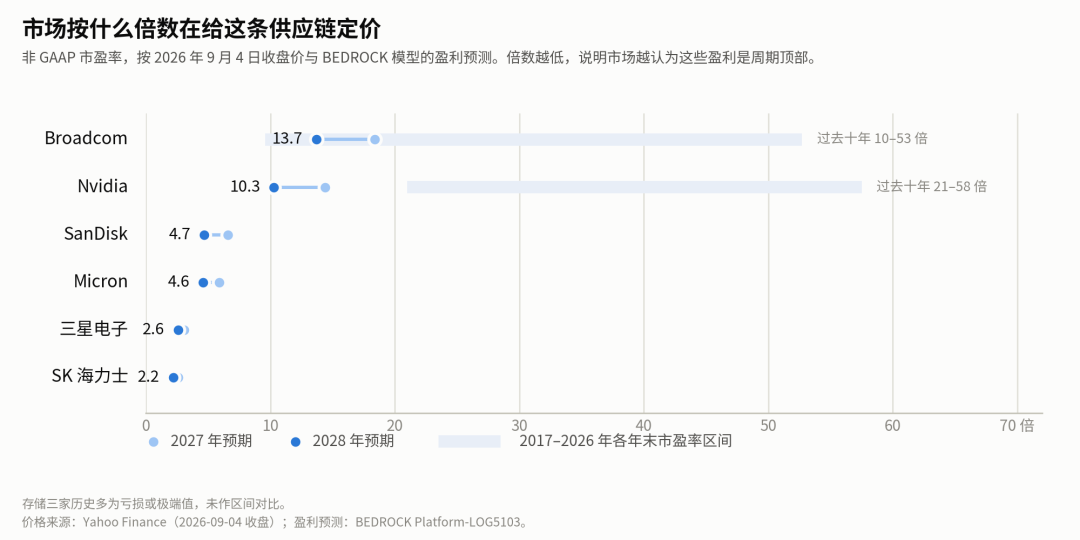
过去两个月,"AI 有泡沫"越来越接近共识,理由并不玄:资本开支太大;除了编程没有第二个同等量级的应用;收入增速在放缓。市场已经用价格投了票:6 月底开始的下跌,七个交易日抹掉半导体板块约 1.5 万亿美元市值,存储股一度跌进技术性熊市,Micron 至今仍比高点低约两成。到 9 月 4 日收盘,按我们模型的盈利预测,Nvidia 对应 2027、2028 年的市盈率只有 14 倍和 10 倍,是它过去十年从没有到过的水平;Broadcom 18 倍和 14 倍,2024 年以来因为 AI 给的那段溢价基本被收了回去;存储更极端,按 2027 年盈利,Micron 6 倍、三星 3 倍、SK 海力士不到 3 倍。这些倍数背后是同一个假设:这些盈利是周期顶部,赚完这一轮就没有了。7 月 9 日,标普把 Oracle 降到 BBB-,离垃圾级一步,理由是它 6,380 亿美元合同储备里一半来自 OpenAI 一个客户。Yahoo Finance PPC Land
这些质疑每一条都有数据。OpenAI 约 10 亿周活,付费的只有 5,000 万出头,年化收入约 400 亿美元,2025 年经营亏损 209 亿。Anthropic 年化收入 7 月底到了 650 亿,但每月新增的年化收入已经连续一个季度停在 90 亿左右。两家合计约 1,050 亿美元的收入,对应 45GW 上下的算力承诺,按每 GW 400 亿美元上下的建设成本,是接近两万亿美元的资本开支。五大云厂商 2026 年资本开支将近 7,000 亿美元,比去年高八成,债务占资本开支的比例从两年前的 9% 升到 32%。CNBC FactSet
而且 AI 不是开发完以后多卖一份几乎没有成本的软件:每次完成工作都要消耗算力,硬件会折旧,新一代芯片又会压低旧设备的价值。按 Morgan Stanley 的测算,一座 1GW 的 GB300 数据中心一次性投入约 390 亿美元,每年折旧加电力运维约 76 亿。所以怀疑的重点不必是"AI 有没有用":AI 完全可能很有用,但客户付的钱不够多、来得不够快,不足以让这一轮所有投资者都拿到好回报。 这套质疑是成立的。
可是把视线转回产业界,另一个问题就出现了。
9 月 2 日 Broadcom 的电话会上,Hock Tan 说未来两年要向这几家客户出货 3,500 亿美元的 AI 半导体,2028 财年 AI 收入约 2,300 亿;这家公司过去的风格是宁可少说。一周前 Nvidia 报出 962 亿美元的季度收入,账上挂着 2,790 亿美元的采购承诺,8 月中旬还为 OpenAI 俄亥俄的 8GW 项目提供最高 1,050 亿美元的融资支持。向来保守的台积电,7 月把 2026 年资本开支指引上调到 600 至 640 亿美元。Dario Amodei 今年 2 月把这笔账说得很直白:算力是按未来的收入提前买的,如果按一万亿美元的收入去买,收入却没有到,"地球上没有任何力量能阻止我破产"。他清楚赌注有多大,还是签了 15GW 以上的长约。Broadcom 3QFY26 Tom's Hardware
如果只有 OpenAI 和 Anthropic 在激进扩张,还可以说是两位创始人在豪赌。但为什么 Nvidia 要用自己的信用给客户兜底,为什么持重的 Broadcom 会给出这样的指引,为什么台积电最终也被说服了?台积电看得到所有客户未来 12 到 18 个月的晶圆需求,Broadcom 拿的是预付款,这两家是整条链上信息最全、也最不像赌徒的公司。产业界当然也会集体犯错,投资、采购和融资相互交织,会放大同一份乐观;但把这一切归结为"大家都是赌徒",又太轻易了。
集体下注不能证明他们一定正确,却值得我们认真问一句:他们眼里的未来,和我们正在计算的未来,是不是根本不一样?
二、华尔街的眼光可能过于静态了?
研究一家公司,最自然的方法是看它现在卖什么,有多少客户,单价多少,再给未来几年一个增长率。对业务边界稳定的公司,这套方法很有用。对 AI,它会漏掉最重要的变化:模型公司卖的就是能力本身,而这个能力还在不断进步,每上一个台阶,公司能做的生意就会跟着变,不只是原来的产品卖得更多。
双方看到的是同一组数字,分歧就出在这里。华尔街用今天的产品形态能触及的市场推 TAM,再用最近几个月的收入斜率往后延,等于默认了模型公司明天赚的钱,还是来自今天这些产品。
这个算法已经错过三次。2023 年说 20 美元的订阅养不起 GPU;2024 年说预训练撞墙、模型趋同、只剩价格战;2025 年说 1.4 万亿美元的承诺对着 130 亿的收入太荒谬。每一次都被下一个能力台阶推翻。它也说对过一件事:套壳没有护城河。这句话到今天仍然成立,只不过它的含义是价值留在了模型层,而不是模型层没有价值。
最有说服力的是 Chat 这一次,因为华尔街说对了一半。只看最早的 Chat 形态,结论很自然:大部分人免费用,少部分人付 20 美元,做不了多大。事实也确实如此:付费用户只占周活的 6%,免费用户把混合毛利率拉低约 20 个百分点;消费级 Chat 的参照物是搜索和社交,Google 和 Meta 用二十年把三十多亿用户做成合计五千亿美元量级的广告收入,这已经是消费互联网的极限。用这个框架算 AI,怎么算都算不到万亿。
错的是另一半。同一时间 Anthropic 走了另一条路:九成以上客户是企业,八成以上收入来自 API,编程一项占了实验室 API 收入的七成。它的年化收入从去年底的 90 亿美元涨到 7 月底的 650 亿,二季度调整后经营利润首次转正,5 月年化收入超过了 OpenAI。按每 GW 算力换回的收入算,Anthropic 从去年的约 160 亿美元涨到今年年中的约 360 亿。同样一 GW 算力,消费级聊天变现不到 100 亿美元,API 和编程 Agent 能变现 360 亿以上。CNBC
问题不是少估了几个百分点,而是少算了几种生意。
从 Chat 到 Agent,变化也不只是软件变好用了。聊天时是人提问、模型回答,人的注意力限制着使用量;Agent 把执行过程接了过去,一个人可以同时安排几份工作。决定需求的就不再只是"多少人愿意买一个账号",还包括"有多少工作值得交给它",以及那些原来太贵而没有发生的需求。
今天的怀疑,是同一个算法的新版本:"ARR 线性化"被读成增长到头,"编程之外没有第二个应用"被读成天花板。
先看第一条。Anthropic 的年化收入从 90 亿到 650 亿,按月度新增算,年初每月增加 35 亿左右,2 月到 4 月初升到 90 亿上下,之后就停在 90 亿上下。用增长率看是减速,用绝对增量看是一条直线。这个观察值得认真对待:按 token 卖 API、七成是编程,每月 90 亿左右的新增,大致就是这门生意现在的斜率。其中有产能限制的因素,Dario 5 月说"我们为一年十倍的增长做了很充分的计划,结果看到的是 80 倍",但产能也是按月线性上线的,改不了直线的结论。沿着这条直线外推,两家到 2030 年合计七千亿上下,够不上支撑几十 GW 所需的万亿级收入。VentureBeat
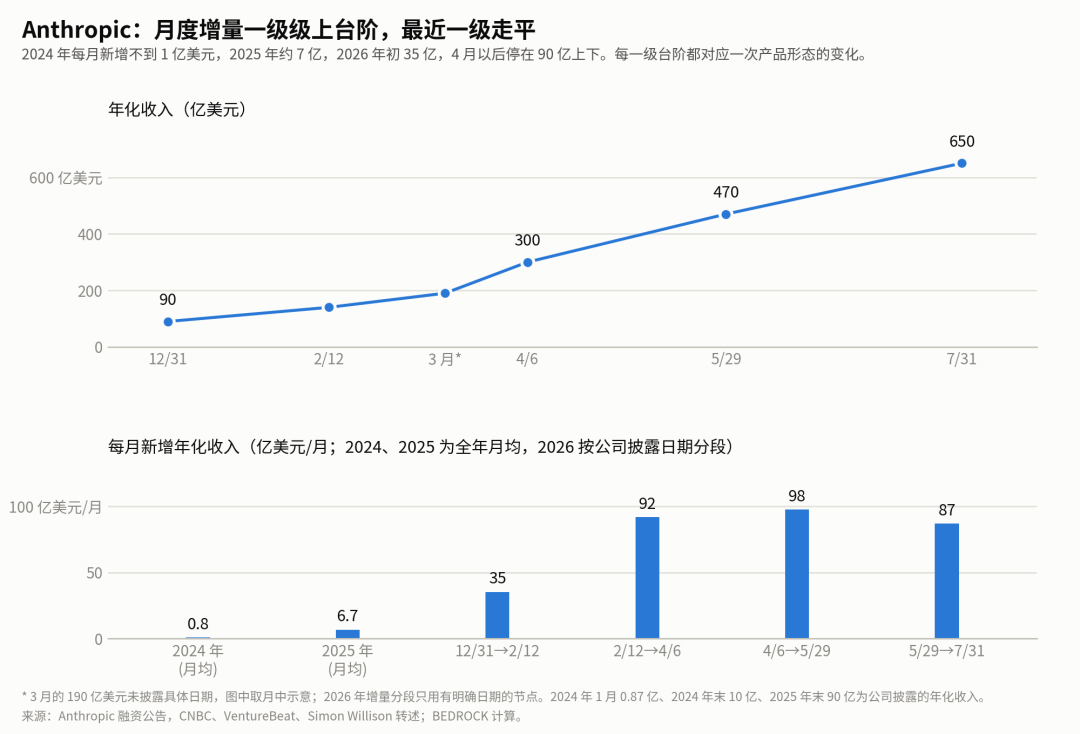
问题在于,这条直线的斜率是不是固定的。把时间拉长看,Anthropic 每月新增的年化收入在 2024 年不到 1 亿美元,2025 年约 7 亿,今年年初 35 亿,4 月以后 90 亿。它不是一条直线,是一段一段的台阶,每上一级都对应一次形态的变化:从聊天到 API,从 API 到编程 Agent,从个人开发者到企业。静态算法把眼前这一级当成终点。所以"ARR 线性化"说明的是按今天的形态做下去确实不够,但说明不了形态不会再变。分歧就收敛到一点:下一个能力台阶会不会来,来了以后商业模式会不会跟着变。
再看第二条。编程先跑出来,是因为它最容易验证、数据最充足,强化学习最先在这里闭环。这是第一个垂直行业,不是最后一个:实验室今年在强化学习环境上的数据预算超过 100 亿美元,是去年的十倍,法律、金融、客服、销售、研究的任务正在被同样的方法拆解。用"只有编程"定天花板,和 2023 年用"只有聊天"定天花板,是同一个错误。
华尔街的模型其实算得出这些。Morgan Stanley 7 月底的框架算出 GPU 租赁和模型 API 有 25% 到 50% 的增量 ROIC,市场却仍按周期股的倍数定价:分析师算得出回报,市场不肯为回报的持续性付钱,因为它默认这一级台阶之上不会再有台阶。当年不能把 AI 停留在 Chat,今天又凭什么确定 Agent 就是终点?
三、还没有被定价的两种选择
回到开头的比方。热兵器刚出现的时候,一家顶级兵工厂有三种变现的选择:一是把火枪火炮卖给还在用冷兵器的传统军队,按件收钱;二是扶持一支新的热兵器军队,跟着它分战利品;三是自己组建军队,直接去拿城池和国家。
今天的模型公司做的主要是第一种:把 token 卖给传统企业,企业自己想办法用。华尔街定价的也只是第一种。下一级台阶在哪里、每 GW 的变现还能往哪走,答案在后两种里:从结果中分成、扶持用 AI 重组的新军队,是第二种;自己下场,是第三种。
第二种:从卖枪到分战利品
先把一 GW 的账本摊开。下图按当前一代 GB300 数据中心整理,每层一年的数字,来源是 Morgan Stanley 7 月底的 GenAI ROIC 框架、SemiAnalysis 的公开访谈、Nebius 二季度股东信和几笔已披露的合同。图里没画的还有两层:一次性的建设成本,每 GW 390 至 500 亿美元,其中约 350 亿付给 Nvidia;以及中间的分销抽成,AWS Bedrock 对 Anthropic 的 token 抽 20% 到 30%,Nvidia 对 GPU 出租商则是担保最低租价、超出部分再抽 35%。
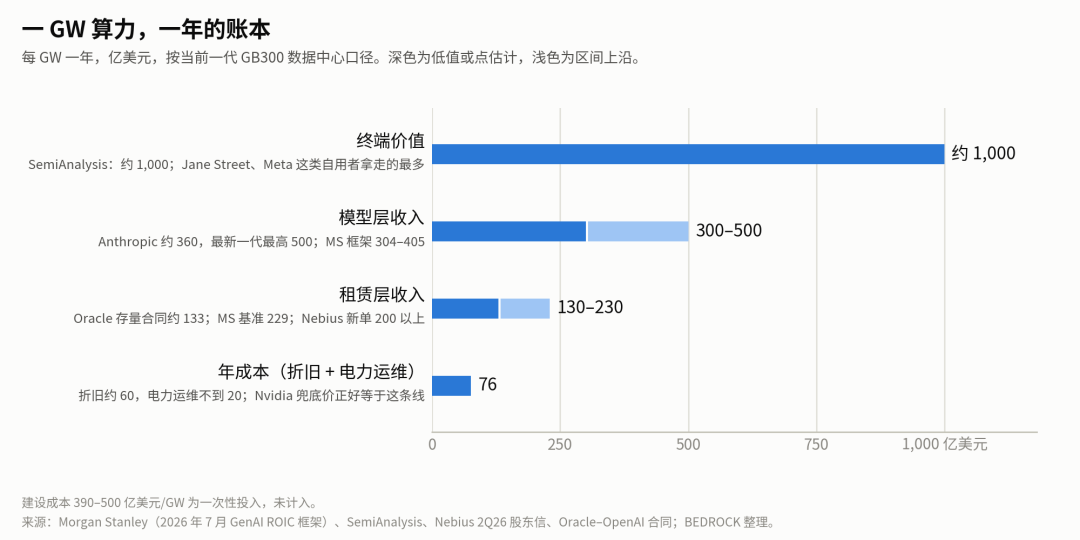
这张图最重要的是最上面那一条。一 GW 算力在终端创造的价值约 1,000 亿美元,模型公司今天只拿到其中的三成到五成,其余留在了用户手里。 Dylan Patel 的原话是:模型创造的大部分价值,到目前为止主要给了用户。他举的例子是 Jane Street 从 token 里榨出的价值远超 Anthropic 从它身上赚到的利润,Meta 靠广告算法几个点的参与度提升赚回的钱远超它付的 API 账单。Dwarkesh Podcast
客户买软件,通常先为使用资格付钱,再自己把它变成成果。如果 AI 能稳定完成一项工作,收费就有机会靠近结果:解决了多少客户问题,交付了多少通过验收的功能,促成了多少交易。最重要的变化不是收费名称,而是客户拿哪笔预算来付钱:一个开发工具面对的是软件预算,一项完成的软件开发服务,面对的是原来的研发和外包预算。
起点已经出现。OpenAI 的 Instant Checkout 向完成交易的商户收费,OpenAI 没有变成零售商,却开始从交易中取得收入;它的 CFO 今年 1 月写道,随着 AI 进入科研、药物发现和金融建模,"授权、基于知识产权的协议和按结果定价,将分享创造出来的价值"。Anthropic 5 月推出的金融服务 Agent 模板,覆盖客户身份审查、月末结账这些具体流程,用户是 Citadel、纽约梅隆和凯雷这样的机构,产品已经在靠近具体的工作和具体的预算。OpenAI Anthropic
"扶持新军队"也已经开始。OpenAI 今年 5 月牵头成立了部署公司,TPG、Advent、Bain Capital、Brookfield 等出资 40 亿美元以上,收购了 Tomoro 约 150 名前向部署工程师,专门陪企业把 Agent 送进生产;Anthropic 和 Blackstone、Hellman & Friedman 合建了 Ode,承诺资本约 15 亿美元。结构是一样的:实施费和所建产品的收入分成进合资公司,token 照旧进实验室的账本,实验室出的是模型、品牌和一部分股权。
更像兵工厂的其实是 Nvidia,它在更下面一层做着同一件事,而且做得更早。除了把芯片卖给几家大云,它还在扶持一批新的 GPU 出租商:给 CoreWeave、Nebius 这类公司投钱和订单,给它们担保每 GPU 小时 2.12 美元的最低租价——这个数字正好等于一 GW 每年 76 亿美元的成本回收线——再从租价超出的部分抽走 35%。第一节问过为什么 Nvidia 要用自己的信用给客户兜底,这就是答案:它卖的不再只是一次芯片,而是先垫军饷、再分战利品。按 Morgan Stanley 的测算,2027 年新增的二十几 GW 若按每 MW 2,000 万美元签出去,对应五千亿美元量级的租赁收入池,Nvidia 能从中拿走约四分之一。兵工厂开始给新军队发军饷,换的是战利品的分成。
定价权最终跟着稀缺走:中端智能会被开源模型商品化到十分之一的价格,而只有前沿模型能做最难、最值钱的那部分工作,前沿的定价就会向终端价值靠拢。SemiAnalysis 预计 Anthropic 的混合变现到 2027 年底会从每 MW 5,000 万美元走到 7,000 至 8,000 万。这一种变现的参照物从软件和广告换成了工资单:美国 2025 年雇员总报酬约 15.73 万亿美元,AI 捕获其中 1% 是 1,570 亿,10% 是 1.57 万亿。
回到"几十 GW 怎么变成万亿"这道题:两家实验室已签的约 45GW,按今天每 GW 360 亿美元算是 1.6 万亿美元的模型层收入;如果变现向终端价值靠拢到每 GW 700 至 1,000 亿,同样的 45GW 就是 3 到 4.5 万亿。万亿不需要奇迹,它需要的是模型公司在这张账本里的份额从三成往上走,而这正是静态算法假设不会发生的事。
第三种:自己下场,AI 从被人使用的智力变成使用智力的一方
前两种里,AI 仍然是工具,只是从按件收费变成按战利品分成。让我们觉得想象空间大得多的,是第三种。
新灭霸!?一个响指,重排的不是半个宇宙,而是半个产业?Dario Amodei 与他说的"装在数据中心里的天才国家"。图:The Information / Getty Images
过去我们默认,OpenAI 和 Anthropic 负责创造智能,再把智能卖给全世界,接下来要靠企业改造流程、培训员工,才能把它用起来。只要这一步走得慢,AI 的深度使用就会受限。可为什么一定要等所有人都学会?
拥有最好工具的公司,也可以亲自使用这套工具。与其逐个教会客户怎么做,不如把事情做好,再把结果卖给他们。
一家小企业需要开发和维护内部软件,它未必愿意研究模型选型和 Agent 编排,更不想为此招一个 AI 团队;假如服务方直接接下需求,完成开发、部署和维护,它买的就是软件服务,而不是 AI 课。客服、财务运营、营销内容和部分专业分析都是同一个道理。困难没有消失,但解决困难的人变了:原来每家客户都要摸索一遍,现在可以由一家把数据、流程和验收办法做成可复用的服务。
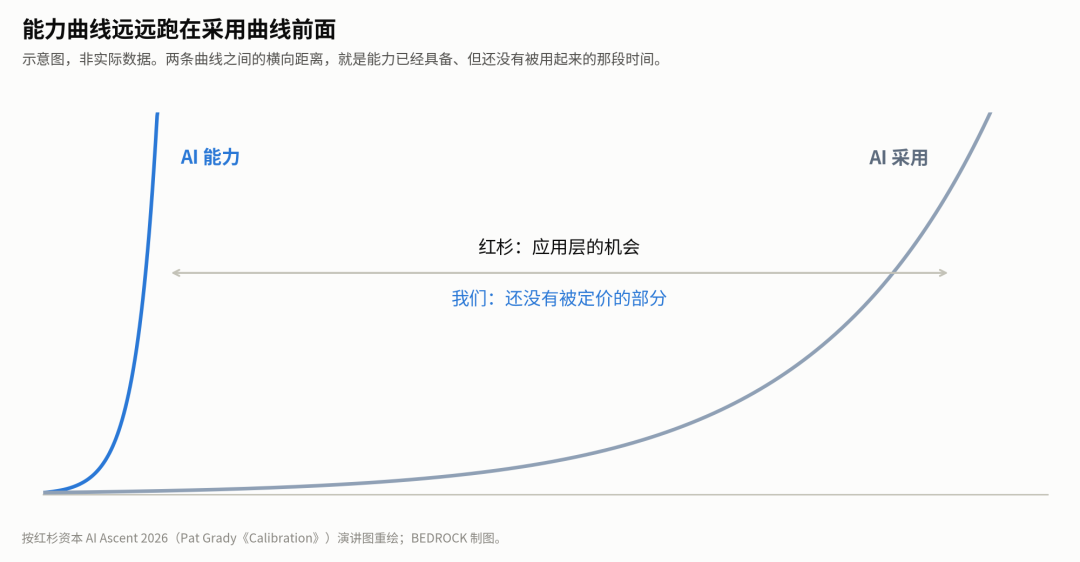
红杉把中间的空当叫作"应用层的机会",我们把它叫作还没有被定价的部分
红杉资本今年 4 月 AI Ascent 大会上的这张图,把这个局面画得很清楚:能力曲线已经竖起来了,采用曲线还在缓坡上。红杉把中间的空当叫作"应用层的机会",意思是要靠一批应用公司把能力翻译成产品,慢慢教会每一个行业。我们的看法略有不同:这段空当会被两种力量同时填上,一种是造模型的公司自己下场把事做完;另一种是竞争,先用上的人打败没用上的人,剩下的人被逼着用起来。
先说竞争这一种力量。新技术的扩散,历来不靠教会旧技能的人。热兵器没有靠说服弓箭手和骑士:马穆鲁克骑兵把火器视为不体面的武器,1516、1517 年两仗被奥斯曼的火枪火炮打垮,埃及就没了;德川日本限制火器两百多年,直到黑船到来。反对火器的人从来不说它打不死人,说的是它不体面、不可控、破坏既有秩序,和今天说 AI 幻觉、不安全、不合规是同一类理由,也同样决定不了结局。
火器碾压对手靠的是两件事:一个长弓手要练十年,一个火枪手几周就能上阵,它把十年训练才有的能力变成了按数量供给的东西;再加上排队轮射、常备军这些配套的组织,光买了炮不改组织的军队照样输。对应到 AI 都成立:算力把十年训练才有的智力变成按 GW 供给的东西,而买了 Copilot 席位却没有重组工作流的企业,就是买了克虏伯炮的北洋水师。由此还能推出一个可以检验的判断:AI 的渗透速度会按行业的竞争烈度排序,而不是按技术适配度排序,软件、交易、电商、媒体这些每天在打仗的行业最先,法律、医疗、教育、政府这些有牌照墙的行业最慢,直到出现它们自己的黑船。
再说另一种力量,兵工厂自己带兵。历史上,兵工厂几乎从来没有走到这一步:铸炮的人不带兵。带兵的商人倒是有过一个,东印度公司,一家贸易公司到 1803 年养着 26 万人的军队,是当时英国陆军的两倍,拿下了整个印度。这一轮造武器的实验室正在做类似的事,而且最先发生在实验室内部。按 Dylan Patel 的估算,实验室的算力大约四到五成用于对外推理,一成左右用来训练下一代发布模型,剩下的全是研发,在试各种还没有名字的东西。这些公司最大的一笔算力开销,既不是服务今天的客户,也不是做下一个版本,而是在找下一种产品、下一种商业模式;用今天的收入去衡量这部分算力,本来就衡量不了。Dylan 还观察到,实验室正在把推理算力挪回内部研发,因为内部部署产生的价值超过了对外卖 token。
内部自动化走到哪一步,几家公司自己说得很清楚。Dario 今年 2 月说,从需求到上线不再需要人写代码的端到端编程自动化"在一两年内"会实现,他在达沃斯转述工程负责人的话是"我不写代码了,我让 Opus 干"。OpenAI 这周发布的 GPT-6 Astra,第一次在没有人持续干预的情况下自主找到了未知的安全漏洞,Altman 说这是"第一个真正在有意义的层面上发明新东西的模型"。Fortune
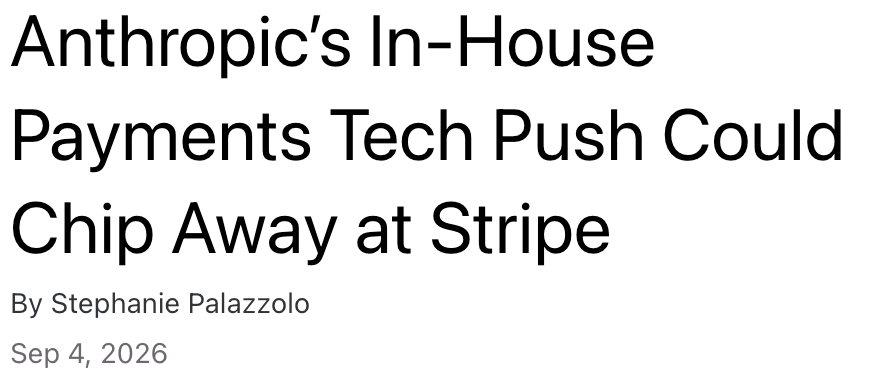
The Information 2026 年 9 月 4 日报道,记者 Stephanie Palazzolo
一个更小也更具体的例子,是 9 月 4 日 The Information 的报道:Anthropic 在推进自建支付技术,可能削弱它多年的支付服务商 Stripe 的地位;招聘信息显示它在评估支付、计费、税务、资金管理这些系统哪些要自建,有一个岗位的描述是"构建尚无供应商为我们打造的生产级金融应用"。成熟公司长大后都会自建一部分财务系统,这本身不算大新闻;关键在条件:它的业务"扩张速度已经超过了支撑它的流程和系统",而它手里恰好有最强的编程 Agent。当自建一套系统的边际成本降到很低,"买还是建"的答案就会变,模型公司亲自下场碰到的第一批行业,很可能就是自己的软件供应商。The Information
模型公司当然不必拿下每一座城池。现实的做法是选择性进入:软件、数字化运营和可核验的专业服务最先;再往前,假如模型公司能参与发现一种药物、设计一种材料,它不需要自己建药厂,可以和行业伙伴合作,把成果变成授权、里程碑付款或收入分成,那又回到了第二种。这条逻辑有一个前提,前沿模型要始终保持明显优势;若通用模型很快变得便宜而相近,稀缺的反而是行业数据、客户关系和交付经验,价值就会更多留在应用公司手里。但只要前提成立,我们给它估的就不再是一项产品,而是一种能够不断进入新业务的能力。
一旦 AI 成为使用智力的一方,账本的参照物就从工资单换成了新增的 GDP。Dario 在《Machines of Loving Grace》里估计,强 AI 普及之后经济有可能维持每年 10% 到 20% 的 GDP 增长,而今天的发达经济体只有 2% 到 3%,支撑它的是"一个装在数据中心里的天才国家"。
这个"天才国家"有多大,可以算出来。Dwarkesh Patel 算过一笔账:前沿算力每年增长四到五倍,达到同等能力所需的算力每年下降三倍,两者相乘,前沿实验室的"有效 AI 人口"每年增长十倍,OpenAI 今年大约相当于一千万个 AI 劳动者,明年一亿,后年十亿。Dylan 的对应估算是一 GW 算力大约能支撑一百万白领的工作量,按每人十万美元的产出就是一千亿美元,这也是账本里终端价值那一行的来源。这是粗算,不能真当成十亿个员工,但它把一件事说清了:这些公司买的不是给现有客户用的服务器,而是一支还没有名字的劳动力。 两家 45GW 上下的承诺,对应的是几千万人规模的白领工作量;用今天的 API 收入去衡量这笔采购,量的只是这支劳动力现在被雇出去的那一小部分。
至于流传的"最后只剩一家私营公司",那是投资人 Gavin Baker 在 All-In 播客上转述的"听人说",Anthropic 的研究员 Sholto Douglas 称其"完全不实",Dario 的回应是把"集中还是分散"称为伪命题(但不可否认,这也许就是Dario的真实想法?)。我们不需要推演到那个极端;但这条逻辑即便只在少数高价值领域成立,也已经远远超出聊天订阅、甚至 Agent 的市场了。Yahoo Finance
把时间轴拉到三百年,会看得更清楚。红杉的 Konstantine Buhler 在同一场大会上放了两张图,画的都是"为人类服务的工作"由谁来完成:上一张是体力,下一张是认知。
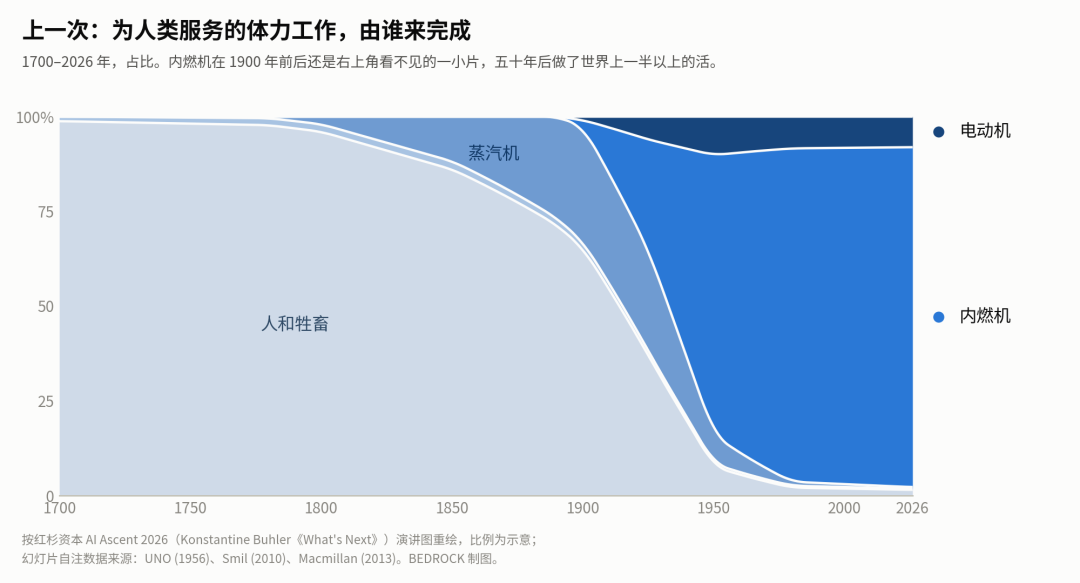
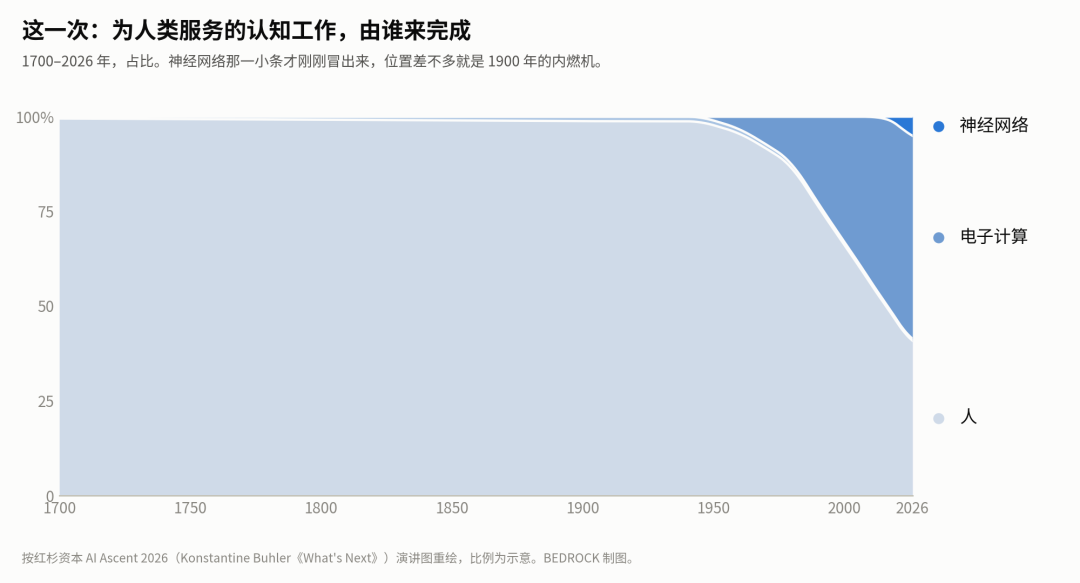
上一张图里,1700 年以后的一百多年几乎全是人和牲畜,蒸汽机用了一百年才爬到两成,内燃机在 1900 年前后还是右上角看不见的一小片,五十年后它做了世界上一半以上的活,今天接近九成。下一张图里,电子计算从 1950 年起拿走了一大块,而神经网络那一小条才刚刚冒出来,位置差不多就是 1900 年的内燃机。Buhler 的说法是,不远的将来地球上 99.9% 的认知工作将由机器完成,"这会很像工业革命,只是大得多、快得多"。
数字可以商量,方向不难理解:如果这两张图的规律成立,由 AI 而不是人来完成大部分认知工作、生产大部分智能的时代,才刚刚开始,今天争论的这几十 GW,是那一小片的第一批产能。 这两张图还有一层提醒:蒸汽机也曾经是新东西,最后被更新的东西替代了。台阶不会停在哪一家公司脚下。
这时再回看算力需求,理解就不同了。算力既可以服务今天的客户,也可以研发更强的模型,还可能被模型公司投入自己经营的业务。它对这些公司不是服务客户的成本,而是生产资料:谁握着最多的前沿算力,谁就握着最多的"人手"。 这也解释了几件用静态算法看不懂的事。
第一件,为什么不像普通软件公司那样按需租云,而要签十几 GW 的长约、自建数据中心:按 Morgan Stanley 的测算,租算力做 API 的税后利润率是 25%,自有算力做 API 的 ROIC 是 46%,而且只有租算力这一档在 token 降价时会亏钱;Anthropic 拿成本更低的 TPU 和 Trainium,OpenAI 做 Stargate,都是把每 GW 一两百亿美元的租金变成 76 亿美元的自有成本。算力一旦是生产资料,就没有人愿意一直租。第二件,为什么收入还没到就先签算力:数据中心要两三年才能建成,今天签下的算力,决定的是两三年后收入的上限。第三件,为什么宁可过度投资:这是赢家拿走大部分的市场,少投的代价是出局,多投的代价是稀释或一个难看的季度。Dario 说的一万亿和破产,讲的正是这个赌注的规模。
他们敢花这么多钱,因为在他们的账本里,算力是军队,不是成本。
四、谁可能错了,接下来看什么?
回到开头的问题。华尔街在追问,已经看得见的生意能否支付眼前的账单;产业界在押注,未来能交付的工作会远远超出今天的产品。方向上,静态派已经错了三次;如果后两种变现里哪怕一种部分兑现,今天把芯片、存储和云厂商的盈利当成周期顶部来定价,就是把一次结构性的迁移当成了一次库存周期。
但硅谷也完全可能是错的,至少在这一轮是错的。 前面讲的是台阶来了以后生意会怎么变,没有讲它会不会按时来。上一次互联网革命就是这样输的:目的地全对,电商、搜索广告、云计算后来都成了万亿级的生意,但 2000 年那一刻成熟的模式一个都没有落地,估值却已经按落地以后的世界定好了。当时支撑资本开支的是一句话,"互联网流量每 100 天翻一番",实际只是每年翻一番;按这句话铺下去的光纤,到 2002 年只点亮了几个百分点;朗讯、北电给客户的上百亿美元供应商融资,在客户倒下时变成了自己的坏账。
今天每一样都有对应物:把一年 80 倍这种增速当成常态往前排的产能,Nvidia 给 GPU 出租商的租价兜底和给 OpenAI 的 1,050 亿美元融资,2027 到 2028 年集中落地的几十 GW。第一节说台积电和博通最不像赌徒,这里要补一句:它们看到的是客户的订单,而客户的订单是按 80 倍外推排的;2000 年康宁和北电看到的,同样是订单。
停滞会以什么形态出现?两种。一种是 Agent 迟迟无法普遍推广。我们在《广度已经铺开,真正用深的仍是 1%》里写过,Ramp 的账单显示中位企业每名员工每月只花约 12 美元,头部 1% 花 7,400 美元;如果这个 1% 三年后还是 1%,能力曲线和采用曲线之间的空当就填不上,而第三种变现又还没长出规模,算力就会先于需求落地。另一种是编程和 Agent 之后找不到第二个大需求:强化学习闭环停在编程,法律、金融、客服都只是试点,月度增量在 90 亿这一级停上两年。
两种形态的结局相同:投资周期错配,供过于求。2027 到 2028 年落地的产能靠债务、租赁和供应商担保融资,一旦落地时每 GW 变现不升反降,租价会先跌破兜底线,再传到 Oracle 和 GPU 出租商的信用,最后传到 Broadcom 那 3,500 亿的出货指引,因为那份指引是按客户的计划排的。H100 的租价从 2023 年的每小时八美元跌到 2024 年底的两美元,是一次小规模的预演。这一轮和 2000 年的区别在于利用率是满的、供给有瓶颈,而且光纤埋下去能用二十年,GPU 五年就折完,过剩产能会自己出清,所以即便停滞,也更像两三年的急剧下行而不是十年的冬天;但对按周期顶部盈利定价的供应链来说,两三年已经足够疼。Latent Space
现在没有结论,也不该有。"谁错了"最诚实的答案是:产业界大概率对目的地,华尔街可能对路径,而路径上的错误足以让第一轮出资人出局,铁路和光纤都是这样。从现在的估值出发,两边的赔率并不对称:路径上的风险已经写进了 10 到 15 倍的远期倍数,目的地上的可能性没有。但赔率不等于确定性。这也是我们看这条供应链的方法:目的地决定方向,路径决定仓位。
所以要盯的是换挡的信号,收入和倍数这些水平量告诉不了我们台阶在哪。具体是七盏灯,四盏往上,三盏往下。
往上的四盏。 一是第二种变现启动,收费方式变了:成规模的按结果收费出现,OpenAI 的成交抽成、授权和知识产权协议进入财报口径,模型公司每 GW 变现从 360 亿往 500 亿以上走。二是第三种变现启动,模型公司真的下场:研发那四五成算力里长出一个不是"新版本"的新产品或新业务,Anthropic 自建支付这类"买还是建"的选择批量出现。三是竞争开始替代培训:某个行业里第一次出现没用 AI 的公司明显掉份额、被迫跟进,这决定 1% 会不会变成 10%。四是能力再上一级:编程之外第二个跑通强化学习闭环的行业开始贡献收入,Astra 这一级的模型持续产出可验证的新东西。
往下的三盏。 一是 Anthropic 的月度增量再停两个季度,且没有新的产品形态出现;二是产能落地时每 GW 变现下行,GPU 租价跌破 Nvidia 的兜底价,Nebius 这类新签合同的单价回落;三是供应商融资的比重继续上升而客户现金流没有跟上,Oracle 和 GPU 出租商的信用利差走阔,这是 2000 年最先亮起来的那盏灯。
华尔街问的是,卖聊天工具和 Agent 怎么会需要这么多算力;也许应该再往前问一步:如果这些公司最终不只帮助世界使用智能,还会亲自用智能做生意,我们今天计算的,到底是不是它们准备进入的那个市场?
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
