


三绿科技创业板IPO:研发只有2.27 却包装成“全球第一”来募资 18.29 亿!
"人有多大胆,地有多大产。"这句话本来形容的是一种不顾客观规律、只靠嘴说的浮夸风气。凌通社把三绿科技这份创业板IPO说明书从头到尾读一遍,发现我们的投行的战略编辑水平确实高,公司的六个疑点——市场地位、募资规模、研发投入、股权结构、资金流向、产能规划——表面互不相关,拆开看其实是同一件事的六个侧面:先把嘴张到多大,再倒逼产能、募资、估值往那个方向去凑。
本质上,这份 IPO 说明书共用同一个骨架叙事:一份自费定制的某咨询公司的"全球第一"报告,倒逼出一个逼近全球市场总量的产能计划,一个是净资产四倍的募资规模,然后推理出巨额募资和需要补充几个亿流动资金。但每一项都指向同一个问题:胆子先张开了,产能、募资、故事才跟着往那个方向凑——投资者要为哪部分买单,公司自己先拿走了什么。
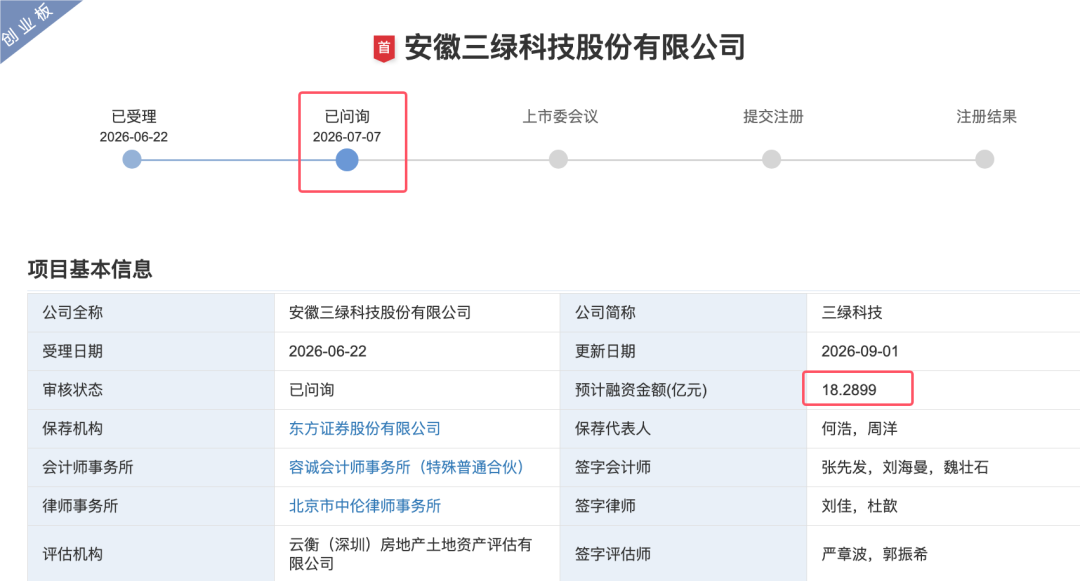
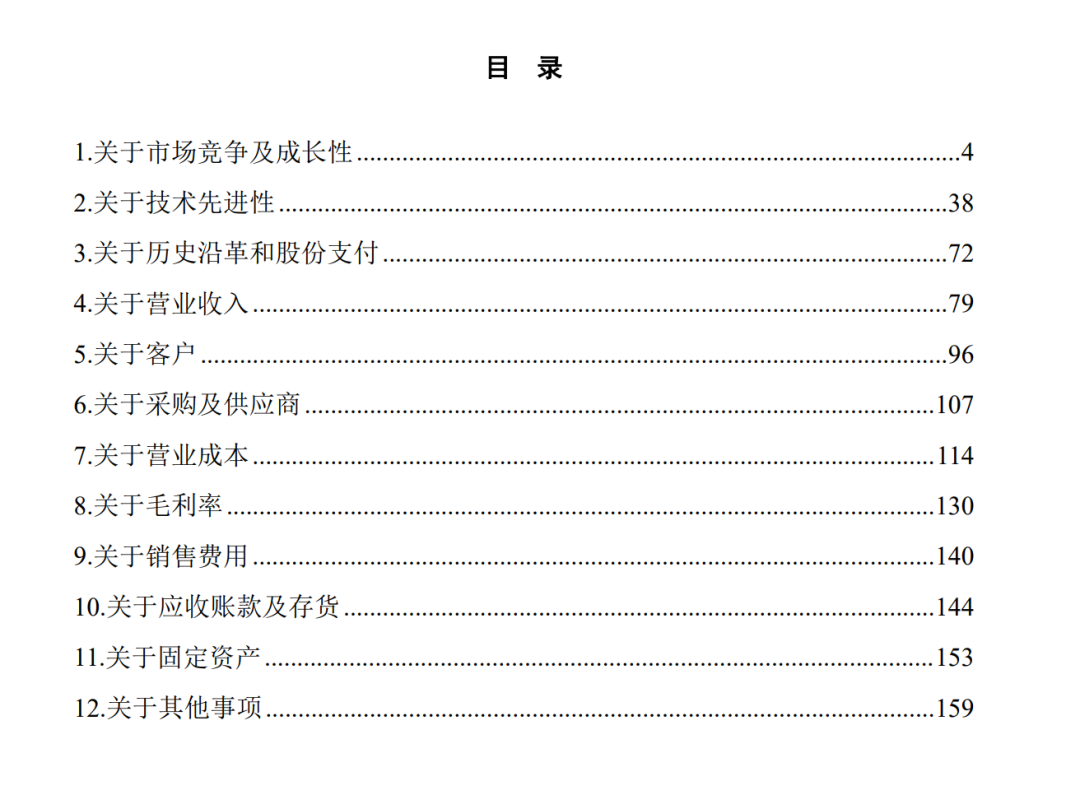
1 、IPO 说明书的 起点:"全球第一"是花钱定制的
这份 IPO 说明书的起点是先花钱定制一个报告把自己包装成全球第一。一份咨询报告把公司的行业地位叙述3个月内把公司包装成全球第一。然后一切按照全球第一的叙事铺成。
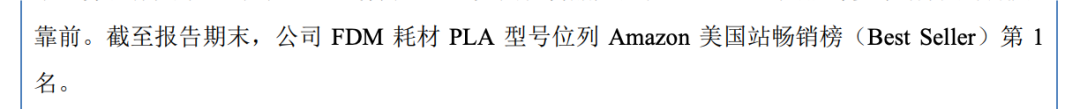
公司的IPO速度很快,2026年3月,三绿科技挂牌新三板时的《公开转让说明书》,关于市场地位只有一句话:"公司FDM耗材PLA型号位列Amazon美国站畅销榜第1名。"三个限定词——单品类、单国家、单平台,句句可查证。
而三个月后,创业板IPO 说明书变成:"根据灼识咨询数据,公司2025年位列全球消费级FDM耗材出货量第一、亚马逊平台市场占有率第一。
(19.57%),系行业龙头企业。"三个限定词全拿掉了。IPO 说明书上的小字承认"除向灼识咨询付费"——这份"全球第一"的报告,是公司自己出钱定制的。唯一可核实的Amazon渠道市占率表里,三绿19.57%对智能派18.11%,只差1.46个百分点,五家合计73.85%——这是个随时可能易主的市场,IPO 说明书却把这张诚实的表格和"全球第一"的结论捏在一句话里说。
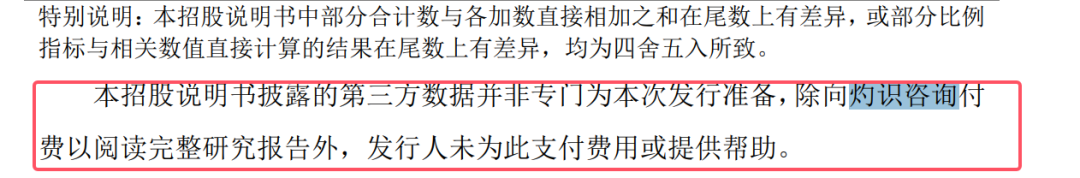
3 、搜索了一下说明书,总共有 18 个地方出现了根据灼识咨询的说法,三绿必须把自己抬到全球第一的原因,大概是业务目前不是特别科技的企业创业板上市必须是头部。根据港交所今年6月已公开点名同类问题——"市场地位夸大""行业排名刻意美化",2025年底香港证监会与港交所联合发函警示。三绿科技不受港交所管辖,但这套打法与被点名的案例逐条对得上。
4· 产能:新建产能是现有产能的近5倍,超过当前全球市场总量
|
项目 |
数据 |
|---|---|
|
2025年FDM耗材实际产能 |
18,603.5吨 |
|
2025年产能利用率 |
96.93%(已接近满产) |
|
募投新增产能:中山项目 |
50,000吨/年 |
|
募投新增产能:芜湖项目 |
40,000吨/年 |
| 新增产能合计 | 90,000吨/年,约为现有产能的4.84倍 |
|
灼识咨询口径:2025年全球消费级FDM线材总出货量 |
9.1万吨(91,000吨) |
这是最惊悚的一组数字:公司计划新增的9万吨产能,单独一项就已经逼近整个全球市场2025年的总出货量。IPO说明书对此的解释是,灼识咨询预测全球市场将从2025年9.1万吨增长到2031年150万吨,年复合增速59.6%——支撑这个近5倍产能扩张的,正是同一份公司付费委托的报告。如果这份增长预测不成立,新建的9万吨产能将面临严重的消化压力;如果成立,那么"全球第一"的市占率反而可能被自己的扩产稀释——因为全行业都在这个预测的驱动下扩产。
5 、· 募资:要4倍于净资产的钱
从报告预测到产能,公司才推理出达到这个目标要募资18.29亿元,对应2025年末归母净资产4.61亿元的3.97倍、总资产7.98亿元的2.29倍。公司资产负债率已从59.48%降至42.30%,母公司仅20.06%,2024年还分过1,002万元红——一家不缺钱、还在分红的公司,要拿走净资产四倍的募资额。
也是因为这份花钱买来的报告推测产能,两个产能项目合计10.38亿元,研发中心1.93亿元,数智化升级2.48亿元,剩下3.5亿元直接写"补充流动资金"——占募资总额的19%。公司账上负债率已经不高,报告期内经营现金流为正,这笔钱补的是什么样的流动性缺口,说明书没有展开说明。
6 · 研发:创业板里排不上号的投入强度
|
年份 |
2023 |
2024 |
2025 |
|---|---|---|---|
|
研发投入占营收比 |
3.85% |
2.96% |
2.27% |
三年逐级下降,2025年绝对额仅2,914.77万元。对照:2025年创业板全体研发强度约4.96%,科创板中位数12.61%。公司行业分类是C29橡胶和塑料制品业,问询函第2题直接问"关于技术先进性"。募投项目里"研发中心建设"要花1.93亿元——是公司2025年实际研发投入的6.6倍,钱先花在盖楼上。
7 · 控制人:一个人加五个持股平台,控着七成公司
实控人蒋昆直接持股48.69%,通过担任三绿管理合伙、三绿一至四号五个持股平台的执行事务合伙人,合计控制69.9956%。这五个平台的出资人几乎是一个家族:蒋昆之父蒋礼平、姑姑蒋福玲、姑父陈波平、姨妈陈丙玉和陈林玉、弟弟蒋伦,均为三绿管理合伙、三绿一号、三绿四号的有限合伙人。另一名持股10.73%的股东蒋香玲,也是蒋昆的姑姑。除去财务投资者和员工持股,公司实质控制权集中在蒋昆一人和他的直系、旁系亲属手中,没有第二大股东可以制衡。
8 · 分红与套现:报告期内,钱怎么流出公司
|
时间 |
事项 |
金额 |
|---|---|---|
|
2024年 |
现金分红 |
1,002.26万元 |
|
2024-12/2025-05 |
蒋香玲、程馨仪、三绿管理合伙老股转让给清波投资、张桂文,15.52元/股 |
1,833.35万元 |
|
2025-09 |
蒋昆本人老股转让给清波投资,26.00元/股 |
1,000.00万元 |
|
2025-12 |
授予蒋昆离职员工回购份额,按26元公允价确认 |
市值约1,430万元(一次性计入非经常性损益) |
三年内,实控人体系从公司现金分红+老股套现+股权激励合计取得价值约5,000万元,相当于同期公司经营现金流净额(1.57亿元)的三分之一。其中最值得注意的是深圳国资:高新投创投等四家深圳市属基金2022年以11.93元/股入股,2025年5月按15.52元(对赌回购公式价:本金+8%单利)部分退出,四个月后,同样是老股,蒋昆本人的转让价是26.00元——高出国资退出价68%。国资是在公司刚以23.28元完成新一轮增资三个月后,按折让33%的价格退出,IPO说明书未说明是否履行了国资评估备案程序。
接下来盯三件事:
一、深交所后续问询是否要求拆分"全球第一"的统计口径;
二、9万吨新产能的预售或客户承诺情况;
三、国资退出交易是否有国资交易平台的备案记录可查。
本文全部信息来源于新三板公开转让说明书、创业板招股说明书及审核问询函回复,仅为市场观察,不构成投资建议,不对公司及相关方是否违规作出认定,最终以监管机构审核意见为准。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
