


这公司,进步了!
各位读者好,我是villike,很高兴见到你们,之前我发的这篇文章,没看过的记得去看一下:离职了!里面的信息,说不定哪条对你就有用。
还有个事情要让你们了解:平台的推送规则会改变,你需要点击文末的“大拇指”和“心”型图案,才能确保我发文的时候,平台会推给你,如果你因为各种原因不点心,点个大拇指应该也是管用的。
开始前,先跟大家说个事情,昨天合作的券商跟我说,那个免5的佣金优惠政策,预计这个月底就结束了,未来还会不会有不一定,所以如果你需要低交易费用的账户,最近记得去弄一下,不然后面可能会后悔。
你在我的公众号后台输入开户,那里有详细的政策介绍和开户链接。
这篇文章,是我对格力2026半年报的分析,还有我下一步的交易决策。
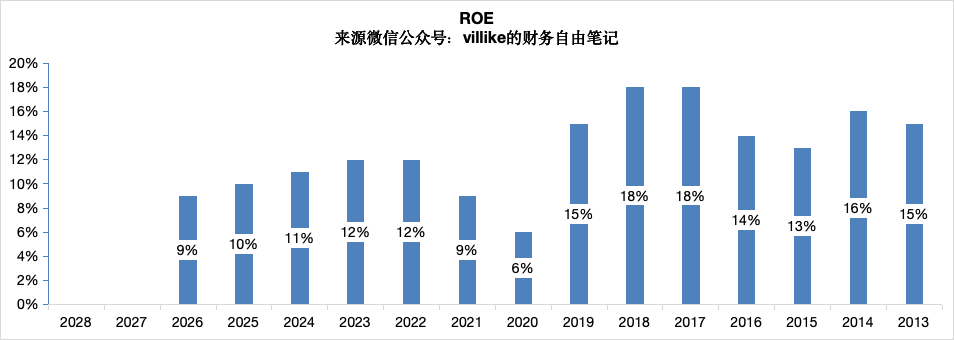
1、上半年,如果从最终经营成果来看,格力的表现只能说一般般,甚至从趋势来看,显得不太好看,ROE是9%,而且已经连续第四年上半年下滑,照这样下去,今年有可能达不到20%了。
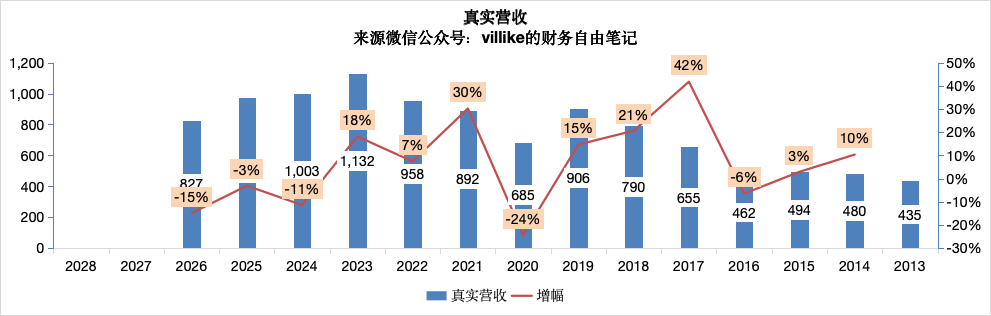
2、经过预收账款变化调节的营收827亿,下降15%,考虑到格力渠道模式最近一两年的改革(我过去的文章里讲过很多,后台回复格力就有),中间渠道商的重要性有所下降,真实的营收下滑应该远没有这么多.
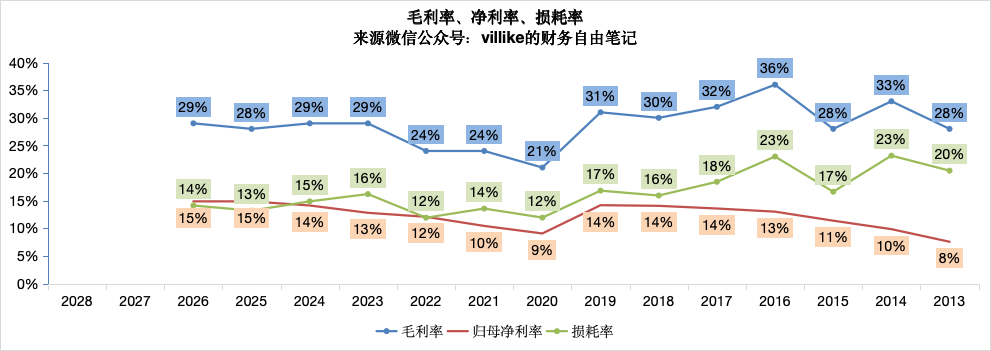
毛利率保持稳定甚至有所上升,但这主要是因为毛利率很低的其他业务大幅减少造成的,报表显示,消费电器毛利率下滑1%,这个比较能代表格力上半年毛利率的真实变化情况。
公平地说,虽然毛利率是下滑的,但在主业空调价格战激烈、原材料上涨的背景下,能有这样的毛利率结果,应该说是非常不错的,后面涉及到竞争优势的时候还会再提到。
销售费用51亿,下滑17%,占营收比6%,比去年还低了一些;管理费用增加5%;研发投入32亿,降低19%,占营收比4%;所得税还增加了29%。
这几个因素我大概说一下,销售费用下滑、营收下滑,我个人认为是一种比较理智的策略,比较不好的是销售费用上升、营收下滑,后者这种情况,多少有点“使劲也没用”的感觉。
当然,也要看这销售费用是立竿见影的“地推”,还是逐渐见效的“空推”,但不管是哪个,花了钱没看到效果,终归是不好的。
管理费用有刚性,但上升总归不是好事,好在数额比较小,年报时候再看,属于小事。
研发投入下滑是个要警惕的事情,不过考虑到格力一直以来对研发的重视,这个下滑暂时不用太担心,留待年报再来看。
所得税这个我没有去深入研究,但该交的税都是要交的,早晚而已,现在交了以后就少交,不需要在意。
这么一通算下来,损耗率基本保持一致,归母净利率维持在历史高位,放一张图感受一下。
经营现金流188亿,下滑34%,但远高于归母净利润127亿,不需要担心。
3、接下来,聊聊透过这份报年报,我对格力这个生意整体的观察。
从投入产出的角度来说,半年报显示,格力有应收预付大概200亿,存货260亿,生产性投资30亿,固定资产340亿,使用权无形商誉120亿,同时,大概有应付460亿,预收和其他应付等大概130亿。
这么算下来,净投入大概360亿,全年大概产出1700亿营收,270亿利润,相比于前几年有所下降,但在所有上市公司里,还是属于非常优秀的地位。
这里面值得一提的是,格力上半年应收有所上涨,但存货有更多下降,在建工程也在减少,这个生意最近的投入高峰期应该已经过去了。
从竞争优势的角度来看,虽然经营结果是下滑的,但格力的竞争优势是稳固、甚至有所增长的,至少从体现出的结果来说,是这样的。
比如,格力自从这几年提出10年包修以来,目前还没有在行业里看到全面的跟进,这种事情如果宣传得当,时间越久,对于消费者的认知影响越大,因为不管别的公司怎么宣传,为什么格力能做到的事情、其他家做不到(而且跟消费者利益是息息相关的),这个本身就是对产品品质的最好宣传。
还有,格力在空调业务上的竞争优势,在上半年得到了很好的展现。
上半年,国内家用空调批发和零售分别下滑6%和13%,而格力的消费电器业务下滑是3%,这个3%里面还包含了空调以外的家电,以及大幅下滑的国外的部分,可想而知,国内空调的表现,大概率是更好的。
还有,这样的业绩,还是在国内空调销售价格带明显下移的背景下实现的,年报里说了,国内零售2100元以下机型占比已经上升到54%,而格力的主力机型不在这里面。
简单点来说,格力凭借自己的技术、品质、售后以及由此形成的口碑,在上半年展示了很好的业务竞争优势,数据显示出很好的韧性和底气。
4、对于我来说,格力现在最让我担心的地方,倒不是业务的增长性,而是挣来的钱如何花,或者说是资本配置的问题,之前讲得比较少,今天多说几句。
如果你把资产负债表细细地拆了一遍,大概有这么个图景:
格力账上大概有2600亿的类现金,扣除实际受限的部分,还有大概2200亿,再除去800亿的有息负债,大概有1400亿。
换句话说,这1400亿是你如果买下格力,“抽屉里”可以拿出来用的钱。
如今,格力的市值也就大约2200亿,如果按照私人投资的角度来看,这笔投资是极度划算的——花800亿,就可以买到一家行业地位、竞争优势都是一流的企业,每年可以创造1700亿的营收,200-300亿的利润,现金流则更高,这笔投资,怎么看都是极度划算的。
但这一切的前提,是董事会和管理层能够对这些钱做出合理的配置,包括“抽屉里”这1400亿,还有每年赚来的200-300亿。
当然,我们都知道,格力过去一直宣传公司在分红方面的慷慨,相比于那些“铁公鸡”,格力是做得不错,尤其在股价低迷的背景下,格力股息率一直很高。
但是,这样的判断,有没有可能是弄错了因果呢?比如说,公司股价低,会不会很大程度上,是因为市场对公司的资本配置策略产生怀疑呢?
再说直白点,为什么会有1400亿这么大一笔钱,公司常年拿着,却不愿意分给股东呢?
“用于公司发展”这种理由就不要说了,这么多年了,如果有好的用处,早用了,而且格力历史上任何一次资本开支也不需要这么多,哪怕是银隆、手机这样的业务,三五百亿顶天了。
不管公司怎么说,毕竟行胜于言,可以设想一下,如果公司能够把这1400亿的现金——不说全部,就说大部分、1000亿吧——分给股东,股东会得到每股大约18元的分红,股价还会是现在的30-40块钱(除权后会在10-20块)?
事实上,如果公司真的这么做了,而股价真的还持续低迷,那我就真的找到了一个无比肥美的投资机会(4年回本,真金白银的那种),而且,也会让我对公司的资本配置策略产生巨大的改观、彻底改变我对格力的投资逻辑。
董事会和管理层为什么这样做,今天就不展开了,还是那句话,理由也不重要,怎么做的,比怎么说的重要。
好消息是,先不说这存下来的1400亿的事情,可以说说这每年200-300亿的事情,这方面还是有改观的。
虽然格力过去的分红比例不高(股息率高试因为股价低,但分红比例其实一直是没那么高的,大概50%-60%),但从今年开始,有所变化了。
除了维持现有的分红力度,公司也在推出回购,按照公告的中位数来看,假设回购75亿,70%注销,全年真实的股东回报就是220亿,这样的股东回报比例,大概会在80%以上了。
80%这样的比例,我认为从格力目前的发展阶段和业务特点来说,是比较为股东长期利益考虑的比例,这才是目前来看,对格力股东好的资本配置策略。
考虑到这些,我会把格力划为我在卖出体系那篇文章中提到的第二类公司:我卖股票了 + 我的卖出体系全貌,这篇文章是收费的,里面有具体的价格测算和逻辑,如果实在不愿意付费,只需要知道对于这一类公司,我暂时不会买入,在价格合适时会卖出持股,就可以了哈。
当然,如果未来格力的资本配置方式,有了肉眼可见的改善,具体来说,如果格力对于现有资金和未来的自由现金,能有更合理的分配方式,我会考虑重新把公司划为上面那篇文章里的第一类投资,希望会有这样的事情发生。
不管是(可能的)买入,还是卖出,有交易的时候,我都会发文章出来,公众号和星球都会发哈。
最后3个小交代:
1、后台回复开户,有合作的低佣金券商。
2、我的书已出版,点左下角“阅读原文”。
3、我设了关键词回复,想看啥就后台输入。
今天就到这儿,我们下一篇见。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
