


从终局思维看美团值不值得抄底!
美团今年也是够惨的,股价暴跌56%,从最高点下来跌了83%,市值最高的时候曾经超过2.6万亿港币,如今只剩下4783亿。
无数的财富在这波暴跌中灰飞烟灭,站在当前时点,美团还有没有重回巅峰的可能?
不同于其他人的分析,我想用财务数据从终局思维来看看美团值不值得抄底?
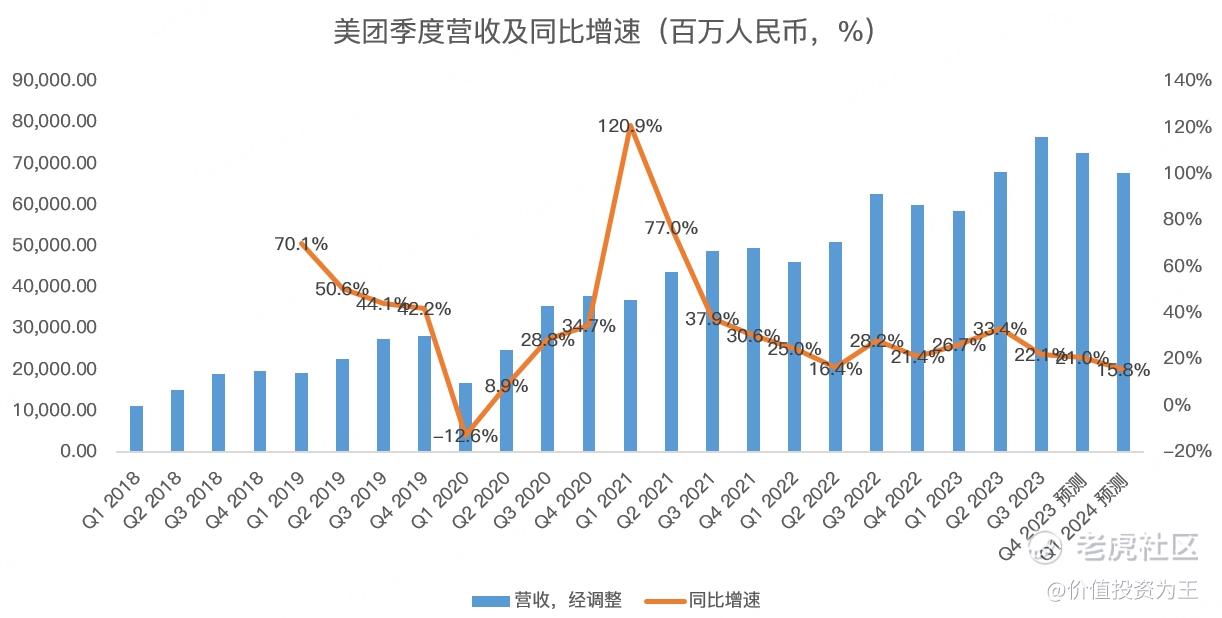
首先看美团的季度营收增速,一窥它未来的成长性。
从下图来看,美团的营收增速正在趋缓,考虑到美团的业务依赖国内,难以海外扩张,加上当下的体量巨大,而且面临抖音的竞争,因此,未来的成长性或降至20%以内:
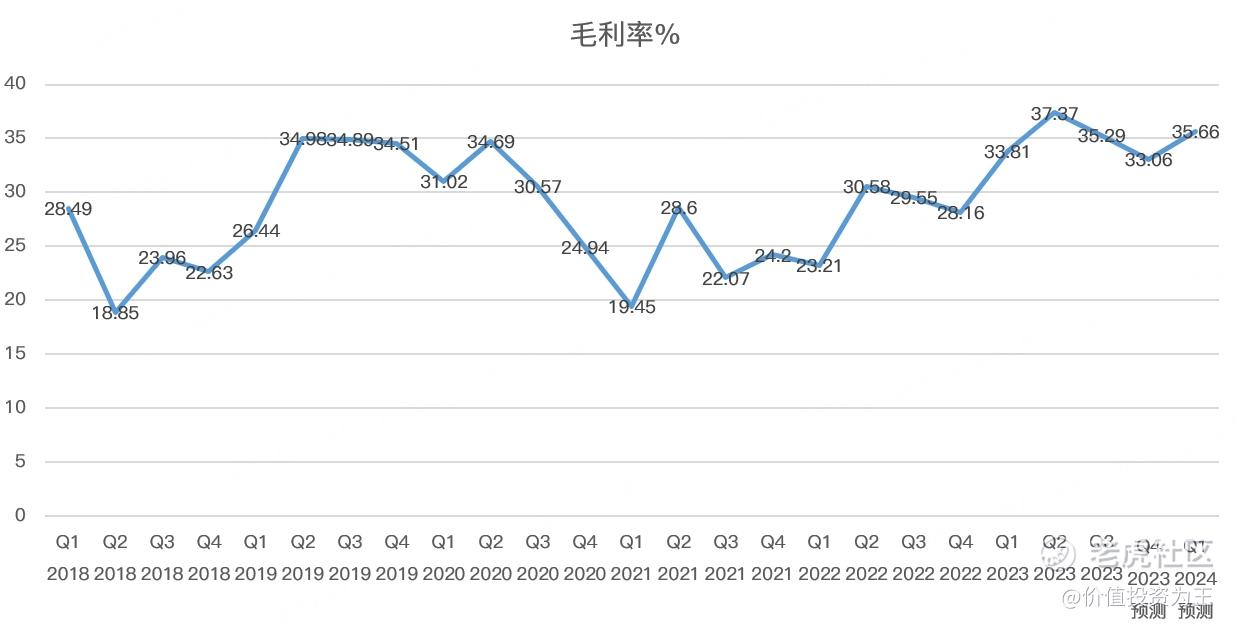
从毛利率来看,美团大概维持在36%的水准,考虑到美团外卖业务重人力,毛利率后续提升空间是有限的:
再来看美团的费用率情况,从趋势上看,美团的销售费用率今年有所提升,管理费用率和研发费用率得到控制,跟互联网行业降费增效有关:
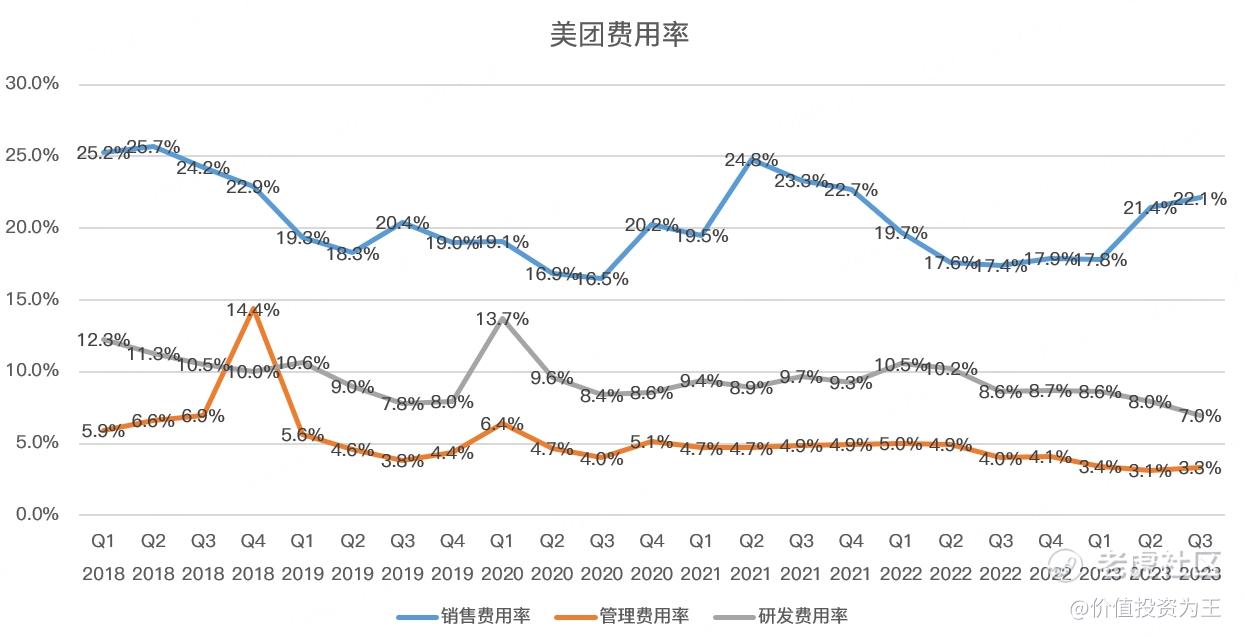
一个不好的现象是美团的销售费用率偏高,而且今年在降本增效之下还有所提升,凸显竞争压力,在可预见的未来,销售费用率能降至17%或是不错的水平了。
管理费用和研发费用率比较好控制,直接裁员和控制支出便可,从趋势及其他公司的情况来看,管理费用率在当前3%的水平下很难继续下降,研发费用率仍在7%,后期完全可以降至4-5%。
如此一来,美团未来的费用率或在25%左右。
毛利率在36%左右,费用率在25%,留给营业利润率的空间不过在10%左右,美团目前的营业利润率是4.39%,由于还没有交所得税,因此净利率与营业利润率持平,在4.7%:
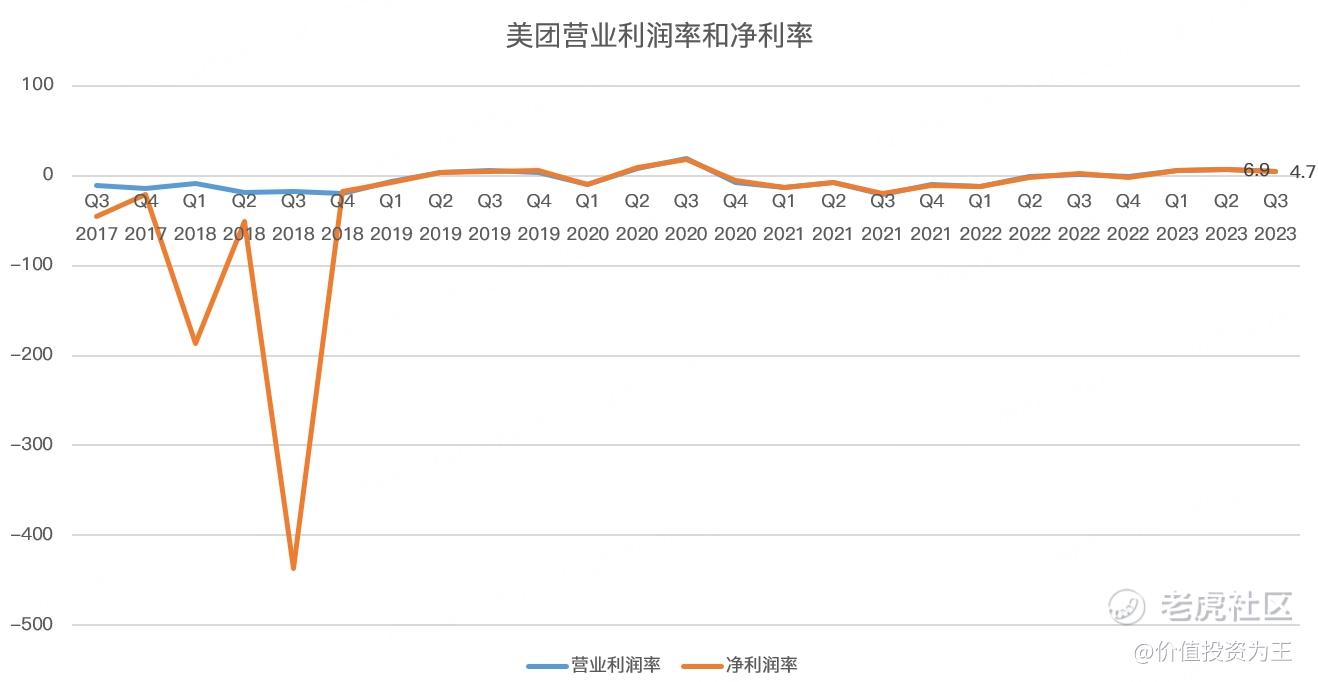
终局思维之下,美团的净利率上限在10%,考虑到费用率的下降需要时间,而且竞争情况难以预料,在明年,净利率可能只有6.5%。
目前,分析师预计2024年的营收在3302.8亿,同比增长19.9%,净利润预计214亿,据此测算,当下的市盈率为20.7倍:
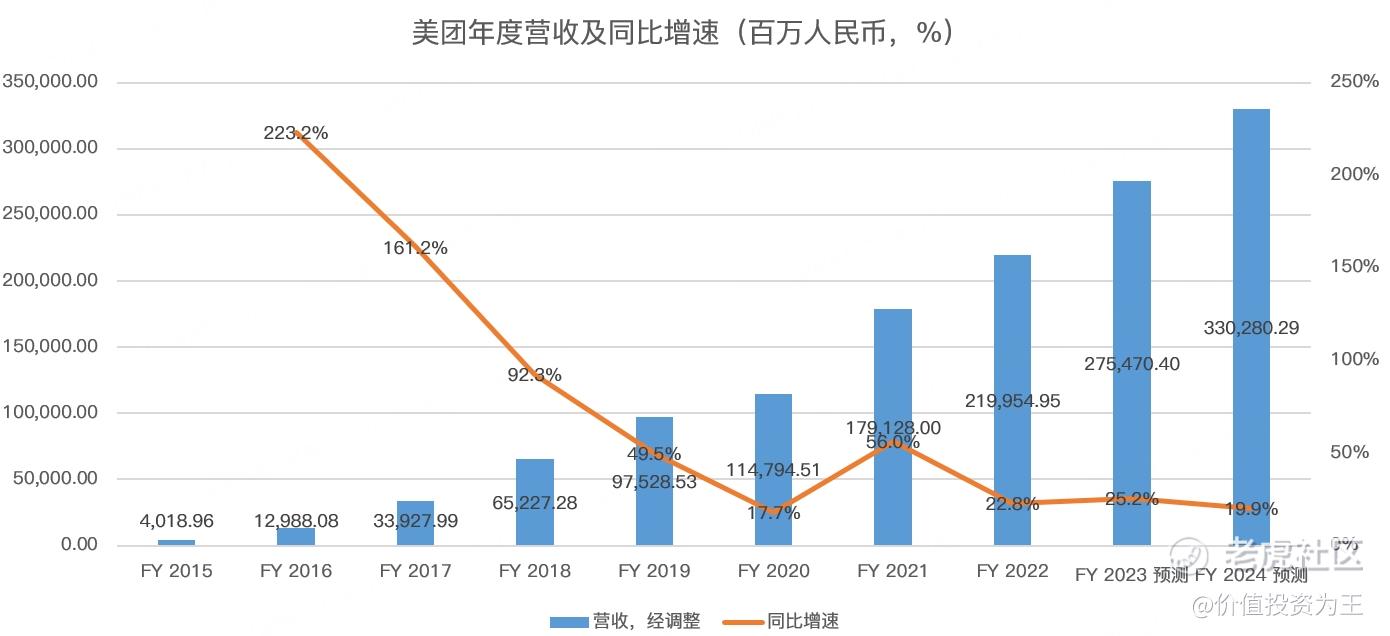
将近20%的营收增速和不到21倍的市盈率,这样的水平应该算不上贵。
但考虑到抖音的竞争,美团存在2种风险,一是费用率可能降不下来,二是利润最大的到店及酒旅业务可能受影响,因此,2024年的业绩有不及预期的风险。
加上国内经济宏观风险,美团应该给予投资者一定的折价以应对风险和不确定性,因此,后续美团若继续下跌,或是不错的抄底机会。
当然,本文仅探讨美团,如果视野放宽,或有更好的投资标的,投资者未必非要执着于抄底,而胆怯于追高。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 大耳朵Ears·2023-12-27精彩我美团负四十个点了1举报
- 梓坚·2023-12-27👍👍2举报