


港股新股ipo:锅圈—2022年中国最大的在家火锅及烧烤品牌
一、公司简介、管理层、股权架构
锅圈是中国领先且快速增长的在家吃饭餐食产品品牌,提供即食、即热、即煮和即配食材,并专注于在家火锅和烧烤产品。
按在家吃饭餐食产品的零售额计,我们于2022年在中国所有零售商中排名第一,在中国的市场份额为3.0%。按零售额计是2022年中国最大的在家火锅及烧烤品牌。
创始人杨明超先生此前担任一家餐饮管理咨询公司核心雇员,2015年1月与孟先进创立锅圈。
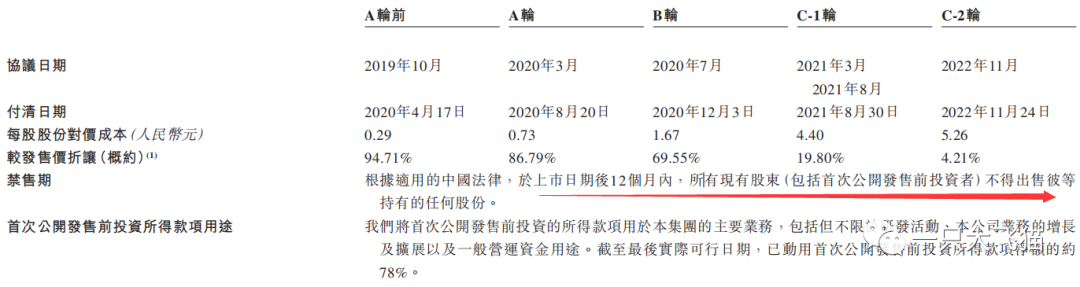
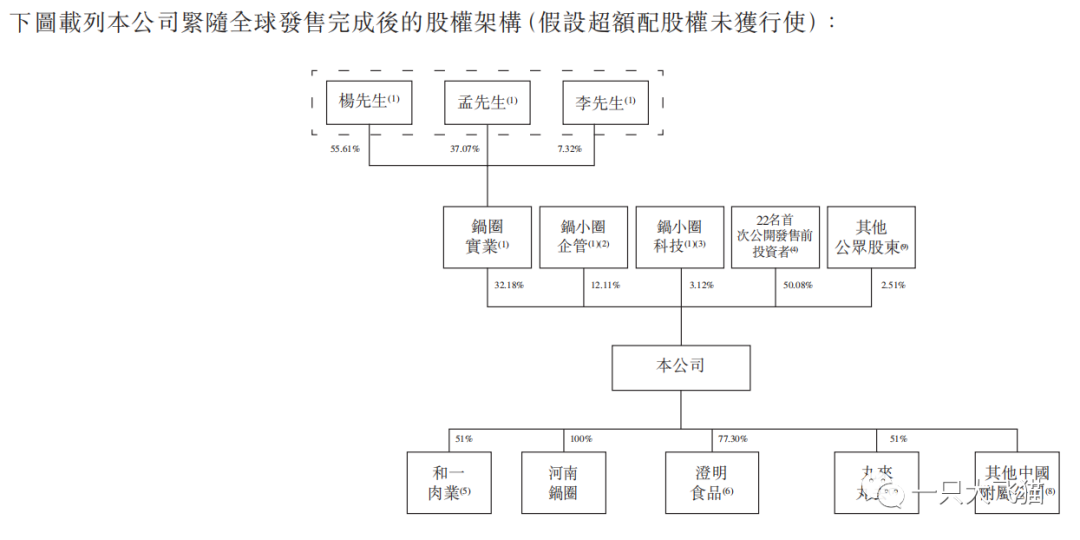
公司2019-2022年经历多轮融资,发行完成后锅圈实业及员工平台持股约47%,公开发售前投资者多达22名合计持股50.08%,人数和比例都太多了,解禁后估计有不少股东是要退出的。
最后C-2轮是2022年11月,成本与发行价比较接近,且都有12个月禁售,这对于打新属友好条款。
发行比例比较低,2.51%;基石投资者主要是餐饮供应链公司如恒顺醋业等,份额53.77%。
二、公司业务、主要产品
公司采用特许经营业务模式,也就是建立加盟店网络,收入主要来自加盟商(而非直接面对消费者),2020-2023年来自加盟商的销售收入高达98%。
3年疫情对公司有极大的推动作用,公司加盟店由2020年1441家爆发增长至2023年4月30日止9838家,3年涨了7倍。但疫情结束了,接近1万家加盟店基数也大了,将无可避免地面临增长失速的境地。
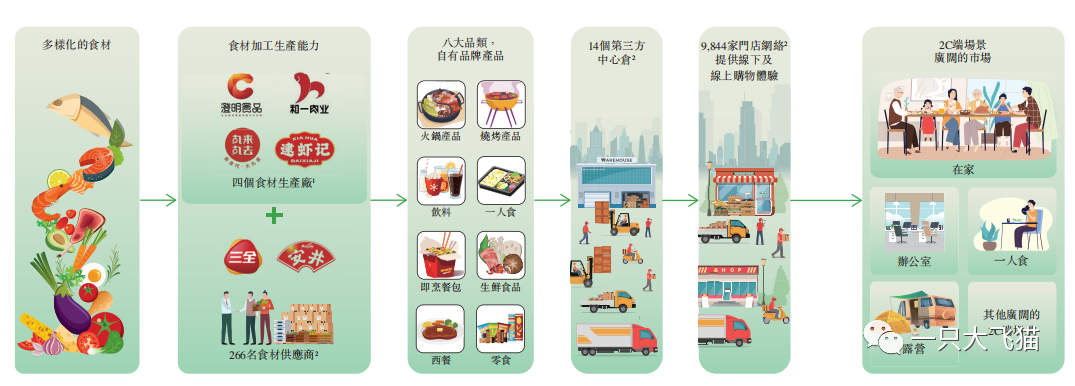
公司的产品组合包括八大类别,涵盖火锅产品、烧烤产品、饮品、一人食、即烹餐包、生鲜、西餐及零食,合共710个SKU。我们全国范围内销售的SKU中有约95%为我们的锅圈食汇自有品牌产品。
三、财务、估值概况
锅圈2020-2022年收入分别是29.65、39.58、71.73亿,并于2022年实现净利润2.41亿、经营现金流净额2.85亿。截止2023年4月30日止净利润为1.19亿。但注意到2023年前4个月则已经是负增长,-3.8%。
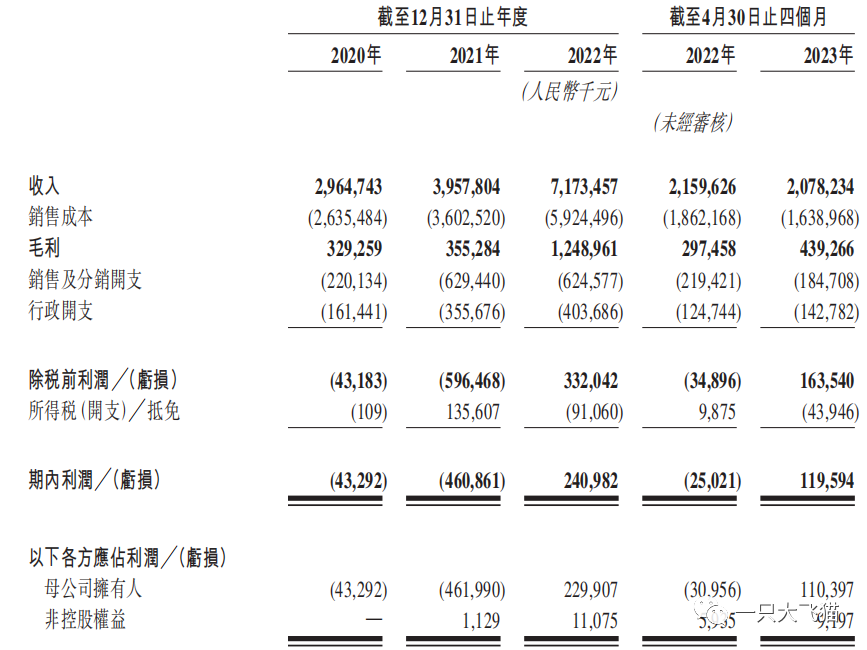
盈利能力稍微差一些,2022年毛利率/净利率17.4%、3.4%,2023年截至4月30日提升到21.1%、5.8%。
负债率较低,只有5%。
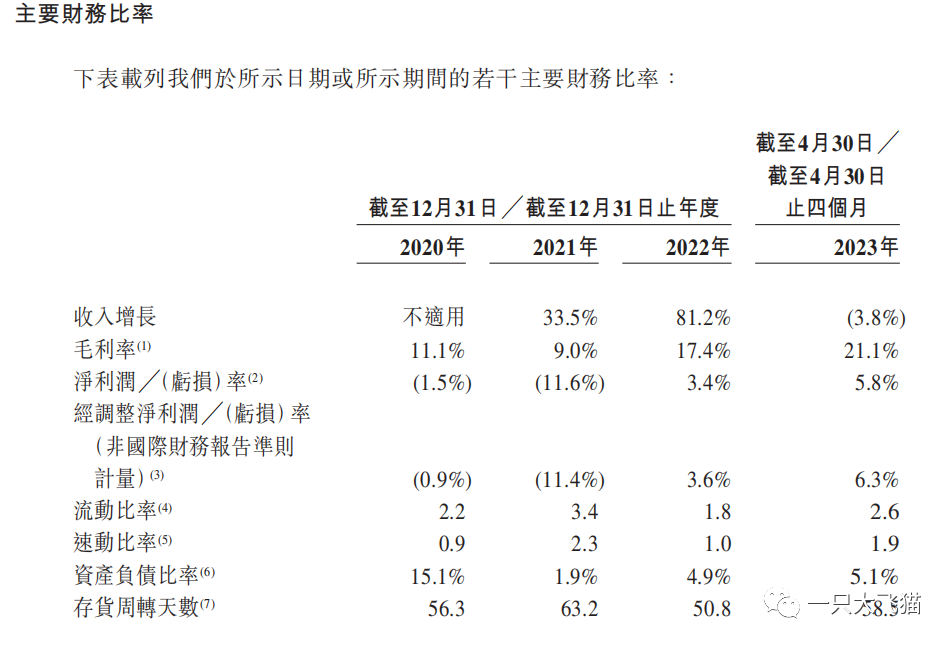
过往3年的财务数据看上去都还是不错,主要得益于疫情3年极限狂奔开加盟店,从1441家开到了接近10000家,颇有当年瑞幸咖啡的风范,而且在规模化效应下做到了盈利。
但生意模式是比较脆弱的,疫情结束后,在家吃饭需求相对减少,尤其是火锅类;另外还要面对叮咚买菜、美团、盒马等巨头的竞争。
更需要担心的是增长失速、甚至断崖式降速的问题:2022年收入增长率81.2%,2023年前4个月则已经是负增长,-3.8%。
公司在业绩巅峰期上市,但后面,咳咳,堪忧啊。
发行市值也是比较贵的,163亿,按2022年2.41净利润,静态市盈率高达60倍+;
2023年收入降速的同时似乎盈利能力在往上走,业绩不好估算,但卖食材给加盟商赚差价的模式,毛利率天花板很低,利润率提升比较有限。
简言之,增长堪忧、估值不便宜。
打新角度的话,稍微能看的点就是发行比例低(2.51%)+现有股东禁售12个月+基石份额53.77%,这样流通市值就很小了。
结论:打新能勉强低仓位参与一些,暗盘首日即撤退;长期不太值得关注。
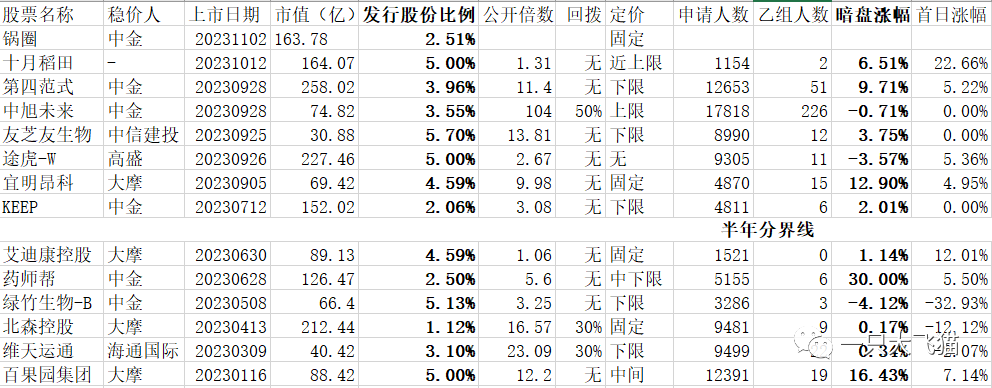
今年的港股新股,低比例发行+pre轮股东禁售+基石/国配份额比较大的公司暗盘/首日胜率是要高于整体的,偶尔也有大涨的如十月稻田(首日22%)、药师帮(暗盘30%);
但大幅破发的也有如绿竹生物,暗盘-4.12%、首日大跌32.93%。要警惕暗盘破发的新股。
统计了以下今年上市,发行股份比例<6%的公司简况,如下表:
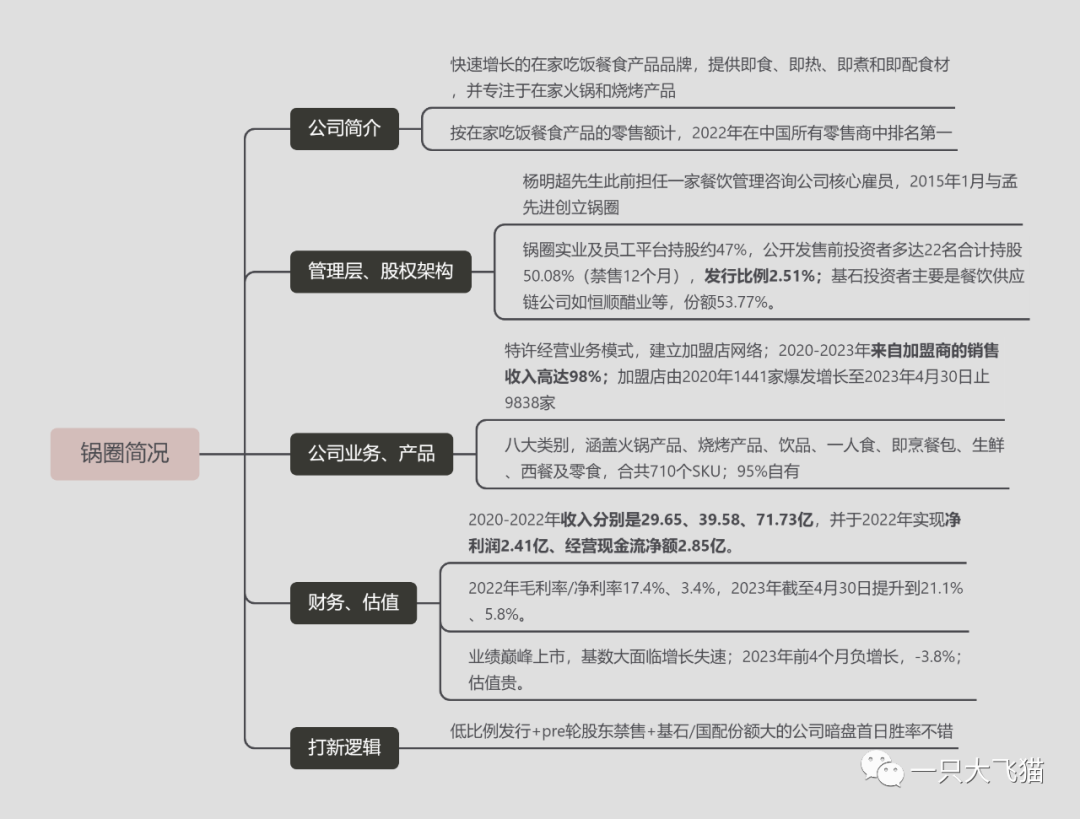
最后是本文简要导图:
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
