


锅圈:估值太贵,在符合100%胜率打新策略的前提下,现金打打!
上次分析极兔快递的时候,财哥给大伙展示了今年6月份以来新股全胜的打新策略
先不说现在研究出来的这个100%胜率的打新策略,如果是以前的打新风格的话,锅圈财哥不会打,几个理由如下:
1、估值死贵!
按照2022年的锅圈的扣非利润2.57亿计算的话,锅圈的静态PE高达59.55倍,这样的高估值,在众多的消费股中,秒杀一切!!!
同时在目前大多数新股都折价发行股份的时候,锅圈的估值,相比IPO前最后一轮估值,还溢价了6.2%
虽然这个溢价幅度不大,但侧面说明了锅圈管理层还是不够厚道
2、竞争激烈,行业难形成品牌化,且毛利率数据存疑
锅圈主打卖火锅食材的,都是大家很熟悉的东西,包括各种火锅肉类、丸子类等,这些东西能有什么技术含量?能形成什么护城河?
各大菜市场、各大商超都有得卖,当然你是品牌,可能注重健康的高消费人群会选择买你的肉类,但国内还有相当大部分的底层平民百姓,他们更愿意去超市、菜市场买价格更低一些的火锅食材,况且疫情三年,很多百姓都没有收入,他们会更青睐具备性价比的东西
当然,以上结论不是财哥自己在瞎BB,而是有数据认证的!
看行业集中度,虽然锅圈贵为行业龙头,但市占率仅为3%,行业前五大市占率总和也仅为11%
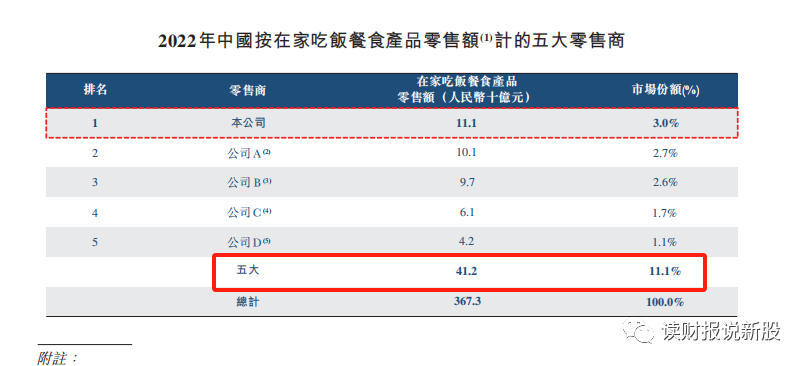
为什么这个行业至今还这么分散,原因就是上面财哥说到的竞争激烈,这个行业没啥技术含量,都是标准化产品,难以形成护城河!
其次,看毛利率,锅圈的毛利率,2020-2022年分别为11%、9%、17.4%
最低为9%,最高也不过仅有17.4%,这就是产品标准化、没有技术含量导致竞争激烈的结果
既然说到了毛利率,这个财哥就额外再来补充下,细心的伙伴发现了上面锅圈毛利率存在剧烈波动
在2021年,锅圈的毛利率只有9%,但到了2022年,却直接飙升到17.4%,毛利率直接翻番
对于正常的公司来讲,毛利率不会出现这样的高波动,除非是周期行业,但锅圈属于消费行业,出现这样的高波动,属于罕见和异常
鉴于此,财哥深扒了这次的招股书,先来讲下锅圈的商业模式!
锅圈的火锅和烧烤食材,自营的非常少,占比仅为0.6%,基本全部都是卖给加盟商,卖给加盟商的收入占比高达87.6%
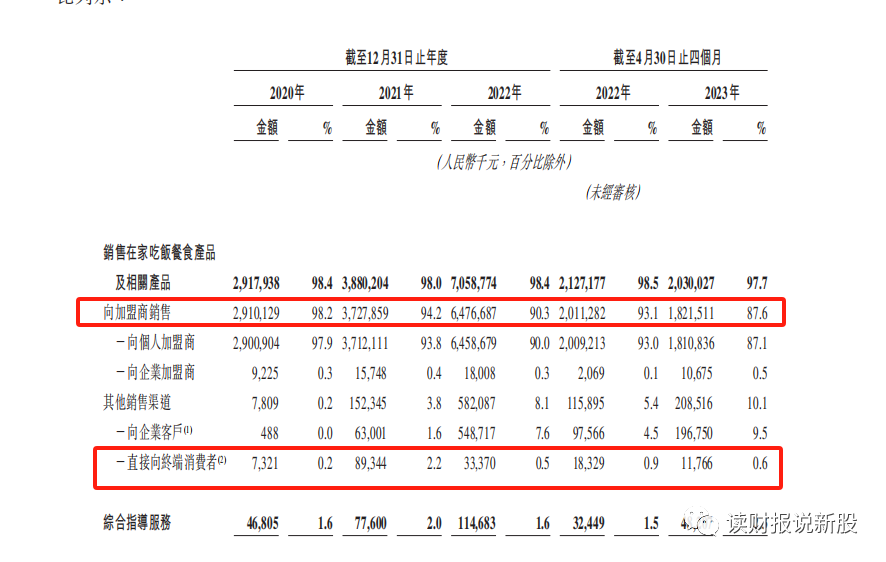
那么问题来了,锅圈在招股书中对2022年毛利率翻番的解释是:高利率的新品占比提高、规模经济导致采购成本降低
财哥觉得上面的解释依然疑云重重,高毛利率的新品销量提升了,那销量提升多少,新品销量占总数量是多少?新品单价多少?
这些招股书都没有披露,同时采购成本降低,降低了多少,也没有披露,只是笼统的一句话带过
这究竟是怕披露细致露出马脚、还是真的如管理层所说的原因导致毛利率能翻倍呢?
这就不得而知了,出于招股书容易被粉饰的行业惯例,财哥偏向于毛利率被动手脚的的观点!
综上几点,如果是以前的打新策略,财哥肯定是会放弃认购的,最接受不了的是估值死贵这点,在熊市中,估值居然能快60PE!
但是,就像上篇分析极兔快递的那样,财哥总结出来目前打新100%胜率的策略是:公开认购足额+公开部分不回拨,如果首日破发,拿多两天,而且策略不看基本面!!!
此策略今年6月份以来未尝败绩,最主要的是不看基本面的,比如锅圈财哥觉得估值死贵,但上一个符合此策略且估值死贵的消费股十月稻田,首日上涨26.66%,累计上涨62.8%
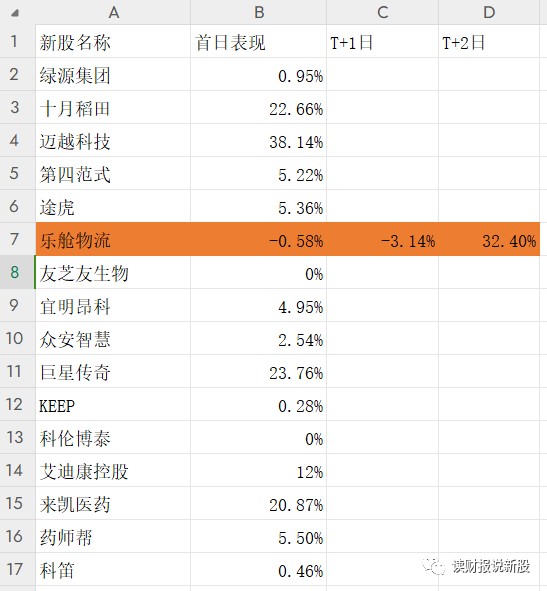
因此,在此策略还没有失效前,锅圈无论基本面如何,只要符合条件财哥就会认购!
截止写文,锅圈公开部分没有足额,不符合条件,但原因是周末时间,新股的融资数据没有更新,财哥觉得锅圈公开肯定会足额,毕竟基石已经拿去了53.77%的份额,同时基石中有国内白马恒顺醋业和牧原股份站台,公开认购足额是板上钉钉!
最后,推荐下财哥团队号:财报研究社 ,文章专门深度讲解行业及个股的逻辑,同时也点评大盘局势,内容很深度,大伙可以点击下方公众号名片关注下
今天的解读就到这啦,不知今天文章对你有没帮助?我是读财报说新股,一个爱好读财报、专职港股打新和港美A三地投资,投资风格长线为主+短线为辅的普通投资者,我们下期见!

免责声明:文中观点仅为代表个人的思考和操作,仅供参考用,不涉及荐股,更不构成任何投资建议
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 274434d·2023-10-23y点赞举报