


京东又到了捡钱的时候!
由于微信更改了推送规则,为了避免第一时间错过文章更新,伙伴们可以将“读财报说新股”设为“星标”,我们就能第一时间相见♡
昨天港A大跌,特别是两地的白马股,跌幅更大,不少白马继续创了年内新低(杀白马也是市场探底的必经之路)
港股中,京东昨天的表现算稳定,仅是下跌0.48%,强于大盘,更强于大多数白马
不过,上周五京东仅一个交易日,就下跌了11.47%的,再创年内新低
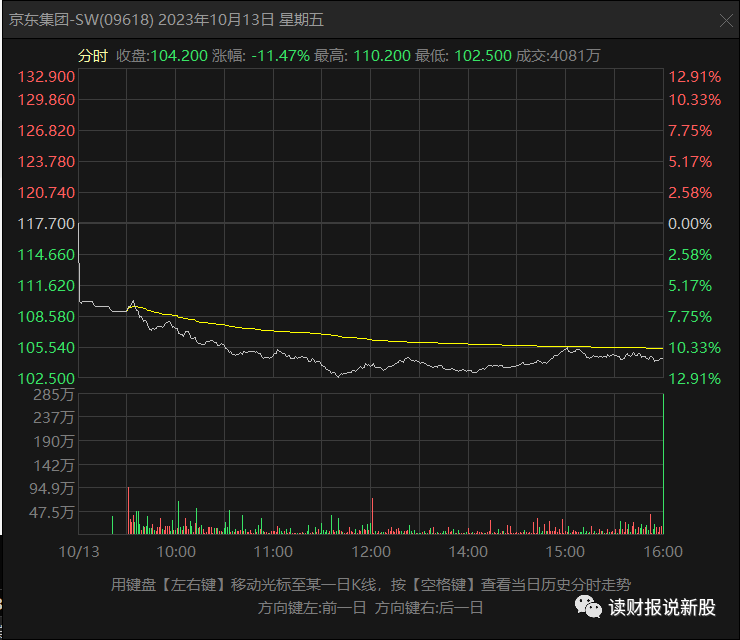
至于如此惨烈的原因,很多伙伴都能了解,财哥就来总结下,主要是三个因素导致的!
不过,跟其他博主的文章不同,财哥把这三个因素分类为可快速修复因素+需辩证看待因素
首先是可快速修复因素,分别是:大盘回调+脸盲东出轨谣言
是的,上周五的大跌中,不单是京东跌,整个恒生科技板块也是大跌了3.46%,其他很多互联网大厂也是大跌了好几个点!
同时,当天还传出了脸盲东再次出轨的事情,更是加剧了市场的抛售,尤其是外资,上一次证实东哥出轨后,京东的跌幅也非常惨烈!
但财哥觉得,这两大因素,都是可以随时修复的,比如某一段时间港股大盘反弹下,京东的股价就会跟随反弹
至于东哥出轨的事,已经不是第一次了,说真的一开始财哥也比较担心这事是真的,毕竟上一次出轨时候,京东股价累计就跌了16%以上,杀伤力非常巨大
不过这一次不同,京东方面很快就发了澄清报告,同时也说报警了,有传闻说造谣者也已经找到了之类的
财哥相信这次可能是真的造谣了,京东股价又被做空的嫌疑
在上周五京东大跌11.46%中,财哥认为以上两个因素差不多贡献了60%左右的跌幅,即-6.9%左右
而这两个因素,随时会修复,因此,京东短线存在投机机会,可能很快就会把这6.9%的跌幅收复回来,这是财哥觉得此次京东给我们的一次绝佳的短线博反弹机会!
接着,说下需要辩证看待的因素,就是此次影响京东周五大跌的最重要也是最直接的因素:野村证券对京东Q3的简易报告
在报告中,野村指出:京东第三季度收入按年增长1%至2,460亿元人民币,对比其指引持平至增长5%,处于接近下限水平,亦较市场预期的2,540亿元低3%。估计非通用会计准则每股盈利按年跌4%至6.01元人民币,净利润率3.9%,符合该行预期。该行将京东目标价由187港元下调至174港元,评级维持买入。
这个简易预测京东Q3的报告,透漏三个信息
① 京东收入低于市场预期
② 非国际准则净利润复合预期
③ 调低京东目标单价
上面的三个信息中,只有①和③对京东的预测是利空的,但是,这①和③的利空因素,都仅是小幅度低于预期而已
比如在①中,野村指出京东的收入端仅是低于预期3%罢了,按照三季度2540亿左右的收入的基数计,就是低于预期80亿,数目非常小
在③中,调低京东的目标价,也仅是从187调低到174,调低幅度7%
总体上来看,野村的整份报告透漏给我们的信息是:京东的Q3业绩,可能是很小幅度不如市场预期
小幅度低于预期,但京东周五大跌11.46%,这未免也太离谱!
同时,这份报告的准确性怎样,如果Q3京东的业绩反而是小幅度高于预期呢
最后,就算京东Q3的业绩真如野村所料的小幅度低于预期,京东后的合理价值应该值多少钱?
鉴于这个问题,财哥专门做了京东数据全面的梳理和估值,不过提前告诉大家,数据和公式会很烧脑,起码你要具备良好的财务知识才能看得懂,因此今天文章先不放烧脑文
况且,财哥上面说了,由于大盘回调+出轨谣言两大可变因素的影响,京东随时会修复6.9%的股价跌幅,我们就坐等京东把这6.9%的跌幅涨回来了,让我们吃个短线投机的机会,能印证财哥的逻辑后,再来发烧脑文不迟!
最后,推荐下财哥团队号:财报研究社 ,他文章专门深度讲解行业及个股的逻辑,同时也点评大盘局势,内容很深度,大伙可以点击下方公众号名片关注下
今天的解读就到这啦,不知今天文章对你有没帮助?我是读财报说新股,一个爱好读财报、专职港股打新和港美A三地投资,投资风格长线为主+短线为辅的普通投资者,我们下期见!

免责声明:文中观点仅为代表个人的思考和操作,仅供参考用,不涉及荐股,更不构成任何投资建议
此为初步申购计划,随着市场面和大盘情绪的逐步演化,最终的决策可能有所改变,申购截止日前在群内公布最终方案
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 无为铭哥·2023-10-21买不了港股,京东抄底长期持有不存在亏钱!点赞举报
- 期权单边·2023-10-20继续捡钱点赞举报