


20231017澳股市场纪要
市场概况
澳大利亚国债收益率走高,3年期国债收益率上涨13个基点至4.08%。澳联储会议纪要比预期更加鹰派,为进一步加息的敞开了大门。会议纪要的要点包括:中国经济大幅放缓仍然是全球前景的主要风险;尽管房地产行业疲软,但由于基础设施和制造业投资的持续需求,中国钢铁需求一直保持弹性,这有助于支撑铁矿石和焦煤价格;租赁市场仍然紧张的状况表明,租金将成为未来一年通胀压力的持续来源;尽管房价上涨不会必然导致政策收紧,但家庭财富的增加可能会比目前假设的更多地支持消费,特别是如果住房成交量的回升速度快于预期;上个月经济数据或金融市场没有提供足够的新信息来调整货币政策立场。
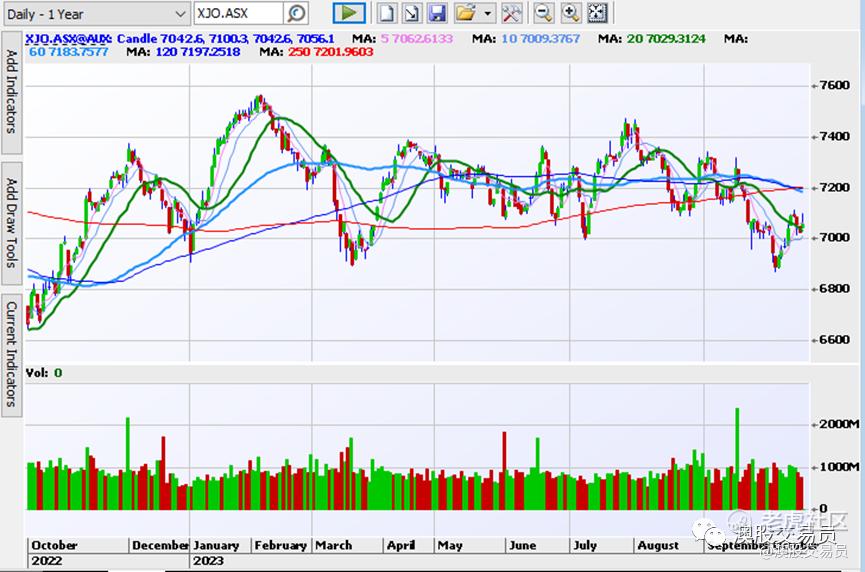
今日ASX 200 指数上涨 +0.42% 至 7056.1点。
个股要闻
AMN(-2.7%)
AMN 通过 0.15 澳元的增发筹集 320 万澳元。每股股票均附有非上市期权,可在发行后 3 年内以 0.20 澳元的价格行权。筹集到的资金将用于推进 AMN 的 Mackay Potash 项目获得完全许可、进行额外的 FEED 工程,并推进West Arunta的勘探, 寻求与WA1 和ENR相邻的地质结构的勘探潜力。
西澳钾肥项目一直存在问题,因此缺乏投资者支持,AMN 开始转向寻求铌矿的勘探。
BAP(-11.53%)
Bapcor在年度股东大会上发布了交易更新,要点包括:短期宏观经济不利导致贸易和批发市场增长放缓;零售部门持续恶化;成本通胀和工资税增加带来的短期利润压力;产能投资、折旧和摊销成本以及更高的利息加剧了挑战;9月底年初至今净利润低于预期。
BCN(+0%)
Beacon Minerals 在 9 月份季度的产量为 7.1koz,低于上一季度的 7.6koz。现金和金条增加至 2100 万澳元。由于混合 Geko,产量下降,目前 Geko 占工厂进料的 40%。
KIN(+4.26%)
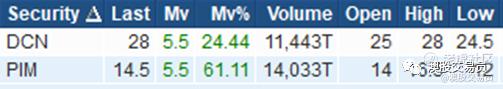
KIN宣布接受GMD的场外收购要约,占DCN持股7.34%。Kin还表示,Deutsche Balaton集团也表示有意接受,代表另外3.22%的DCN股权,共占DCN股份的10.56%,使得GMD要约成为无条件的。Kin 大约 12 个月前以 1070 万澳元(加上经纪费)购买了 8900 万股 DCN 股票,这意味着接受基本要约可获得 1000 万澳元利润,改进要约可获得 1300 万澳元利润。
NCM(+0.15%)
Newcrest 在九月季度生产了 454koz 黄金和 31kt 铜,低于上一季度的 556koz 和 35kt。产量减少的原因是 Cadia、Telfer、Brucejack 和 Redchris 计划停产维护以及较低的入选品位。AISC 为 1834 美元/盎司(之前为 1592 美元/盎司)。澳大利亚联邦法院将于 10 月 17 日公布对 Newcrest 交易的裁定,如果获得批准,预计将于10月18日生效,并于11月6日执行。
以US$32B 的市值,Newmont已经是世界上最大的金矿公司。在黄金股票市场,矿石储量的增长和控制往往比盈利能力更受重视。因为如果没有新资产的开发,就很难实现有机增长。
NVO(-6.25%)
NVO 发布了位于西澳皮尔巴拉的 Nunyerry North 项目的钻探结果,前六个钻孔的结果包括:13m at 1.18g/t Au 0m;7m at 1.12g/t Au from 38m;1m at 4.64g/t Au from 2m;7m at 0.75g/t Au from 0m。总共钻了 24 个 RC 孔,总长 2,028m,其中 18 个钻孔仍有待化验。预计未来 4-8 周内将公布更多结果。Novo 还表示,De Gray 已开始在 Becher JV Target 进行空心钻探,并计划于 11 月在维多利亚州的 Belltopper 金矿项目进行钻探。
OCC(+1.41%)
继 2023 年第二季度推出Striate+TM US 和RemplirTM AUS 产品后,2024 年第一季度收入为$1.77M。本季度在美国设立了第二家 Striate+ 经销商作为自有品牌产品。神经修复研究已启动,预计将于 2024 年第三季度完成。肌腱修复研究有望在 2024 年第二季度公布。OCC 资金充足,本季度末银行现金为$22.3M。
PIM(+61.11%)
Pinnacle 将从 Electrification and Decarbonization AIE LP(E&D 基金)手中收购位于魁北克省詹姆斯湾地区的 Adina East 锂项目 75% 的权益。Adina East 锂项目面积为 72.7 平方公里,毗邻Trieste绿石带的延伸部分,距离WR1的 Adina 项目 24 公里,该项目还毗邻 LLI的 Trieste 项目。预计将于 2023 年 10 月/11 月进行实地绘制和收集岩屑的工作,金刚石/RC 钻探预计将在2024 年第四季度进行。
离钻探尚早,先捡石头吧
PPK(+34.15%)
PPK Group Limited的子公司 BNNT Technology Pty Ltd 宣布,经过一系列生产改进,大幅降低了生产成本,该公司已大幅降低作为多用途超级材料的高品质氮化硼纳米管 (BNNT) 的价格。BNNT Technology 的 BNNT 定价目前为 150 美元/克起(根据数量和功能化要求),而竞争对手的报价约为 400 美元/克。BNNT 是一种卓越的纳米材料,具有多种用途,它可以少量用作聚合物、树脂、纤维、贵金属和玻璃的添加剂,以提高其机械性能。BNNT 还可以用于减轻部件重量,同时保持或提高结构完整性,具有一流的强度重量比,使其成为航空和航天工业的理想选择。
RDN(+4.35%)
对三个样品完成初始 XRD 分析,报告的 Li2O 品位为 2.22%、0.98% 和 0.37%,从初始样品中确认锂辉石含量最高可达 29%。已收集更多样品并将提交进行进一步 XRD 分析。
SGQ(+7.89%)
锂离子电池生产商 Amperex Technology Limited(“ATL”)已与 St George 签订合资协议,在西澳进行锂勘探。ATL 已同意向 Lithium Star Pty Ltd投资 300 万澳元,该公司是 St George 的子公司之一,拥有西澳大利亚七个潜在硬岩锂项目的 100% 所有权。ATL 将收购 Lithium Star 10% 的直接股权,St George 持有剩余 90% 的股权;ATL 可以增加其在 Lithium Star 的股份,并按待商定的条款进行进一步投资。新资金将用于加速 Lithium Star 在西澳的锂项目的勘探,并于本月开始对以下优先项目进行实地工作:Split Rocks 项目(位于 Earl Grey 锂矿西北约 25 公里处);Buningonia 和 Buningonia North 项目(与 GL1的 Manna 项目和Bald Hill 矿山位于同一地区);Myuna Rocks 项目(与AKE位于同一地区)
SPR(-8.24%)
Spartan Resources 公布了其西澳 Never Never 矿床钻探的进一步结果,包括:40.00m at 7.0g/t Au (Never Never – infill);18.00m at 11.9g/t Au (Never Never – infill);18.56m at 6.7g/t Au (Never Never – extensional);20.52m at 2.4g/t Au (West Winds);12.00m at 2.5g/t Au (West Winds);10.00m at 19.84g/t gold from 96m (Patient Wolf – new discovery)。Never Never 的新延伸结果包括 18.56m,金含量为 6.71g/t,矿化深度进一步扩大了约 50m。
市场扫描
涨幅大于10%,成交金额>50万澳元个股:
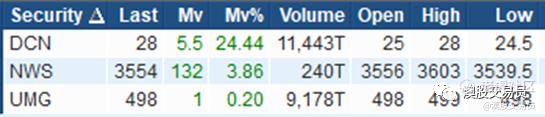
52周新高:
--------------------------------------------
非投资建议 DYOR
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
