


2023年第40周美股期权交易总结:平淡一周
本周收益
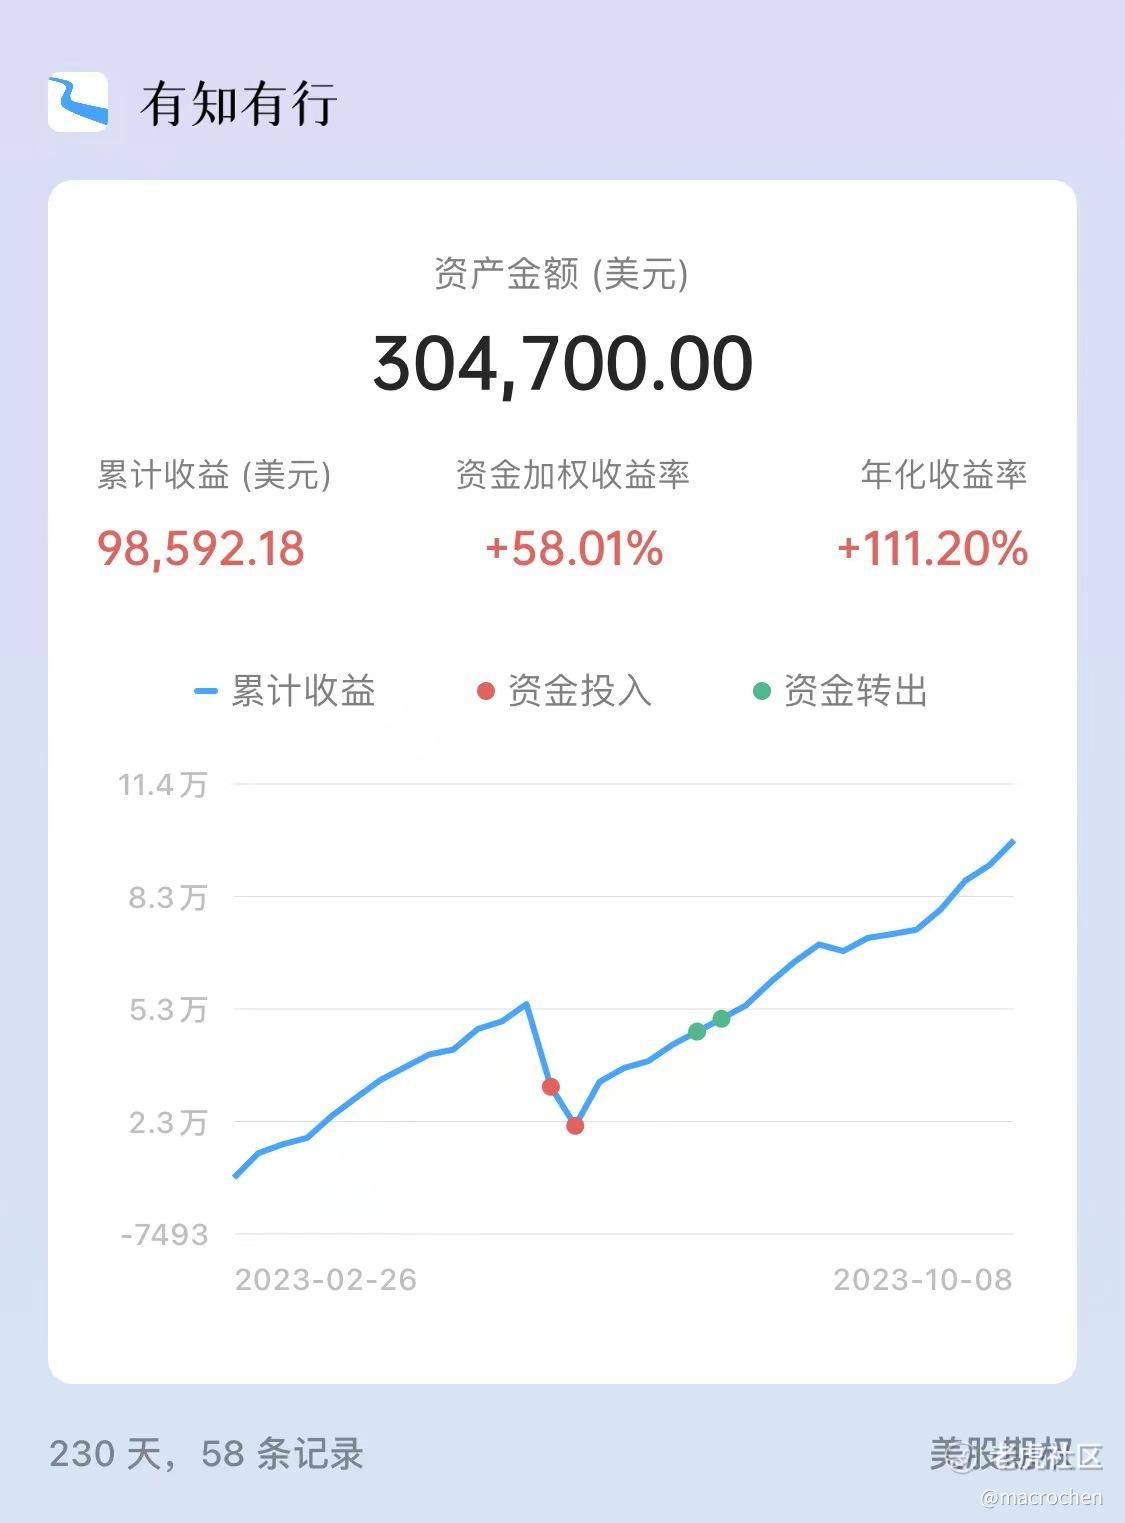
(注:忽略收益率, 因为没有把持仓头寸充当保证金的部分计算到成本中, 而且现有收益中包含了已收但未到期的权利金, 所以只看累计收益就好)
本周操作
买卖情况
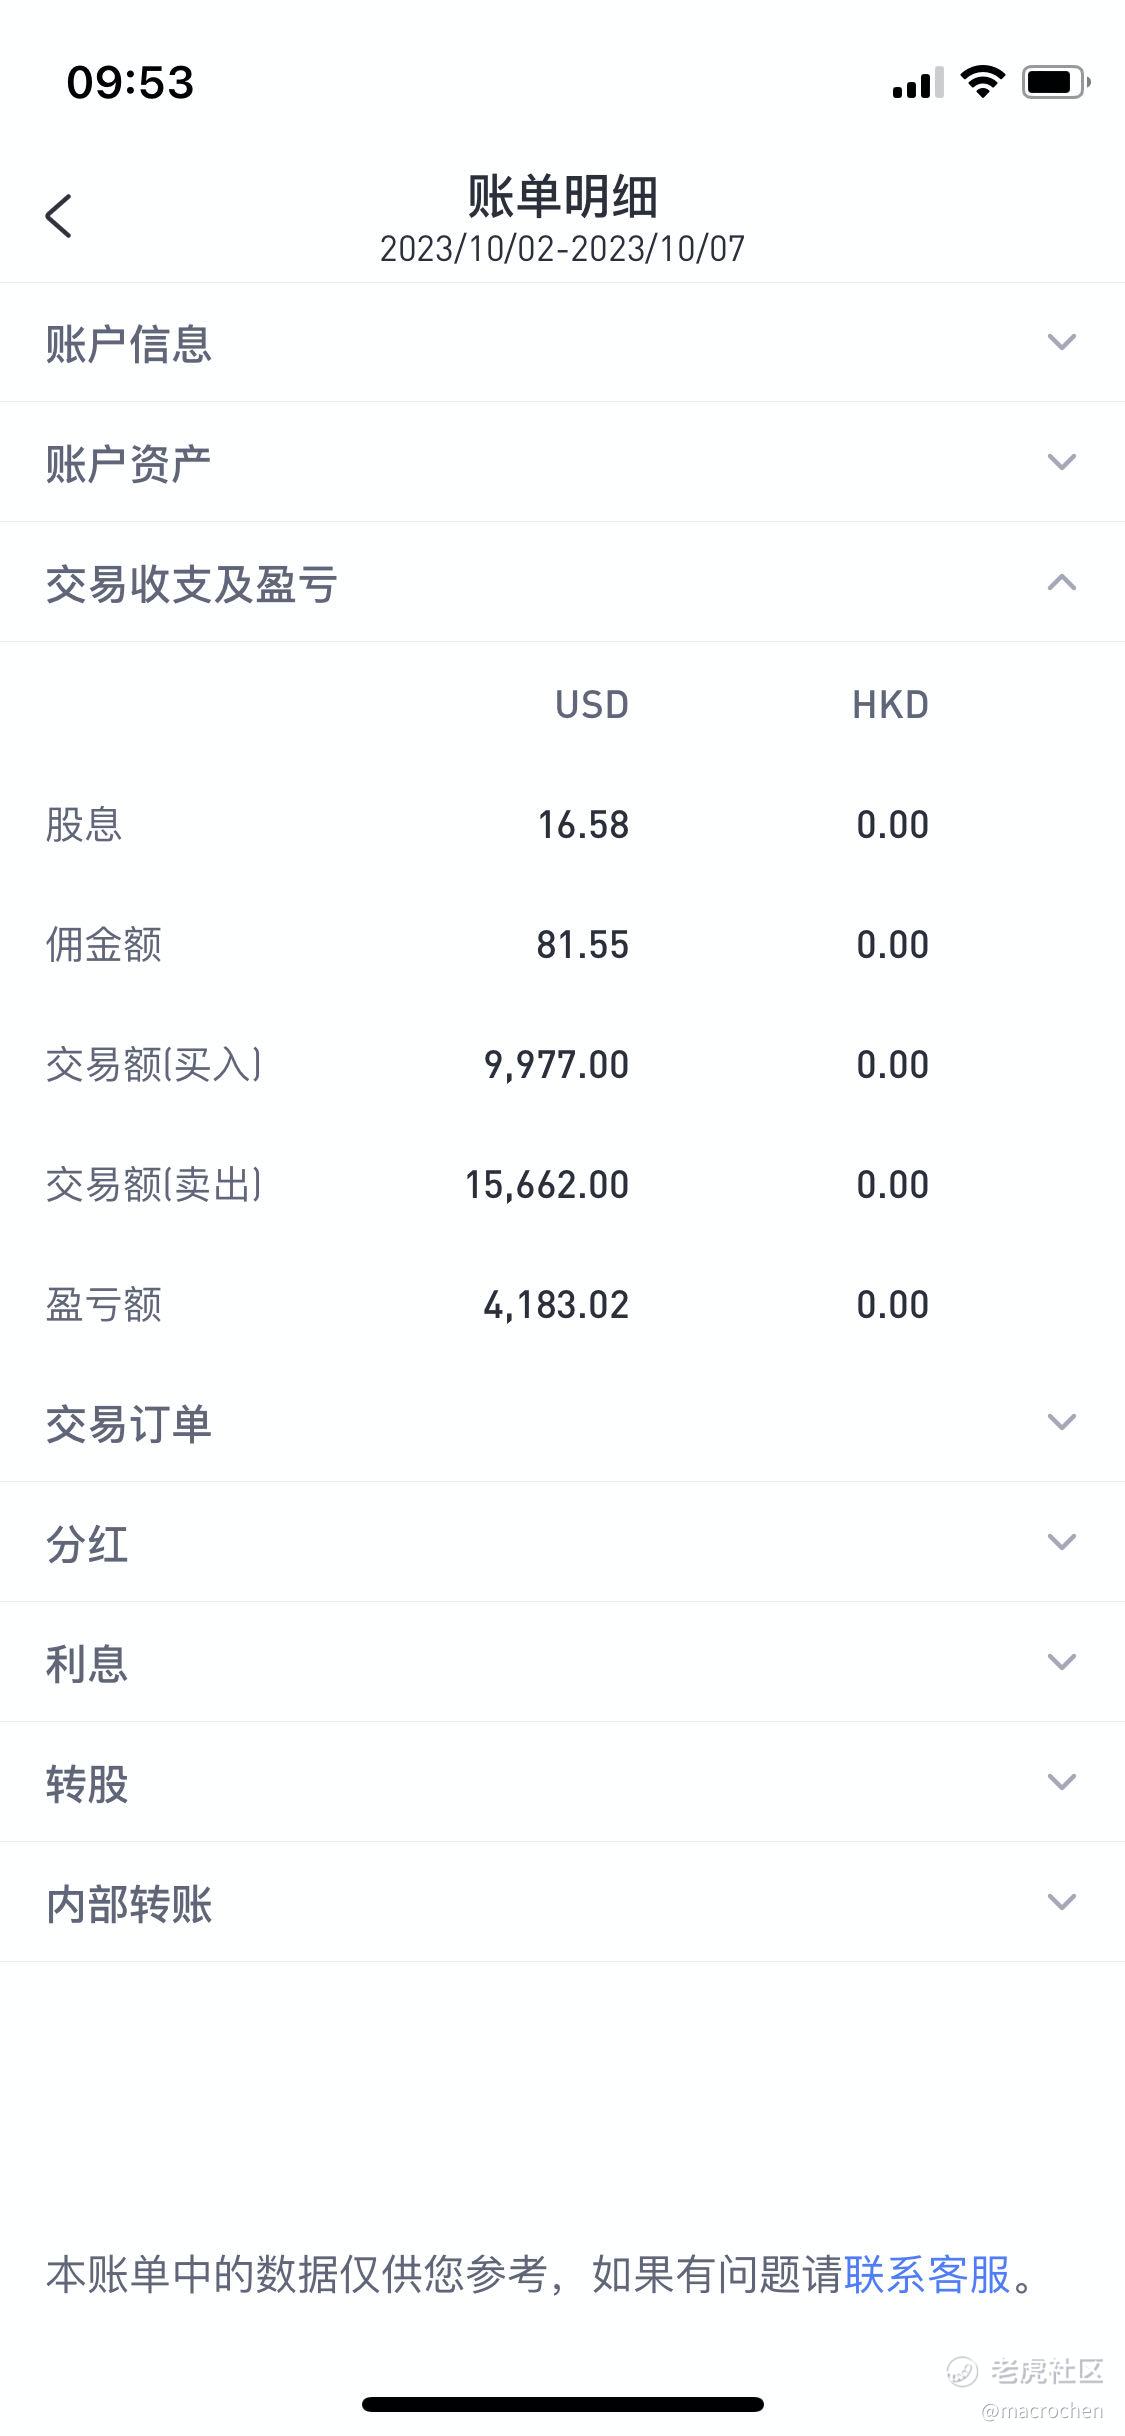
这周整好是国内的国庆假期,主要活动是回了趟老家,所以白天大部分精力都花在逛吃逛吃,加上这周没有财报股,所以操作的较少。主要都是在做动态调仓。
这周看起来收益还不错,不输赌财报的收益(典型的高风险高收益)。
这周对我影响比较大的主要是两个。
一个是TLT,最近下跌比较厉害,原来我买入了一些TLT的正股,以博取利率下行,债券ETF上涨的预期,没想到跌跌不休,几乎看不到趋势反转的可能,不过好在我在期权上的仓位较小,影响不大,只是正股跌幅有些让人难受。操作正股对我来说还是太难了。
另一个就是LLY ,这周扭转了前面两周的连续下跌,在60日线上得到了支撑,让我持有的期权盈亏在call,put之间进行了平衡。因此这周没有操作。
另外到周五的时候, 发现手上的保证金还有不少,于是我尝试了几个ETF(DIA,SPY,QQQ),我的计划是以后逐渐放弃大部分的个股期权,将主要的期权放到ETF,这样相对来说可以避免个股黑天鹅出现极端行情(因为没法预测持有的哪只个股出现幺蛾子)。结果等收盘的时候醒来看了一眼,美股大盘从开盘大跌转为大涨,导致我的保证金不足报警,于是只好忍痛小亏,平仓所有的ETF期权。
ETF期权虽然可以避免个股极端行情,但是也有个不好的地方就是很难获取超额收益,因为ETF期权里面有大量的机构,那都是聪明钱,个人要想从机构兜里掏铜板是非常难的。所以收益相对个股来说会差不少。而且ETF期权也没法避免系统性风险,当宏观环境恶化或一致看涨,风险也避免不了。
下周计划
暂时没有大的操作计划,如果股价有大的波动,可能会有一些rollover的展期滚动操作。
交易原则
分散持仓, 远离高风险标的
做好风险对冲, 尤其下跌风险
对涨跌不预测, 始终以中性态度应对
选择百元以上的标的, IV高的可酌情降低标的价格
当亏损超过每周的平均盈利时, 进行止损
这就是一个概率游戏, 请用好贝叶斯思维
常用策略
赌财报的标的, 发布财报前一天双卖入场, 财报后尽快平仓出场
长期轮动标的, 以月期权双卖为主, 中途根据标的走势动态调整.
偶尔出现的IV极高(至少100%以上)的爆炒标的, 采用单腿sell call&put深度虚值期权
不熟悉的标的或者为了降低权利金, 采用iron condor策略.
注:
以上原则和策略仅根据我自己的资金规模, 风险偏好做出的, 并不一定适合其他人.
交易原则不变, 而交易策略会根据趋势和自身情况进行调整.
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
咱就是说最近还是比较适合佛系一点吧
感觉基本每周都是这么平淡中度过了
这是啥交易软件啊 好奇中