


20231006澳股市场纪要
市场概况
美国今晚将公布非农就业数据,目前预期将增加 17 万个就业岗位,失业率将从 3.8% 降至 3.7%。
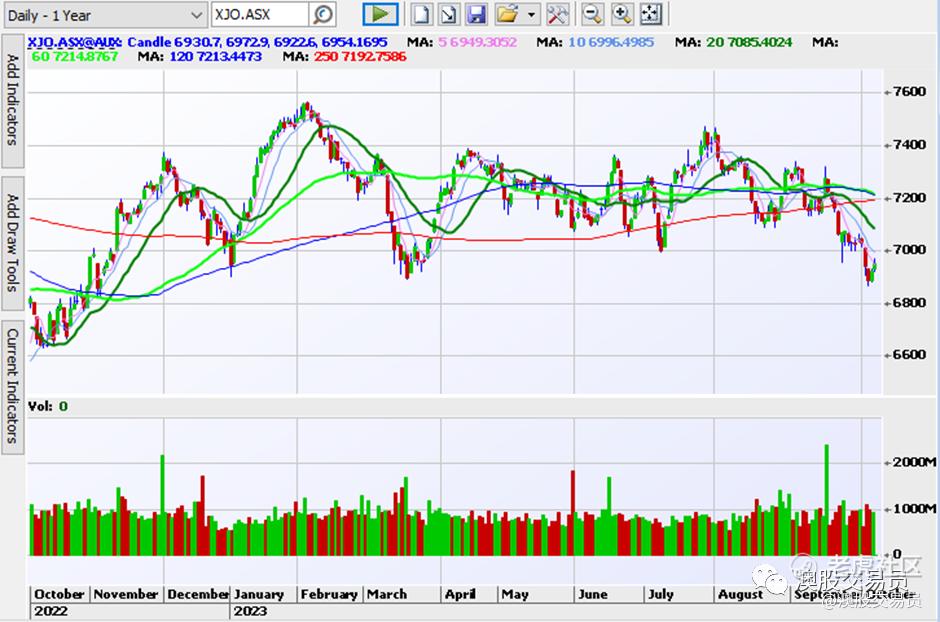
今日ASX 200 上涨 +0.41% ,收于 6954.2。
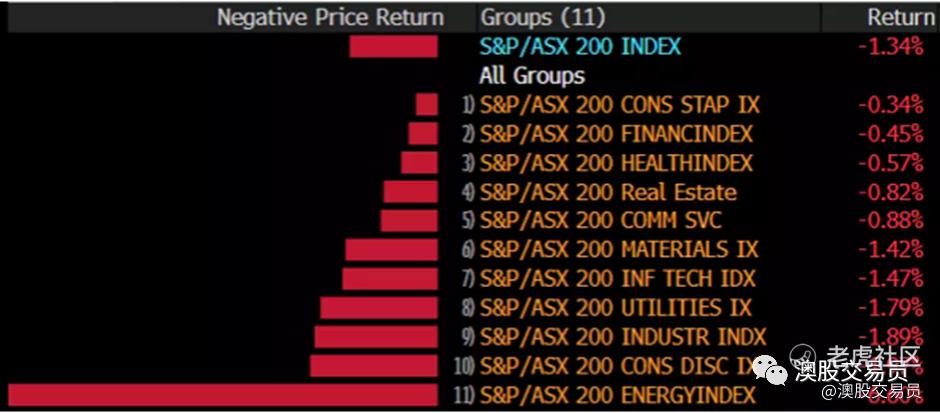
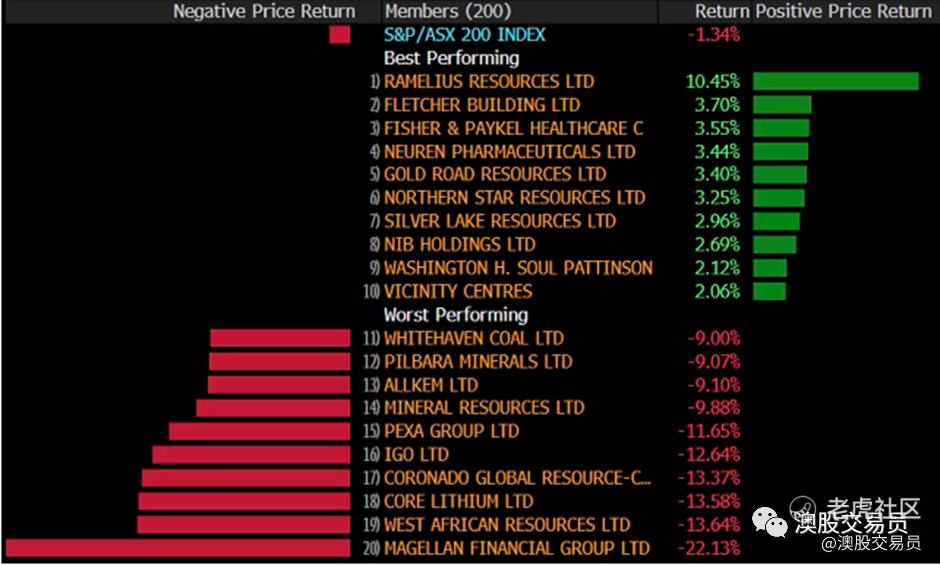
本周板块和ASX200成分股排名:
个股要闻
ASX(+1.55%)
报告了 9 月份的交易统计数据,现货市场总交易量2950 万笔,较 2022 年 9 月下降 18%;现货市场总成交金额为$131.8 billion,较 2022 年 9 月下降 14%;期货和期权总成交量1,527 万份合约,与 2022 年 9 月持平;CHESS 持仓价值:$2.63 trillion,增长 7%。
市场行情不佳,成交量减少。
AX8(+13.04%)
Accelerate Resources Limited已签订具有约束力的协议来收购Karratha锂项目,其中包括:Prinsep Lithium Project (100%);Mt Sholl Project (100%);Mt Sholl East Project (75%);Roebourne South Project (75%)。Karratha 锂项目面积约 90 平方公里,位于西皮尔巴拉 Karratha 和 Roebourne 之间新兴的 40 公里长硬岩锂带内,AZS的Andover也位于该地区。
矿权面积小,蹭AZS热度,公司和管理层历史口碑不佳。
GL1(-0.4%)
GL1 公布了Manna原住民采矿协议进展的最新信息,GL1 与Kakarra B 部分原住民权利主张小组 (NTCG) 之间的谈判仍在继续,已执行“合作协议”文件,考虑到Kakarra Part B NTCG 的权益,两个集团已同意真诚合作,就Manna锂项目条款进行谈判,并就制定文化遗产管理计划达成协议。Manna Lithium 项目的资源界定钻探仍在进行中。
MFG( -18.5%)
管理资金总额FUM从 390 亿下降至 350 亿,跌幅超过 10%,其中 20 亿为净流出,另外 20 亿因市场下跌而造成,这是自 2014 年以来的最低FUM。
PAN(+15.15%)
PAN 公布了西澳Savannah镍业公司 9 月份季度的初步生产结果,该结果表明九月份季度表现强劲,回收率和金属产量较高,金属产量为:镍 1,684 吨、铜 932 吨、钴 135 吨。未提供生产成本信息。偿还债务和利息后,截至 9 月底的现金为 $42.6M。
PLS(-0.76%)
摩根大通、瑞银和摩根士丹利等投行周四发布一系列看空锂矿报告,摩根士丹利表示“我们的策略师预计 2024 年供应量将增长 29%,需求增长 18%,供大于求,从而导致 2024 年供应量达到 118kt 盈余……盈余预计将持续到 2028 年,我们的策略师预测届时供不应求,紧缺量为 17kt,此后,预计紧缺量将在20 30 年上升至 585kt”。摩根大通表示“我们很难看到价格反弹的催化剂“。瑞银称我们也许最担心的是中国的需求预期正在接受宏观经济持续疲软的考验。
机构发看空报告,头部企业却在跑马圈地,收购优质锂矿资产,即便是2500美元每吨的SC6(相当于15万的LCE价格),经济效益依然不错。锂矿真的不行了嘛?上次高盛一边唱空一边在市场上买入的操作才过去也没多久。
市场扫描
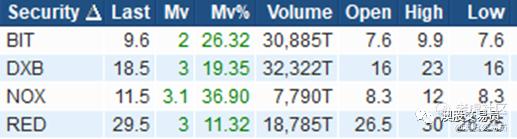
涨幅大于10%,成交金额>50万澳元个股:
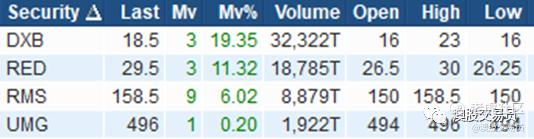
52周新高:
---------------------------------------------
非投资建议 DYOR
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
