


1005玖龙纸业异动解读:反弹逾4% 行业盈利空间预期修复
前言:
$玖龙纸业(02689)$ 反弹逾5%,截至发稿,涨5.37%,报4.32港元,成交额617.45万港元。
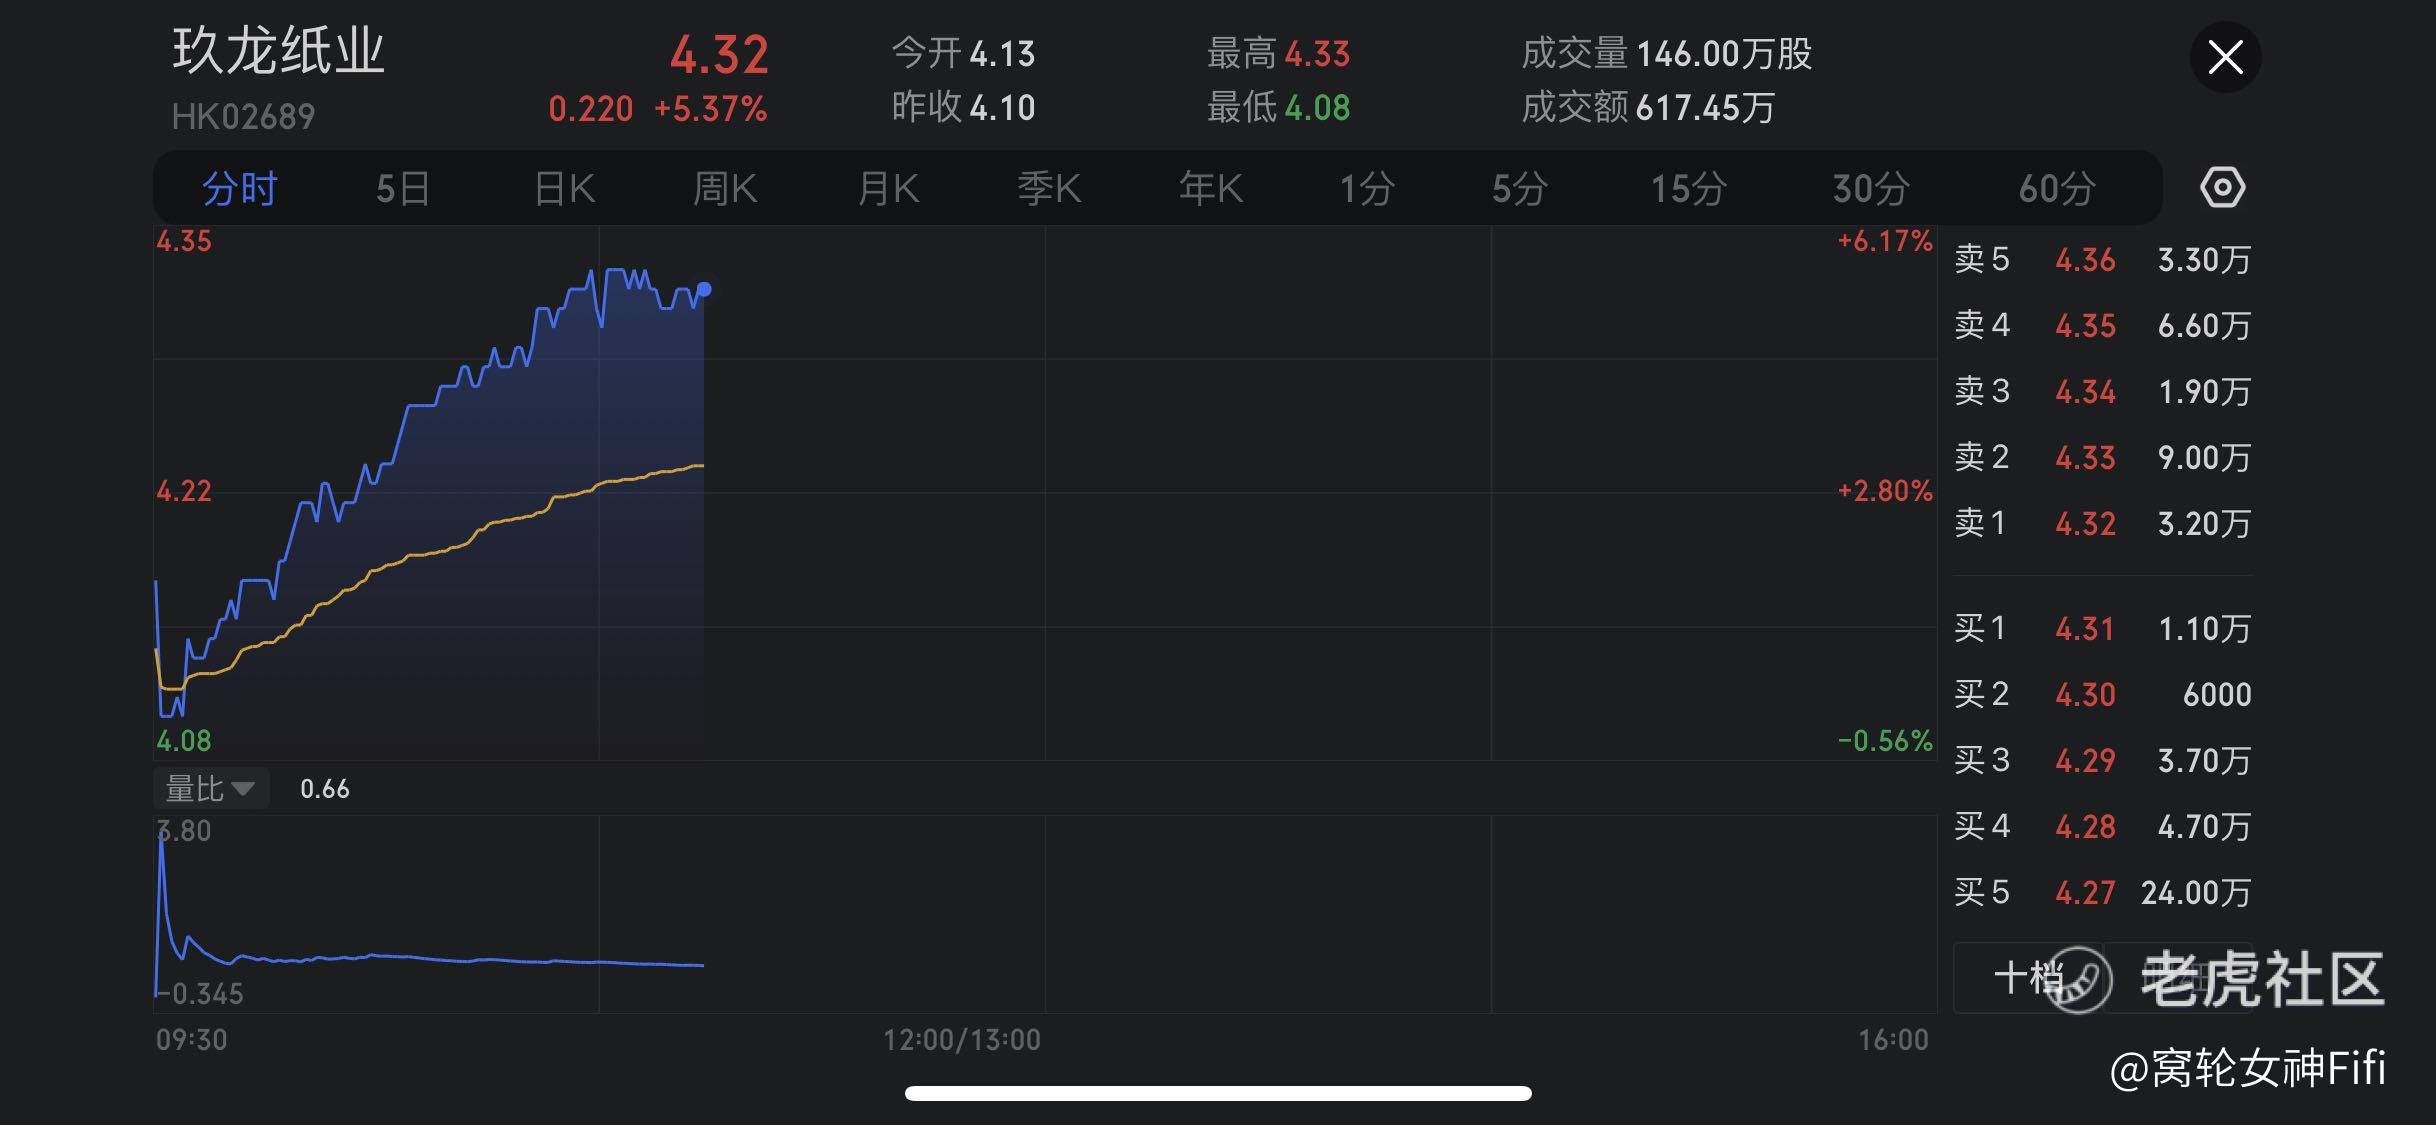
消息面上,太阳纸业、晨鸣纸业、玖龙纸业等多家纸企9月以来宣布调涨纸品价格,其中有部分纸企在上月进行了三轮价格上调。
专家指出,造纸行业的此轮涨价,受到宏观经济修复、市场需求增长、原材料价格以及“金九银十”旺季等多方面因素影响。
但更重要的原因在于,对去年下半年以来行业景气度下行所导致的亏损进行修复,同时刺激市场订单。
国海证券指出,此轮涨价有望对冲原材料价格回升的影响,纸企盈利空间预期修复。
华泰证券认为,随着旺季已至,箱板瓦楞纸市场有所回暖,行业初现企稳改善的迹象。但由于供给投放尚在高位,预计行业盈利的复苏或仍有波折。
该行维持玖龙纸业“持有”评级,目标价下调23.4%至4.82港元。
异动解读:
玖龙纸业的股价异动与整个造纸行业的价格变动,和行业走势密切相关。
以下是针对玖龙纸业的异动解读:
第一,纸品价格上涨
9月以来,包括玖龙纸业在内的多家纸企宣布调涨纸品价格。
价格上涨对公司来说意味着每单位产品的利润会增加,从而提高公司的整体盈利。
第二,造纸行业涨价原因
1,宏观经济修复:随着经济状况的改善,一些行业的需求也会随之增长。
2,市场需求增长:需求增长通常导致产品价格上涨。
3,原材料价格上涨:当造纸的原材料价格上涨时,纸企需要提高产品价格以保持盈利。
4,“金九银十”旺季:这是一个传统的销售旺季,会导致产品需求和价格增加。
第三,修复亏损与刺激订单
去年下半年行业景气度下行导致的亏损,现在需要得到修复,涨价也可以刺激市场订单。
第四,纸企盈利预期修复
国海证券认为,涨价有助于抵消原材料价格上升的影响,从而修复纸企的盈利空间预期。
第五,行业复苏有波折
虽然箱板瓦楞纸市场开始回暖,华泰证券仍预测由于供给依然在高位,行业的复苏预计会经历一些波折。
第六,玖龙纸业评级与目标价
尽管整体行业看起来有所好转,华泰证券仍然维持对玖龙纸业的“持有”评级,并下调目标价。
总结:
综上,玖龙纸业的股价上涨与造纸行业的整体走势以及公司自身的价格策略变动有关。
但投资者在做决策时仍应考虑到行业的不确定性,以及各证券公司的评级和预测。宜进一步观望后作出决策。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
