


0928贝壳异动解读:反弹近4% 中介费率调整对盈利影响有限
前言:
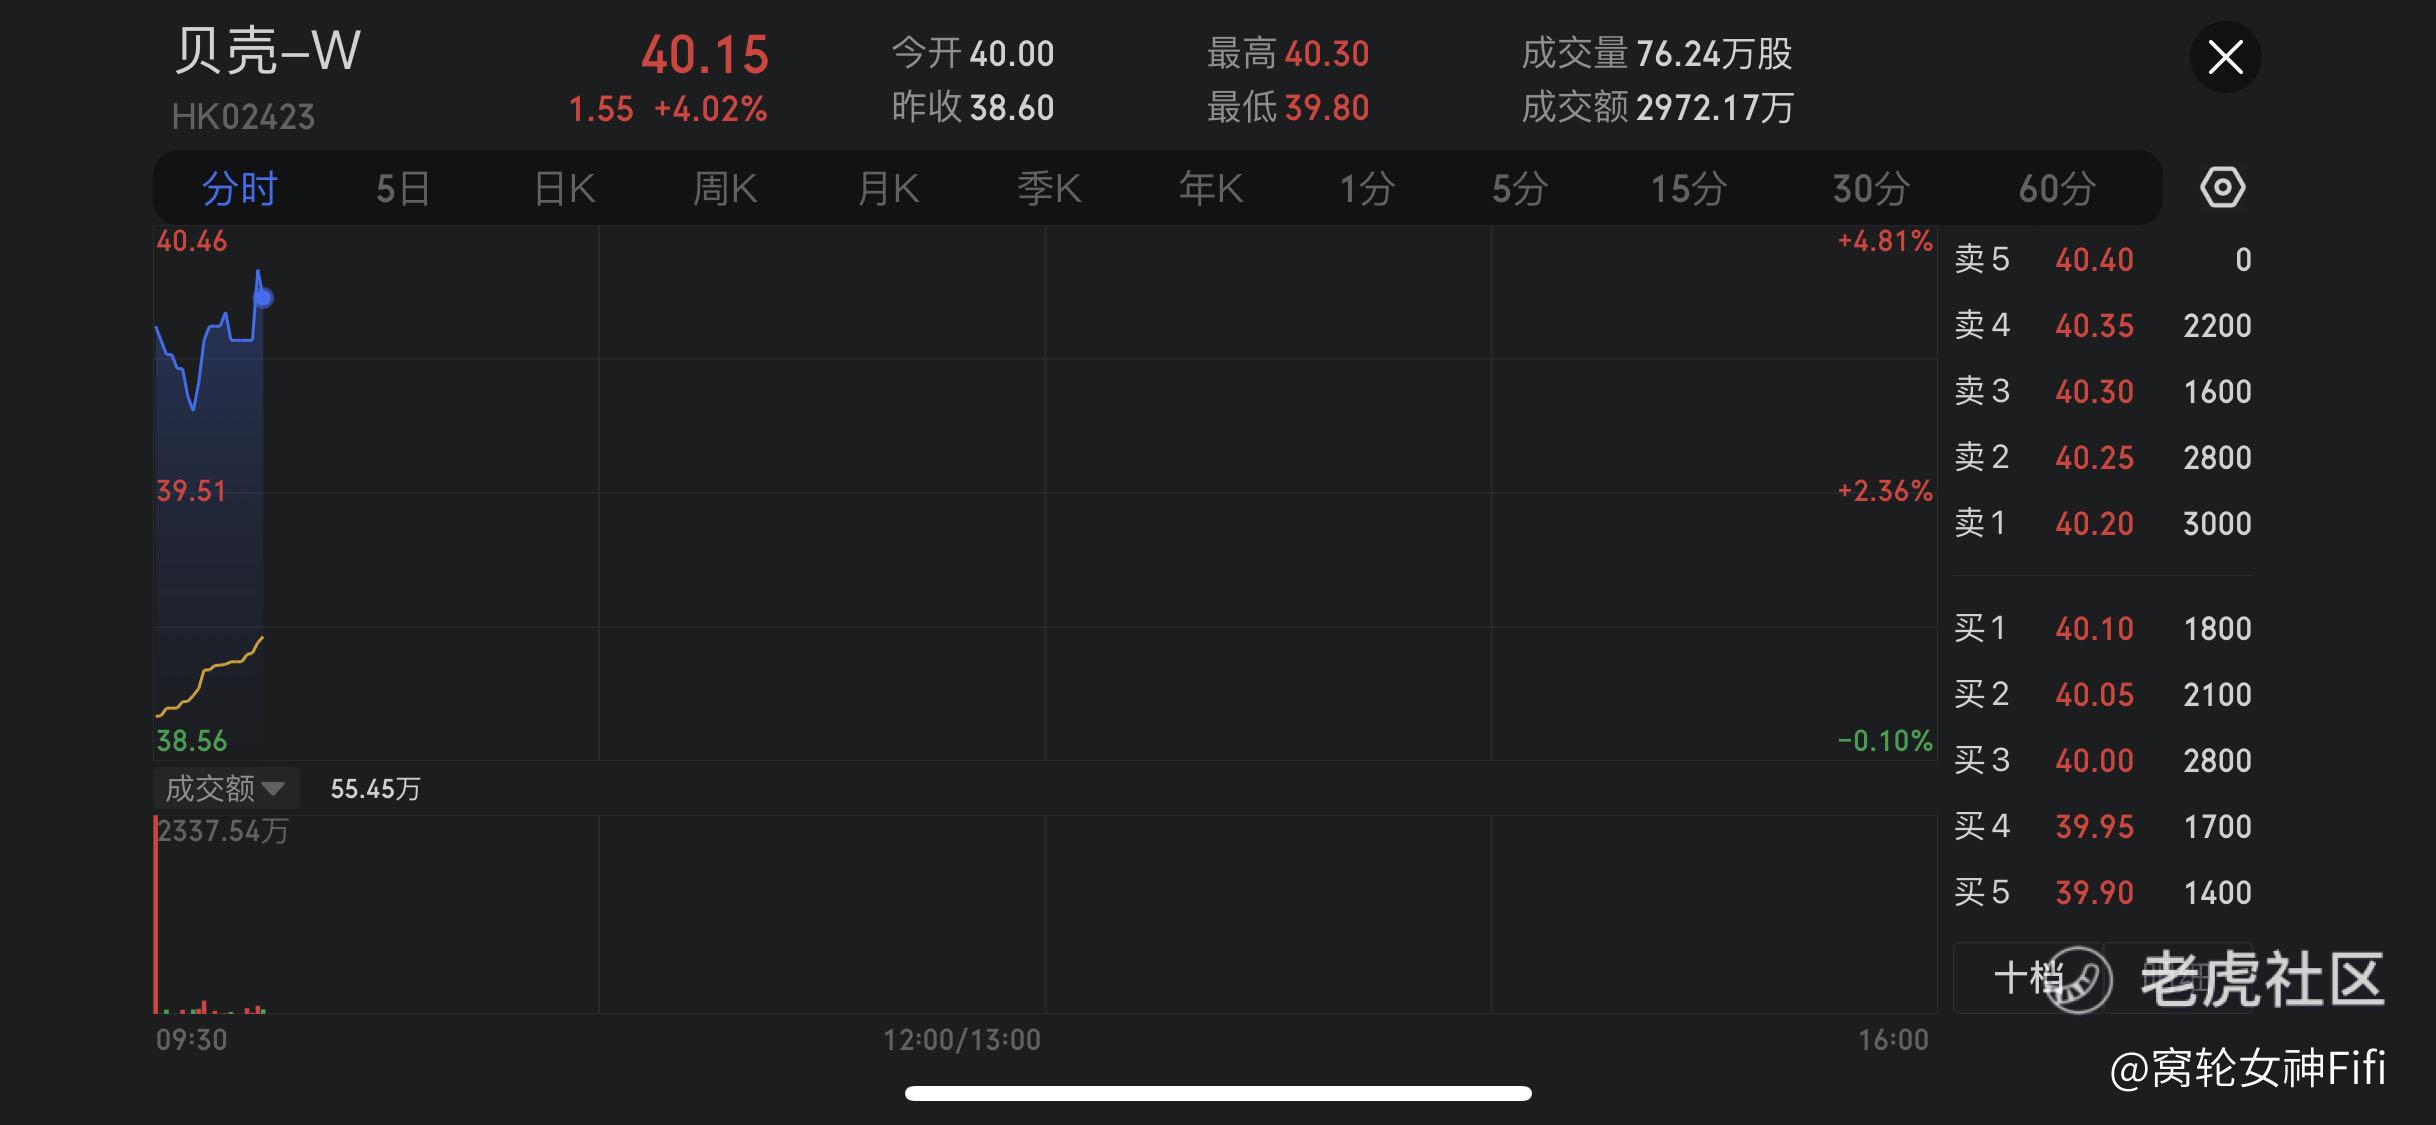
$贝壳-W(02423)$ 早盘反弹4%,截至发稿,涨4.02%,报40.15港元,成交额2972.17万港元。
大和发表研究报告指出,贝壳宣布将北京二手房佣金由2.7%下调至2%。北京二手房销售占贝壳的总收入的15%至17%,预测由第四季起相关政策对公司盈利影响仅约2%至3%。
随着内地进入中秋节和国庆假期,该行预计看房和交易将较前几周正常化,公司股价或将于未来一至两周受压。
然而,该行认为贝壳股价进一步调整将是收集良机,因公司积极进行股票回购,且仍然是二手房销售复苏的代表,同时受惠于潜在的利好政策,予公司“买入”评级。
异动解读:
贝壳-W的股价在早盘反弹,上涨4%。
这一涨势可以基于以下四大因素进行解读:
第一,佣金调整的影响
贝壳宣布了对北京二手房佣金的调整,从2.7%下调至2%。
这种调整在短期内可能会影响公司的收入,但大和的研究报告指出,这对整体盈利的影响相对有限,只约为2%至3%。
这意味着市场对此次佣金调整的负面影响预期较为有限。
第二,节假日期间的交易放缓
中秋节和国庆假期通常是内地的长假期,这段时间内的看房和交易可能会放缓。
因此,贝壳的业务和股价可能在未来一至两周内面临一定压力。
第三,积极的股票回购
公司进行股票回购往往表明其对自家股价持有乐观态度,并认为股价在当前水平下被低估。
贝壳的积极回购增强了投资者的信心,认为其未来股价有上涨的空间。
第四,乐观的未来预期
大和对贝壳的评价是“买入”,这说明其对贝壳的未来前景持有乐观的看法。
特别是在二手房市场复苏的背景下,贝壳作为行业的代表,会获得更多的市场份额和利润。
总结:
综上,虽然贝壳面临着短期的业务和股价压力,但长期来看,其在行业中的地位和未来的增长潜力仍然得到市场的认可。
这也是贝壳股价在早盘的反弹的主要原因之一。宜进一步观望再做决策。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
