


0927新东方异动解读:涨超5% 全面禁止校外培训系误读
前言:
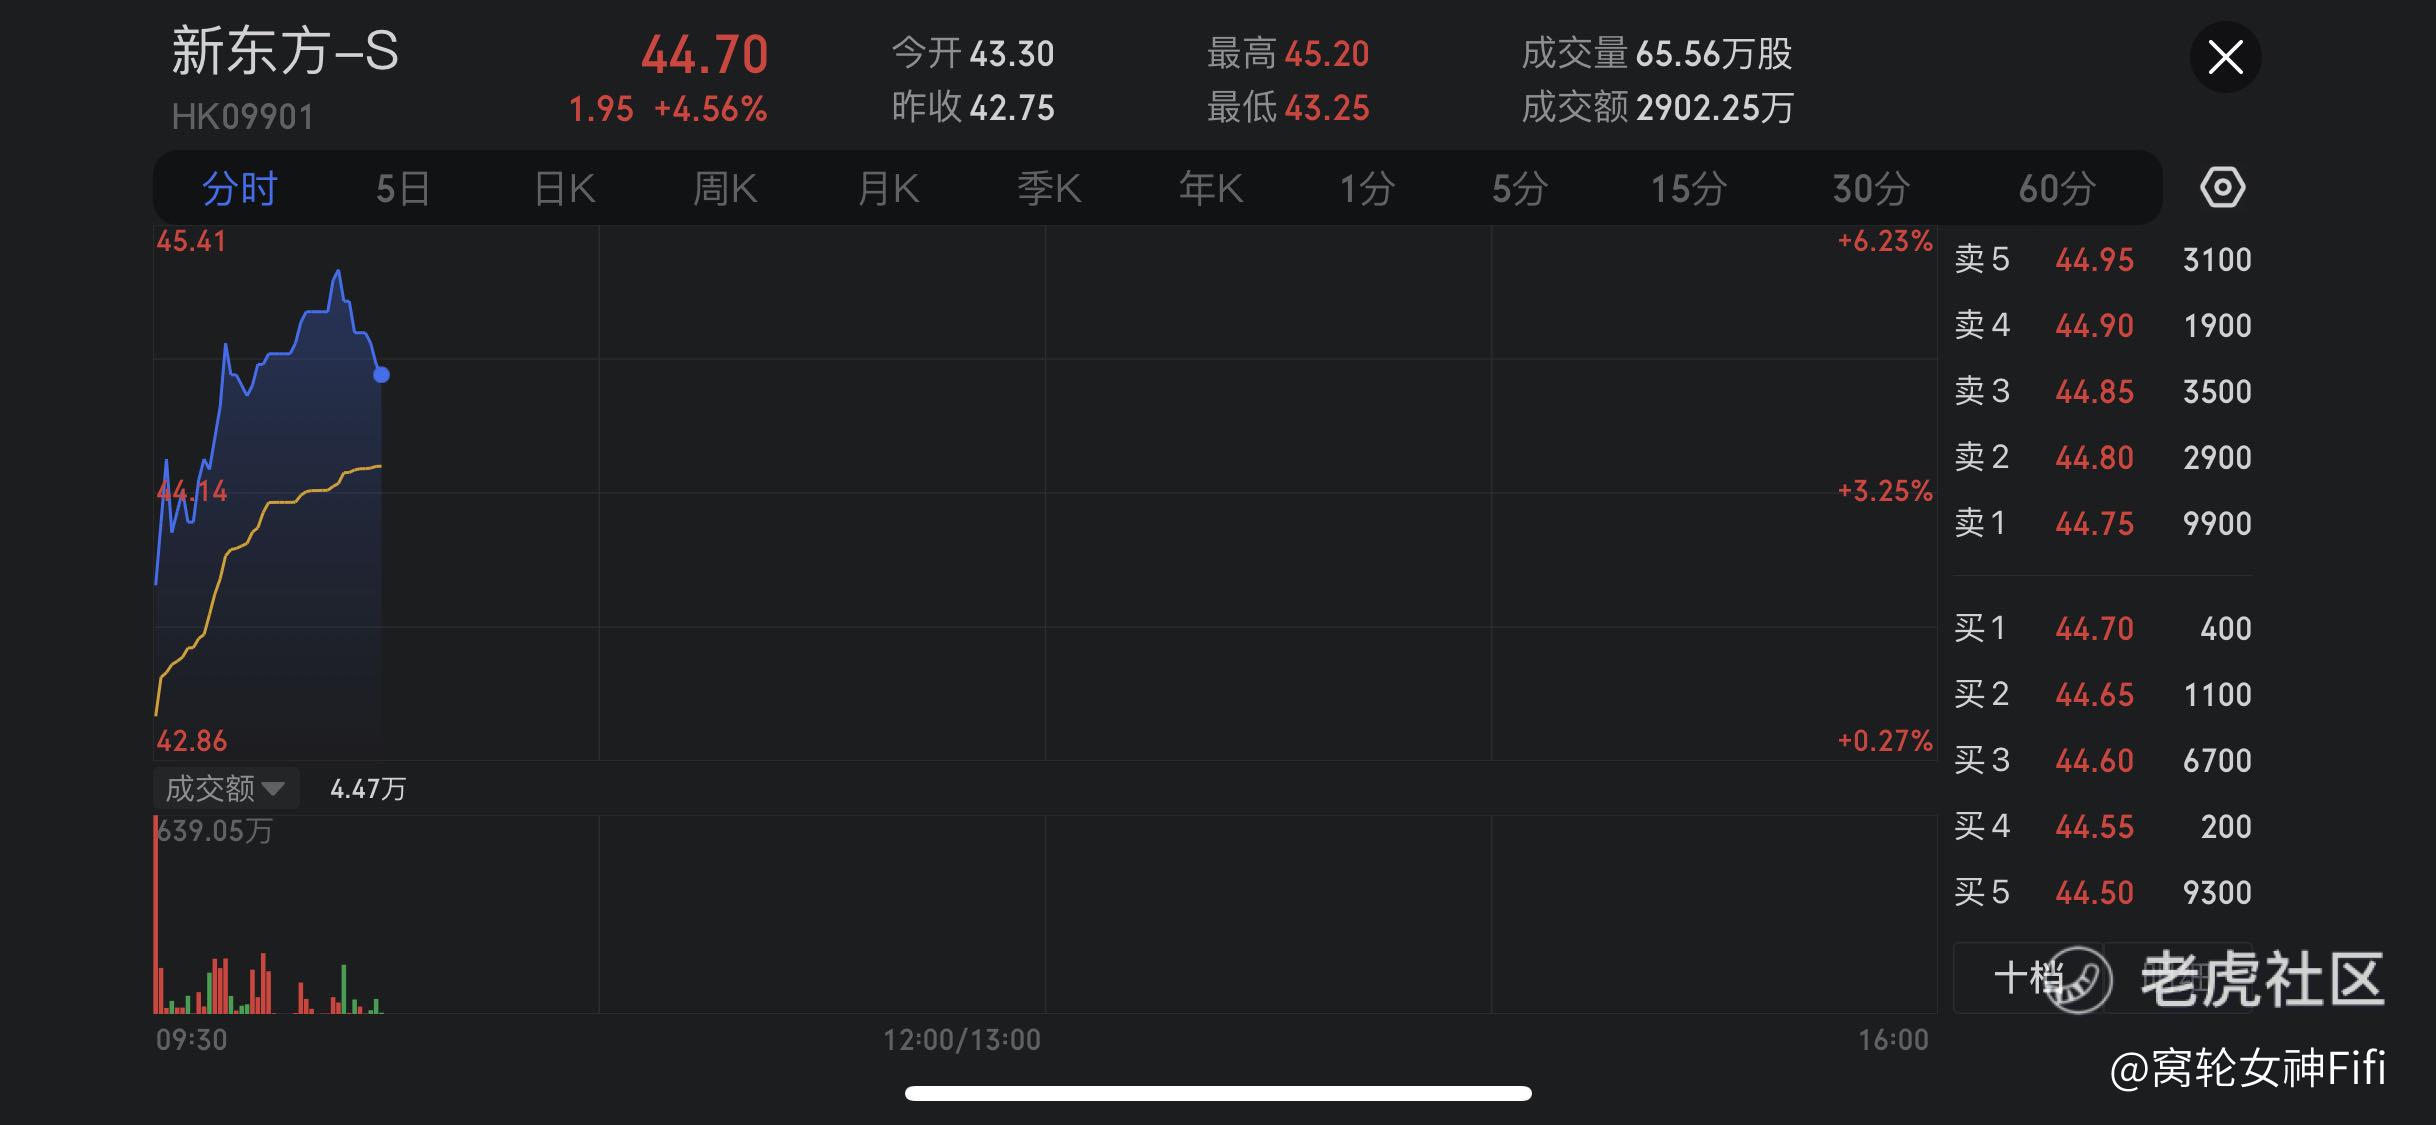
$新东方-S(09901)$ 涨超5%,截至发稿,涨4.56%,报44.7港元,成交额2902.25万港元。
消息面上,中国民办教育协会9月26日对“10月15日起全面禁止校外培训”进行辟谣。
协会表示,9月12日,教育部向社会公布《校外培训行政处罚暂行办法》,《办法》自2023年10月15日起施行。《办法》并非网传的要全面禁止校外培训,而是要依法管理校外培训,让合规者受到保护,让违法者付出代价,使校外培训在法治轨道上运行,推动行业健康发动。
民生证券研报指出,“双减”政策明确K9 学科校外培训机构营转非或注销,行业冲击巨大,截至2022年10月相关机构数量压减率已超90%。
而非学科类校外培训受到国家鼓励,定位于学校教育的有益补充。
该行认为,公司品牌、产品及渠道优势仍在,传统业务恢复+新业务起量带动公司重回增长快轨。
异动解读:
新东方-S的股价上涨超过5%,目前上涨4.56%,报44.7港元。
这种股价上涨可以基于以下三大因素进行解读:
第一,辟谣的积极影响
近期关于“10月15日起全面禁止校外培训”的消息在社会上引起了广泛关注。
对于像新东方这样的大型校外培训机构来说,这种消息无疑会带来较大的压力。
但是,当中国民办教育协会辟谣并明确表示这一消息并不真实,且其真正意图是依法管理校外培训,确保合规的机构得到保护,这无疑为新东方带来了一定的正面影响。
第二,行业的清理与鼓励
根据民生证券的研报,由于“双减”政策的实施,K9学科的校外培训机构受到了严重冲击,导致大量机构被迫转型或关闭,相关机构数量大幅减少。
但同时,非学科类的校外培训得到了国家的鼓励,被视为学校教育的有益补充。
这为新东方在非学科类培训领域提供了更大的市场机会。
第三,新东方的竞争优势
尽管受到政策冲击,新东方仍然保持其品牌、产品和渠道的优势。
随着行业的重组和调整,新东方有可能利用其优势更好地恢复其传统业务,并发展新的业务领域,实现业务的再次增长。
总结:
综上所述,市场是基于中国民办教育协会的辟谣、行业调整的方向以及对新东方的积极预期,从而推高了新东方的股价。宜进一步谨慎观望,以免市场再度“误读”。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
