


二三年二季报 云/数据库 甲骨文
二季度指引营收增速5%-7%,云收入增速30%,低于预期,盘后大跌9%。
盈利能力和现金流都不错,债务重。
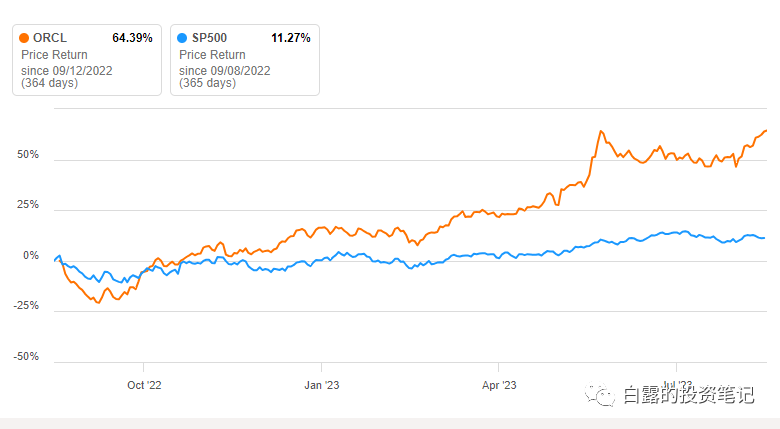
市场表现
126.71元,市值3439亿,市盈率TTM 41倍
业绩表现
甲骨文首席执行官Safra Catz表示:“甲骨文云基础设施收入在第一季度增长了66%,远快于我们的超大规模云基础设施竞争对手。”“本季度云服务总收入(基础设施加应用程序)增长了30%,达到46亿美元。现在,甲骨文云服务加上许可支持收入占甲骨文总收入的77%。这种高度可预测、高利润的经常性收入来源,加上持续的支出纪律,推动了第一季度非公认会计准则每股收益增长16%,自由现金流增长21%,运营现金流增长70亿美元。”
“生成式人工智能是有史以来最重要的新计算机技术吗?也许吧!,” 甲骨文董事长兼首席技术官拉里·埃里森说。“自动驾驶汽车、分子药物设计、语音用户界面——数十亿美元正投资于人工智能。截至今天,人工智能开发公司已签署合同,购买甲骨文第二代云中超过40亿美元的容量。这是我们在第四季度末预订量的两倍。最大的人工智能技术公司和领先的人工智能初创公司继续与甲骨文扩展业务,原因很简单——甲骨文的RDMA互联NVIDIA Superclusters训练人工智能模型的速度是其他云的两倍,成本不到其他云的一半。”
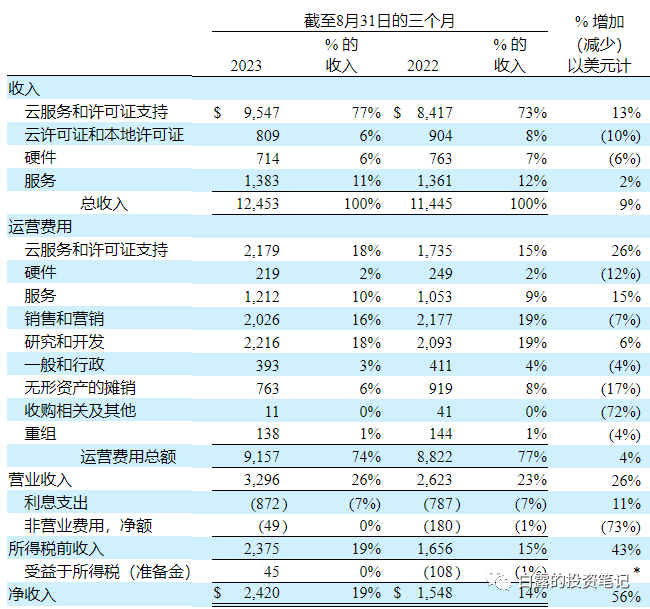
收入+9%,营业利润+26%。营业利润率26%。
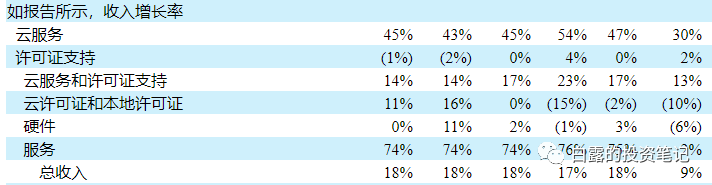
业务增速:云服务 +30%,许可证支持+2%。

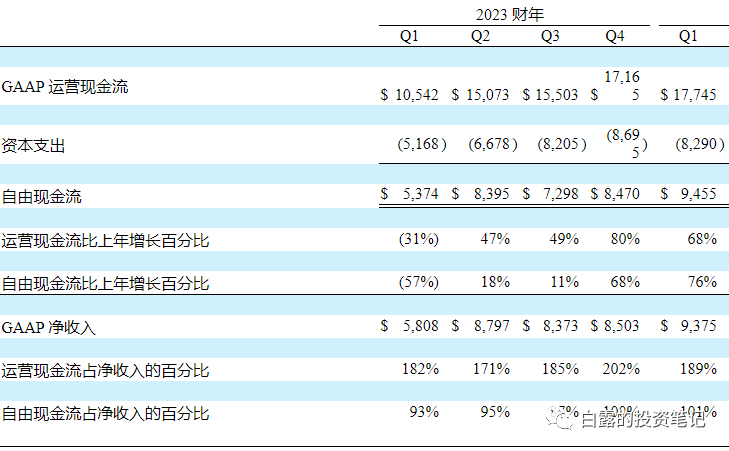
现金流
现金110亿。负债890亿。
下个季度指引
营业收入将增长5%到7%,剔除旗下医疗健康IT公司Cerner后,第二财季的云销售收入增长29%到31%。
二三年一季报 企业软件/云 甲骨文
甲骨文 Q2 FY2023业绩会内容
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
点赞
举报
登录后可参与评论

暂无评论