


明泰铝业:被 “铝价” 错杀的成长性铝加工龙头
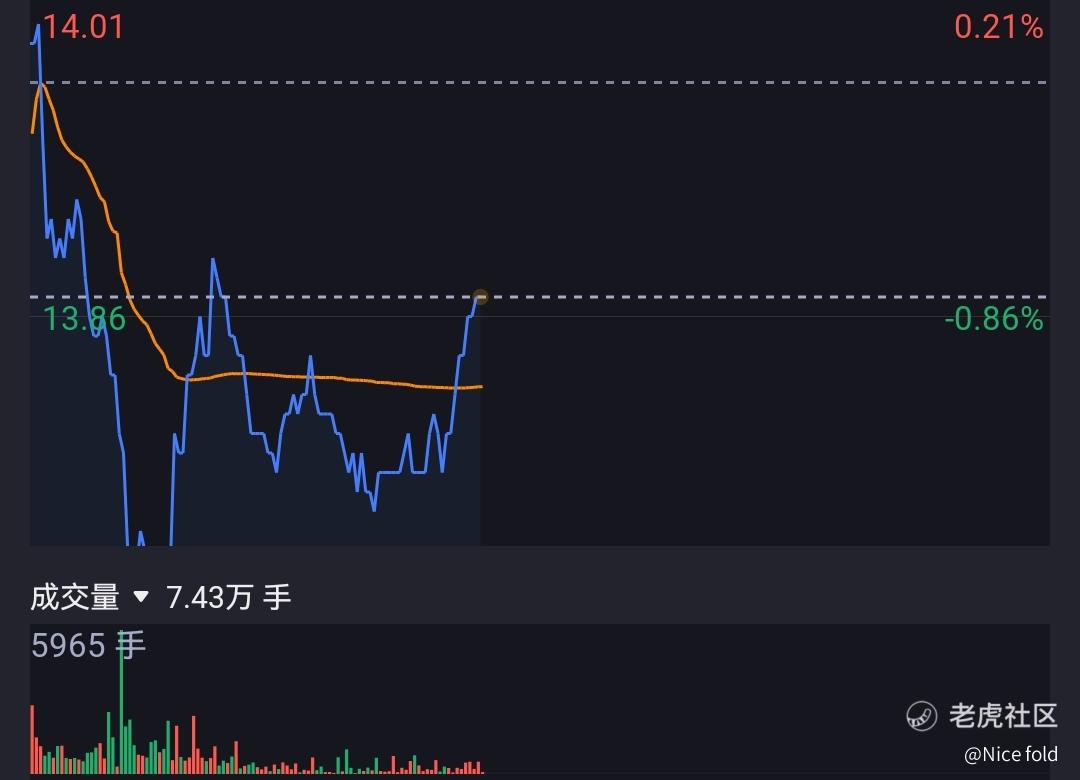
铝板块近期跟随铝价预期一路下行,明泰铝业股价也从年内 20 元的高点回落至 14 元附近,PE (TTM) 不足 7 倍,PB 仅 0.83 倍,一家铝加工产能国内第一、订单饱满的铝加工龙头,被当成纯周期股一并杀估值。这恰是当前市场最大的认知偏差。
铝价下跌,伤的是电解铝企业的吨铝利润;而明泰赚的是加工费。公司采购铝锭、废铝,加工成板带箔后按 “铝价 + 加工费” 定价,铝价只是成本转嫁项,真正决定盈利的是加工费水平与产销量。公司废旧铝资源在原材料中占比较大,铝价回落时原料成本同步下行,加工利润反而更稳。
业绩已经给出反驳。2026 年一季度归母净利润超7亿元,同比增长约60%;三季度在铝价下跌、内外价差收窄的拖累下,营收仍同比增长 21%,归母净利润 5.1 亿元,同比增长 9.9%。铝价下行期间利润没有下滑,这是加工费模式与高端结构共同筑起的护城河。
成长性来自两条线。一是产品结构:公司建设的高端热处理产线持续释放产能,新能源汽车用铝板带、储能结构件、6/7 系高端智能装备外壳料销量增速显著,叠加再生铝保级应用与绿色低碳生产,在欧盟碳关税背景下低碳铝材的海外溢价正在兑现。二是产能释放:义瑞新材第二条热连轧投产在即,新增产能 72 万吨,公司产能合计将突破240万吨、稳居国内首位,为 2027年产销量再上台阶提供支撑。
一边是 7 倍 PE、0.83 倍 PB 的周期股定价,一边是产销持续突破、高端产品占比提升的成长股基本面,这种错配本身就是安全边际。铝价短期波动无法证伪加工费逻辑,反而提供了以更低价格分享长期成长的机会。$明泰铝业(601677)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
点赞
举报
登录后可参与评论

暂无评论