


A股IPO周报(1102-1109)
一、IPO核心概览
2026年11月2日至11月9日,A股IPO市场整体呈现"辅导端多点扩容、审核端以问询为主、发行端高价上市"的显著特征。
发行端:该周共2家公司完成IPO上市,分别为广东省的皇冠新材(001381.SZ,深证主板)和山东省的森峰激光(920085.BJ,北证)。2家公司合计实际募资规模显著超过计划募资规模,发行定价获得市场高度认可。皇冠新材首日收盘涨幅高达397.94%,森峰激光首日收盘涨幅亦达120.63%,短期市场表现极为亮眼,显示资金对优质IPO标的的追捧热度处于高位。
辅导端:该周新增上市辅导备案公司15家,覆盖汽车制造、通用设备、计算机通信电子、半导体、光电、新材料、畜牧业、医疗器械等多个行业,地域分布横跨四川、河南、浙江、上海、内蒙古、江苏、湖南、广东等8个省份。其中江苏省以4家新增辅导企业位居各省之首,长三角区域合计贡献7家,占比达46.67%,显示该区域仍是IPO储备力量的核心来源地。
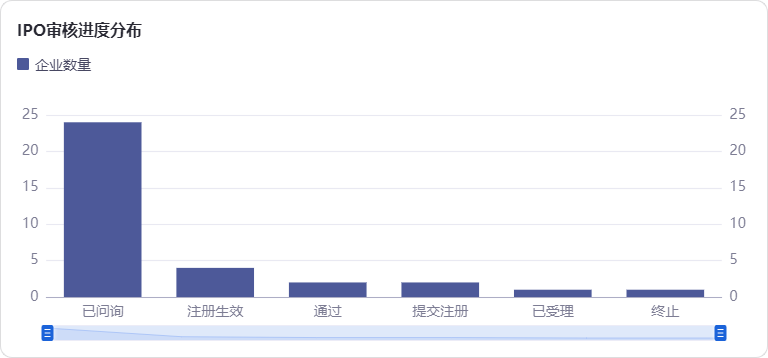
申报审核端:该周共有35家企业更新审核进度,其中以"已问询"状态为主(24家),另有"注册生效"4家、"通过"2家、"提交注册"2家、"已受理"1家、"终止"1家。审核节奏整体平稳推进,问询环节仍是当前IPO审核的主战场,注册生效企业数量稳步增加,体现监管审核与市场融资功能的有序恢复。
二、IPO发行动态
1. IPO发行情况
该周完成IPO上市的公司共计2家,具体发行信息如下表所示:
|
公司代码 |
公司名称 |
省份 |
上市日期 |
发行价格 |
所属行业 |
上市板块 |
发行数量(万股) |
计划募集资金(亿元) |
实际募集资金(亿元) |
累计询价区间 |
|
001381.SZ |
皇冠新材 |
广东省 |
2026-11-03 |
16.98 |
化学原料和化学制品制造业 |
深证主板 |
— |
— |
— |
— |
|
920085.BJ |
森峰激光 |
山东省 |
2026-11-06 |
17.79 |
专用设备制造业 |
北证 |
— |
— |
— |
— |
2. 该周IPO募资情况
由于数据源未提供该周2家上市公司的发行数量、计划募集资金及实际募集资金明细数据,无法精确汇总该周IPO计划募集总规模和实际募资总规模。但从发行定价及上市后市场表现来看,皇冠新材发行价为16.98元/股,森峰激光发行价为17.79元/股,两者均处于中等偏上发行价格水平。结合首日市场表现——皇冠新材首日成交均价达68.89元(较发行价上涨305.71%),森峰激光首日成交均价达45.81元(较发行价上涨157.48%)——可见市场资金对两家公司的定价认可度极高,实际募资规模大概率显著超出原计划募资规模,发行端募资能力呈现回暖态势。
3. IPO定价与估值情况
该周完成上市的2家公司均未提供累计询价区间及首发市盈率数据,但从发行价格与上市后市场表现的对比中可窥见定价特征:
皇冠新材(001381.SZ)发行价格为16.98元/股,上市首日开盘价即冲至56.00元,较发行价大幅高开229.80%;首日收盘价进一步攀升至84.55元,收盘涨幅达397.94%;首日成交均价为68.89元,均价涨幅为305.71%。上市5日收盘价为44.49元,较发行价仍保有162.01%的涨幅。发行价格与首日市场表现之间的巨大价差,反映出该股发行定价相对保守,抑或市场对其所处行业及基本面给予了极高的估值溢价。
森峰激光(920085.BJ)发行价格为17.79元/股,上市首日开盘价为45.00元,较发行价高开152.95%;首日收盘价为39.25元,收盘涨幅为120.63%;首日成交均价为45.81元,均价涨幅为157.48%。该股上市首日开盘冲高后有所回落,但整体仍维持高位运行,显示北交所市场对高端装备制造类企业的估值认可度较高。
从行业对标角度看,皇冠新材所属的化学原料和化学制品制造业与森峰激光所属的专用设备制造业,均为当前A股市场中景气度较高的赛道,两家公司上市首日即获得翻倍以上涨幅,反映出市场对制造业升级和高端装备国产替代主题的强烈偏好。
4. IPO市场表现与回报
该周上市的2家公司市场表现均极为突出,具体数据如下:
|
公司代码 |
公司名称 |
上市日期 |
首日开盘涨幅(%) |
首日收盘涨幅(%) |
首日均价涨幅(%) |
上市5日收盘价(元) |
上市5日涨跌幅(%) |
|
001381.SZ |
皇冠新材 |
2026-11-03 |
229.80 |
397.94 |
305.71 |
44.49 |
162.01 |
|
920085.BJ |
森峰激光 |
2026-11-06 |
152.95 |
120.63 |
157.48 |
— |
— |
首日表现特征:皇冠新材首日收盘涨幅高达397.94%,接近4倍涨幅,属于极为罕见的强势表现,表明市场资金对其追捧程度极高。森峰激光首日收盘涨幅为120.63%,虽不及皇冠新材,但同样实现了翻倍以上的收益,在北交所新股中亦属上佳表现。
短期走势分化:皇冠新材上市5日收盘价为44.49元,较首日收盘价84.55元有所回落,5日涨幅收窄至162.01%,但仍远高于发行价,显示该股经历了首日冲高后的理性回调,但整体赚钱效应依然显著。森峰激光因上市时间较短(11月6日上市),尚未有上市5日数据。
板块差异:深证主板上市的皇冠新材首日涨幅远超北交所上市的森峰激光,一定程度上反映了两大板块投资者结构、定价机制及交易制度的差异。主板市场流动性更充裕、参与者更广泛,新股上市初期的价格发现过程往往更为剧烈;而北交所作为服务创新型中小企业的主阵地,其定价相对更为理性。
三、IPO辅导动态
1. 该周上市辅导公司清单
该周新增上市辅导备案公司共计15家,无退出辅导企业。具体清单如下:
|
公司名称 |
省份 |
辅导备案日期 |
所属行业 |
拟上市板块 |
|
宜宾纵贯线科技股份有限公司 |
四川省 |
2026-11-06 |
汽车制造业 |
北交所 |
|
中科慧远视觉技术(洛阳)股份有限公司 |
河南省 |
2026-11-06 |
— |
— |
|
浙江加力仓储设备股份有限公司 |
浙江省 |
2026-11-05 |
通用设备制造业 |
北交所 |
|
九州云箭空间科技股份有限公司 |
上海市 |
2026-11-05 |
— |
— |
|
内蒙古蒙能新能源股份有限公司 |
内蒙古自治区 |
2026-11-05 |
— |
— |
|
常州市红光电能科技股份有限公司 |
江苏省 |
2026-11-04 |
计算机、通信和其他电子设备制造业 |
北交所 |
|
苏州成铂先进材料科技股份有限公司 |
江苏省 |
2026-11-04 |
— |
— |
|
浙江新德宝智能工业股份有限公司 |
浙江省 |
2026-11-04 |
— |
— |
|
江苏纵慧芯光半导体科技股份有限公司 |
江苏省 |
2026-11-04 |
— |
— |
|
上海曦智科技股份有限公司 |
上海市 |
2026-11-03 |
— |
— |
|
江苏华兴光电科技股份有限公司 |
江苏省 |
2026-11-02 |
— |
— |
|
四川圣迪乐村生态食品股份有限公司 |
四川省 |
2026-11-02 |
畜牧业 |
— |
|
上海阶梯医疗科技股份有限公司 |
上海市 |
2026-11-02 |
— |
— |
|
长沙百通新材料科技股份有限公司 |
湖南省 |
2026-11-02 |
非金属矿物制品业 |
北交所 |
|
河源富马硬质合金股份有限公司 |
广东省 |
2026-11-02 |
有色金属冶炼和压延加工业 |
北交所 |
2. 该周辅导公司维度分布统计
(1)区域分布
该周新增辅导备案的15家公司分布于全国8个省份,区域集中度特征明显:
|
省份 |
新增辅导家数 |
占比 |
|
江苏省 |
4 |
26.67% |
|
上海市 |
3 |
20.00% |
|
浙江省 |
2 |
13.33% |
|
四川省 |
2 |
13.33% |
|
河南省 |
1 |
6.67% |
|
内蒙古自治区 |
1 |
6.67% |
|
湖南省 |
1 |
6.67% |
|
广东省 |
1 |
6.67% |
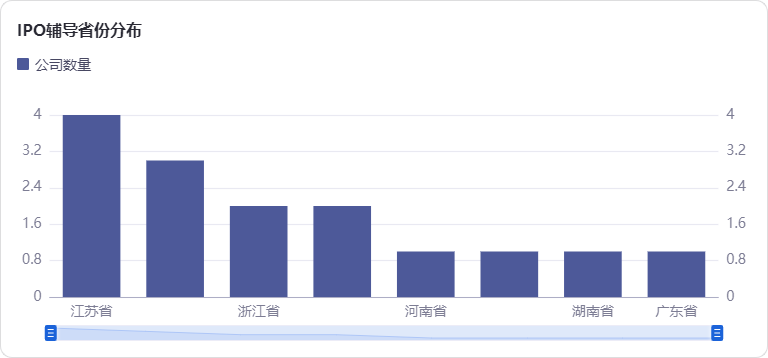
江苏省以4家新增辅导企业位居首位,占比26.67%;上海市以3家紧随其后,占比20.00%。长三角区域(江苏、上海、浙江)合计贡献9家,占比高达60.00%,充分彰显了长三角地区在科技创新和先进制造领域的深厚储备与持续输出能力。四川省亦有2家企业进入辅导期,显示中西部地区优质企业登陆资本市场的意愿正在增强。
(2)行业分布
从行业维度看,该周新增辅导企业覆盖多个制造业细分领域。已披露所属行业的企业中,汽车制造业(宜宾纵贯线)、通用设备制造业(浙江加力仓储)、计算机通信和其他电子设备制造业(常州市红光电能)、畜牧业(四川圣迪乐村)、非金属矿物制品业(长沙百通新材料)、有色金属冶炼和压延加工业(河源富马)各1家。此外,从企业名称及业务特征推断,半导体(江苏纵慧芯光、上海曦智)、光电(江苏华兴光电)、航天(九州云箭)、医疗器械(上海阶梯医疗)等高端制造与硬科技领域亦有多家企业在列。整体来看,该周辅导备案企业高度集中于先进制造、半导体、光电信息等新质生产力代表方向,与国家产业政策导向高度契合。
(3)中介机构分布
该周新增辅导项目中,保荐机构承接数量排名如下:
|
保荐机构 |
承接项目数 |
占比 |
|
国泰海通证券 |
5 |
33.33% |
|
中信建投证券 |
2 |
13.33% |
|
东吴证券 |
1 |
6.67% |
|
招商证券 |
1 |
6.67% |
|
中信证券 |
1 |
6.67% |
|
财通证券 |
1 |
6.67% |
|
国信证券 |
1 |
6.67% |
|
广发证券 |
1 |
6.67% |
|
华泰联合证券 |
1 |
6.67% |
国泰海通证券以5单辅导项目遥遥领先,占据该周辅导市场33.33%的份额,头部集中效应显著。中信建投证券以2单位居第二。其余7家机构各承接1单,市场分散度较高。国泰海通证券的强势表现,反映出其在IPO辅导阶段的客户储备和项目开拓能力处于行业领先地位。
律师事务所方面,北京德恒律师事务所承接3单(九州云箭、苏州成铂、江苏纵慧芯光),北京市中伦律师事务所承接3单(内蒙古蒙能、上海曦智、上海阶梯医疗),两家律所合计占比40.00%,法律中介服务同样呈现头部集中态势。江苏世纪同仁律师事务所承接2单(常州市红光电能、江苏华兴光电),其余律所各承接1单。
四、IPO申报与审核进展
1. 该周新增IPO申报公司信息
该周新增IPO申报受理企业1家,为南京沁恒微电子股份有限公司,具体信息如下:
|
公司代码 |
申报公司名称 |
省份 |
最新公告日期 |
所属行业 |
拟上市板块 |
预计募集资金(万元) |
预计发行股数(万股) |
|
A07232.SZ |
南京沁恒微电子股份有限公司 |
江苏省 |
2026-11-04 |
软件和信息技术服务业 |
创业板 |
148,614.10 |
2,108.07 |
南京沁恒微电子股份有限公司为该周唯一新增受理的IPO申报企业,拟登陆创业板,预计募集资金约14.86亿元,预计发行股数2,108.07万股。该公司属于软件和信息技术服务业,注册地为江苏省,是典型的集成电路设计企业。该周新增受理数量较少,反映当前IPO申报端整体节奏偏谨慎,企业与中介机构在申报时点的选择上更为审慎。
2. 该周IPO审核结果汇总
该周共有35家企业更新了IPO审核进程,各审核进度分布如下:
已受理(1家) :南京沁恒微电子股份有限公司(创业板,软件和信息技术服务业)。
已问询(24家) :江苏神州半导体科技股份有限公司(科创板,专用设备制造业)、青岛迈金智能科技股份有限公司(创业板,计算机通信电子)、集益威半导体(上海)股份有限公司(科创板,软件和信息技术服务业)、杭州优云科技股份有限公司(北证,互联网和相关服务)、北京华脉泰科医疗器械股份有限公司(北证,专用设备制造业)、北京煜鼎增材制造研究院股份有限公司(科创板,有色金属冶炼和压延加工业)、江苏诚丰新材料股份有限公司(北证,橡胶和塑料制品业)、纽氏达特行星传动系统技术(淄博)股份有限公司(创业板,通用设备制造业)、珠海展辰新材料股份有限公司(北证,化学原料和化学制品制造业)、江苏欣战江纤维科技股份有限公司(北证,化学纤维制造业)、安徽大昌科技股份有限公司(创业板,汽车制造业)、中机试验装备股份有限公司(北证,仪器仪表制造业)、超聚变数字技术股份有限公司(创业板,计算机通信电子)、深圳核心医疗科技股份有限公司(科创板,专用设备制造业)、广东金力智能传动技术股份有限公司(北证,电气机械和器材制造业)、宁波帅特龙汽车系统股份有限公司(北证,汽车制造业)、福建帝盛科技股份有限公司(北证,化学原料和化学制品制造业)、森泰英格(成都)数控刀具股份有限公司(北证,通用设备制造业)、广东龙行天下科技股份有限公司(主板,皮革毛皮制鞋业)、浙江凯瑞博科技股份有限公司(北证,纺织服装服饰业)、江西云眼视界科技股份有限公司(北证,软件和信息技术服务业)、深圳市海明润超硬材料股份有限公司(北证,非金属矿物制品业)、北京金万众机械科技股份有限公司(北证,批发业)、浙江胜华波电器股份有限公司(主板,汽车制造业)、青岛力克川液压股份有限公司(北证,通用设备制造业)、广东正扬传感科技股份有限公司(创业板,汽车制造业)。
上市委员会通过(2家) :江苏星基智造科技股份有限公司(北证,专用设备制造业)、苏州铁近机电科技股份有限公司(北证,通用设备制造业)。
提交注册(2家) :珠海越亚半导体股份有限公司(创业板,计算机通信电子)、广东微容电子科技股份有限公司(创业板,计算机通信电子)。
注册生效(4家) :广东保伦电子股份有限公司(主板,计算机通信电子)、芜湖佳宏新材料股份有限公司(北证,电气机械和器材制造业)、青岛华晟智能装备股份有限公司(北证,通用设备制造业)、上海季丰电子股份有限公司(创业板,专业技术服务业)。
终止(1家) :浙江金连接科技股份有限公司(科创板,计算机通信电子)。
该周IPO审核进程呈现以下特征:其一,"已问询"状态企业数量占比高达68.57%(24/35),表明当前审核工作重心集中于问询反馈环节,大量企业正处于监管沟通与材料补充阶段,审核节奏整体平稳有序。其二,该周有4家企业进入"注册生效"状态,涵盖主板、创业板、北证三个板块,显示各板块IPO注册通道均保持顺畅,监管层对符合条件的优质企业上市持支持态度。其三,"上市委员会通过"2家、"提交注册"2家,审核通过率保持较高水平,说明当前IPO审核标准明确、可预期性强。其四,该周仅1家企业终止审核(浙江金连接科技),终止数量处于低位,反映申报企业整体质量较高,审核端对问题企业的淘汰机制有序运转。其五,从行业分布看,已问询及后续环节的企业高度集中于计算机通信电子(6家)、通用设备制造业(5家)、专用设备制造业(4家)、汽车制造业(4家)等先进制造与硬科技领域,与辅导端新增企业的行业分布形成呼应,进一步印证当前IPO资源向高端制造、科技创新领域倾斜的结构性特征。
五、总结复盘
综合该周IPO全流程数据,A股IPO市场呈现以下核心特征:
第一,发行端赚钱效应显著,市场情绪高涨。 该周上市的2家公司首日收盘涨幅分别达397.94%和120.63%,皇冠新材更是接近4倍涨幅,为近期罕见的新股表现。这一方面反映出发行定价相对审慎、为二级市场预留了充足空间,另一方面也折射出当前市场流动性充裕、资金对优质新股标的配置需求旺盛。但需警惕的是,皇冠新材上市5日收盘价较首日收盘价已明显回落(从84.55元降至44.49元),短期追高风险不容忽视。
第二,辅导端储备丰富,长三角区域持续领跑。 该周新增15家辅导备案企业,其中60%集中于长三角地区(江苏、上海、浙江),江苏省以4家居首。行业分布上,半导体、光电、航天、医疗器械等硬科技领域企业占比突出,与国家创新驱动发展战略高度契合。国泰海通证券以33.33%的辅导市场份额领跑中介机构,头部券商在IPO项目储备上的竞争优势持续强化。
第三,审核端节奏平稳,问询环节为主战场。 该周35家企业更新审核进度,其中24家处于已问询状态,占比近七成。注册生效4家、通过2家、提交注册2家,各环节有序衔接,审核通过率维持高位。仅1家企业终止审核,市场整体审核环境较为友好。从申报端看,该周仅新增1家受理企业,申报节奏相对温和,企业与中介机构在申报时点选择上更趋谨慎。
第四,行业集聚效应突出,先进制造与硬科技为主线。 从辅导端到审核端,计算机通信电子、专用设备、通用设备、汽车制造、半导体等高端制造领域企业贯穿始终,形成完整的IPO储备-申报-审核-发行链条。这一结构性特征既反映了中国经济转型升级背景下优质增量资产的行业分布,也体现了资本市场服务实体经济、支持科技创新的政策导向。
第五,区域分化明显,创新高地优势持续巩固。 江苏省在该周辅导备案(4家)、新增受理(1家)、审核推进(多家)等各环节均表现突出,叠加上海、浙江的持续输出,长三角地区在A股IPO市场中的核心地位进一步夯实。广东省在审核推进端亦有亮眼表现(多家企业处于问询、提交注册阶段),珠三角地区IPO储备力量同样不容小觑。
总体而言,该周A股IPO市场呈现"发行火爆、辅导扩容、审核平稳"的多头并进格局。新股上市后的超高涨幅虽在一定程度上反映了市场热情,但也需关注其后续估值回归风险。展望后续,随着注册生效企业陆续进入发行程序,以及辅导备案企业逐步完成辅导验收并申报,IPO市场有望保持活跃态势,高端制造与硬科技领域仍将是IPO资源的核心聚集方向。
本报告仅供参考,不构成投资建议。投资有风险,入市需谨慎。数据来源:ifind、公开信息
IPO星空 | 专业IPO资讯平台 | 2026年11月17日
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
