


Hitcard借壳亚玛顿上市背后的资本迷局
免责声明:本人不持有hitcard,亚玛顿任何股份,并且本文所有信息均出自公开资料整理。
大家好,我是你们的金叔,今天跟大家聊一家叫Hitcard的公司,这家公司是做影视卡的,老板叫赵云鹏,95后,多次连续创业者,21年才开始做卡牌,但是其实他个人15年前后就辍学创业了,就是万众创业那几年,也是金叔刚入行那几年。
卡牌这个行业,25年前后是最火的,因为有一家叫卡游的公司,靠着哪咤,小马宝莉等,把年收入做到了超百亿,然后想要上市,但是因为他给小孩子卖卡牌这个事情,其实不符合主流价值观,所以基本上可以说没戏了。
如果Hitcard借壳亚玛顿(002623.SZ)的事情能顺利推进下去,那么亚玛顿可能会成为A股卡牌第一股,毕竟卡牌行业,高毛利,简直就是印钞机,股价也是会很有想象力的,但是个人觉得,这件事并不会这么顺利。
那今天,金叔就是行业自身从业者,以及资深文娱投资者人的角度,来跟大家深度聊一聊Hitcard借壳亚玛顿上市背后的资本迷局。
一.Hitcard的资本局
先简单给大家介绍下Hitcard这家公司,他主营就是做卡牌,而且是专门做影视卡和动漫卡方面的,25年收入在4个亿左右,26年预计在8-10亿,毛利如果控制的好的话,在30%左右,净利润至少20%,这家公司跟卡游最大的一个区别在于渠道,他70%以上的渠道靠抖音拆卡,而卡游各级线下的分销商占比超过50%。不过他对单一IP的依赖度并不高,卡游高度依赖小马和奥特曼这些ip,而因为影视剧的特色,单个IP的卡牌衍生品周边,也就3000-5000万的上限,所以从收入结构上,Hitcard其实挺健康的。
我们重点来看看他的股东结构:
我们可以将他的股东结构,大致分为5个类型,即操盘手系,产品资本系,财务投资人系,日系IP和关键个人,我应该是全网扒的最深的了,且听我慢慢道来。
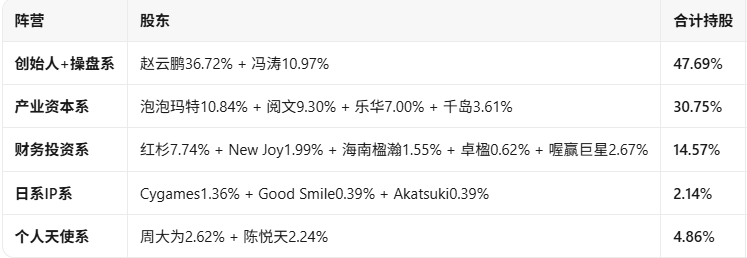
1)产品资本:hitcard的产业资本里面,有泡泡玛特,阅文,乐华,千岛。泡泡马特为hitcard打开了潮玩向的窗口,阅文就更不用说了,hitcard对外一直以阅文系展示与站队的。乐华的参股就更有意思了,一共出了不到5000万,而且是在这次并购前十几天进去的。
2)财务系:这个就不细说了,红衫是顶级的财务投资,纯一级市场投资逻辑,后面几家小的财务投资人,其实都是21年那波冯涛带进来的财务投资人。
3)日系股东:Cygames手里是赛马娘,Akatsuki手握大量IP,Good Smile是日本最大的零售分销商,其实我觉得这里面最重要的是Good Smile的持股。
4)个人系:这两个个人系其实非常有意思,一个是陈悦天,这个就不用说太多了,创新工场最早一批文娱的投资总监,一级市场最懂文娱的投资人之一,人脉非常广,跟金叔有过几面之缘;感兴趣的小伙伴可以扒一扒周大为的履历,他可以说是在整个影视圈人脉非常的广。
我们可以看到,Hitcard差不多用55%的股份,把投资圈,产业圈,影视圈的人全都圈在了一起,赵云鹏不愧是从15年就开始创业的人。
5)创始人系:这块我们单独留到最后说,创始人赵云鹏持有36%,一个叫冯涛的个人持有10%,
这里面的冯涛大哥,可以说是整个hitcard与这次并购的关键人物。或者说,整个Hitcard的能走到今天资本布局,离不开冯涛支持与规划,毕竟顶层的资本设计与资源调动,不是赵云鹏一个人能完成的。
冯涛是谁那,他可以算是中国第一批的风险投资人,也是永宣系的创始人,最早的标志性项目是新浪网,同时前几年金叔写过的游族秘闻里面,也有永宣系的身影,其实永宣系最擅长的其实是矿业投资和上市公司层面的操作。毕竟冯涛本人最早就是做矿业投资的。
虽然冯涛只占10%股份,但是我个人觉得,这大概率是显示在账面上的,而且因为前几年有一些官司,这部分其实也处于被冻结的状态。
冯涛并不是后面才进入hitcard的财务投资人,他其实是在赵云鹏2016年创业的时候就是他的天使投资人,那个时候赵云鹏做的还是非常接地气的O2O业务,后面赵云鹏一路再创业,冯涛也一路跟投,有种老大哥与小弟惺惺相惜的感觉,令人羡慕,感觉这是投资人与创业者最好的关系。
所以综观整个Hitcard的发展历史和融资历史,我们就能明白Hitcard不是简单一个卡牌行业的新贵,而是由顶级资本大佬规划,连续90后创业者操盘,通过股权囊括各类行业资深资源的资本局。
二.借壳亚玛顿的推演
根据金叔多年的行业经验,借壳这种事肯定不是赵云鹏干的,因为一个95后是不可能有那个能力协调这方方面面的资源的,冯涛老大哥一定出了不少力。
这里面就有一个非常矛盾的点,在亚玛顿的公告里,骑形网络及赵云鹏承诺:
-
60个月不转让,所持亚玛顿股份
-
36个月不质押,所持亚玛顿股份
-
36个月不注入,本人及关联方持有的资产,且没有注入资产的计划
那 Hitcard怎么赚钱啊,怎么把Hitcard装进上市公司里啊,难道真的要等3年?冯涛会这么没经验?要知道永宣系之前可是至少操盘过2次的借壳操作。这次不可能这么不专业吧?
根据金叔自己的行业经验以及跟相关投行小伙伴的探讨,在合法合规的前提下,我个人推测,有三条可行的路子
1)不注入,本人及关联方持有的资产不代表不可以注入其他卡牌公司
虽然亚玛顿不能直接注入Hitcard的资产,但是不代表不能注入其他卡牌公司啊,要知道从21年算起,目前4年了,市面上至少有8家左右营收过亿,利润率20%以上的卡牌公司。这些公司的财务投资和老板早已经嗷嗷待哺想上市了,按照永宣系的能力,带着几家其他的卡牌公司一起玩并不是难事。
据我所知,目前至少有3个标的是非常适合收购的,并且创始人也有意愿卖。
2)换签与定增模式
简单说就是把hitcard 的销售合同与IP,日后从hitcard签到亚玛顿,并且还可以用拓展新业务的名义发定增,完全合规,但是就是非常慢,至少要1年以上的时间,并且Hitcard团队"要全部入职"上市公司。这个事情确认起来很简单,只要找个员工问问明年他们合同签在哪里就好,市面上还有一家卡牌公司也是这么做的。
3)业务合作/技术服务
上市公司与Hitcard签技术服务协议,利润通过服务费方式进入上市公司,这种方式理论上是可行的,但是以我对市场的了解以及27年证监会的风格,100%会被查。
我个人觉得,以永宣系的风格,大概率是1+2一起做。在一定程度上就能规避掉36个月的问题。而且就算等36个月,其实也不是等不起。永宣系买的是一张36个月的上市期权,到期可以行权,期间各个时间也可以找机会行权,怎么也不亏。
三.借壳真的这么容易?聊一聊风险问题
做投资的人,一定要敬畏市场,投资从来不是一件容易的事情,借壳更是一件充满变数的事情,永宣系借壳也翻车过。目前看下来,要想成功借壳,至少还是有4个关口要闯过去。
1)钱
这次整个的交易规模,在6.8个亿,这笔钱要分三比支付,
|
节点 |
累计支付 |
占比 |
|
签约保证金 |
5000万 |
7.35% |
|
股权过户时 |
4.095亿 |
60.22% |
|
过户后至2027.11.20 |
2.705亿 |
39.78% |
30岁的赵云鹏再努力,也不可能掏出6.8个亿。这笔钱大概率是背后的资本出的,签约保证金是5000万,而乐华突击进入的投资金额恰巧也是5000万,你细细的品一品。后续2.7亿的支付能否顺利,其实也是说不准的。
2)hitcard 的经营情况
在过去的5年,卡牌行业高速增长,大部分公司,都保持着50%以上的年化增长率,但是进入26年,其实各家的增长都放缓了,特别是目前影视和游戏IP,都处于被瓜分的差不多的状态,大公司,小公司其实都很难受,并且ip方目前存在坐地起价的状态,授权费连年升高,那么在未来3年,营收放缓,成本上升的前提下,hitcard的财报是否能好看,如果等到36个月后,hitcard是否还是个好资产,这个是要打问号的。
3)监管
监管从来不是傻子,金叔我自己接触到的监管的小伙伴,对行业的一些理解不比我差,影视卡其实也是一种粉丝经济,虽然比卡游赚小孩子钱能好一些,但是也并不是非常主流的价值观,目前并购的事情并没有问询函下来,因为核心是股价波荡不大,但是假如市场连续涨几天,必然会有问询函下来,那时候可能就有问题了。
四.从资本层面看,对卡牌行业的影响
最后,聊聊对整个行业的影响,我觉得短期来看,是利大于弊,长期来看,是弊大于利。卡牌行业有公司成功上市,意味着行业集中度要升高,二级市场有定价了,然后一级市场的投资阶段就结束了。小公司基本很难成长出来,ip和渠道都被瓜分的差不多了。
另一方面,卡牌,玩具行业,其实有着极大的周期性,而上市后的财务透明,会放大这个波动,二级市场投资人比一级市场投资人没有耐心多了。
唯一的好处是,那些没有上市的腰部卡牌公司,可能通过hitcard开启一条整合的路子,借着东风上船。
总的来说,卡牌行业,已经从有创意的草莽春秋生存时代,到了多强鼎立,合纵连横的战国时代。新时代新打法,下一个阶段能脱颖而出的,必然是有脑子有想法的产业联合,单打独斗已经不适合时代发展了。
总结:
hitcard是一盘由顶尖大厨炒至的菜品,但是能否端上二级市场的餐桌,还有很长的路要走。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
