


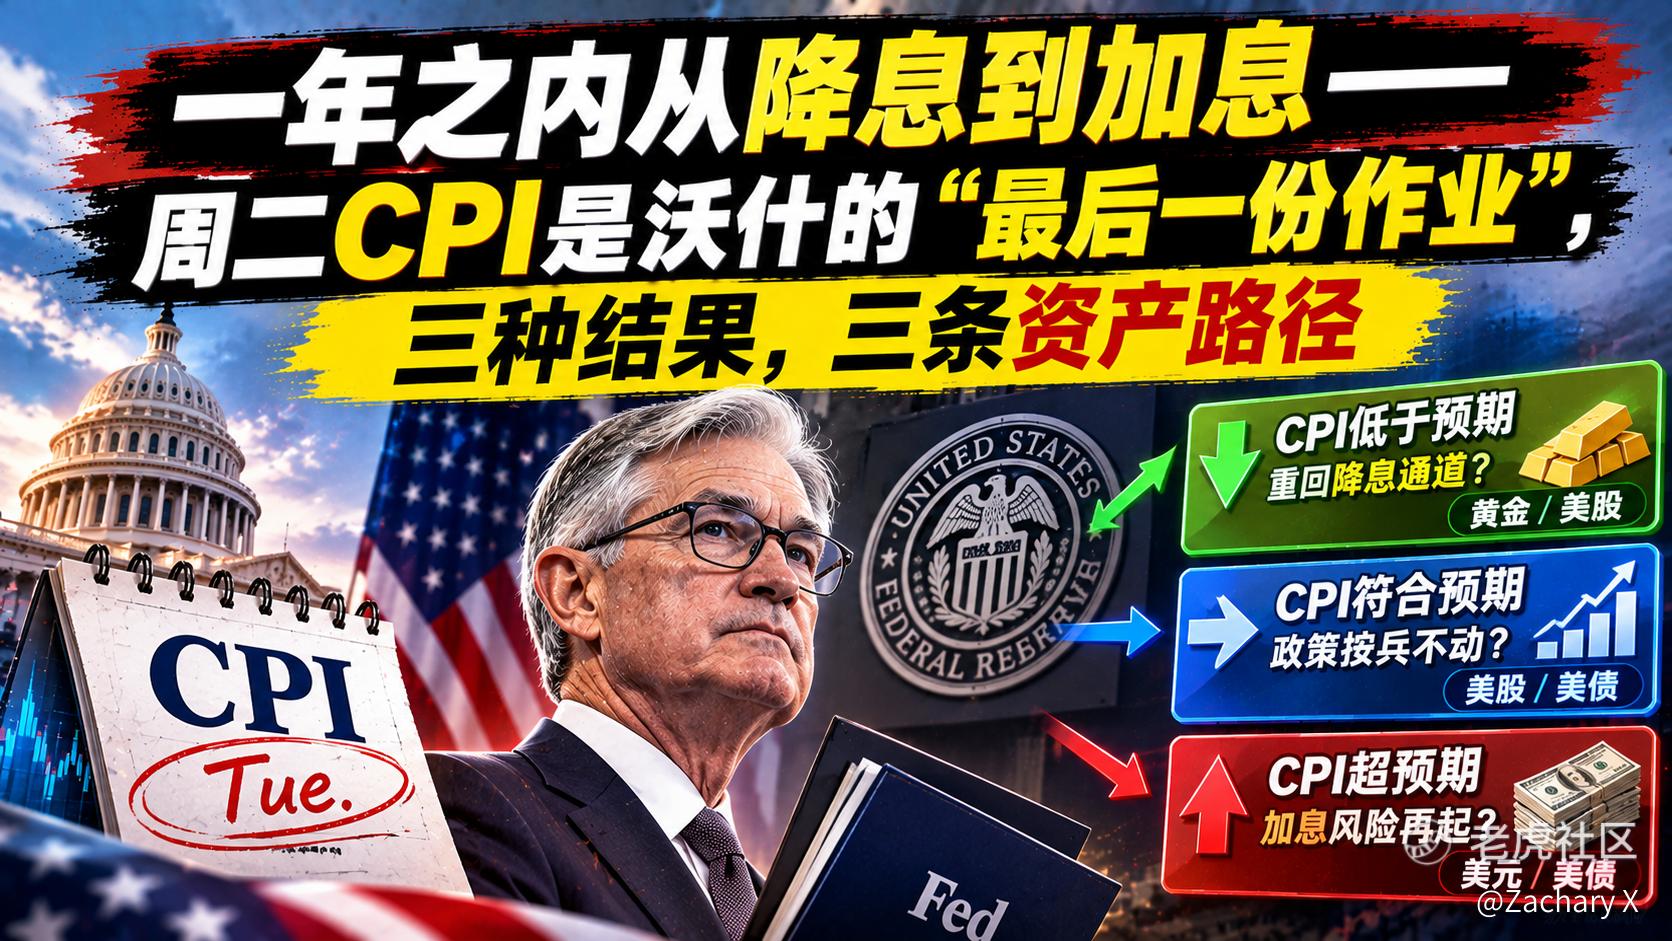
一年之内从降息到加息——周二CPI是沃什的“最后一份作业”,三种结果,三条资产路径
10月非农新增16.5万,预期只有5.9万,超出近三倍;失业率从4.2%回落到4.1%。数据出来之后,12月加息概率从约67%跳升到77%,部分时段接近80%。但同一时间,美元指数跌到了逾一个月低位,黄金反而站上了两周高点。
加息预期在升温,美元却在走弱,黄金却在上涨。如果只看加息=美元强=黄金弱的教科书公式,这三件事不可能同时为真。但它们同时为真了。说明市场此刻定价的,是一些比加息本身更麻烦的东西。
周二北京时间21:30,10月CPI落地。这是12月FOMC之前最后一份核心通胀数据,也是沃什在不给前瞻指引的框架下,被迫交给市场的第一份硬作业。
第一,先拆那个悖论:加息预期升温,美元和黄金为什么不按剧本走?
加息预期升温,美元应该走强。但美元走弱了。原因不在利率的方向,在利率的来源。
10月FOMC的投票是10比2。Hammack投反对票是预期内的——她今年已经多次主张加息。但Cook的反对票,是她加入美联储四年来第一次,而且时点极其微妙:白宫正在就特朗普试图解职她一事举行听证会。中银国际的拆解一针见血:Cook自9月末起一直强调AI投资与油价的通胀风险扩散,她的反对票,既是对通胀的判断,也带着政治博弈的影子。
这意味着,市场看到的加息预期,不是由一个统一的、可信的央行共识驱动的,是由一个内部分裂、且分裂带有政治色彩的委员会驱动的。当一个央行的加息信号开始被市场打折——是因为市场不确定这个央行能不能说了算——美元就会被抛售,黄金就会被买入。
黄金涨的不是通胀,涨的是央行信誉的裂缝。这是理解周二CPI所有情景的前提。
第二,三档情景树:核心CPI环比0.1%、0.2%、0.3%,分别对应什么
市场共识:整体CPI环比从0.6%放缓至0.3%,同比升至3.9%;核心CPI环比从0.3%放缓至0.2%,同比升至2.8%。10年期美债在4.86%附近,12月加息概率77%。
三档情景,三条完全不同的资产路径。
情景一:核心CPI环比≤0.1%(鸽派意外)
这是唯一能让12月加息从基准情形退回可能性的读数。核心环比0.1%意味着,9月0.3%的跳升被证明是噪音,不是趋势。
美债:10年期从4.86%向4.7%靠拢,2年期下行幅度更大,曲线走陡。市场会开始定价12月不加、2027年一季度再看。
美元:走弱加速。加息预期回落叠加央行信誉裂缝,美元指数可能测试更低的区间。
黄金:最顺畅的上涨路径。加息预期回落压低了名义利率,而央行信誉的裂缝没有被修复——黄金同时受益于利率下行和信誉折价两条线。
纳指:短期最受益。贴现率下行+加息焦虑缓解,高久期成长股会有一次释然性反弹。但注意:如果反弹的驱动力是加息预期回落而非盈利上修,它的持续性取决于下一份数据,而不是这份CPI。
情景二:核心CPI环比=0.2%(共识兑现)——基准路径
这是概率最高的结果。核心环比从0.3%回到0.2%,通胀在降温,但没有惊喜。
美债:反应最小。4.86%附近窄幅波动,市场不会因为符合预期而重新定价加息路径。真正的变量在长端:如果10年期在数据后守住4.86%以下,说明财政供给+AI融资对长端的压力暂时被通胀降温对冲了;如果收益率反而上行,说明长端在定价即使核心降温,长端供给压力依然存在。
美元:方向不明。加息预期77%已经充分定价,0.2%不会让它大幅上修或下修。美元会进入等下一个催化剂的状态。
黄金:震荡偏强。核心0.2%不支持黄金大幅上涨,但央行信誉裂缝的底层逻辑没有消失。黄金的支撑从利率切换到信誉,跌幅有限。
纳指:最尴尬的组合。核心0.2%不够鸽,不足以推动估值扩张;也不够鹰,不足以触发新一轮杀估值。纳指会进入个股行情模式——有盈利兑现和现金流支撑的标的能扛住,靠远期故事撑估值的继续承压。
情景三:核心CPI环比≥0.3%(鹰派确认)
这是最危险的读数。它意味着9月的0.3%不是噪音,是连续第二个月站上0.3%,核心通胀的粘性被坐实。
美债:10年期可能重新测试5.0%以上。短端上行幅度更大,但长端的上行会叠加财政供给+AI融资的结构性压力。曲线可能熊平,也可能熊陡,取决于市场把0.3%解读为美联储必须加还是通胀失控。
美元:短线走强。加息概率从77%向90%靠拢,美元会获得利率端的支撑。但如果美元走强的同时黄金没有大跌,那说明信誉裂缝的逻辑在压过利率的逻辑——这是比CPI本身更值得盯的信号。
黄金:最复杂的反应。利率上行压制金价,但央行信誉裂缝和地缘不确定性提供支撑。黄金可能在数据公布后的第一小时下跌,然后在当天收盘前收回大部分跌幅。如果出现美元涨、黄金也涨的组合,那是市场在告诉你:它在买美联储可能加过头的保险。
纳指:最脆弱的组合。核心0.3%坐实后,12月加息从基准变成几乎确定,高久期成长股的贴现率压力重新主导。但纳指内部会剧烈分化:有定价权、现金流近的标的(苹果模式)相对抗跌;靠融资、远期现金流长的标的(AI基建链、二线芯片)承压最重。
第三,为什么这份CPI是沃什的“最后一份作业”?
沃什上任后做的最重要的一件事,是系统性地拆除了前瞻指引。他拒绝给市场承诺,要求市场看数据。这带来一个极其现实的后果:每一份通胀数据,对市场的边际定价权重,比鲍威尔时代更高。
在旧框架下,市场有点阵图和前瞻指引两个锚。数据出来,市场先看有没有偏离美联储的指引,再决定怎么定价。在新框架下,这两个锚没了。CPI就是唯一的锚。
而这份CPI的特殊性在于,它是12月FOMC之前最后一份核心通胀数据。12月加不加、加完之后2027年停不停,全部押在这一个数字上。沃什在10月会议上说,委员会认为新药方开始起效,依据是通胀补偿在回落、中长期通胀预期大体稳定。如果核心CPI 0.3%,这个药效叙事就会被市场质疑;如果核心0.1%,沃什就有了等待是正确的的论据;如果0.2%,他什么都不用说,因为共识已经替他说话了。
用CPI+信誉裂缝两条线,替代CPI=加息的单线
周二这份CPI,最容易犯的错误是把它当成一道加息/不加息的二元选择题。它是一道通胀在往哪个方向走、以及市场还信不信这个央行能管住它的双变量题。
第一,核心CPI环比是主变量,但美元和黄金的背离是否持续是验证变量。如果核心0.3%,美元涨、黄金跌——那是传统的利率逻辑。如果核心0.3%,美元涨、黄金也涨——那是信誉裂缝在压过利率逻辑,说明市场在买美联储可能加过头的保险。后者的信号,比CPI本身更重要。
第二,情景二(0.2%)是基准,但基准不等于安全。0.2%不会改变12月加息的基准方向,它只是把加不加的悬念变成了加完之后停不停的悬念。真正需要盯的,不是CPI公布当天的涨跌,是数据公布后10年期美债在4.86%上方的反应。如果收益率在0.2%兑现后依然上行,说明长端在定价财政供给+AI融资的结构性压力,这和CPI无关,但会压制所有高久期资产。
第三,情景三(0.3%)下,纳指的分化比方向更重要。如果核心0.3%,纳指大概率承压,但有定价权和现金流近的标的,跌幅会显著小于靠融资和远期故事的标的。在看结果的市场里,同样的利率冲击,对不同久期资产的杀伤力不是一个量级。
第四,别在数据公布前赌单边。三档情景的概率分布大致是0.2%最高、0.3%次之、0.1%最低,但0.1%和0.3%的尾部风险,恰恰是期权定价最不充分的部分。如果要做方向性表达,用期权而不是现货,把看错的代价控制在可承受的范围内。
一年前市场还在赌降息,一年后它在赌加息,而且赌的是一个内部有分歧、且分歧带着政治色彩的央行会加息。周二这份CPI,考的不是通胀的数字,考的是市场对这个央行的信任还剩多少。
$道琼斯(.DJI)$ $标普500(.SPX)$ $纳斯达克(.IXIC)$ $半导体指数ETF-HOLDRs(SMH)$ $标普500波动率指数(VIX)$
 周二核心CPI,你押哪一档?(单选)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
