


做到头部的宠物品牌,开始重新研究一袋粮
● 作者|非非
● 编辑|之上
过去5年,国内宠物消费市场规模增长52%。天猫宠物赛道自2021年升级为一级类目后,持续保持双位数增长,年度活跃养宠用户已超1亿,新的养宠人群仍在不断进场。对品牌而言,摆在面前的课题已经从“有没有生意做”,变成了“下一轮增长从哪里来”:一款爆品加流量投放就能快速起量的时代正在过去,养宠人的需求越分越细,谁能先读懂这些需求,谁就握住了新的增量。
今年天猫双11第一阶段,蓝氏交出了一份出色的成绩单:单日成交额首次破亿,同比增长四成。对熟悉宠物行业的人来说,蓝氏的名字并不陌生——凭借猎鸟乳鸽这款十亿级大单品,它连续多年稳坐国产宠粮头部,长期维持双位数增长,也是少数能在货架上与皇家等海外老牌正面竞争的国货品牌。
体量大并不稀奇,稀奇的是这份成绩单的成色:活动期间,四成的成交由新客贡献;其今年重点投入的高端体验线,双11成交占到了该产品线全年体量的约39%。
一个已经完成用户积累的成熟大牌,常规动作是守住老客基本盘;而四成的新客占比,意味着蓝氏仍在高速拉新。对头部品牌而言,这几乎是反常识的。
反常识的成绩单背后,往往是一套反常规的打法。拆开来看,蓝氏抢在双11前夕在天猫集中上架的一批新粮——猎鸟乳鸽2.0、大型犬品种粮、幼猫分龄粮、鲜焙美毛粮——正是理解这份增长的钥匙:它们的共同点,是把一袋主粮切得足够细。

把主粮切细:
宠物品牌的第三条增长路径
做到头部之后,宠物品牌的下一门生意在哪里?行业的常见答案有两个:一是抢存量,靠价格和投放从竞品手里抢用户;二是等增量,迎接新养宠人群入场。这两笔账,蓝氏电商负责人高迁都认真算过——算完之后,他找到了第三条路。
“靠价格和投放抢来的用户,会被竞品用同样的手段抢走。”在高迁看来,抢存量本质上是一场零和博弈,走到最后,整个行业的利润都会被投流稀释掉;而新增养宠人群是全行业共享的利好,“无论我们做什么动作,该来的都会来”,与单家品牌的关系并不大。
第三条路,就藏在已有的养宠人身上:同一个养宠人,愿意为宠物更细分的需求花更多的钱。“把同一个用户的客单价做翻倍,这本身就是一个庞大的增量。”
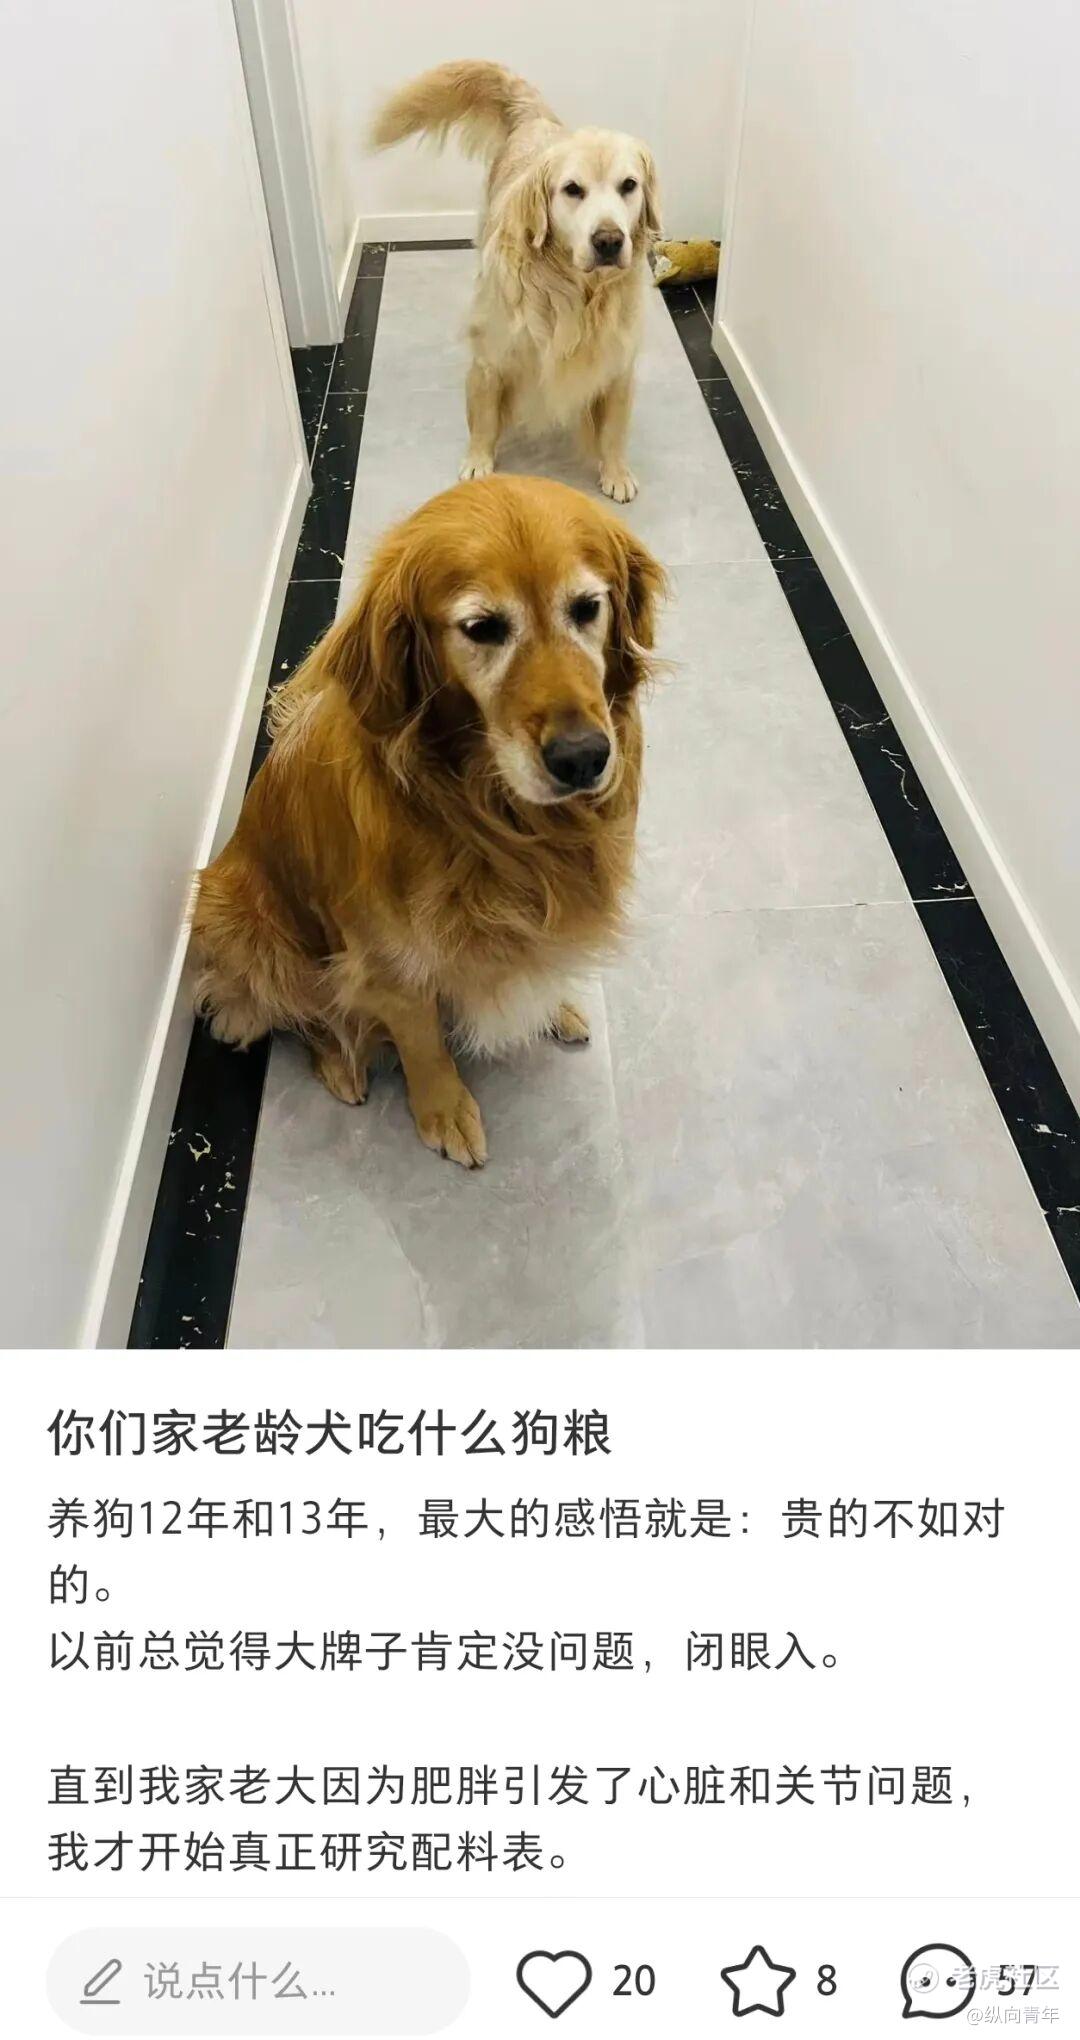
在社交平台上,老龄犬的狗粮
是很多养宠人在乎的问题(图源网络)
方向确定之后,才是取舍。零食和用品是宠物品牌最常见的扩张方向——上新快、账面毛利高、内容素材好做,但蓝氏在内部讨论后主动放缓了这条线,原因有三:其一,零食是奖励性消费,用户记住的是“好吃”而不是品牌,复购不稳定;其二,心智沉淀困难,而宠物食品的用户愿意为之付出溢价的,恰恰是“可靠”二字;其三,常规零食的增长高度依赖投流和种草,“投流一停,涨幅就停”。
主粮的逻辑正好相反:刚需、高频、决策链路重,换粮伴随肠胃应激、毛色波动等真实代价,信任一旦建立,用户生命周期是所有品类里最长的。蓝氏在猎鸟乳鸽上验证过这一点——这款大单品撑起了十几亿的体量,也沉淀下约80万老用户和超百万的全渠道会员。
于是,蓝氏没有去陌生的赛道里找第二门生意,而是把十几亿的主粮底盘直接拆开:按年龄切出幼猫分龄粮,按品种切出大型犬品种粮,按功能切出鲜焙美毛粮。用蓝氏内部的说法,过去是想用一款产品服务所有人,现在是一套产品线,去服务不同生命阶段、不同品种、不同健康状态的宠物。
在这套打法里,爆品不是被淡化的对象,而是信任的入口。用户因为猎鸟乳鸽相信蓝氏“会做配方”,这份信任是可以迁移的——品牌要做的是给出新的购买理由:你家猫在这个阶段、这个状态下,需要的到底是什么。与此同时,猎鸟乳鸽时代打磨成熟的膨化工艺和颗粒稳定性控制能力被直接复用,新粮的研发打样效率大幅提升。
至于往哪个方向切,蓝氏内部有一套五维框架——宏观、行业大盘、竞争格局、用户痛点、自身资源:幼猫粮因盘子大、增速数一数二而入选,老年猫粮、湿粮这些机会同样在清单上,只是按优先级排在了后面。
值得注意的是,把主粮切细的并不止蓝氏一家。皇家、鲜朗等头部品牌正走出相似路径:前者靠三十年精准营养的口碑,后者靠烘焙工艺建立的差异化认知——先在一个点上做透,再沿着年龄、品种、健康状态把主粮拆解,这是头部品牌们不约而同的选择。

从需求到复购:
一门细分生意的完整闭环
细分方向确定之后,真正的难题才开始:怎么判断一个分散的喂养痛点,是值得投入资源的真实生意,还是个别用户的偶然评价?三个产品故事,恰好覆盖了蓝氏从0到1、从1到10、从10到100的完整周期。
第一个故事关于场景。蓝氏团队在观察幼猫喂养场景时注意到一个细节:很多家长买完幼猫粮,还要额外兑奶粉喂小奶猫——粮和奶分开买,还要担心奶适不适合幼猫。基于这个动作,蓝氏把奶冻干拼进主粮,用一套方案解决了两个问题。产品标准同样是“翻译”用户需求的结果:既然用户冲羊奶粉只需要几秒,奶冻干的复水标准就定在15秒,为此团队在代工厂里反复调整了三四轮配方。
第二个故事关于评价。在天猫的评价和“问大家”里,“黑下巴”是一个反复出现的词——膨化粮表面喷涂的油脂沾上猫下巴,氧化后发黄。蓝氏内部的处理流程相当克制:先统计反馈频次,判断是否构成高频问题;再还原喂养场景,确认问题的真实性;最后回到私域会员群做小范围喂养验证。三步走完,才动手改产品——把外喷工艺改为内注加真空喷涂,减油近83%。
第三个故事关于具体的人。95后铲屎官韵韵养了一只布偶猫,肠胃偏敏感、长毛需要额外养护,她试过多款通用全价粮,“不是软便,就是毛色暗淡”。市面上主流的美毛粮只有传统膨化和烘焙两种工艺,在蓝氏产品团队看来都存在缺陷。团队花了半年多打样,把冻干和烘焙两种工艺结合起来:前半段走冻干流程锁住营养,后半段少量烘焙杀菌,颗粒做到冻干般的酥脆。
这款鲜焙美毛粮选在双11当天,通过天猫小黑盒首发——对韵韵这样的布偶猫家长来说,试错清单里从此多了一个直接选项。
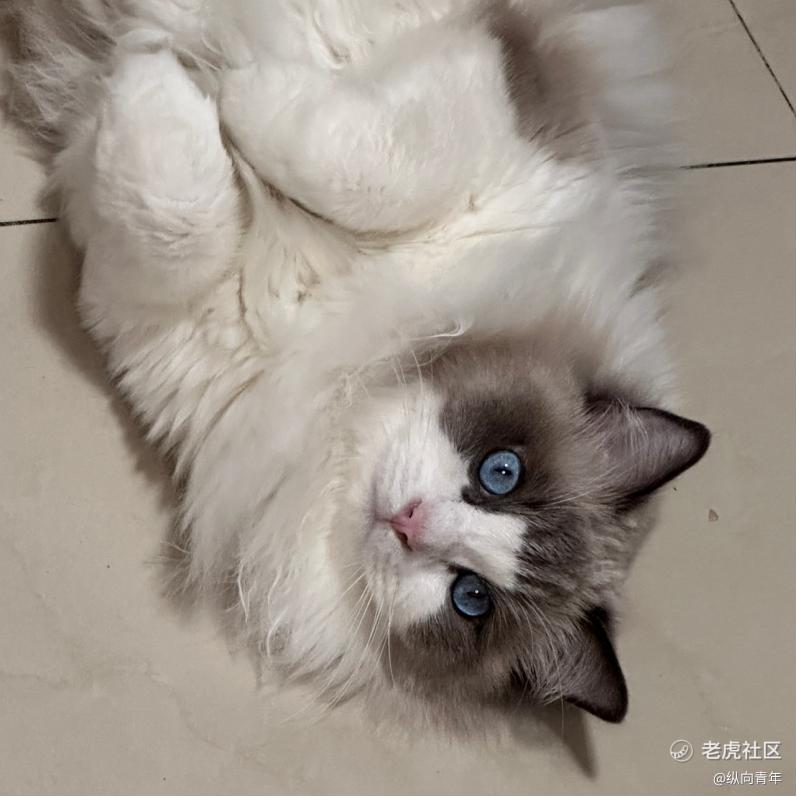
韵韵家里养了一只肠胃敏感的布偶猫
产品做出来了,去哪里验证?高迁给新品验证定了三条标准:需求是真的、价格是可以接受的、用户是会回来的。在他看来,内容平台很难分清用户到底是"需要"还是“被种草”;而在天猫,搜索行为本身就是明确的需求,价格是透明的,复购链路是完整可运营的——平台能力恰好与三条标准一一对应。
验证之外,是分层考核。处于0到1阶段的鲜焙美毛粮,上市前三个月不看ROI,只看复购率、评价分和退货退款率;走到1到10的奶糕幼猫粮,考核新客占比和客单价;进入10到100阶段的猎鸟乳鸽2.0,毛利和ROI才成为硬指标。“如果一上来就卡死ROI,团队一定会做保守动作——只投最精准的人群、只卖最好卖的规格,最后拿到一份安全但失真的数据。”
找到人,新品才接得住。用户搜索“幼猫猫粮”“奶猫猫粮”,蓝氏通过直通车关键词投放转化这些明确需求;新品则通过天猫U先试用渠道、天猫小黑盒首发等平台机制,快速触达第一批用户。留得住人,生意才算跑通:天猫是蓝氏复购率最高的线上渠道——而这批复购的底子,正是猎鸟乳鸽时代攒下的:当年蓝氏请来的第一批900位“鸽子投资人”,如今已积累约80万用户。
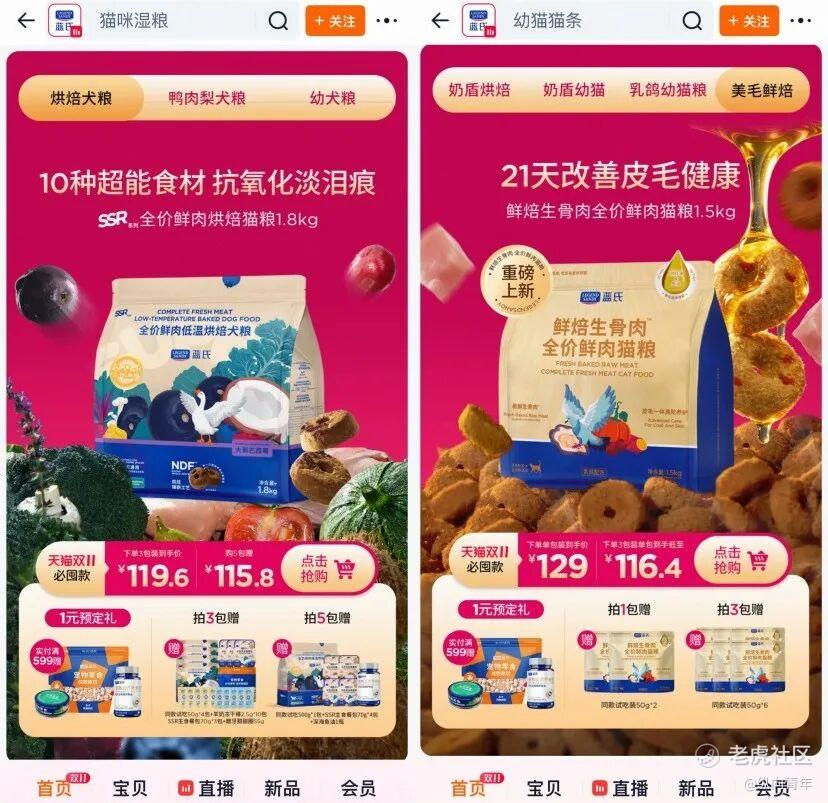
蓝氏大型犬品种粮、幼猫分龄粮、
鲜焙美毛粮双11相继上架
新客进得来,老客留得住,新品沿着0到1、1到10、10到100的阶梯逐级放量——这种“不考核新品早期ROI”的组织设计,保证了每一级台阶上的数据都是真实的。这也是蓝氏把天猫双11定位为“全年获客成本最低的窗口”的原因:双11集中拉新,日常持续复购,增长由此进入正向循环。

不止蓝氏:
宠物品牌们走出了同一条增长路
把蓝氏的选择放到整个天猫宠物赛道,会发现它并非孤例。
皇家根据天猫评论区里单猫家庭“一次吃不完、冷藏后猫就不吃”的反馈,将195g奶糕罐头改为88g小罐装;面向11岁以上高龄猫推出的专用粮,首发成交超百万元。鲜朗也在烘焙主粮中拓展老年猫专用配方,上线3个月销售额就逼近500万。这些头部品牌正在做同一件事:从宠物年龄、品种到具体的喂养场景,把原本宽泛的消费需求不断细分,寻找新的增长机会。
这一方向背后,是宠物食品市场正在发生的结构性变化。申万宏源监测显示,中高端价格带主粮线上GMV增速领跑大盘,入门平价带则已出现负增长。与此同时,国内宠物食品市场CR10仅24%,集中度不到美日成熟市场的一半。
对已经站稳脚跟的头部品牌而言,增长不必只靠争夺其他品牌的用户,也可以来自对现有养宠人群需求的进一步挖掘。淘宝天猫宠物行业负责人赏音此前也曾指出,年龄、品种定制粮将成为宠物行业重要的增长方向。
回头看,蓝氏这份反常识的成绩单说明的是一件事:成熟品牌的增长,靠的是把散落在搜索框和评价里的真实需求,一个个做成可持续的生意。在这条路上,天猫为品牌提供了观测需求的窗口、验证需求的标尺和沉淀用户的阵地;而蓝氏们要做的,是把每一袋粮,再切细一点。
-END-
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
