


千亿营收,紫光股份
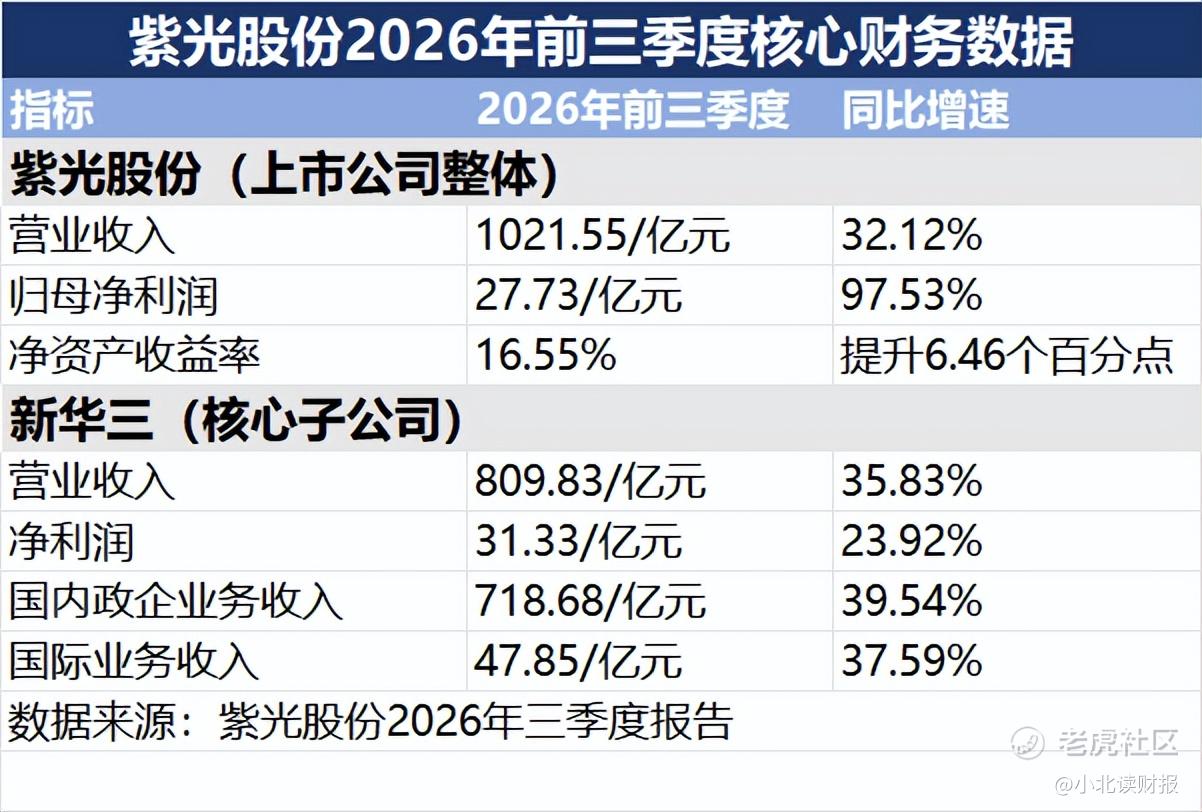
今年前三季度紫光股份实现营收1021.55亿元,同比增长32.12%,首次突破千亿元大关;实现归母净利润27.73亿元,同比增长97.53%,且净资产收益率达到了16.55%。
作为紫光股份的核心子公司,新华三也取得了高速增长。
今年前三季度新华三实现营收809.83亿元,同比增长35.83%,占紫光股份营收的比重接近80%,且新华三国内政企业务收入增速达到了39.54%,国际业务收入增速达到了37.59%,国内国际市场齐头并进的增长局面进一步打开。
与行业增长同频共振,紫光股份的业绩增长是公司把握全球AI新基建带来的发展机遇的数据呈现;
作为数字化与AI全栈解决方案厂商,紫光股份在技术创新、业务国际化等领域还有很大的增长空间。 $紫光股份(000938)$
一、在加大研发投入的同时,公司ROE仍保持增长
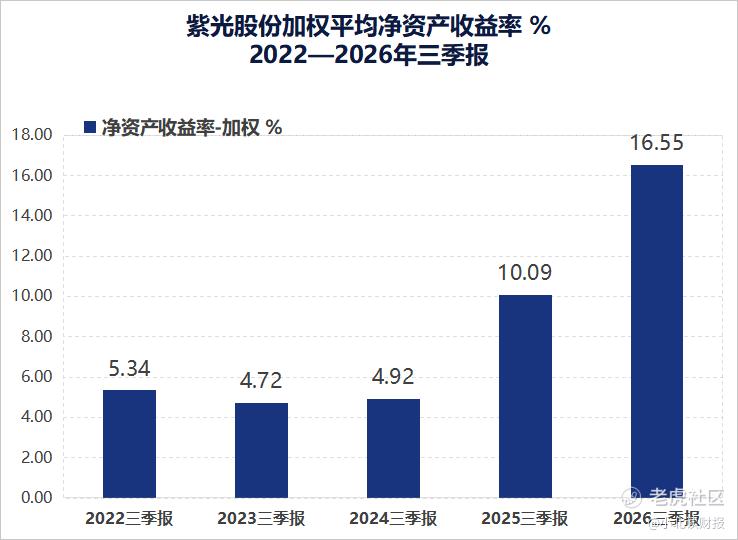
对比过往5年三季报数据,今年第三季度紫光股份净资产收益创了新高,其中加权平均净资产收益率达到了16.55%,较2025年同期提高了6.46个百分点。
通过杜邦分析会发现公司ROE提高最重要的驱动因素是净利润的改善。
如下表所示:
今年前三季度紫光股份实现营业利润36.60亿元,同比增长17.62亿元,增幅为92.36%;来自于核心业务的营业利润增长,是净利润增长的主要原因。
从费用端看,财务费用改善是净利润增厚最大的单一贡献项目。
财务费用从2025年三季报的9.13亿元降至2026年三季报的负0.50亿元,改善金额为9.63亿元;除了汇兑收益的影响以及因新华三19%期权负债终止带来的利息费用下降,公司优化债务结构融资成本下降也是原因之一。
公司在2026年4月投资者关系活动中还提到:经营负债端更多采用低息票据和信用证方式结算,叠加市场利率回落,综合利息成本下降。
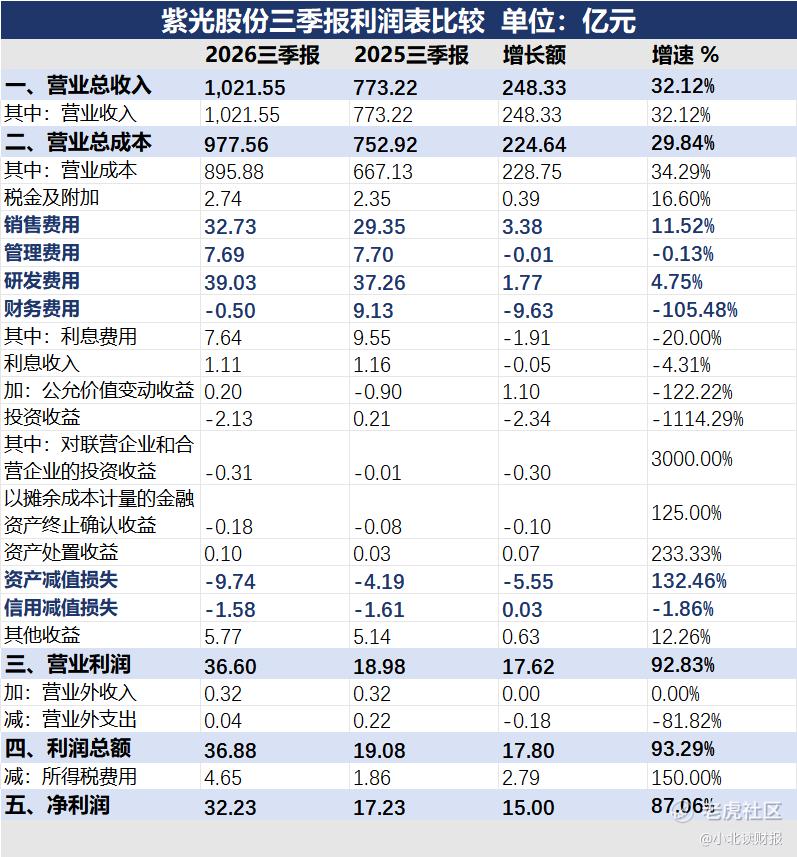
在财务费用下降的同时,公司销售费用和研发费用保持增长。
由于销售费用和研发费用是投资于未来的支出,虽然会减少当期利润,但是关系到未来业绩能否持续增长;
因此通过销售、研发、管理和财务费用的变化,大致能看出公司费用投放的大致方向,即把资源倾斜到市场拓展和技术研发这些能培育长期竞争力的地方。
这种费用投入结构可以帮我们理解紫光股份在经营层面所取得的一些成果,比如技术创新上的进展。
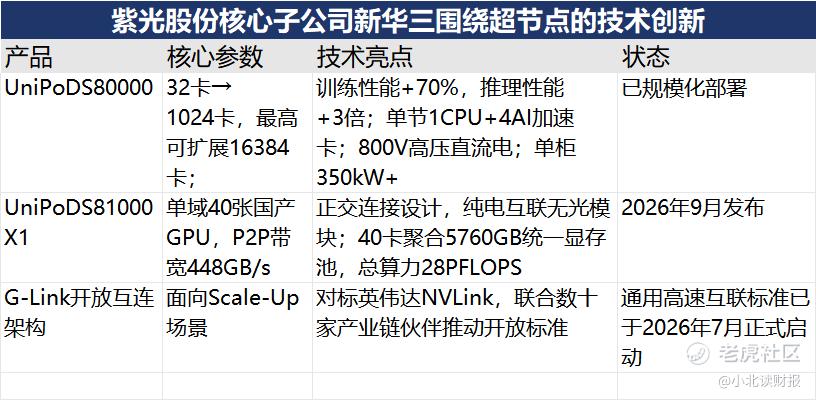
1.超节点:从Scale-Up到国产GPU全栈突破
超节点不是简单堆叠GPU,而是通过算-网-存-云-安-维全栈协同,解决万卡集群中卡间通信拥塞导致的算力损耗;
新华三在超节点领域的差异化在于,公司同时掌握Scale-Up(柜内GPU互连)和Scale-Out(柜间集群扩展)两层技术,且已实现以国产GPU为核心的产品布局,受益于国产算力替代。
2.CPO光互连:自研光引擎产品化落地
这是公司三季报中口径变化最值得关注的技术信号。
公司正全力推进下一代光互连技术布局,自研CPO光引擎已实现产品化落地并具备商用交付能力,加快推进OCS等前沿光交换技术研发与产品开发,完成业界首次多厂商光模块1.6T高速链路互通实测,为下一代224G高速智算网络的规模化商用提供有力支撑;
LightCounting测算,AI驱动的以太网光模块与CPO市场将从2025年约165亿美元增至2026年约260亿美元,增速约为60%,公司卡位在高速增长的关键赛道上。
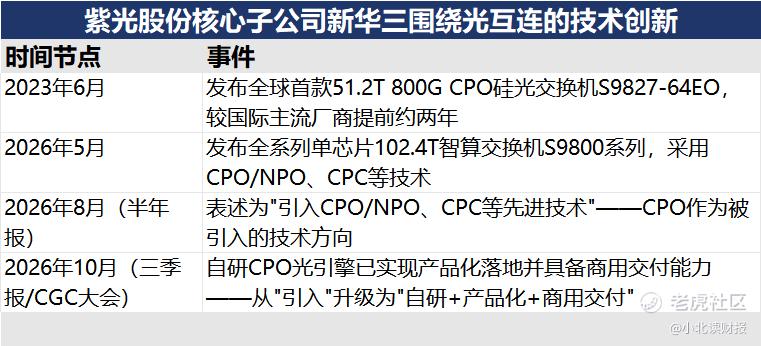
除了超节点和光互连,公司在智算网络架构和AI存储等关键技术方向,也正在加快核心技术突破与产品化落地。
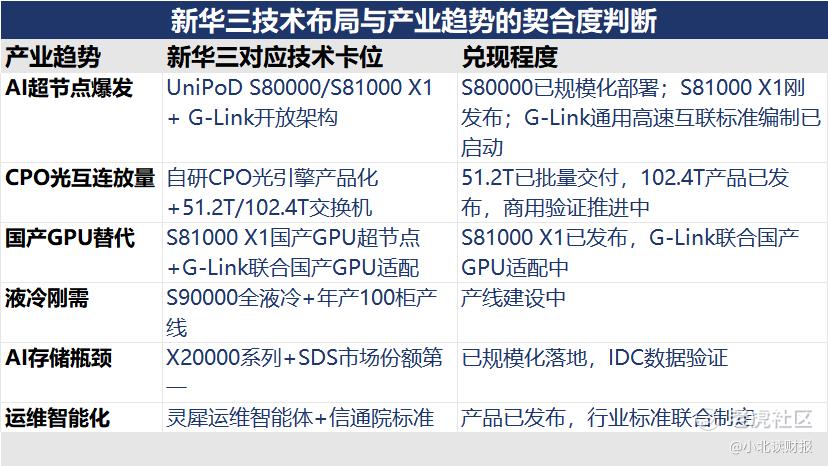
新华三的技术进展呈现出“全栈协同+开放兼容”的鲜明特征——从自研片间互联架构、CPO光引擎、超节点整机、全栈方案到智能运维,构建了覆盖“算-网-存-云-安-维”等核心环节的核心能力。
公司技术布局与AI智算、国产替代、液冷渗透三大产业趋势高度契合,且多项产品已进入商用交付或规模化部署阶段,为新的业绩增长点打下了基础。
二、国内国外双循环,驱动营收高增长
HPE在今年6月2日发布的季报中指出已经完全剥离新华三的股份,至此,紫光股份通过紫光国际持有的新华三股权比例提高至87.98%,新华三正式进入纯内资时代,为拓展国际业务清解除约束,轻装上阵。
虽然距离完成纯内资身份的切换只有几个月的时间,但是从业绩数据看,新华三的国际业务已经取得了很大的进展。
今年前三季度,新华三国际业务收入达到47.85亿元,同比增长37.59%,国际业务正从公司的补充增长曲线变成第二增长曲线;
10月22日,新华三正式发布全新升级的国际战略,加码国际市场研发与拓展投入,确立了开放、智能、本地、深耕四大技术方向。
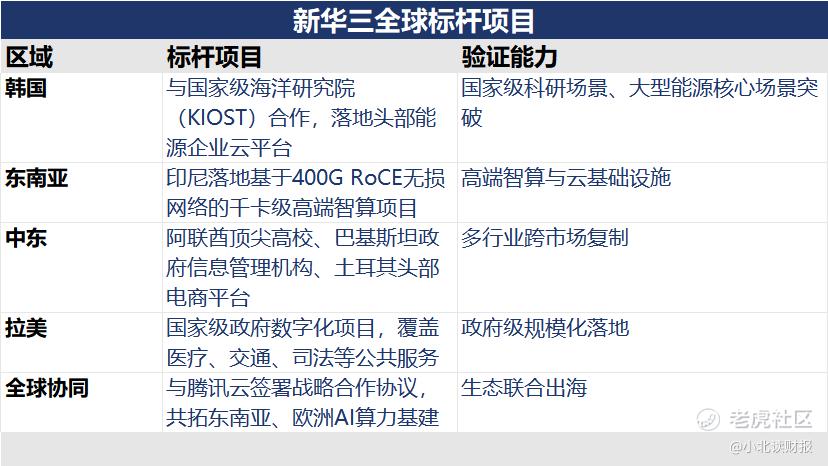
此外,如下表所示,公司已经在海外落地多个标杆项目,公司跨市场复制的能力得到了持续验证。
公司的项目来自于东南亚、东亚、拉美和中东等差异很大的市场,覆盖了科研、能源、政务和电商等不同的场景;说明公司不是靠某一区域某一类客户堆出来的收入,这一点比增速本身更值得关注。
从行业周期看,新华三及早完成纯内资控股,可谓恰逢其时。
据OpenRouter数据,2026年3月16日至22日,中国大模型周Token调用量达7.359万亿,约为美国的2.08倍(美国为3.536万亿);
国产模型Token价格区间为海外同类模型的三分之一到二十分之一,极端场景价差可达60倍,性价比优势是Token出海的核心驱动力。
互联网云厂商选择重资产自建数据中心,ICT设备商则通过提供交换机、服务器、存储、液冷等全栈基础设施,以更轻资产方式参与全球AI基建,新华三就是以轻资产方式参与全球AI基建的公司之一。
最后总结来看:
新华三今年前三季度的业绩表明,公司的业务布局已经取得了可量化的增长;
在摆脱外资参股的身份约束之后,在国内ICT行业继续保持较快增长的大背景下,以及在全球AI新基建的热潮之下,公司凭借全栈数字化及AI解决方案的能力、技术与人才优势等,也会迎来新的增长机遇。
随着国内外营收继续增长、期间费用使用效率进一步提高,以及公司的规模效应逐渐凸显,公司的利润率也会得到进一步改观;在千亿营收规模的基础上,公司利润还有很大的增长空间。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
