


科技板块回调!摩尔线程,也被高估了么?
A股市场历来波动比较大,三季报密集披露期,科技成长板块的资金分歧明显加大。28日创业板刚反弹3.4%,今天上午又下跌3.63%,科创50跌幅超过4%。
从近期公募基金三季报情况看,电子、通信仍是机构重点配置方向,但资金开始分化,在AI算力、AI应用等细分赛道之间重新选择。
海外市场也类似,28日盘后微软、谷歌相继发布财报,因云和AI业务超预期,微软盘后一度涨超6%,谷歌却因利润不及预期且自由现金流为负,盘后暴跌近10%,投资者越来越关注AI巨额资本开支能否转化为实际收入和利润。
如今科技股投资,市场对个股页要求越来越苛刻,既要踩对趋势,也要业绩兑现。这个背景下,摩尔线程也交出了三季报,前三季度收入32.89亿元,同比增长319.15%。第三季度单季收入15.52亿元,同比增长1773.92%、环比增长55.43%,再创历史新高。
利润端也出现重要变化。前三季度归母净利润3769.73万元,实现扭亏,三单季归母净利润4926.04万元,扣非净利润2007.24万元,首次实现单季扣非盈利。
把公司过去几个季度的财务数据重新梳理了一遍,特别是这次三季报,多个指标印证,摩尔线程已经开始展现一家健康成长型GPU企业应有的经营特征:收入加速放量、毛利保持较高水平、研发持续投入,规模效应开始转化为利润。
一、收入连续抬升,单季度接近过去半年的体量
从2022年至2025年,摩尔线程收入分别约0.46亿元、1.24亿元、4.38亿元和15.06亿元,而2026年前三季度达到32.89亿元,已经超过去年全年的两倍。
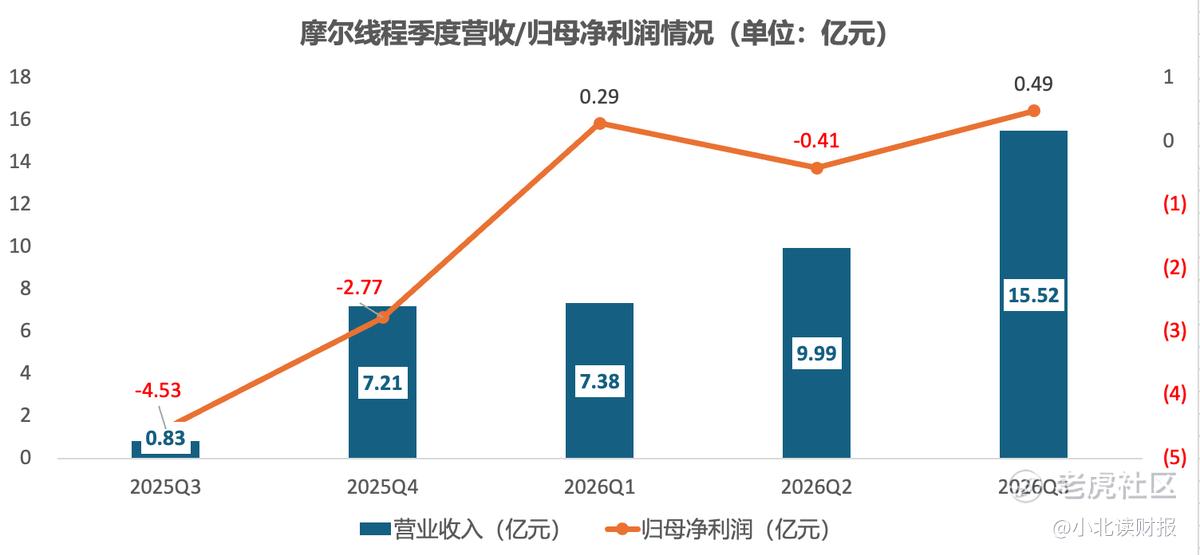
更明显的是季度收入情况,自去年四季度开始,公司开始进入大规模交付期。到了2026年,前三季度收入分别为7.38亿元、9.99亿元、15.52亿元,交付规模连续上台阶。
仅三季度收入就达到上半年收入的89.40%,甚至略高于2025全年的15.06亿元。 此前市场对盈利兑现的预期相对保守,截至10月28日,同花顺汇总的机构2026年全年收入预测约34.40亿元,12家机构对全年归母净利润的预测均值仍为亏损1.71亿元。
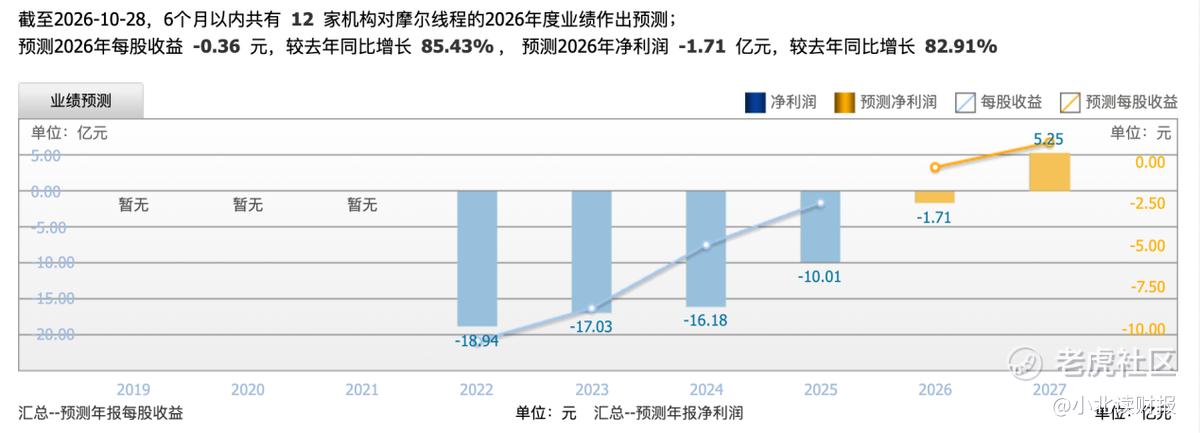
现在,摩尔线程前三季度已完成上述全年收入预测的95.6%,累计归母也已转正。虽然最终全年业绩兑现要看四季度,但三季报成绩单已经给市场传递出一个非常明确的全年收入上修预期的明确信号。
公司在三季报中将增长归因于以MTT S5000为代表的智算产品,在互联网及云服务商、词元服务商、AI创新企业、运营商、智算中心等核心客户中加速落地,并披露为了应对需求增长而扩大生产规模、实施战略备货。
结合公司近期公开的业务进展来看,惠山国产智算中心已部署超过2000张S5000,摩尔线程10月披露一期满载运行。另外公司与趋境科技合作的推理方案已经进入生产环境,承接真实Token流量,此外移动云北京Token中心顺义节点也部署了S5000。
从多个项目的进展来看,公司产品开始进入真实生产环境,其产品供应、软件适配、集**付和客户验收,已经在更大业务规模上共同运转。
而对一家正从研发投入期迈向规模交付期的GPU企业,一次**付很重要,后续能否持续扩容更加重要。客户完成部署以后,模型适配、系统运维、软件工具链都有机会复用,新增交付的效率也可能随之改善,而前期积累的软硬件能力开始获得更多商业化机会。
二、毛利稳定在50%左右,研发投入开始产生规模效应
这次三季报,比较值得关注的是关注毛利和研发之间的变化。对GPU公司来说,研发是长期投入,收入规模起来以后,新增毛利能否覆盖持续增长的研发费用,直接关系到后续利润释放的空间。
2026年前三个季度,摩尔线程单季毛利率分别为67.35%、49.26%和50.09%。三季度收入环比增长55.43%,毛利率还回升了0.83个百分点,毛利额从二季度的4.92亿元提高至7.78亿元,环比增长约58.1%。前三季度累计毛利17.66亿元,同比增长263.9%。
在收入加速增长的情况下,仍能保持50%左右的毛利率,我觉得这个表现是有含金量的。
关于研发侧,三季度研发费用5.71亿元,同比增长87.89%、环比增长42.73%。前三季度累计投入13.40亿元,同比增长55.72%,已经超过2025全年水平。
公司披露,研发增加主要与新一代全功能GPU“花港”架构相关产品研发加快有关。从2022年累计计算,摩尔线程研发费用已接近65亿元。
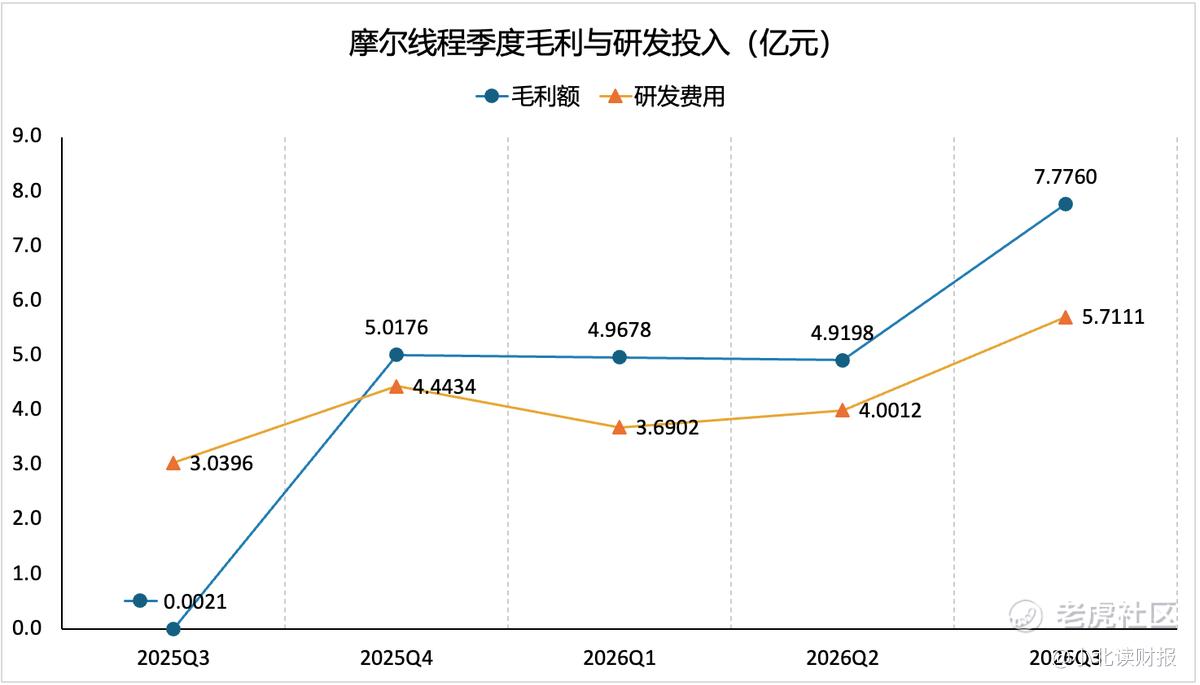
这两个指标放一起来看,从2025年Q4开始,公司的单季毛利就已经能够覆盖研发费用,而且覆盖能力还在增强。简单算一笔账,三季度环比多出约2.86亿元毛利,覆盖了新增的约1.71亿元研发费用,而毛利扣除研发后的余额从0.92亿元扩大至2.06亿元。
公司对应研发费用率也一直在降,到三季度为36.79%。也就是说,公司研发费用仍在增加,但收入增长得更快,前期投入开始被更大的业务规模摊薄。
这种变化也反映到了利润端。Q2扣非归母还亏损9654万元,Q3已经盈利2007万元,环比改善约1.17亿元。同期归母净利润4926万元,扣除约2919万元非经常性损益后,仍然实现扣非盈利。
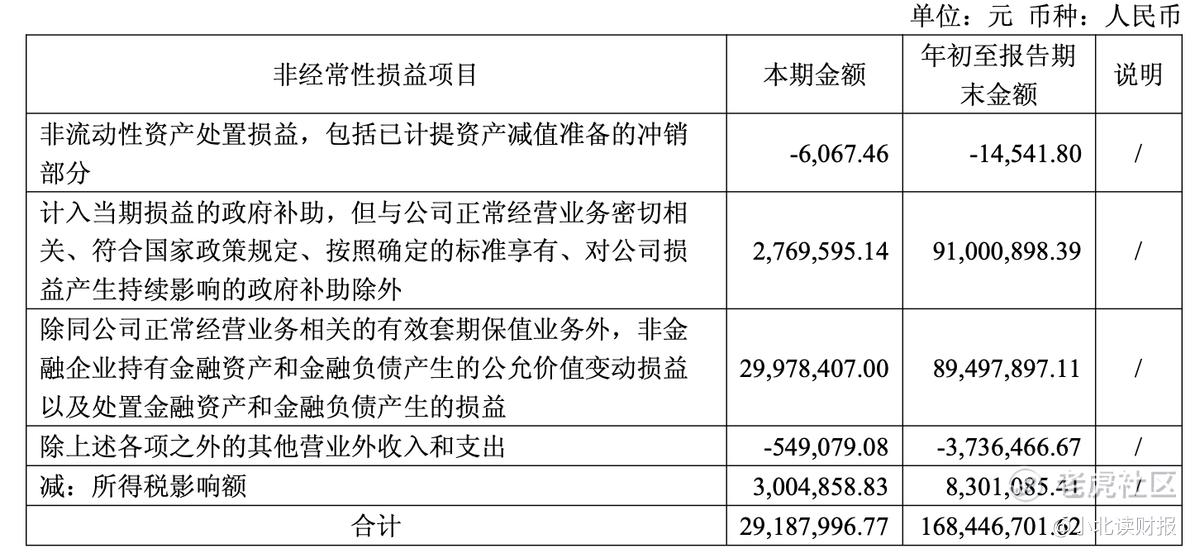
公司在研发费用环比增加超过四成的情况下,依然实现了单季扣非转正,说明现有业务规模已经开始支撑当前的费用结构。
如果后续收入继续放量,毛利率保持在当前水平,研发费用率还有进一步下降的空间,利润释放可能会比收入增长更快。
三、存货与预付款近60亿元,提前布局供应链
本次三季报还有一组值得关注的数据,就是存货和预付款。截至9月底,摩尔线程存货33.63亿元,预付款项25.99亿元,两项合计约59.61亿元。相比2025年末,分别增加20.31亿元和8.17亿元,说明公司今年明显加大了供应链投入。
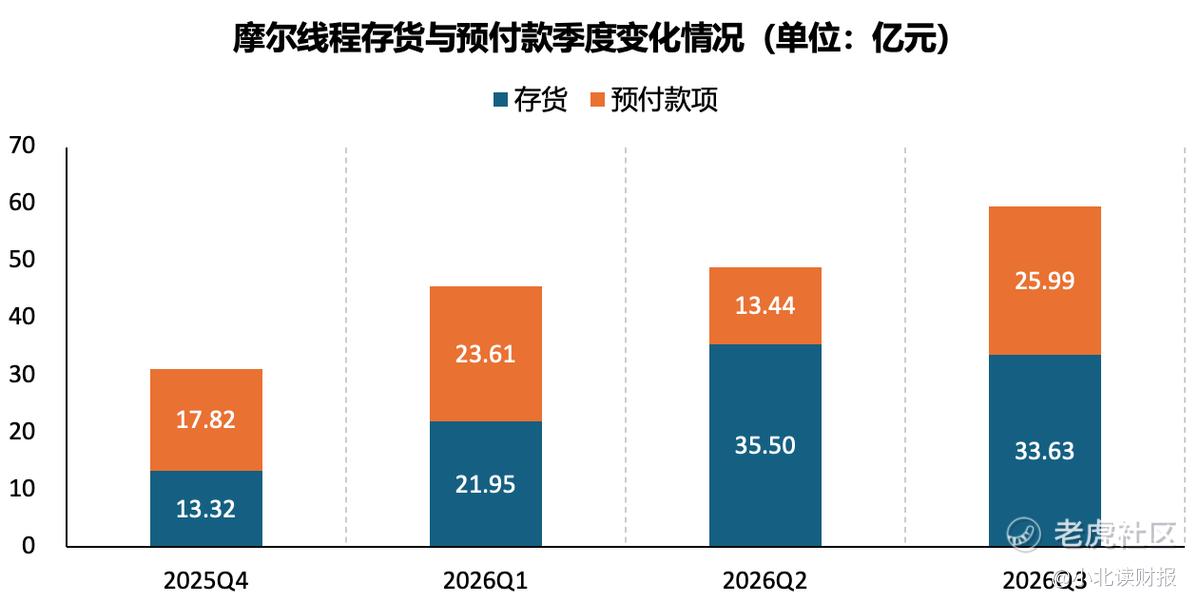
从季度变化看,与公司现有备货加快交付、同时为后续供应做准备的节奏相吻合。GPU涉及晶圆制造、封装测试等多个环节,交付周期较长,提前落实上游资源很重要。三季报也明确提到,公司正在扩大生产规模、实施战略性备货。因此,近60亿元的存货与预付款,可以看作后续供货能力的重要支撑。
客户回款方面。前三季度,公司销售商品、提供劳务收到的现金31.38亿元,相当于同期收入的95.43%。三季度销售收现约16.13亿元,已经超过当季15.52亿元的营业收入。
应收账款方面,季度末余额9.94亿元,较二季度末增长12.92%,明显低于当季收入55.43%的环比增幅。按单季收入和平均应收账款估算,Q3应收周转天数约55.5天,较Q2的69.2天有所改善。
收入快速增长的同时,客户现金流入同步扩大,应收账款增长相对温和,说明Q3交付放量也伴随着回款效率改善。不过,前三季度经营现金流仍净流出33.09亿元,公司解释主要受到扩大生产规模和战略性备货影响。
从目前的经营状态看,摩尔线程一边扩大交付、改善回款,一边提前投入供应链资源,为后续增长做准备。如果未来几个季度备货逐步转化为收入,经营现金流净流出进一步收窄,公司的增长质量也会得到更充分的验证。
四、机构看好后续放量,2027年或迎新一轮增长
财报发布后,兴业、国泰海通、中泰等多家券商团队都给出了积极评价。关注重点也是从收入高增长,进一步转向盈利拐点、后续产品放量。
中泰电子认为,国产GPU经历2025年的产品导入、2026年的规模爬坡后,2027年有望进入新一轮放量阶段。结合摩尔线程Q3收入加速增长、扣非利润首次转正,这个判断已经开始有财务数据支撑。国产GPU经历2025年产品导入、2026年规模爬坡后,2027年有望进入新一轮放量阶段。摩尔线程Q3收入和利润同步改善,扣非首次转正,已经开始体现这一趋势。
根据IDC统计,2026年上半年中国数据中心AI加速器市场总出货量200.8万颗,其中摩尔线程出货5.6万颗,市场份额达到2.8%,排名第七,在国产GPU厂商中仅次于**、阿里平头哥和寒武纪。
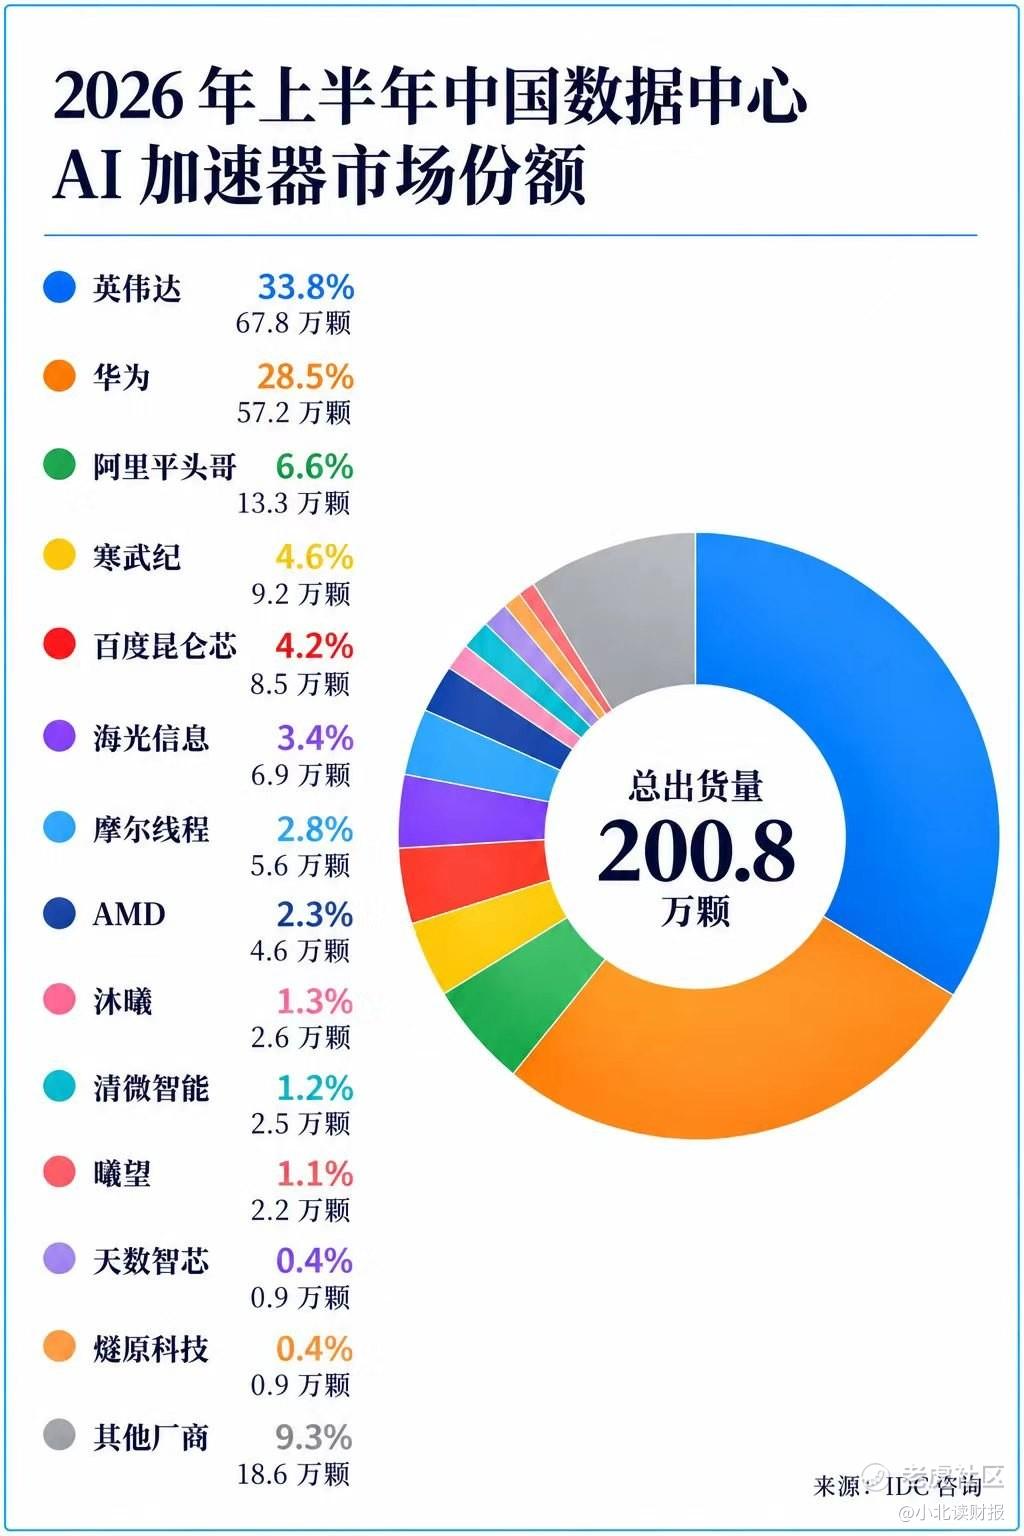
考虑到英伟达仍占据33.8%的市场份额,国产AI算力未来还有较大的替代空间。摩尔线程已经具备一定出货规模,随着产品迭代和头部客户持续扩容,有机会进一步提升市场份额。
GPU是典型的高研发投入行业,前期需要持续投入芯片架构和软件生态,一旦产品进入规模交付阶段,收入增长就有机会带来更明显的利润改善。公司2026年下半年至2027年有多款新品在研,研发费用环比增加约1.7亿元,短期压制了利润表现,但随着新产品逐步落地,后续利润释放仍有较大弹性。
从机构观点看,一个值得期待的方向是物理AI。
中泰电子认为,机器人开发高度依赖仿真和合成数据,而摩尔线程全功能GPU能够同时支持AI训练、图形渲染和物理仿真。公司已经推出全栈具身智能仿真平台MT Lambda,未来有机会将现有GPU能力延伸到机器人训练、仿真等新场景。
除了业务层面的增长空间,这次三季报的股东名单也有一个值得关注的变化。
过去国产GPU主要受到国内资金关注,而摩尔线程在收入快速放量、盈利开始改善的同时,也出现在多家国际金融机构账户的持仓名单中。
三季报显示,前十大无限售流通股东中,摩根士丹利、瑞银、高盛和摩根大通四家国际金融机构账户同时现身。其中瑞银持股由半年末的16.74万股增加至52.12万股,增幅约211%,摩根士丹利和摩根大通则新进入前十大流通股东名单。
公司现有S5000产品持续放量,新一代GPU加快研发,物理AI提供了新的应用空间,而财报中的收入增长、毛利表现和扣非盈利,也开始验证公司的商业化能力。如果2027年产品交付继续扩大、利润进一步释放,摩尔线程有机会进入新一轮成长阶段,值得持续跟踪。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
