


美国的债又快跟一年GDP一样大了,上一次是怎么降下来的?
NDV 研究观察|Jason
本文整理自《Ep 56|美国的债又快跟一年GDP一样大了,上一次是怎么降下来的?》。《非共识的 20 分钟》是 NDV 创始合伙人 Jason Huang 的个人播客,每期用 20 分钟分析市场正在形成什么共识,以及其中可能存在的偏差。内容仅供信息分享与思维方式探讨,不构成任何投资建议。
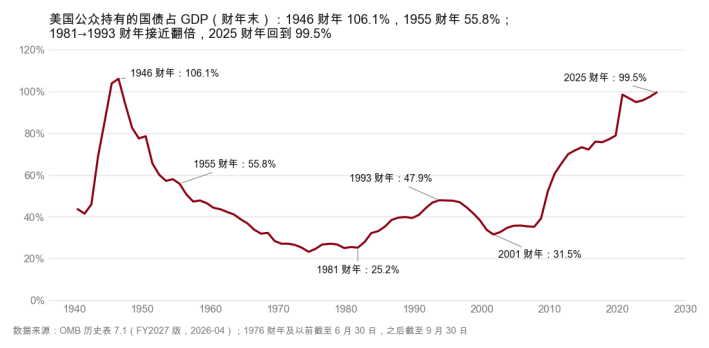
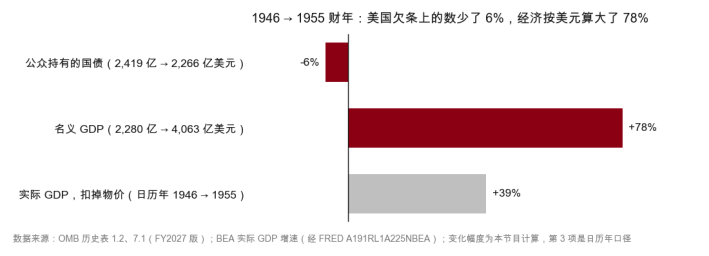
二战结束后的 1946 财年,美国公众持有的联邦债务相当于 GDP 的 106%,超过了全国一年的经济产出。这笔债主要由战争支出累积而来。到了 1955 财年,债务金额只是从 2,419 亿美元小幅降至 2,266 亿美元,占 GDP 的比例却降到了 56%,几乎减半。
美国没有大规模偿还这笔债,也没有通过违约将它免除,债务负担却明显减轻了。到 2025 财年,公众持有的联邦债务占 GDP 的比例又回到了 99.5%;理解战后的债务为何能够下降,也就成了判断今天美国财政处境的一个参照。
在《非共识的加油站 06|未来12个月,美元存款和美债会经历什么?我的展望》中,我曾将减轻债务负担的办法归为四类:增税或减支来还债;通过经济增长降低债务占比;借助物价上涨降低旧债的实际价值;以及违约。家庭负债也能帮助理解这些区别:减少开支还款、提高收入、让货币贬值减轻旧债的负担,或者拒绝偿还。
二战后的美国主要依靠了哪些条件?本文先讨论经济增长和用财政盈余还债,再回顾美国两次涉及黄金偿付承诺的争议;通胀如何影响债务,留到下一期,也就是第 57 期展开。
为观察这些变化如何进入普通人的生活,文中设置了一位虚构人物:汤姆。他在 1946 年退伍,20 多岁时进入工厂工作;他的工资、税率和所经历的政策,均以当年的美国公开资料为依据。沿着他的工资条和税单,可以看到政府债务与家庭收支之间的联系。
一、经济增长如何减轻债务负担
数据来源:OMB 历史表 7.1(FY2027 版,2026-04);1976 财年及以前截至 6 月 30 日,之后截至 9 月 30 日
数据来源:OMB 历史表 1.2、7.1(FY2027 版);BEA 实际 GDP 增速(经 FRED),变化幅度为本文计算;实际 GDP 为日历年口径
债务负担需要结合收入来衡量。一个家庭的欠款即使没有减少,只要年收入翻倍,债务相对于收入的比例就会减半;对政府而言,经济规模扩大意味着可征税的收入和经济活动增加,同一笔旧债相对于整个经济的负担也会下降。
从 1946 财年到 1955 财年,美国以美元计算的经济规模扩大了 78%,其中既有物价上涨,也有实际产出的增加。扣除物价因素后,按日历年数据推算,实际 GDP 大约增长了 39%,是其中更大的贡献来源。通胀的影响将在下一期讨论,这里先看实际增长如何改变税收和债务。
战后初期,汤姆这样的工人并没有立刻感受到生活改善:工资虽然上涨,物价却涨得更快,购买力一度下降。随后,制造业工人的收入逐渐追上并超过物价涨幅;平均时薪从 1947 年的 1.09 美元提高到 1955 年的 1.74 美元,依据美国劳工统计局的数据计算,扣除通胀后,购买力增加了约 33%,相当于三分之一。
工资条上的增长,也在改变政府的财政状况。工人收入提高,政府能够征收的税款随之增加;经济产出持续扩大,使旧债占 GDP 的比例逐年下降。与此同时,政府也曾用财政盈余偿还部分债务,经济增长和实际还款共同发挥了作用。
二、财政盈余从何而来:三次历史经验
数据来源:OMB 历史表 1.2(FY2027 版,统一预算口径,含社保等表外账)
政府要形成可用于还债的财政盈余,需要增加收入或削减支出。战后第一轮调整首先来自战争开支的回落:联邦支出从 1945 财年的 927 亿美元降至 1948 财年的 298 亿美元,约为原来的三分之一,税收却只减少了 8%。军费占 GDP 的比例从 36.6% 降至 3.5%,约为原来的十分之一。
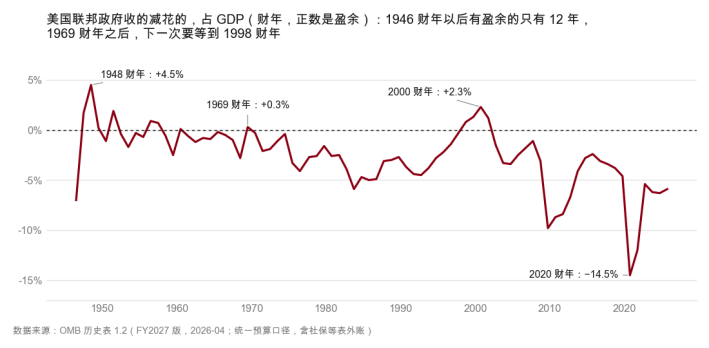
支出下降得比收入更快,使联邦政府在 1947、1948 两个财年出现盈余。公众持有的国债也从 1946 财年的 2,419 亿美元降至 1948 财年的 2,163 亿美元。这轮财政改善有一个特殊条件:战争已经结束,原有的大量军事支出随之消失。
普通工人也承担着税收。美国自 1943 年起实行工资所得税预扣,汤姆拿到的工资已经扣过税;到 50 年代,个人所得税最低一档的税率仍在 20% 左右,1951 年为 20.4%,1954 年起为 20%。所得税已经覆盖普通劳动者,远不限于高收入人群。
第二次调整发生在 1968 年。越战和社会项目共同推高政府开支,当年财政赤字达到 252 亿美元,为二战后的最高水平。约翰逊总统提出加税,众议院主管税收的委员会主席却坚持先削减支出,双方经过长期谈判,最终将加税与减支写入同一部法律,由约翰逊在 1968 年 6 月 28 日签署。
这项政策征收的是 10% 的附加税,计算基础是原本应缴的税款,并非将所得税税率提高 10 个百分点。例如,原本应缴 1,000 美元的人,需要缴纳 1,100 美元;同一部法律还将 1969 财年的支出上限压低了 60 亿美元。
当时 40 多岁的汤姆,会先在工资预扣中看到变化,再在年度税表中看到这项附加税。如果向工厂财务询问扣款为何增加,答案就是国会新通过的税收政策;政府的减赤安排,由此具体落到了个人的税单上。
1969 财年,美国出现了 32 亿美元的财政盈余,下一次盈余却要等到 29 年后的 1998 财年。当时的财政改善同时受益于经济扩张和物价上涨,两者都增加了税收,因此不能将盈余全部归功于附加税。
这次盈余只维持了一年。美国在 1969 年 12 月至 1970 年 11 月经历衰退,附加税也退出,财政重新转为赤字;税收政策带来的改善,仍然受到经济周期的影响。
第三次调整发生在 90 年代,也展示了减赤政策的政治代价。1988 年 8 月 18 日,老布什在共和党全国代表大会上作出“不加新税”的承诺:Read my lips, no new taxes,意即“看我的嘴唇:不加新税”。
两年后,面对庞大的赤字,他与国会达成的 1990 年减赤法案仍包含加税措施:个人所得税最高一档税率从 28% 提高到 31%,汽油税每加仑增加 5 美分。1992 年竞选连任时,党内外对手不断用当年的承诺攻击他,他最终未能连任。
克林顿在竞选时承诺为中产阶层减税,上任后却以赤字高于原先估计为由搁置了承诺。1993 年 8 月,他的减赤法案在众议院面临极为接近的票数,其中一张关键票来自宾夕法尼亚州女议员 Marjorie Margolies。
Margolies 的选区长期由共和党占据优势,她原本反对法案。克林顿亲自致电争取支持,她提出的条件是:只有自己的这一票足以决定法案能否通过,才会投赞成票。
最终,法案以 218 比 216 获得通过,Margolies 投下了关键的赞成票。一位共和党议员当场跳起来,向她喊“再见了,Marjorie”;回到选区后,她参加见面会需要警察保护,并在 1994 年中期选举中失去了席位。法案随后在参议院形成 50 比 50 的平票,由副总统戈尔投下决定性的一票。
这部法案对不同家庭的影响并不相同。大多数家庭的所得税税率没有变化,低收入家庭获得了更多退税,所得税增加主要集中在收入最高的约 1.2% 的家庭;普通家庭增加的负担主要来自每加仑提高 4.3 美分的汽油税。按克林顿当时的说法,中产工薪家庭平均每天多缴约 10 美分。
法案也调整了社会保障金的征税,但主要影响收入较高的领取者,8 名领取者中有 7 人的所得税没有变化。已经退休、领取社保的汤姆,属于这批税负没有变化的领取者。
与此同时,冷战结束带来军费下降,其占 GDP 的比例从 1990 财年的 5.1% 降至 2000 财年的 2.9%。从 1998 财年起,美国连续 4 年实现财政盈余,期间偿还了 4,500 多亿美元公众持有的国债。克林顿执政期间,美国家庭收入中位数扣除通胀后,从 1993 年到 2000 年增长了 14.5%。
Elmendorf、Liebman 和 Wilcox 在 2001 年的研究中,对 1994 至 2000 年的累计财政改善作过拆分:1990 年和 1993 年的两部法案贡献约三分之一,其余来自那轮科技繁荣和股市上涨。投资者出售股票获得收益,资本利得带来的税收随之增加。三次财政调整都依赖多个条件共同作用,财政改善需要结合税收政策、支出变化和经济环境来理解。
三、利息高于增长时,债务为何不断累积
经济增长能够减轻旧债负担,还要考虑增长与付息成本的关系。如果一笔借款的年利息为 10%,借款人的工资每年只增长 6%,又无力支付利息、只能继续借款,即使没有新增消费,债务相对于收入的负担也会逐年加重。80 年代的美国就曾依靠新增借款支付利息。
为了压低 70 年代持续高涨的通胀,美联储在 1981 年将利率维持在很高的水平,当年联邦基金利率平均为 16.4%,并为此承受经济放缓的代价。政府融资成本随之上升,连续数年高于经济增长速度;同时,税收占经济的比例下降,军费增加,税收连日常支出也无法覆盖。
高利息和持续的财政缺口共同推高了债务。公众持有的联邦债务占 GDP 的比例,从 1981 财年的 25.2% 升至 1993 财年的 47.9%,12 年间接近翻倍,其中更大的贡献来自政府每年收支本身的缺口。经济增长不足以抵消这些新增债务,债务比例便持续上升。
对临近退休的汤姆而言,高利率却可能意味着更高的利息收入。假如他持有短期国债,1982 至 1986 年间,较高的利率与已经放缓的通胀,使扣除物价涨幅后的收益达到 3.9 至 5.4 个百分点,处于二战后的最高水平之列。政府承担的利息成本,一部分由此成为债券持有者的收入。
四、美元如数偿还,黄金承诺却发生了变化
美国没有削减过以美元计价的国债本金,但历史上有两次涉及黄金偿付承诺的争议。第一次发生在 1933 年,汤姆还只是个孩子;当时,不少美国国债约定到期以金币偿还,债权人借此防范政府增发货币造成的美元贬值。
美国人 Perry 持有一张面值 1 万美元的自由公债,发行于一战结束的 1918 年,债券中也包含黄金偿付条款。1933 年大萧条期间,物价持续下跌,债务人的偿还负担不断加重;刚上任的罗斯福希望让物价回升,措施之一就是改变美元与黄金的关系。
1933 年 6 月 5 日,国会通过决议,废除合同中的黄金偿付条款,允许债务人按原有美元金额用纸币偿还。随后,1934 年 1 月美元贬值,黄金价格从每盎司 20.67 美元调整为 35 美元,同样 1 美元对应的黄金只剩原来的 59%。
如果保留原来的黄金条款,美元贬值后,相同黄金数量对应的美元债务会增加 69%,超过三分之二。罗斯福政府因此先废除黄金条款,再调整美元的黄金价格;Perry 则将政府告上最高法院,要求每 1 美元原债务偿付 1.69 美元。案件争议的核心,是政府能否单方面改变已经写入合同的偿付承诺。
1935 年 2 月 18 日,最高法院认定国会的做法超越权限,却没有判给 Perry 额外赔偿。按判决采用的购买力比较,当时物价低于他买入债券的年份,取回 1 万美元纸币仍能购买更多商品,因此他未能证明由此遭受损失。
这也留下了两种不同理解:UCLA 经济学家 Sebastian Edwards 在 2018 年出版的《美国违约》(American Default)中,将此视为一次违约;另一种理解则沿用判决的理由,认为美元本金如数偿还,债权人的购买力也没有受损。争议始终围绕黄金条款的改变,与名义本金是否偿还之间的区别展开。
第二次发生在 1971 年 8 月 15 日,尼克松宣布停止外国央行以美元兑换黄金。美国国债的本金和利息仍然偿付,未被继续履行的是向外国央行作出的黄金兑换承诺。这一决定及其后果,将在下一期,也就是第 57 期继续讨论。
五、今天的美国,还能重复战后的路径吗
数据来源:美国财政部月度财政报告(MTS)表 9,2026 财年全年(截至 2026-09-30),本文计算;其余所有支出含医疗补助(Medicaid)等,分项四舍五入
二战后,经济增长、战争结束后的军费回落、财政盈余和物价上涨,共同减轻了美国的债务负担。今天能否重复这一过程,需要先看政府支出发生了什么变化。
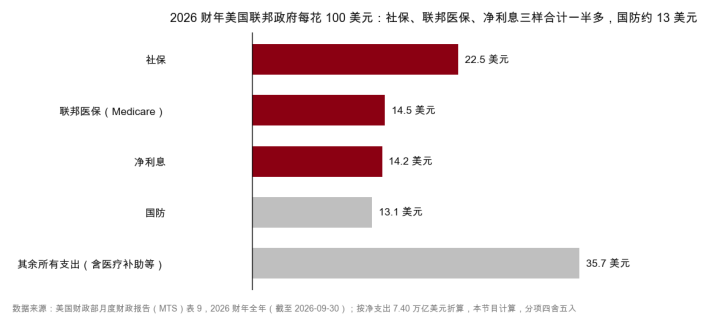
2026 财年,即 2025 年 10 月至 2026 年 9 月,美国联邦政府每支出 100 美元,约有 37 美元用于社保和联邦医保,主要对应老年人的养老金与医疗费用;加上利息,这三项合计占支出的 51%。社保和联邦医保按照法律规定支付,无须每年重新经过国会拨款表决,要削减这些待遇通常需要修改法律,而债务利息也必须履约支付。
净利息支出已达到 1.05 万亿美元,超过 9,652 亿美元的国防开支,占政府收入的 19.5%,即每收入 5 美元,约有 1 美元用于付息,这是二战以来的最高比例。军费在总支出中的占比,却已从 1945 财年的 89.5%、接近 90%,降至 2026 财年的 13%;战争结束后大幅压减军费的条件,与今天并不相同。
汤姆及其后代的工资单也反映了这种变化。他那一代人退休后领取社保和联邦医保,今天孙女的工资中则分别扣缴这两项税款,其中联邦医保工资税没有收入封顶,收入增加后仍按比例缴纳。这项取消封顶的安排来自 1993 年克林顿的法案,1994 年起生效。
社保资金大体由当期工作人口缴纳、当期退休人口领取。汤姆退休时,缴费的是子女一代;今天子女退休,缴费的则是孙女一代。面对这类支出,美国政府究竟能否削减开支,我目前仍没有确定的判断。
另一条受到期待的路径是增长,AI 是其中的重要来源。高盛经济学家在 2023 年估计,生成式 AI 广泛应用后,可能在 10 年间将美国劳动生产率增速每年提高约 1.5 个百分点;生产率提高有助于扩大产出,并增加税收。马斯克在 2025 年 11 月底的判断更为直接,认为大规模应用 AI 和机器人,几乎是解决美国债务问题的唯一办法。
布鲁金斯学会在 2026 年 7 月的研究则认为,AI 带来的增长能够显著缩小赤字,却不足以独自填补财政缺口。寿命延长、利率更高等因素,可能抵消 AI 带来的财政节省的一半以上。两种看法都承认 AI 对增长的帮助,分歧在于这种帮助能否赶上支出的增加。
回看汤姆的一生:1946 年进入工厂时,美国债务超过一年的经济产出,此后他缴纳过附加税,退休后又领取社保,见证债务比例先降后升。下降时期,经济增长较快、军费回落、财政出现盈余,物价也在上涨;上升时期,利息成本高于增长,政府收支本身又存在缺口。
2025 财年 99.5% 的债务比例,已经接近 1946 年的 106%,支出构成却发生了变化。战后面临的是一场世界大战结束后的财政调整,今天没有同样规模的战争开支等待收缩,支出重点已经转向养老、医疗和利息。
因此,判断今天的债务能否再次下降,需要回答具体的问题:经济增长能快到什么程度,支出能够削减多少,政府又是否可能重新形成财政盈余?战后曾经具备的条件,今天还剩下哪些,是这段历史留给我们的疑问。
我对 2027 年债务形势的判断,已在《非共识的加油站》06《未来12个月,美元存款和美债会经历什么?我的展望》中展开。下一期,第 57 期《如果你活在七十年代的美国,第几年才会发现钱在缩水?》,将通过 70 年代前后那 16 年的经历,讨论通胀如何影响债务与购买力。
欢迎将这些案例分享给朋友,也欢迎在留言区讨论:哪些条件仍可能帮助美国降低债务,依据是什么?如果文中有遗漏的事实,也请补充。
资料口径:
汤姆是为了方便算账虚构的人物,他碰到的工资、税率和法律都是当年美国的公开数字。 国债和 GDP:OMB 历史表 1.2、3.1、7.1(FY2027 版,2026-04),指公众持有的联邦债务;财年是美国政府的账本年度,1976 财年及以前截至 6 月 30 日,之后截至 9 月 30 日。实际 GDP 用 BEA 年度增速(经 FRED),按日历年算,和财年口径不同,只当量级。 工资和税:制造业生产工人平均时薪和 CPI 来自美国劳工统计局(经 FRED AHEMAN、CPIAUCNS),扣掉物价为本文计算,时薪含加班费;税率来自 IRS SOI 历史表 23;工资预扣来自《1943 年当期纳税法》相关资料。 1968 年附加税:《1968 年收入和支出控制法》法条原文(P.L. 90-364,82 Stat. 251);附加税走工资预扣见同法第 102(c) 节和 P.L. 91-53 第 6 节;约翰逊提议和众院筹款委员会主席 Wilbur Mills 的条件来自维基百科与 1967 年 10 月的报纸报道;附加税 1970 年退场的时间只查到参院财委会报告一个来源。 90 年代:老布什 1988 年讲话见 NPR(2018-12-04)与 Miller Center;1990、1993 年两部法案见美国总统档案项目、IRS、FHWA;众院唱名表决第 406 号与参院平票记录;普通家庭税单与“8 个领社保的人里有 7 个”来自《基督教科学箴言报》1993-08-10(后者为单一来源);劳动所得税抵免与联邦医保税封顶来自国会研究处;Margolies 的经过来自她 2009 年(Daily Beast)和 2010 年(NPR)两次回忆、维基百科、CBS News(2017-05-05)。盈余的拆分见 Elmendorf、Liebman、Wilcox(NBER WP 8488,2001-09),另一种看法见 Feldstein 与 CEPR。家庭收入中位数来自人口普查局(经 FRED),本文计算。 80 年代:联邦基金利率、3 个月国库券利率与 CPI 来自 FRED;债的比例拆分为本文用 OMB 数据推算。 赖账:Perry v. United States(294 U.S. 330,1935)判决原文;美联储历史网站“Roosevelt's Gold Program”“Gold Convertibility Ends”;1934-01-31 白宫声明;《美国违约》书评见 Cato Journal 2018 年秋季号(单一来源)。 今天:美国财政部月度财政报告(MTS)表 9(2026 财年,截至 2026-09-30),本文计算;美国社会保障局、IRS(工资税)。AI 的两种看法:高盛研究(2023,据研究摘要和彭博转述)、马斯克(《财富》2025-12-01、福克斯商业)、布鲁金斯学会(Harris、Mehrotra、Overcash,2026-07-01)。
声明:本文及本节目内容仅供信息分享与学术探讨,不构成任何形式的投资建议。所有分析、观点及案例均不指向推荐任何具体投资标的或操作。投资决策须由您基于个人独立研究作出,并自行承担全部风险。市场有风险,投资需谨慎。
🎙️ 本期播客已同步上线 小宇宙 | 喜马拉雅 | 虎扑 | Spotify | Apple Podcast
欢迎在各平台搜索关注“非共识的20分钟”,收听完整版节目,获取更多深度市场对话。
NDV Fund II 是一支立足新加坡、面向合格个人与机构投资者的亚洲合规基金,专注于“数字资产相关股票 + 衍生工具”。基金以透明、可审计的架构运行,由 OCBC 与 IB 托管,安永(EY)审计,一期基金业绩可在 Bloomberg (LSQNEXI) 查询。NDV,连接加密与传统金融的信任之桥。更多关于 NDV 的信息,可在 NDV官网(https://www.nextgendigital.vc)了解,也可点击文章下方“阅读原文”直达官网。如果您对数字资产有投资配置的计划、符合合格投资人标准、且遵守您所属国家或地区的所有适用投资法律法规,并对 NDV 基金有投资意向,请发信咨询: alda@nextgendigital.vc
Disclaimer:本文为研究观点整理,旨在帮助读者快速了解相关内容。本文仅供参考,并不构成任何投资建议,也不构成出售任何证券的要约或申购邀请。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
