


纳指10年定投回测:坚持下来的人,赚了多少倍?
现在我有一个纳指 $纳指100ETF(QQQ)$ 定投10年的计划,每天定投100元纳指基金和100元标普500基金,这个计划准备执行10年,期间不卖出。
我们有必要对纳指定投的效果进行回测,并看看纳指定投相对于一次买入是否有优势,本文使用的是choice的数据进行回测。
一、最近10年纳斯达克100指数的涨幅
我们日常申购的纳指基金,跟踪的都是纳斯达克100指数。纳斯达克100指数的走势,直接决定了我们申购的纳指基金的收益:
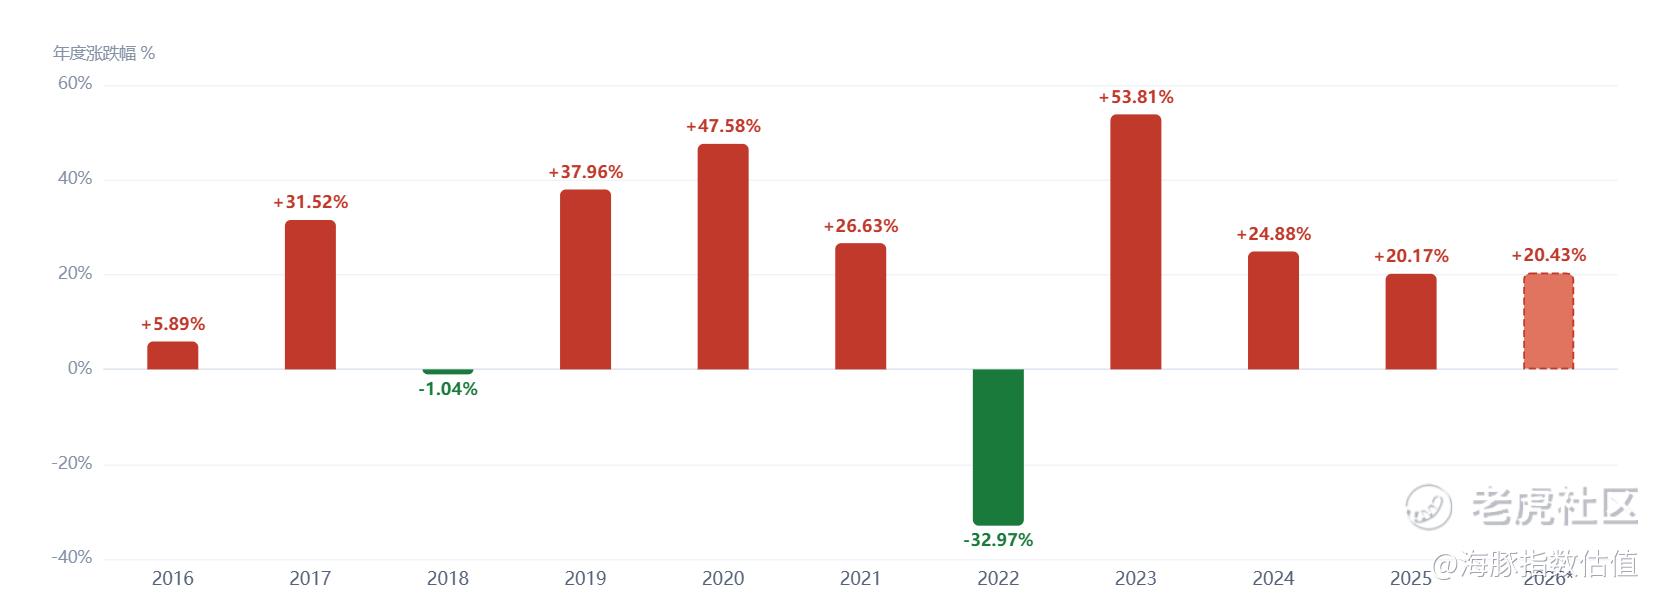
纳斯达克100指数最近10年走的确实是相当不错,在10年中只有2年下跌,有8年上涨。
二、定投10年纳指的收益
我们无法预测未来10年纳指 $特斯拉(TSLA)$ 定投的收益,只能通过回测过去的数据,来预判未来的收益。
现在对最近10年的纳指数据进行回测,回测区间为20160930到20260930,一共包括2513个交易日。按每日申购100元纳斯达克100指数基金,总申购金额为251300元,。
同时把费率考虑进去,按照0.10%申购费率、0.50%管理费率、0.15%托管费率进行回测。
在10年后的2026年9月30日,累计总投入25.1万元,最终账户中有69.3万元,累计盈利44.2万元。
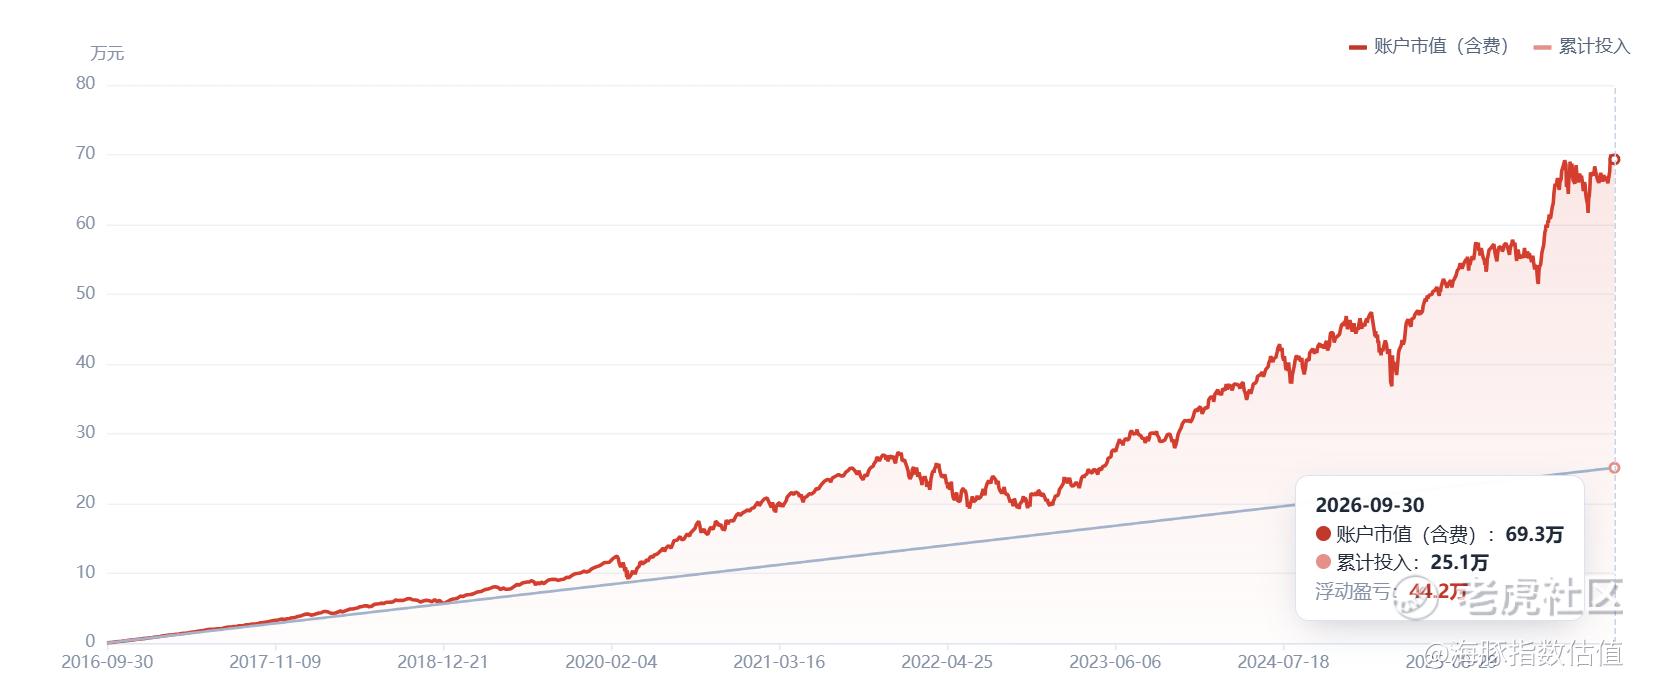
上图中直直的灰线,表示累计定投的金额,因为是每个交易日投入100元,所以是线性上升。
上图中的红色折折线,表示账户中的累计金额。图中的红线如果高于灰线,表示当前账户的金额超过了投入的本金,也就是盈利的。 $标普500(.SPX)$ $特斯拉(TSLA)$
可以看到,定投纳指的过程中,浮亏的时候不多,只有比较少的时间段出现了红线在灰线下方的情况。
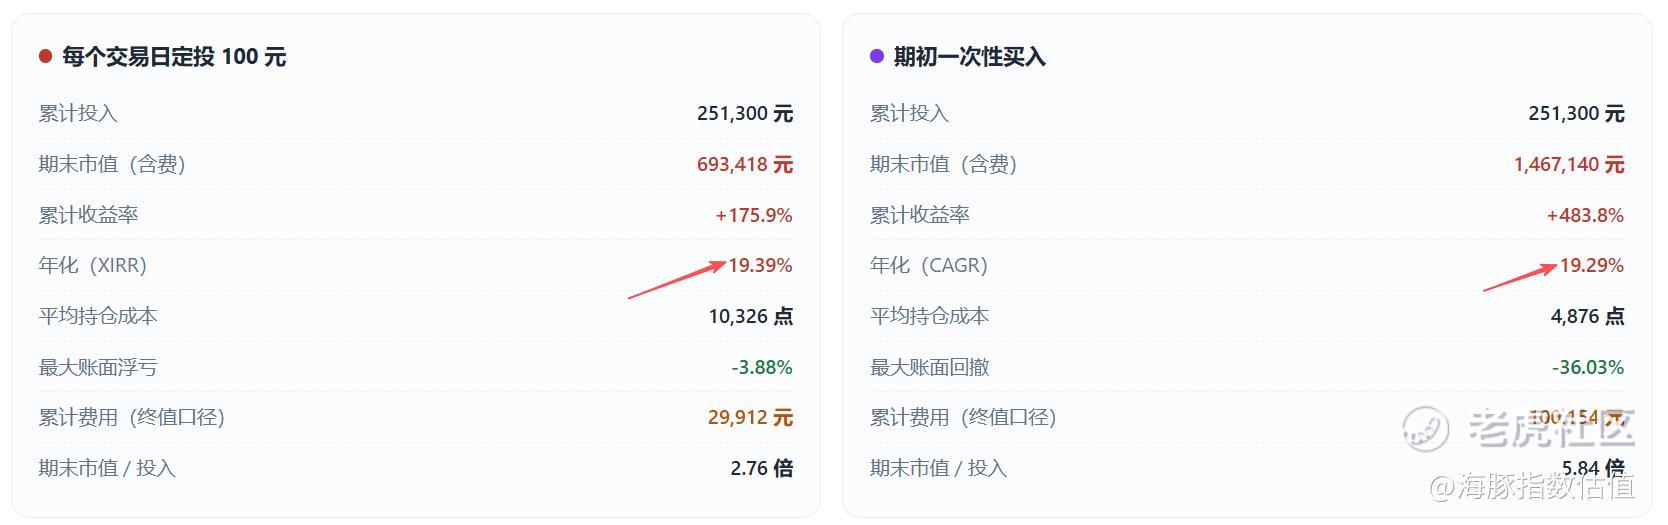
至于年化收益,由于不是一次性投入,而是采用的分批投入的方法,最合理的计算年化收益率的方法就是XIRR了,实际的年化收益率为19.39%:
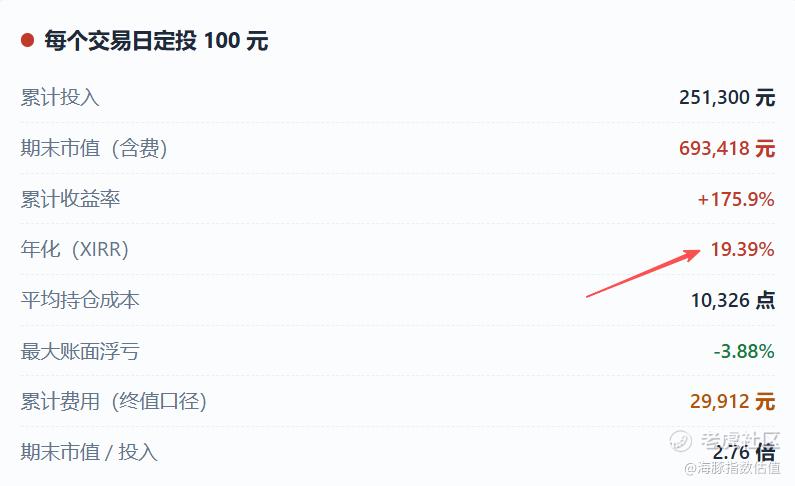
这里还是有必要提醒一下,过去10年的定投年化收益率比较高,但是过去的收益率不代表未来。
三、一次性投入纳指放10年的收益
除了定投这种方案外,作为对照组,还有不少朋友采用的是一次买入,不管中间涨跌,一直持有。
我们来比对两种方案的收益:第一种方案是每日定投10元,定投10年,最终累计投入25.1万元;第二种是在第一天就直接投入25.1万元。 $标普500(.SPX)$
蓝线为一次性直接投入25.1万元;红线为每日定投100元,可以看到在2016年9月30日刚开始第一天定投:
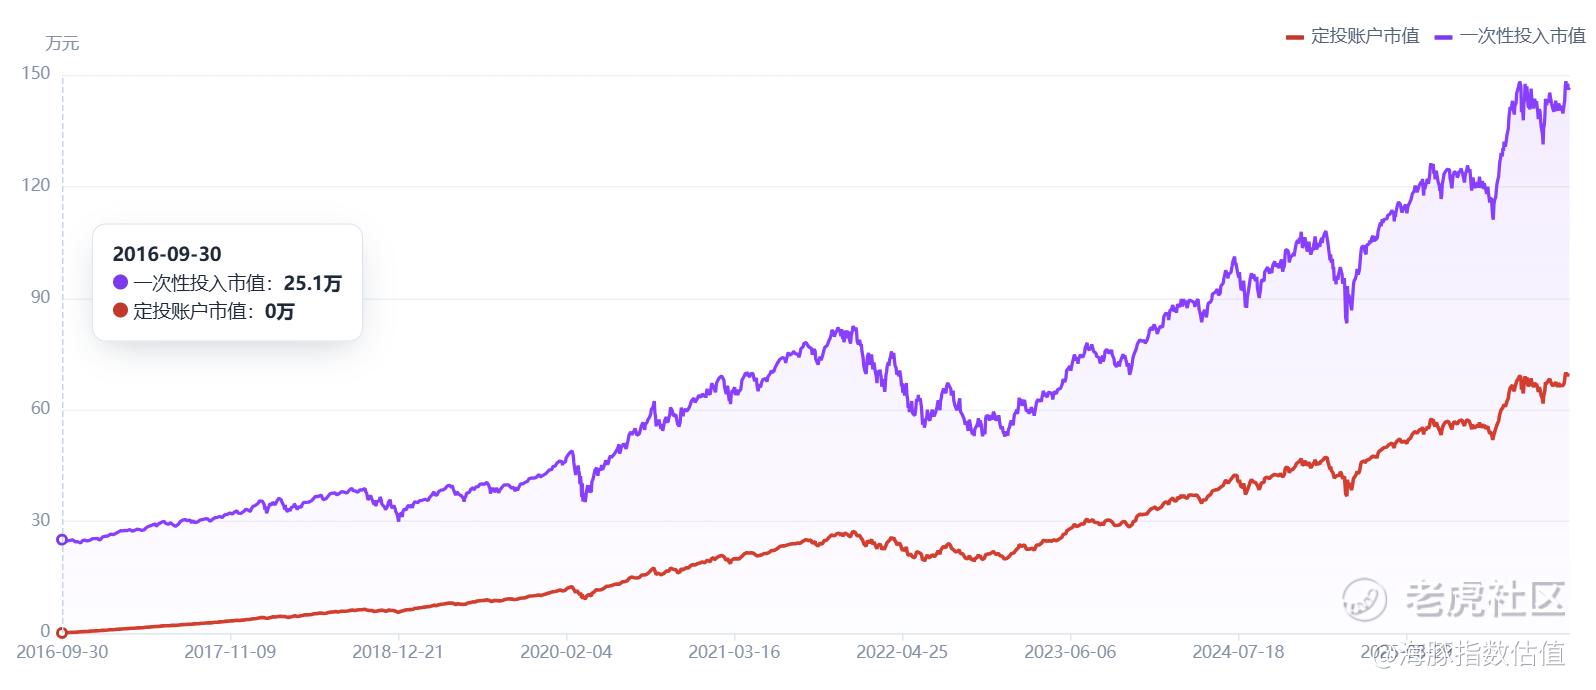
到10年后的2026年9月30日,一次性投入的25.1万变成了146.7万,定投10年的25.1万变成了69.3万。
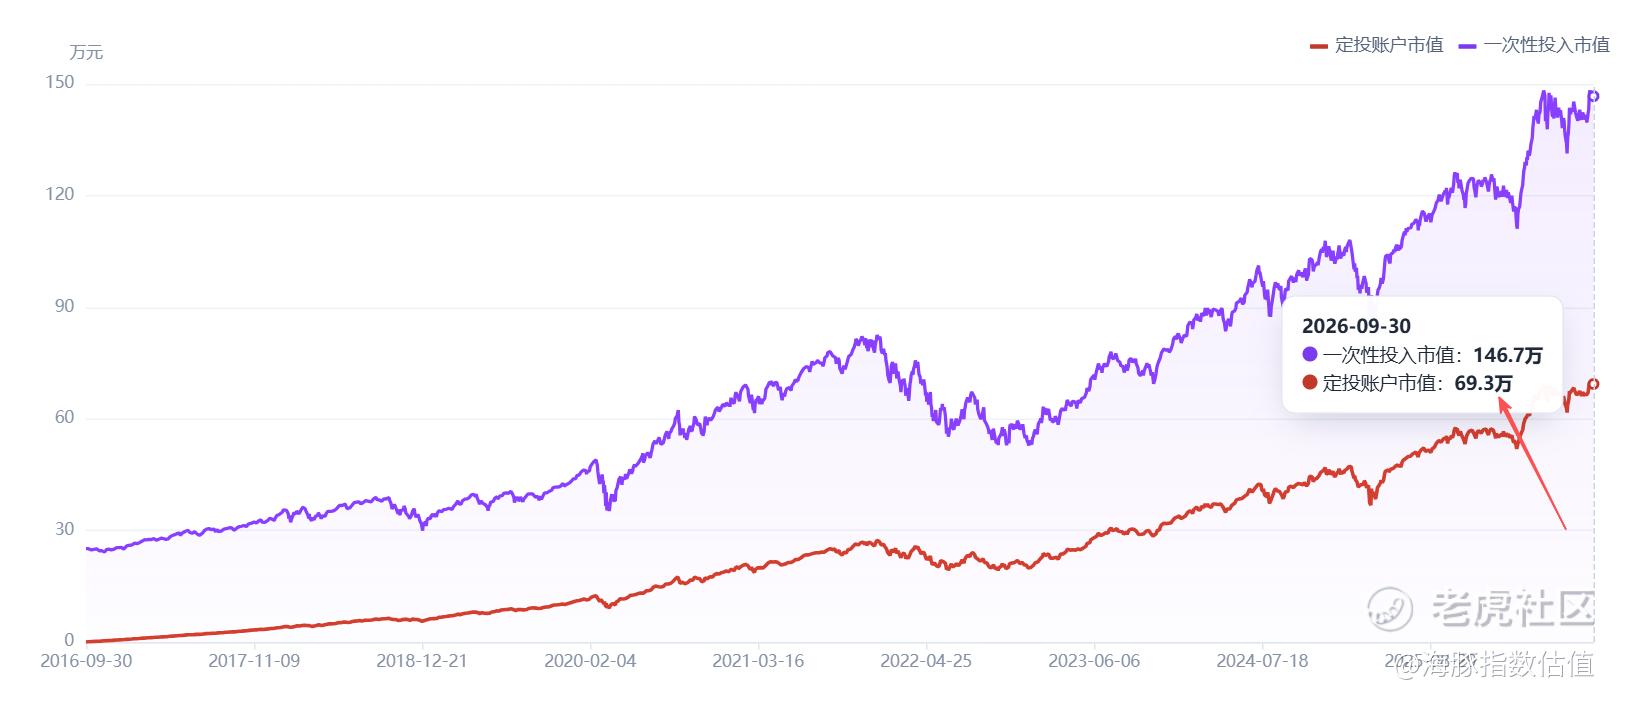
乍一看,好像一次投入25.1万比每日定投的收益高很多,毕竟146.7万可比69.3万高出了快80w。
不过这样算并不对,定投的本金是10年里逐个交易日投进去的,最后一天那100元只工作了几个小时。一次买入的25.1万,是实实在在工作了10年。
比对这两种方案最合理的方案是用XIRR计算实际年化收益率,两种方案的实际年化收益率几乎一致,分别为19.39%和19.29%:
四、为什么我选择定投,而不是一次投入
一次买入和分批定投的年化收益率既然差不多,那么我们为什么要选择分批定投?
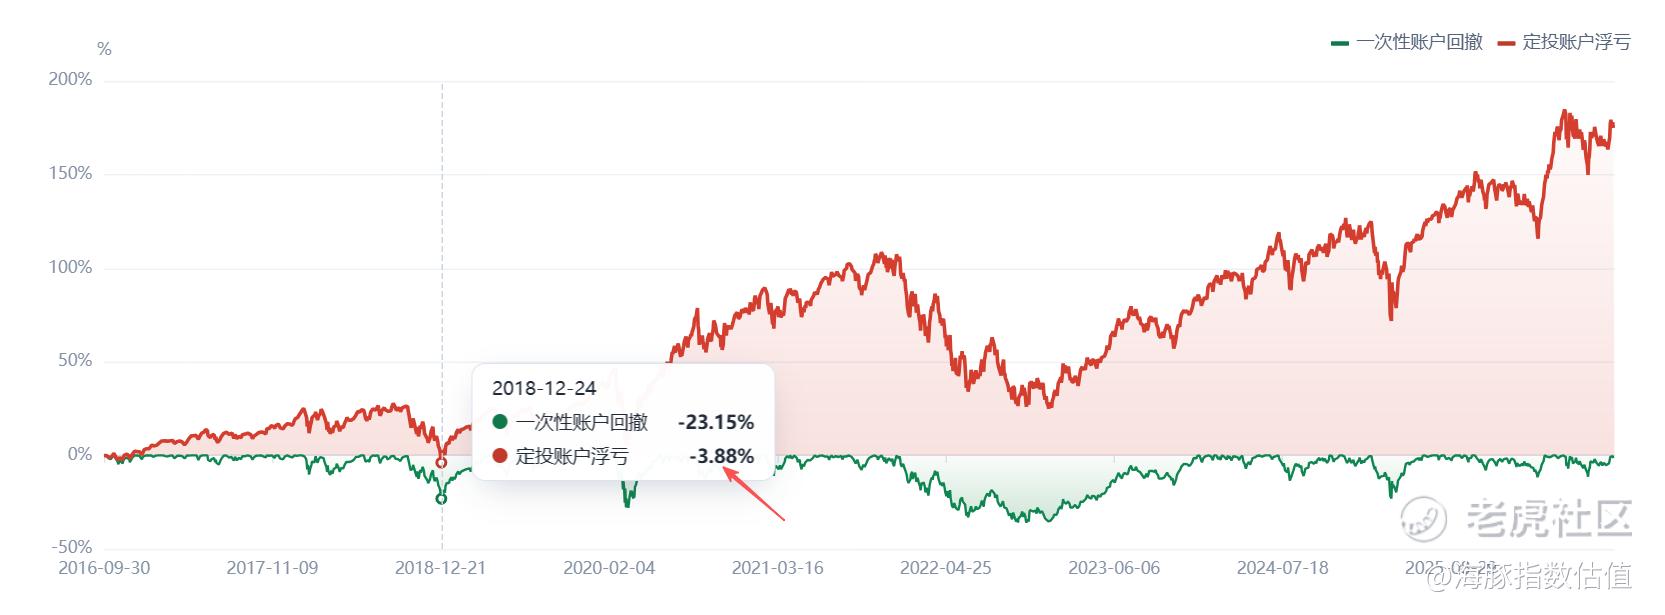
最大的原因就在于持有体验天差地别,最大回撤完全不一样。如果你采用的是每日定投,在过去10年,最大浮亏只有3.88%:
如果是采用一次性投入的话,你需要有一个大心脏,过去10年的最大浮亏为34.4%:
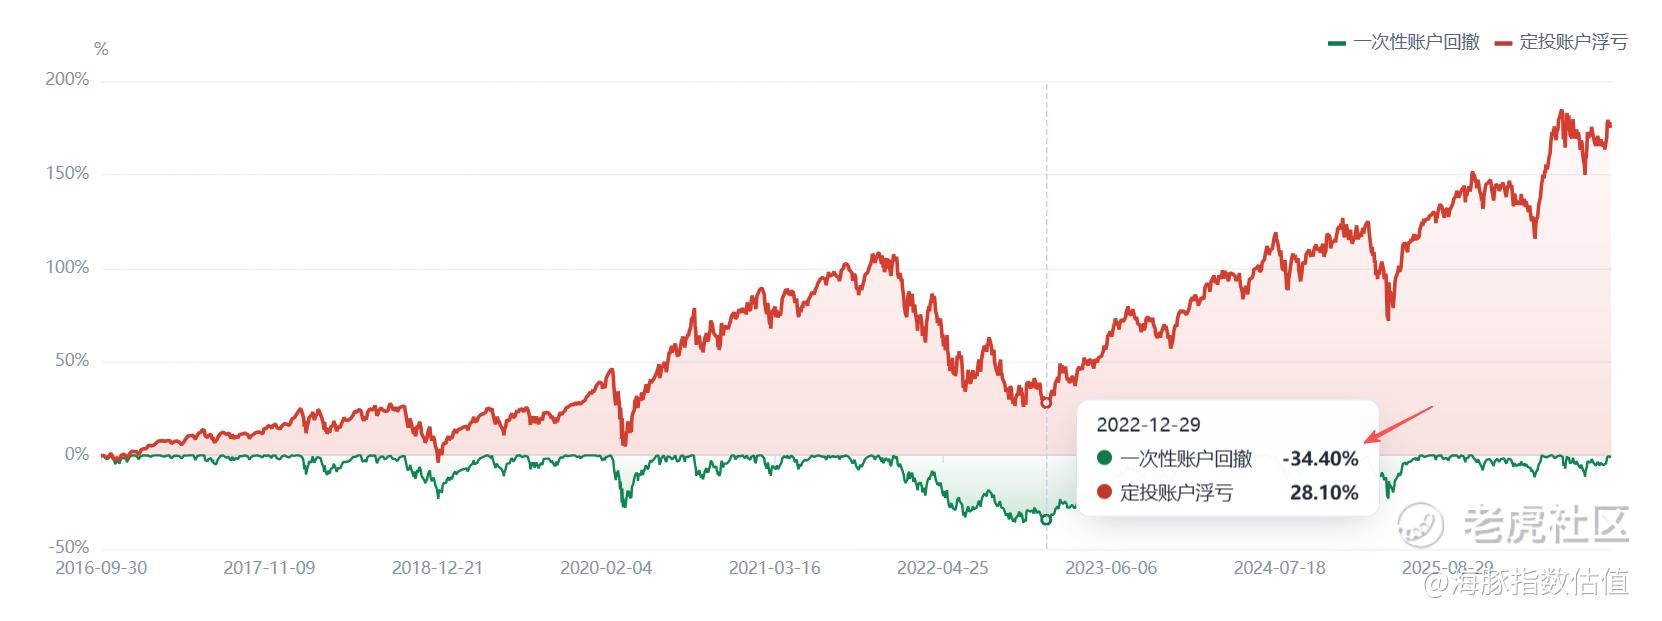
所以定投最大的意义,能让我们享受跟一次性投入差不多的内部收益率,同时大幅提升持有体验。
五、定投频次的影响
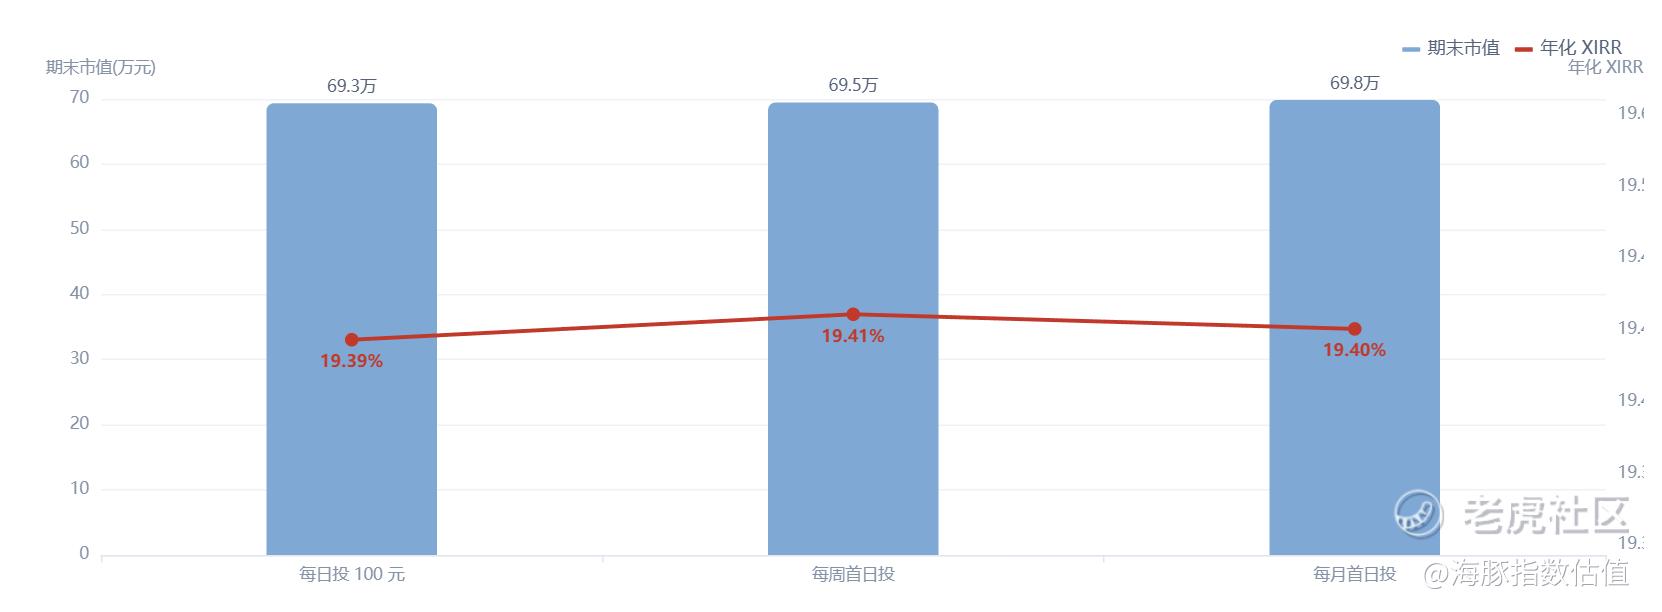
有不少人也比较在意日定投、周定投、半月定投、月定投对最终的定投收益是否有明显影响。
从最终定投回测的结果看,只要坚持定投的时间比较长,比如我们回测的10年,不同频次的定投对最终收益率的影响很小,最终收益率差不多:
六、总结
用过去10年的数据回测,纳指定投的效果不错。不过我需要提醒大家已经听出茧子的话:回测数据只能说明过去的收益,不代表未来。
过去的优秀数据,不代表未来的收益率。
后面我也会找时间回测其他时段的纳指回测数据,回测从任一时间开始定投10年的数据,看看在最差情况下定投10年的收益率会如何。
如果需要查看海豚更多文章,可以访问海豚主页:https://haitundata.cn/home
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
