


2026年10月AI算力产业链观察:Agent推理成本、GPU租金与融资风险
10月AI算力链出现两组背离的价格:B300租赁均价升至7.27美元/GPU小时,单周上涨6%;CoreWeave部分2031—2032年到期的无担保债券在月中遭到抛售,收益率一度超过15%。高端GPU租金还在走强,数据中心的融资却面临更高的市场报价。算力租赁价格和融资成本同时上升,对重资产云厂的投资回报意味着什么?
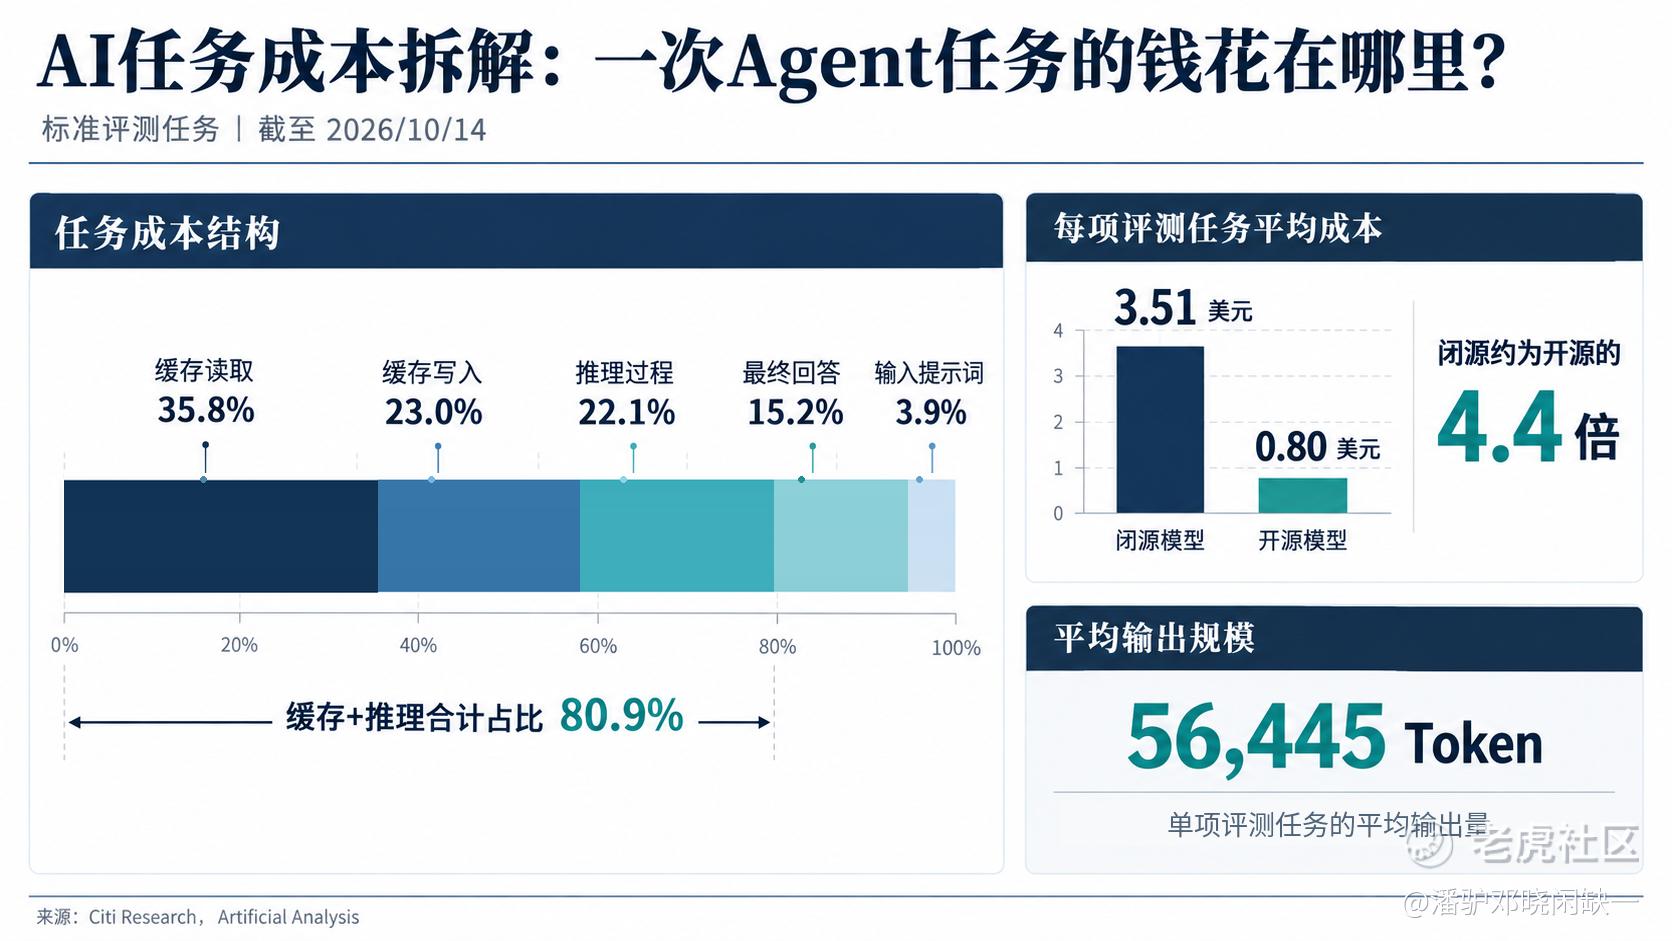
Agent(智能体)的任务执行时间不断拉长,模型成本结构也在变化。Artificial Analysis(AI模型评测平台)数据显示,10月14日标准评测任务平均输出56,445个Token(文本处理单位),缓存读取与写入占成本58.8%,推理占22.1%,最终回答仅占15.2%。企业部署Agent,需要承担持续读取上下文、工具调用和多轮推理的计算开销,模型单次调用便宜多少,未必能直接转化为整套业务流程的成本节省。
同一评测中,闭源模型每项任务平均成本3.51美元,较上周上涨3.8%,开源模型为0.80美元,前者约为后者的4.4倍。模型厂商可以凭借更高的任务完成率、响应速度和可靠性获取溢价,但企业最终还是根据完成工作的质量和费用付钱。任务执行时间、成功率以及中途需要多少人工接管,会逐渐比每百万Token的标价更接近实际商业成本。
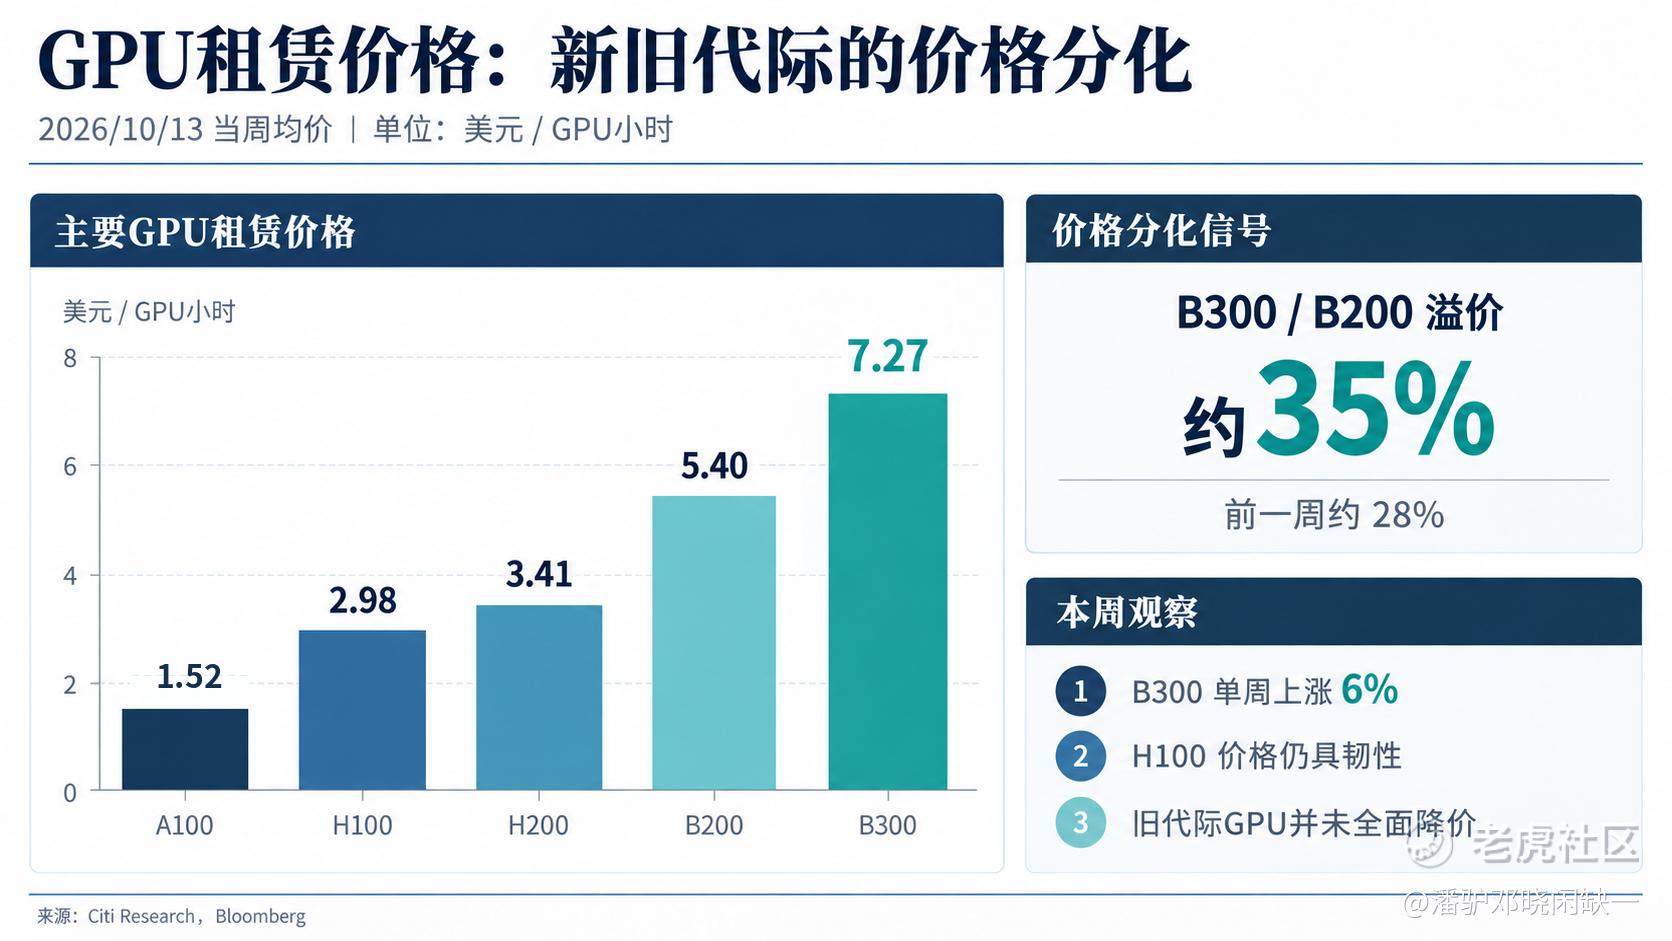
GPU租金的表现也有分化。花旗引用的彭博指数显示,10月13日当周H100均价为2.98美元/GPU小时,环比持平;B200为5.40美元,B300达到7.27美元。B300较B200的溢价由前一周约28%升至35%,但A100当周小幅回落。新一代高端算力仍有定价优势,旧型号也并未同步出现明显的价格塌陷。
CoreWeave的A100合同提供了一个例子。公司在二季度电话会上披露,近期新签的A100合同将延续到2029年,而这代GPU于2020年推出。推理、模型微调及部分已完成适配的企业工作负载,依然可以在旧型号上运行。第一轮合同结束后,如果设备无需重新投入大规模机房、电力和网络建设,就能继续出租,后续收入对应的新增资本开支显然不同。旧卡的残余商业价值,正在成为算力出租商长期回报的一部分。
硬件采购也逐渐从单卡转向整机架。英伟达10月12日向开放计算项目(OCP)贡献Vera Rubin机架及计算托盘的关键设计,服务器CPU、GPU、网络互联、电源与液冷需要协同交付。对上游供应商,订单逐步转换为产品出货;对数据中心运营商,同一份算力合同还对应供电、机房建设、设备安装和验收,交付之前就需要支付大量资金。
花旗统计,2026年截至10月中旬,AI相关基础设施融资累计发行750亿美元,已超过2025年全年约7%。其中高收益债发行330亿美元,较2025年全年增长86%,占总发行额的比例由25%升至44%。新增算力越来越依赖债务资金支持,利息成本、债务期限和设备交付周期,也开始影响扩张的财务回报。
CoreWeave的规模增长确实很快。二季度营收25.75亿美元,同比增长112%,收入积压约1040亿美元;季度末已投入运营的电力容量达到1.5GW(吉瓦),签约电力3.7GW,8月电话会披露这一数字进一步增至4.2GW。三季度初又取得超过250亿美元净新增客户承诺。二季度末收入积压中,超过一半已经对应开始交付的客户合同,业务增长有较强的合同支撑。
但收入与资本开支还隔着明显的时间差。二季度调整后EBITDA(息税折旧摊销前利润)15.1亿美元,利润率59%;同期利息费用6.40亿美元,净亏损6.26亿美元,资本开支约94亿美元,相当于当季营收的3.7倍。高增长与较高的调整后EBITDA利润率,并没有让公司在扩张阶段摆脱资金消耗;长期订单也无法立即变成偿债现金。
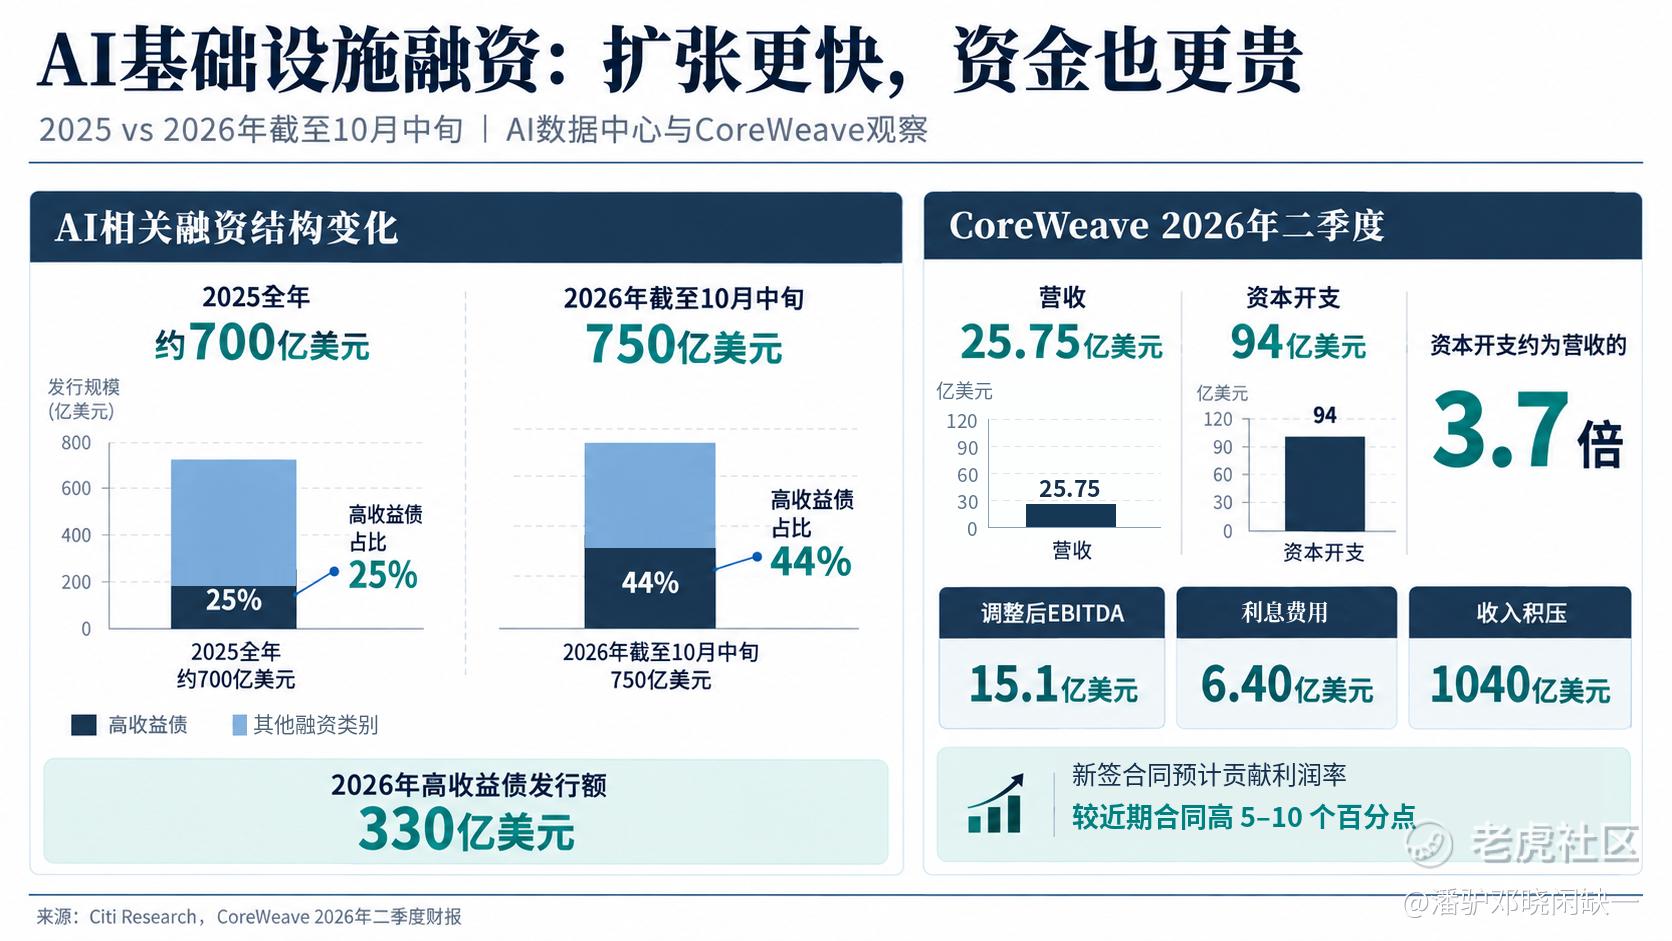
经营端还有改善的一面。管理层预计,二季度新签合同的贡献利润率比近期签约合同高5—10个百分点;过去一年债务加权平均成本下降近300个基点,公司估算,按照二季度末债务规模计算,对应年化利息节省约11亿美元。旧卡续租、新合同价格与利润率改善,都有助于提高资产回报。但10月债券市场的收益率上行也反映出一个问题:过去取得的低成本融资,不代表未来新增债务仍能以相同价格完成。
英伟达、Google、微软、亚马逊与CoreWeave处在不同的现金流位置。芯片厂商主要赚设备销售和平台溢价;大型云平台可以利用既有业务现金流分担AI资本开支;以GPU租赁为核心的新云厂,则要先投入设备和基础设施,再靠多年合同回收。单纯比较收入增速和调整后EBITDA利润率,容易低估它们在债务负担与自由现金流上的差异。
目前GPU价格反映的仍是高端算力需求的韧性,债券价格反映的则是重资产扩张的资金约束。旧卡如果能在首轮合同后继续出租,资产生命周期收入就有机会增加;新增债务成本若持续上升,租金改善的一部分又会流向债权人。算力使用价值与融资条件正在同时改变AI基础设施的回报结构,不同商业模式之间的财务差异也会逐渐显现。
本文仅供行业研究与信息交流,不构成任何投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
