


金房能源的“概念马拉松”:一场没有终点的接力?
市值翻倍后回落逾两成,实控人折价让渡股份,概念轮番登场后,谁在高位离场?
10月12日,$金房能源(001210)$ 单日下跌7.11%——当日电力板块整体上涨0.73%,该股主力资金净流出1629.58万元。10月15日收报23.47元,总市值约51.53亿元,较9月8日66.85亿元的年内高点市值缩水约22.9%;2025年末仅26.86亿元。
金房能源原名金房节能,2021年7月在深交所主板上市,注册地位于北京昌平,主业为供热运营与节能改造,属公用事业板块。控股股东、实际控制人为杨建勋,总经理魏澄、董秘付英——后两人均在本次股份转让的转让方名单中。
今年以来,从数据要素、量子加密到液冷、数据中心供冷、AIDC,这家供热企业几乎踩中每轮科技题材的节拍。股价异动的另一面,是业绩失速与筹码分散。
实控人让渡股份,题材为何轮番登场?
2026年1月20日,公司预告2025年净利润同比增长123.87%至193.70%。预告发布前,1月4日,控股股东、实际控制人杨建勋及一致行动人魏澄、付英、丁琦已与富强资产管理、能敬资本管理有限公司签署股份转让协议,合计转让1640.27万股(占总股本10.46%),转让价15.42元/股,总价款2.53亿元。公告1月5日晚披露;1月5日、6日连续两个交易日涨停,报收18.84元、20.72元。
5月13日、14日公司两连板,异动公告披露两大题材:一是在北京国际大数据交易所完成部分数据确权,同时提示“数据交易尚未开展”;二是参股北京正道量子科技10%,公司称属“财务性投资”。
6月1日、2日连续涨停创历史新高。6月2日异动公告直言:“公司主营业务收入中供热收入占比超90%……公司未涉及液冷、电力供应相关业务。”公司并称,智慧供能系统不对外提供服务,蓄冷储能服务数据中心及智算中心收入占比不足3%。
澄清没挡住炒作。8月5日、8月20日,公司再度涨停;8月31日新增“并购重组”概念标签。到10月8日,公开行情页面仍将其与“液冷服务器、数据中心AIDC”并列——公司6月已书面否认涉及液冷。
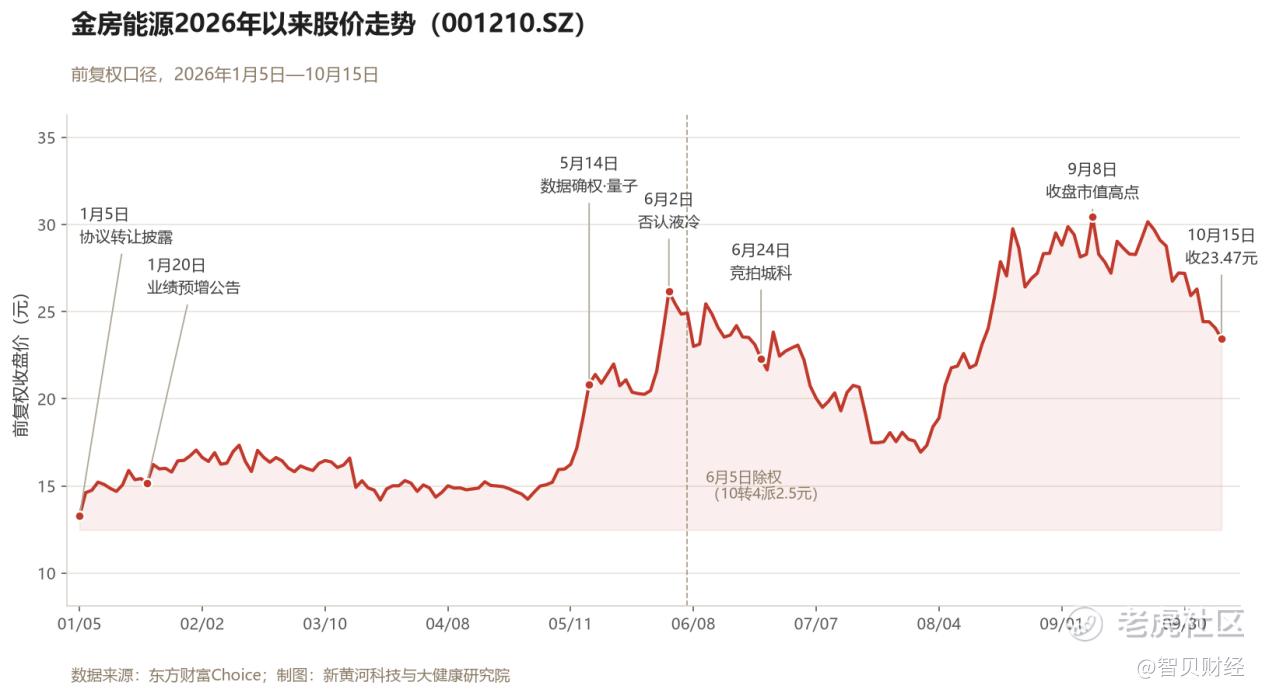
图注:金房能源2026年以来股价走势(前复权),数据来源:东方财富Choice
协议签署次日,出资方才登记
15.42元的转让价恰为签署日前一交易日(2025年12月31日)收盘价17.13元的90%,即协议转让定价下限。按对价推算,交易隐含整体估值约24.2亿元,较2026年1月末37.84亿元市值折价约36%。4月25日双方又签补充协议,修订原协议“违约责任”条款。
受让方是境外背景的QFI专户:富强资产代表“量子动力-R”,能敬资本代表“联合动力工业有限公司-R”,最终出资人、锁定期均未完整披露。协议转让本身合规,但“折价让渡+业绩预增+题材轮动”的组合仍令市场猜测资金安排。截至6月末中报,两家受让方均未现身前十大股东名单,过户仍未完成。
这批股份此后的身价更刺眼:按6月2日收盘价36.86元测算(6月5日除权,每10股转增4股并派现2.5元),1640万股市值约6.05亿元,是转让对价的2.4倍,五个月浮盈超3.5亿元。“折价受让、概念起飞、市值翻倍”,不像财务投资。
穿透这只“量子动力”专户,出资方底细耐人寻味。报告书披露,12732.33万元转让款的唯一来源为元淳控股有限公司委托管理的资金,却对其只留名称。第三方商业查询平台显示,元淳控股成立于英属维尔京群岛、在港登记为“注册非香港公司”,登记日期2026年1月5日,现况“仍注册”,股本与最终控制人未公开。该登记日恰为协议签署日1月4日(周日)的次日——签约次日才登记的离岸公司,被指定为1.27亿元转让款唯一出资方。
富强资产唯一股东Gold Central Limited(BVI)由港股国富量子创新(0290.HK)全资持有,董事袁天夫即国富量子首席执行官。财报显示,国富量子主业为证券经纪、孖展融资与资产管理,2026财年(截至3月末)营业额17.53亿港元、同比翻倍,股东应占亏损21.31亿港元。美国证监会13D文件显示,一家同名、同在英属维尔京群岛注册的Yuan Chun Holding由上海居民王涛全资持有;2月,该公司与香港居民柳志伟同日协议受让美股雷特控股股份,而国富量子第一大股东亦名柳志伟。两家“元淳”是否同一、两名“柳志伟”是否同人,新黄河科技与大健康研究院求证未获回应。
该笔协议受让价2.154美元/股,仅为雷特控股当日收盘价的约52%;9月,该公司更名Atlas Trinity Tech,宣布战略转型。报告书披露了受让方股权结构,却未说明其与转让方、上市公司是否关联。
另一受让方能敬资本,唯一股东为自然人李萌,董事为李萌、廖武渊;QFI专户出资方为联合动力工业有限公司,双方2025年9月12日签委托协议。深圳能敬投资控股2023年披露实控人亦名李萌、持股100%——两处李萌是否同一人,公开信息无法确认;2025年5月变更为孙杰,李萌仅保留10%。接走5.19%股份的QFI专户,其境内关联实体实控人在签约前约七个月刚刚易主。
公开履历显示,李萌早年供职于中融国际信托、四川信托——前者正是金房能源1.7亿元逾期信托的受托机构。这一交集与本次受让是否有关,尚未获公司回应。
零营收标的溢价六成,收购时点恰逢连板
6月24日,金房能源竞拍取得天津城科智能热力100%股权,成交价15322.06万元。标的成立于2026年1月6日,卖方为天津南开城市服务国有资本投资运营有限公司。截至4月30日,其所有者权益9517.53万元,1至4月营收为0、净利-1041.66万元;评估值9472.06万元,与挂牌底价一致。成交价较评估值溢价约61.8%——成立当年即被收购、四个月零收入且亏损逾千万的公司,卖出评估净值1.6倍的价钱。
公司称收购符合区域扩张战略、与主业协同,7月16日完成工商变更。但零营收亏损标的缘何溢价1.6倍,评估依据披露有限。
再看收购时点:6月24日竞拍成功,恰在6月连板新高之后。一桩区域供热并购,为何落在股价与“并购重组”题材共振的当口?
业绩失速与1.7亿元信托旧账
2025年,公司营业收入11.99亿元,归母净利润1.34亿元,同比增长约176%。进入2026年,增长戛然而止:上半年营收7.37亿元、同比增9.70%,归母净利润1.21亿元、同比仅增0.97%,扣非净利润1.19亿元;营业成本增13.27%快于营收,供热毛利率降至27.31%;按定期报告测算,二季度单季亏损约0.12亿元。
还有一笔更早的旧账。中融信托2023年深陷兑付危机,9月公告聘请建信信托、中信信托提供管理服务。当年,公司购买的中融国际信托“中融-圆融1号”1.7亿元逾期,当年确认公允价值损失1.19亿元、2024年再确认0.51亿元,累计计提1.7亿元,占2026年6月末归母净资产11.94%。当年公司预告归母净利润同比下降86%至91%;截至半年报,本息仍未收回。
一家理财踩雷、业绩近乎腰斩的公司,2026年却被当作“数据中心概念股”追捧,估值错位就在这里。
散户接棒,筹码从谁手里散出?
筹码结构更像散户与短线资金的接力。股东户数从2月末9210户增至6月末13382户,四个月增加约45%。公募则基本缺席:中报十大流通股东中公募产品仅华夏睿磐泰利(0.05%)、国金智远量化(0.03%)、华夏睿磐泰荣(0.01%)三只,合计不足0.1%;除实控人及转让方自然人外,机构仅有领誉基石(4.75%)、华泰金融控股(香港)客户资金(4.61%,当季加仓约50%)与J.P. Morgan Securities PLC自有资金(1.78%,新进)。华泰金控该专户为“客户资金”,背后委托人身份未披露。
换手率同样夸张:9月8日12.09%,8月21日13.82%。6月两登龙虎榜,6月11日机构席位买入4071万元、卖出3392万元。这些“机构”通道背后是谁,公开信息无法回答。
高换手、股东户数激增、公募缺席,指向同一个判断:短线资金主导定价,散户在高位接棒。
三季报试金石
10月28日,公司预约披露2026年三季报。三季度是供热淡季,“数据中心供冷”“并购重组”的故事能否在报表留下痕迹将见分晓;6月2日异动公告曾提示,公司市盈率42.15倍、高于行业均值22.48倍;若依旧平淡,约38倍市盈率(TTM)将直面回归压力。年内公司多次发布异动公告,尚无立案或问询;协议转让、概念轮炒与股价异动是否触及异常交易监控边界,值得关注。
就协议转让定价依据、受让方最终出资人、城科评估溢价逻辑、概念标签与主业匹配性等问题,新黄河科技与大健康研究院近日向金房能源投资者关系部发送采访函。截至发稿未获回应。
概念可以轮换,业绩无法伪装。10月28日的三季报、迟迟未完成的股份过户、监管对异常交易的后续态度,将决定这场接力还有几棒。
免责声明:本文基于公开信息与公告交叉验证,数据截至2026年10月15日收盘;测算为记者推算,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
