


CoreWeave债券收益率逼近16%,Nebius为何更受看好?
CoreWeave(CRWV)手握约1040亿美元的收入积压订单,部分2032年到期债券的二级市场收益率却一度逼近16%,10月14日股价单日下跌15.46%。次日黄仁勋公开表示CoreWeave无需英伟达提供额外财务支持,股价随即反弹近6%,但信用市场的压力依然存在。
Gartner同期给出一个相当激进的预测:到2030年,超过80%的Neocloud(新型AI算力云服务商)将不再独立运营,而AI专用云基础设施市场仍会从2027年的660亿美元增长至2030年的1740亿美元。行业规模继续扩张,大量运营商却可能面临收购、整合甚至退出,资本回报的分化正在加速。
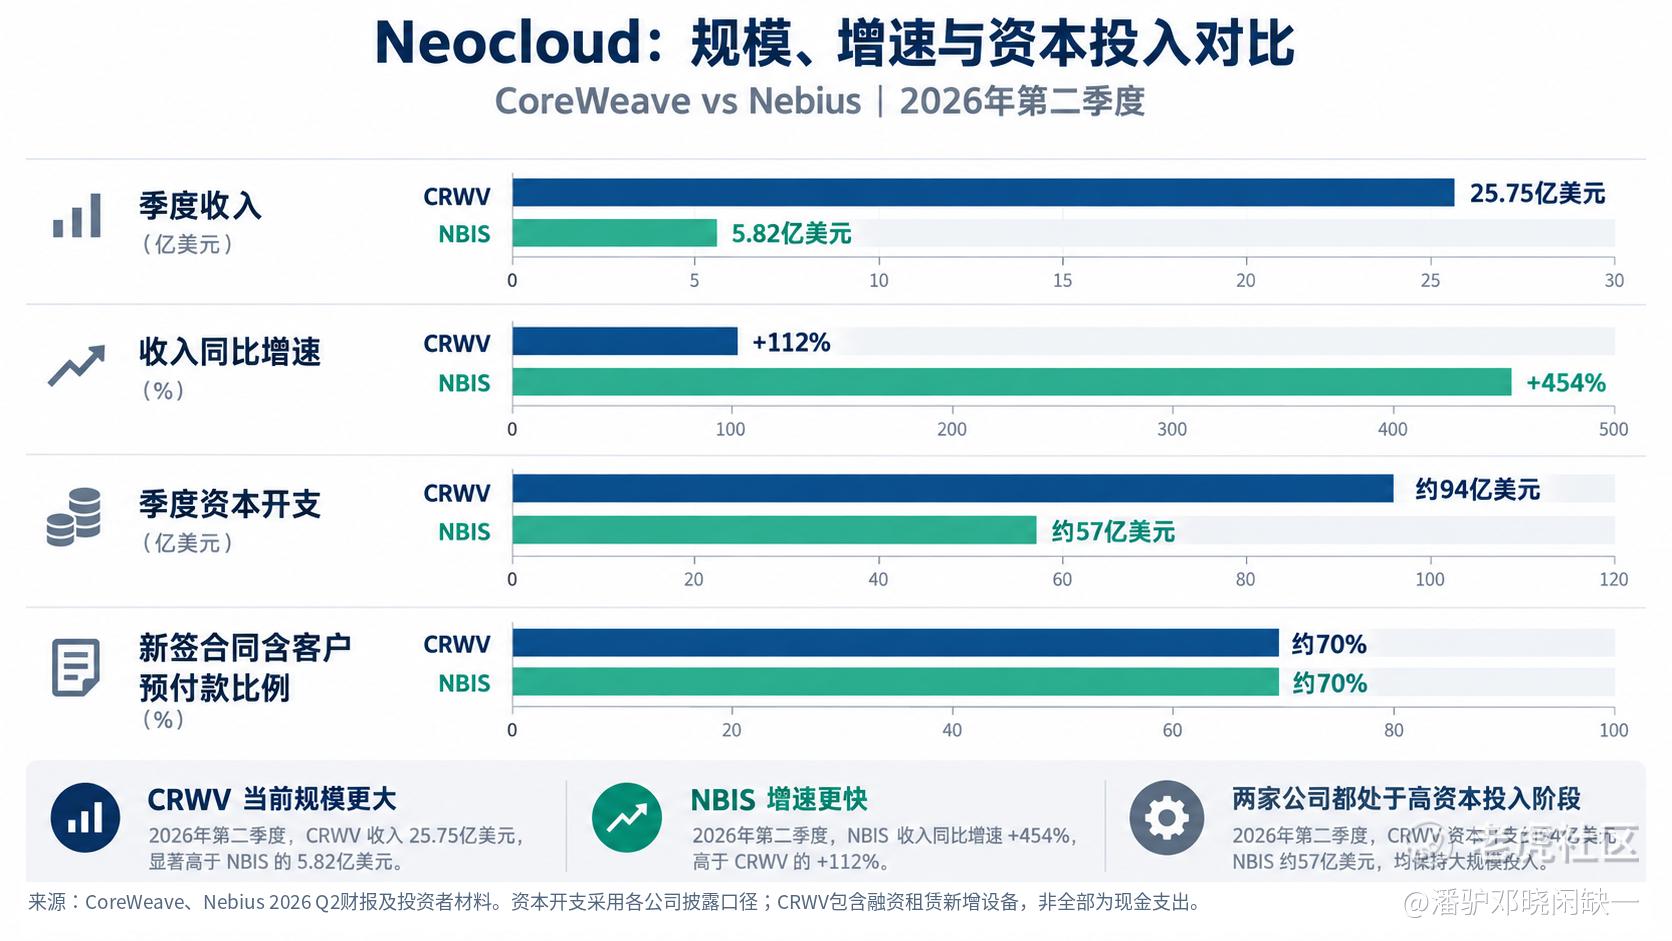
CRWV的财务表现很有代表性。2026年Q2收入25.75亿美元,同比增长112%,调整后EBITDA(息税折旧摊销前利润)15.1亿美元,利润率59%,积压订单超过1040亿美元。但同期净利息费用达到6.4亿美元,净亏损6.26亿美元,经营现金流6.79亿美元,购建固定资产的现金支出高达64.22亿美元。截至6月底,公司有息债务约351亿美元。
单季度利息费用几乎吃掉全部经营现金流,资本投入又远高于现金回收。 GPU采购、机房建设、电力接入和设备部署都需要提前投入,客户合同则在未来几年逐步兑现。CRWV规模越大,对外部融资的依赖也越明显。
公司9月完成42亿美元可转债融资,票息2.875%,说明融资渠道仍然畅通。不过,可转债存在潜在股权稀释,高收益债券价格下跌又抬高了市场要求的信用风险补偿。CRWV的客户质量、交付能力和软件平台都有竞争力,微软、OpenAI等长期合同也提供了收入可见度,只是高杠杆让它在融资环境变化时显得更加被动。
相比之下,Nebius(NBIS)的资金结构和商业模式更有吸引力。
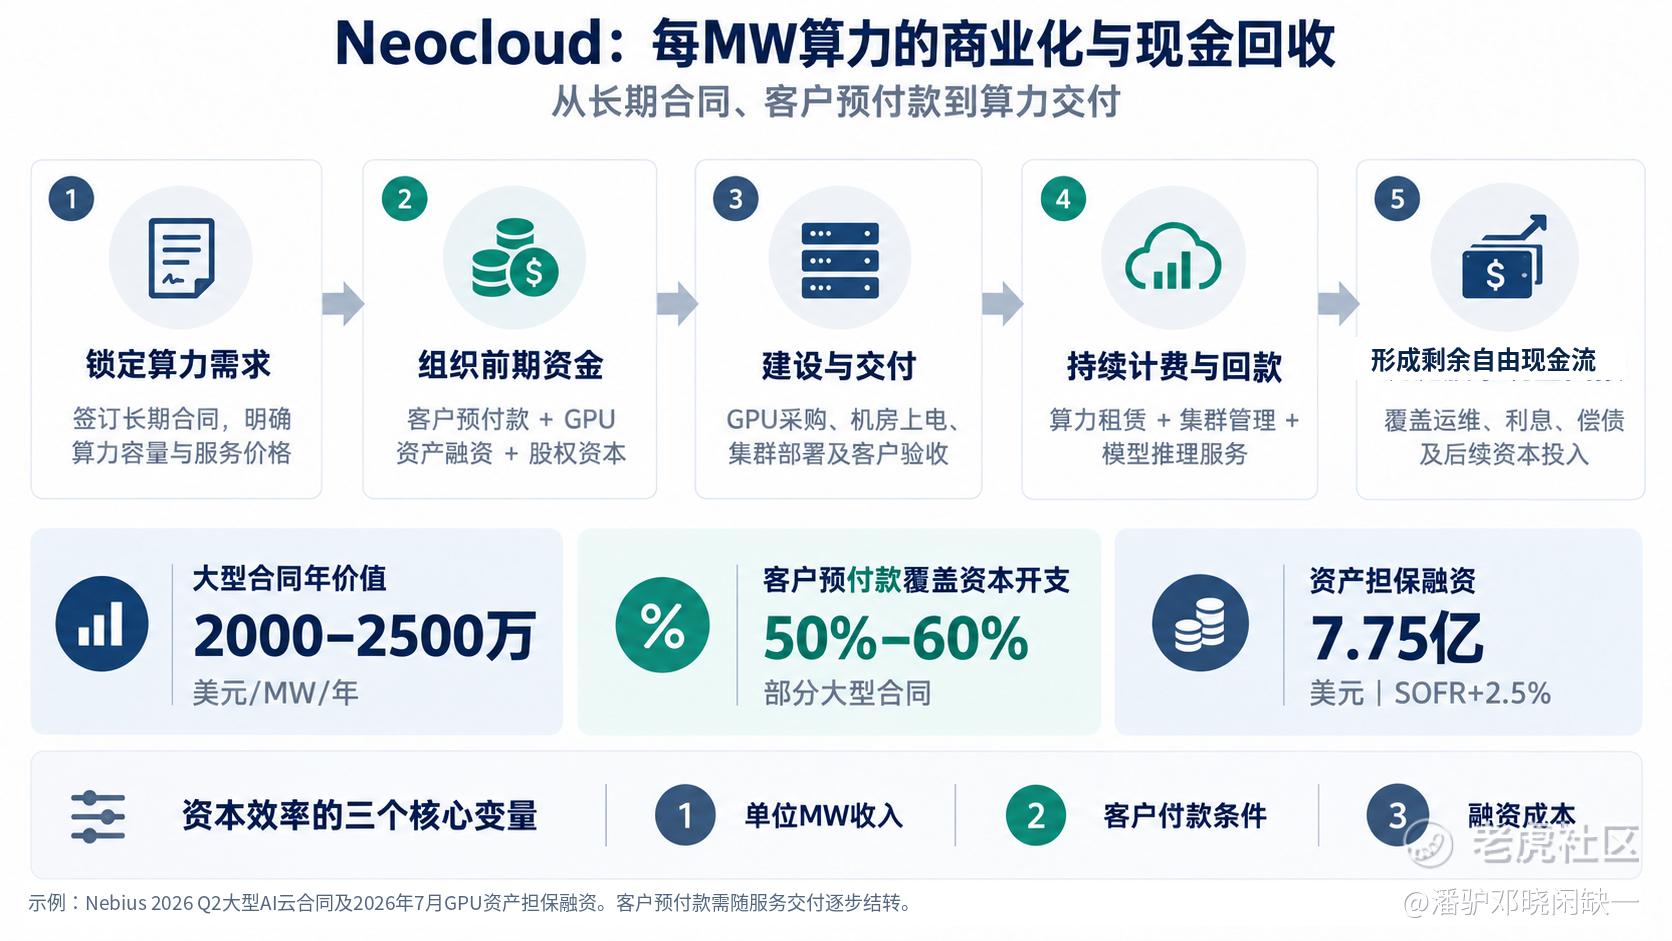
NBIS二季度收入5.82亿美元,同比增长454%,其中AI云业务贡献5.75亿美元,该业务调整后EBITDA利润率达到50%。期末现金约80亿美元,管理层预计2026年客户预付款超过90亿美元,部分大型合同可以提前覆盖相关资本开支的50%—60%。
7月完成的7.75亿美元GPU资产担保融资,利率为SOFR(美元担保隔夜融资利率)加2.5个百分点。客户预付款加上以GPU和合同现金流为基础的项目融资,有助于减轻股权资本投入压力。CRWV同样拥有大规模预付款安排,但对目前仍处于高速扩张期的NBIS来说,这套融资组合提供了更大的经营灵活性。
另一组值得研究的数据,是每MW(兆瓦)算力对应的商业化收入。
NBIS二季度新签大型合同的ACV/MW(每兆瓦年合同价值)平均达到2000万—2500万美元,部分第三季度短期算力合同超过4000万美元/MW。CRWV同期披露的短期合同年化价格也达到约4000万美元/MW,说明高端GPU供需仍然偏紧。
NBIS在Aether云平台、GPU集群调度和Token Factory模型推理服务上的持续投入,让它有机会提高GPU利用率、改善单位Token计算成本,并增加软件和平台服务收入。CRWV也在建设自己的云软件平台,不过两家公司的收入结构与资本效率正在走出不同路径。
10月1日起,NBIS将H100按需租赁价格从每GPU小时3.85美元提高至4.50美元,上涨17%;H200、B200和B300分别上涨20%、19%和21%。上一代H100仍能提价,说明大量训练、微调和推理任务并没有随着新GPU上市而迅速淘汰旧设备。如果租金和利用率维持高位,GPU的经济寿命有机会延长,单位设备的累计现金回报也会改善。
IREN提供了另一个参照。公司8月底披露,2026年产能对应的已签约年化收入约40亿美元,已经投入运营的年化收入约10亿美元,而2026财年Q4实际确认的AI云收入为7050万美元。其微软项目相关GPU融资利率约6%,另一笔融资固定利率达到9%。同样10亿美元融资规模,300个基点的利率差异,一年就相差3000万美元利息。
从CRWV到NBIS、IREN,Neocloud的盈利弹性已经越来越依赖客户信用、融资成本、GPU部署效率以及软件服务能力。订单增长可以支撑扩张,最终资本回报却取决于这些因素能否协同。
估值方面,差异同样明显。
截至10月15日收盘,NBIS市值约516亿美元,CRWV约384亿美元;考虑债务等因素后的企业价值分别约538亿美元和845亿美元。按两家公司2026年收入指引计算,NBIS对应约16—18倍企业价值/收入,CRWV约6—7倍。
NBIS的估值溢价已经相当明显,不过收入增长也足够快。公司预计2026年收入达到30亿—34亿美元,年底年化收入达到70亿—90亿美元。随着新建产能逐步交付,未来几个季度的收入兑现速度可能继续加快。
当然,NBIS全年资本开支计划仍高达200亿—250亿美元,8月完成57.5亿美元可转债融资,后续扩张仍需要大量资金。当前估值对交付进度、融资条件和增长持续性提出了较高要求。
但在CRWV和NBIS之间,我依然更倾向NBIS。
CRWV拥有更大的运营规模和订单储备,估值明显低于NBIS,但债务负担和持续资本投入限制了财务弹性。NBIS的规模尚小,却拥有更快的收入增长、更灵活的融资组合,以及向模型推理和软件平台延伸的技术能力。只要新增算力交付能够按计划兑现,收入和利润增长就有机会逐步消化当前估值。
经过近期股价调整,NBIS的吸引力已经有所提升。 这轮Neocloud的资本开支周期可能还会持续多年,算力需求也没有出现明确的趋势性衰退,但资金成本和技术能力正在拉开运营商之间的差距。
AI算力这门生意,未来不缺愿意投入资本的公司,能够长期保持高资本回报率的,恐怕只会是少数。
从目前的经营质量、融资能力和长期技术路线来看,NBIS依然是我更偏好的Neocloud标的。
风险提示:本文仅为公开信息与产业研究观点,不构成任何证券投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
