


AI推理成本或降33%,HBF如何改变NAND与HBM产业链?
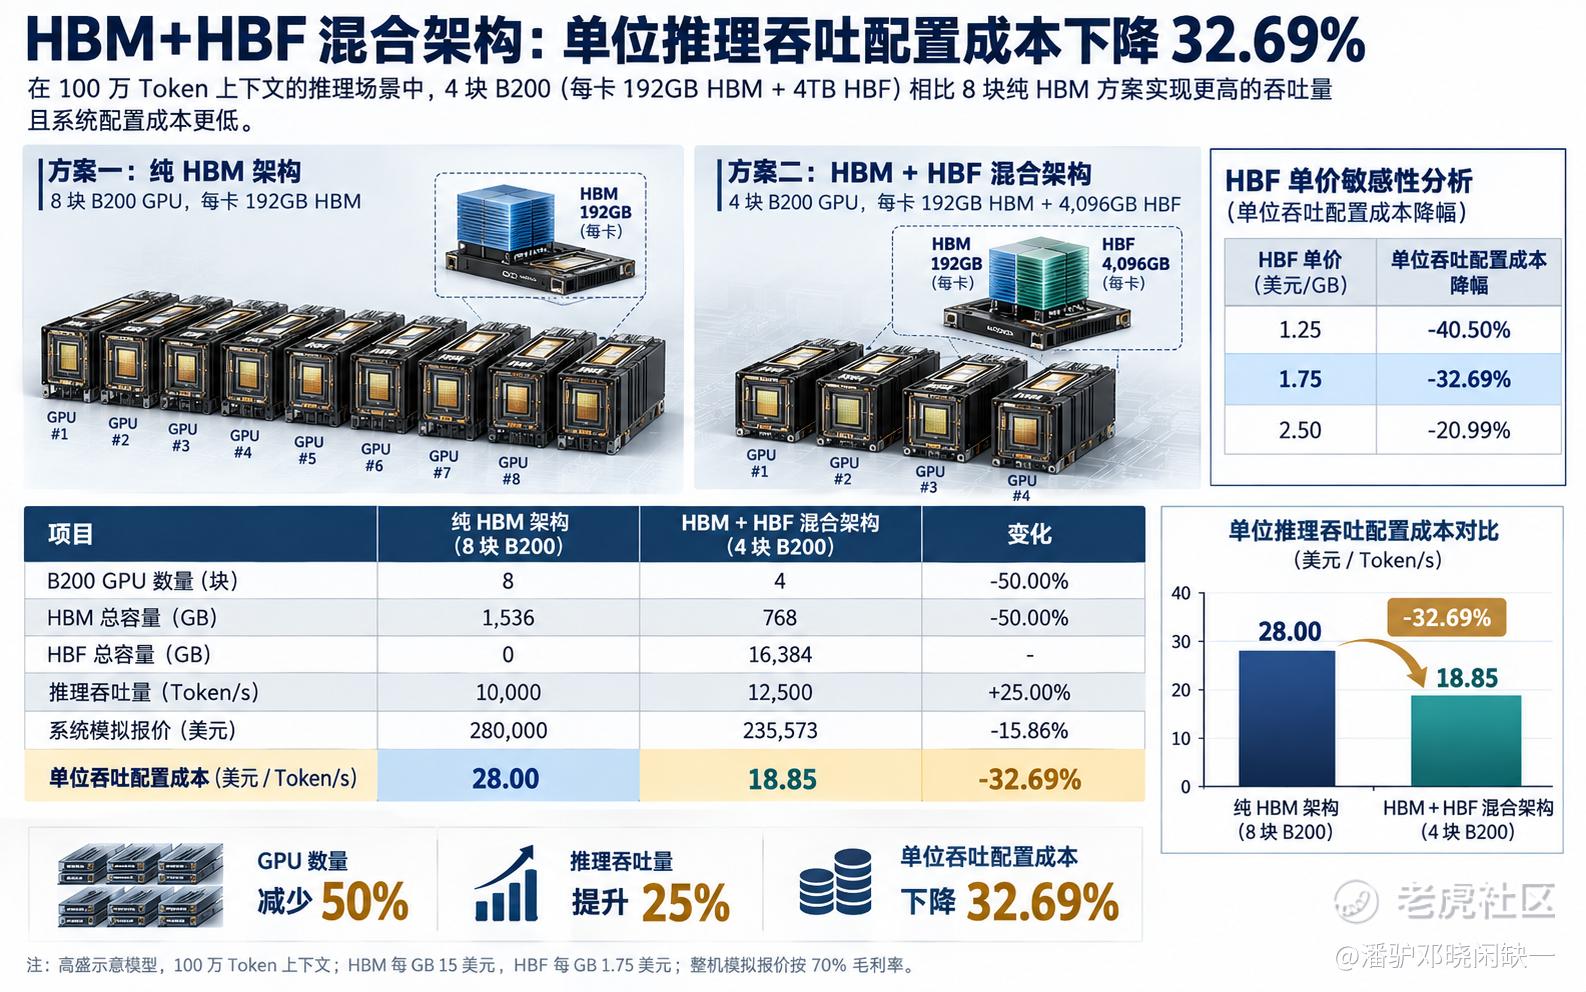
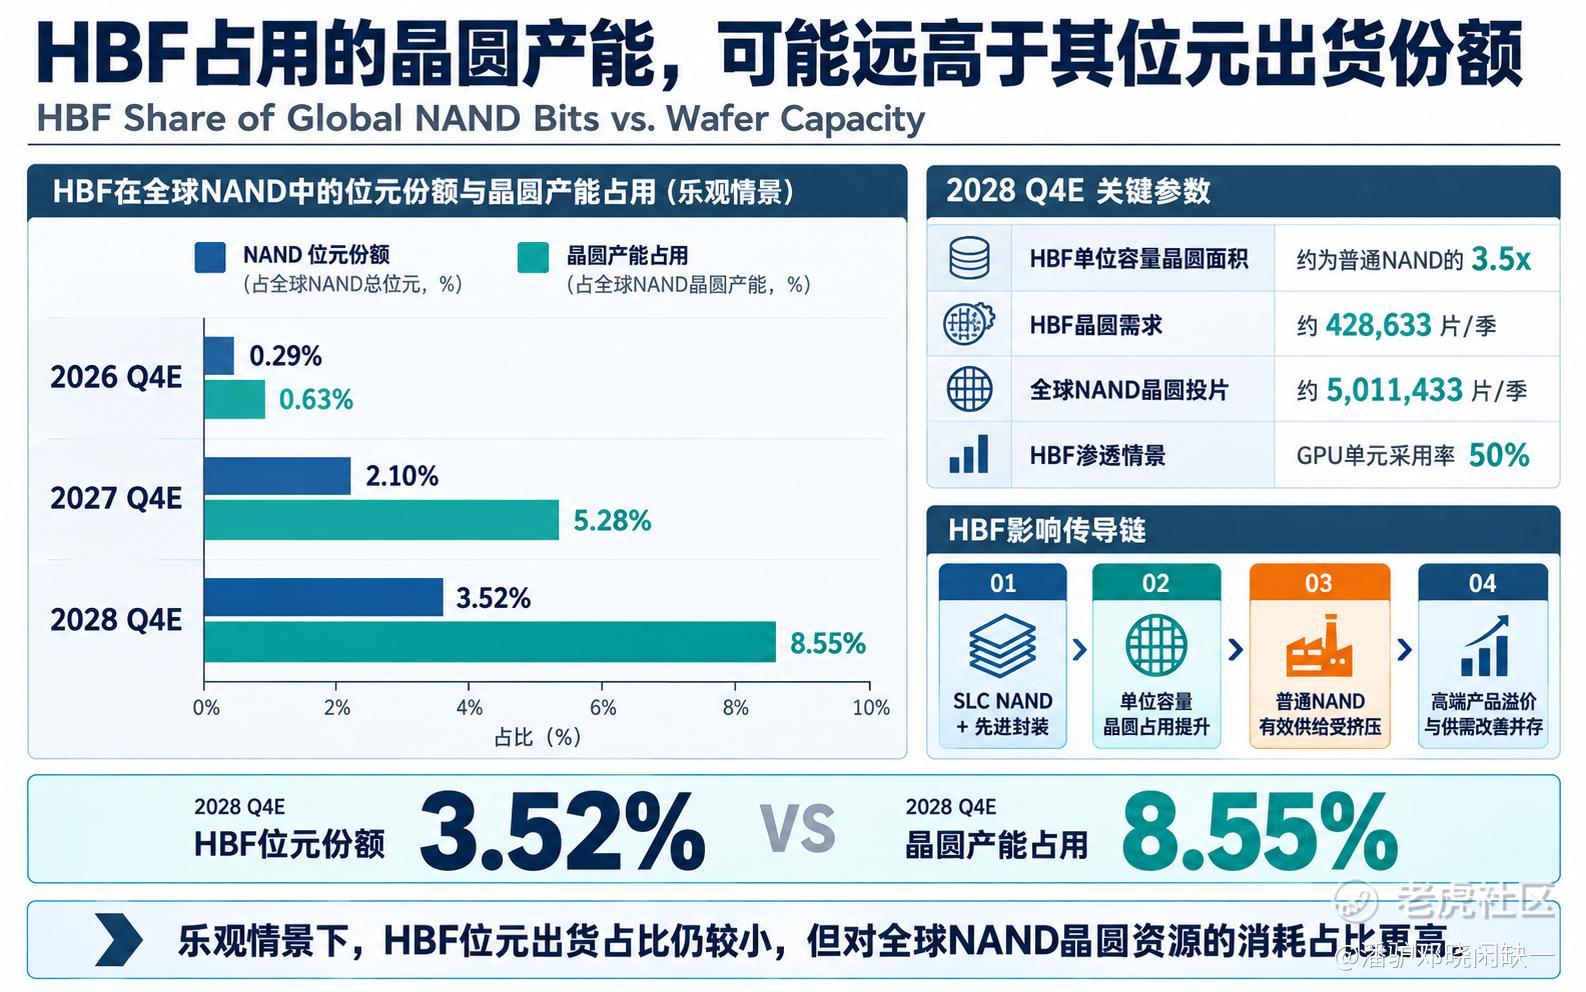
高盛把HBF(High Bandwidth Flash,高带宽闪存)放进AI推理的系统成本模型,得到一个颇有冲击力的结果:在100万Token上下文的设定下,4块配置HBF的B200,模拟吞吐量可以超过8块纯HBM配置的B200,单位推理吞吐对应的系统配置成本下降32.69%。另一项预测同样关键:2028年末,HBF只占全球NAND位元出货约3.52%,却可能消耗8.55%的NAND晶圆产能。前者改变云厂商采购算力的经济账,后者关系到存储原厂的产品结构与定价权。
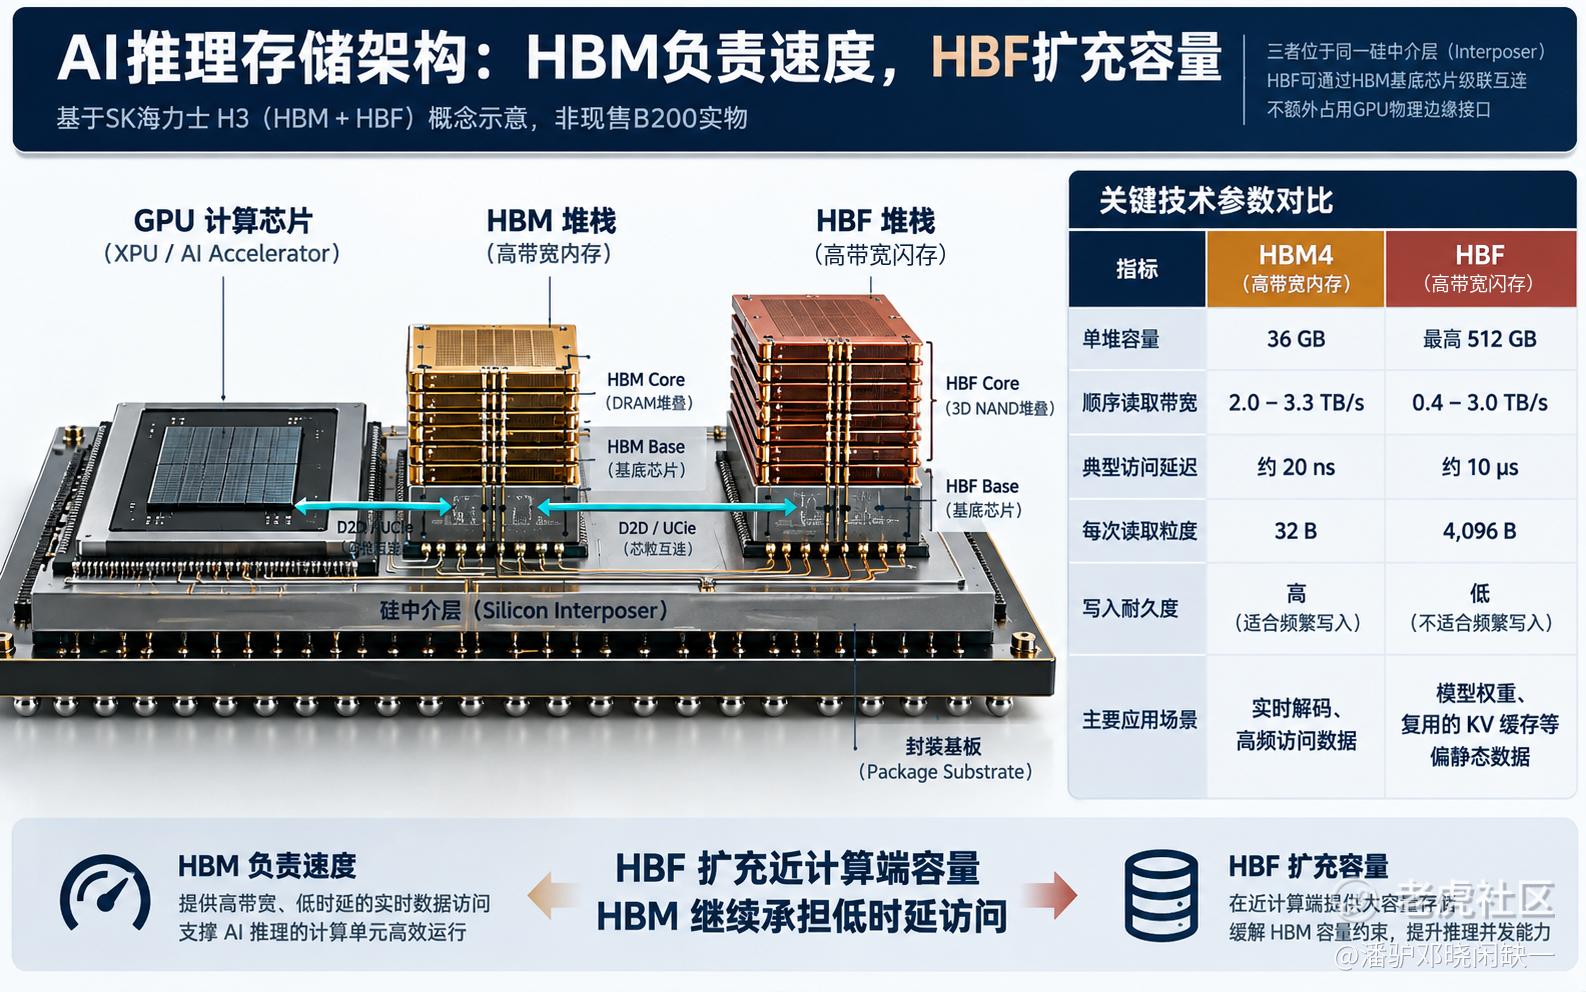
模型推理正在把存储瓶颈从带宽推向带宽和容量并存。长上下文、多轮Agent任务以及大批量并发都会增加KV Cache(键值缓存)占用,部分GPU集群为了获得足够HBM容量,被迫配置超出计算需求的加速器。以B200单卡192GB HBM为参照,SK海力士提出的H3概念架构在保留HBM的同时,为每块加速器增加约4TB HBF,主要承接模型权重、可复用缓存等偏静态数据。
H3将GPU、HBM与HBF放在同一封装的硅中介层上,HBF可通过HBM基底芯片级联互连,减少对GPU有限封装边缘接口的占用。技术取舍也很清楚:高盛列示的HBM4典型访问延迟约20纳秒,HBF约10微秒,后者慢约500倍;HBF的顺序读取带宽最高可达3TB/s,但随机写入、擦写寿命和热设计明显受限。HBM仍负责实时解码,HBF负责容量扩展,二者短期内很难相互替代。
经济性来自GPU利用率。高盛的示例中,混合方案单卡配置192GB HBM和4096GB HBF,4块GPU合计拥有16TB HBF,模拟推理吞吐比8块纯HBM方案高25%。模型按HBM每GB 15美元、HBF每GB 1.75美元、整机70%毛利率假设进行定价,混合配置的系统报价与吞吐量之比下降约三分之一。这解释了为什么云厂商即使支付高于普通NAND的HBF溢价,仍可能节省单次部署所需的加速器和配套硬件投入。
但不能把这一降幅直接当作实际Token服务成本。缓存命中率不足、KV数据频繁回写时,NAND延迟会迅速侵蚀优势;HBF单堆功耗约80—160W,若要实现每卡4TB容量,封装散热与供电也会成为硬约束。云厂商最终购买的是稳定吞吐、首Token延迟和全生命周期成本,样机指标能否转为大规模集群效率,还有系统工程问题。
NAND厂商的利润弹性可能更直接。高盛假设HBF采用SLC(单层单元)NAND及复杂堆叠封装,生产相同容量所需晶圆资源约为常规NAND的3.5倍。在2028年第四季度50%的加速器采用率情景下,HBF单季消耗约42.9万片晶圆,占全球NAND晶圆投片约8.55%。如果新增需求主要依靠现有TLC/QLC产线切换,普通NAND有效供给会被挤压;若厂商为HBF专门扩产,这一挤出效应就会减弱。
对应到利润表,HBF给原厂带来两种潜在收益:高性能产品更高的单位售价,以及晶圆重新分配后常规NAND供需偏紧。问题在于,先进封装、功耗和良率可能抬高单位成本,HBF目前也没有成熟的公开合同价格。高盛给出的400亿至1500亿美元潜在年化市场规模,分别对应不同年份与采用率情景,距离可确认收入仍有明显差距。
厂商卡位已经出现分层。SanDisk(闪迪)和SK海力士8月通过OCP(开放计算项目)发布首份HBF公开技术规范,Google和Tenstorrent参与标准制定与验证。SanDisk依托与铠侠的联合制造体系,资本开支模式相对轻;SK海力士则同时拥有HBM先进封装经验和NAND制造能力。两者走在标准前面,但技术生态成员、客户认证与批量采购是三个不同阶段,尤其不能将NVIDIA对HBF的采购视为已经确定。
铠侠选择更贴近既有SSD架构的XL-FLASH路线。GP1使用PCIe 6.0和NVMe接口,随机读取能力最高1000万IOPS(每秒输入输出次数),计划2026年底向部分客户提供评估样品;10月8日公告又提出,将在OCP大会展示采用第三代XL-FLASH、超过2000万IOPS的升级技术。它的优势是可以绕开HBF所需的部分TSV与近计算端封装改造,但访问延迟、接口效率和有效带宽仍需按实际负载比较。三星开发zNAND-O高性能闪存,同时展示了另一条DRAM方向的zHBM概念;美光当前的重心仍是DRAM与HBM,对HBF的直接收入敞口相对较小。
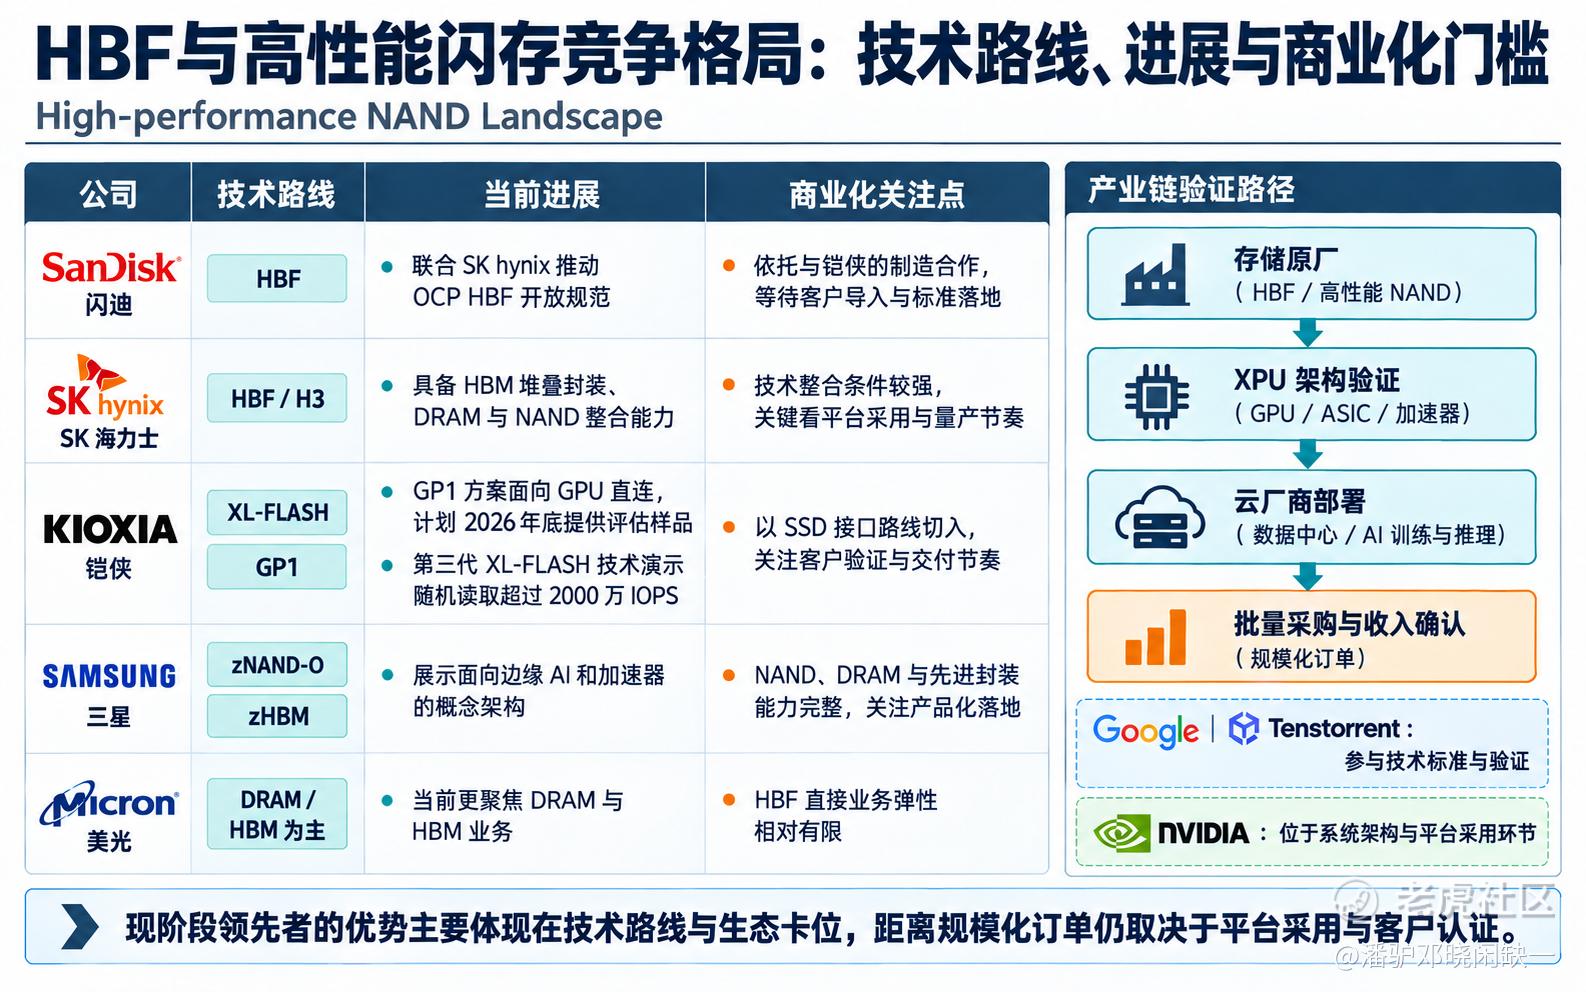
对GPU厂商,HBF可能形成相反方向的影响:相同推理吞吐所需的加速器数量减少,会压低固定工作负载下的采购需求;但推理成本下降也有机会拉动模型调用量,最终取决于需求弹性和平台的系统整合能力。现阶段,更确定的仍是NAND原厂自身的价格、供给与现金流变化,HBF则增加了一项有技术壁垒、但尚待量产和订单兑现的估值选择权。对比闪迪、SK海力士、铠侠和三星,客户导入速度、良率与资本投入效率,比简单套用1500亿美元远期市场规模更有意义。
本文仅供行业研究与信息交流,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
