


IDC榜单拆解:国产算力排位赛,摩尔线程拿下GPU“四小龙”出货榜第一
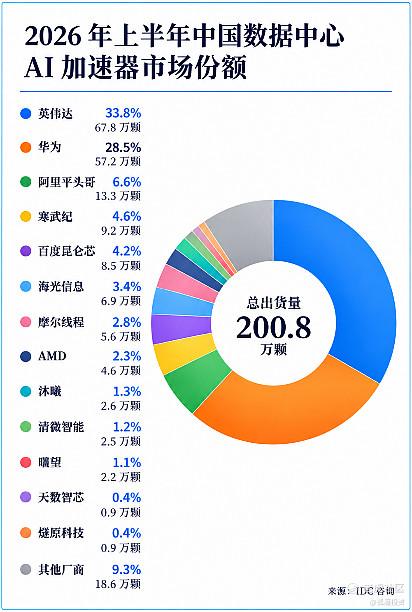
IDC 发布 2026 上半年中国数据中心 AI 加速器报告,一张饼图在圈内刷屏。整体总出货量来到 200.8 万颗,市场体量足够庞大。但今天我想聊的不是英伟达份额掉了多少,也不是****有多猛——这些大家都看得到。
我想聊的是:如果把 NPU/ASIC 专用芯片剥离出去,纯通用 GPU 赛道,谁才是国产真正的龙头?
答案很明确:摩尔线程,5.6万颗,国产通用GPU出货量第一。
注意,这不是“之一”,是“第一”。出货总量榜单排在它前面的**、阿里平头哥、百度昆仑芯,均属于 NPU/ASIC 专用加速芯片。专用芯片在推理场景优势突出,放量速度很快,这点毋庸置疑。但复杂大模型预训练、科学计算、多模态处理、图形渲染这些高价值场景,考验的是芯片的通用性与完整软件生态,这正是通用 GPU 的主战场。
摩尔线程的全功能GPU路线,目前是国产独立GPU里唯一跑出规模化交付曲线的。
一、别只盯着出货颗数,营收才是商业化试金石
转眼即将迎来三季报披露,评判国产 GPU 实力,不能单看芯片出货数量,营收规模与环比增速,才是更硬核的衡量标尺。
背后有三层现实逻辑:
想要承接英伟达腾出来的市场空间,送测、样品试用、低价冲量都没有长期价值。客户真金白银下单产生营收,才是产业端给出的信任票。
GPU 行业竞争早已不再是单纯售卖芯片裸片,集群、整机一体化交付成为主流。高营收代表更强的集**付与高客单价能力,可以过滤掉小批量试点、低端芯片跑量带来的数据水分。
先进芯片研发、流片烧钱属性极强。只有营收盘子做大,企业才具备自我造血能力,才能持续投入下一代产品迭代,摆脱对外部融资的高度依赖。
二、横向对比五家头部GPU厂商,交付节奏分化已经显现
结合2026上半年公开财报和主流券商一致预期(Wind数据测算),五家头部GPU厂商的业绩兑现差距已经拉开:
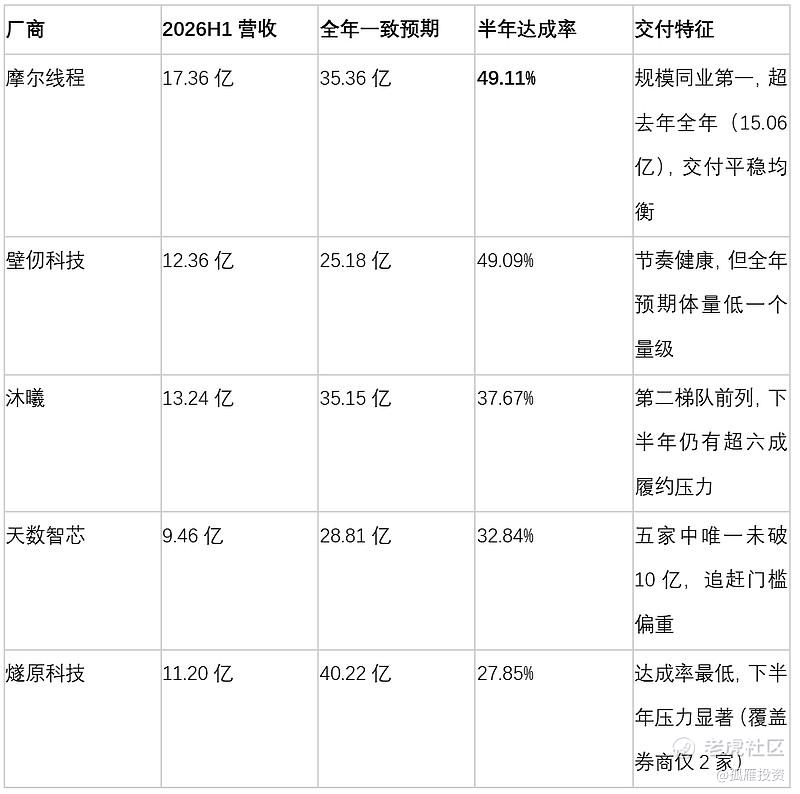
表格里面有两个值得细品的信号:
一是摩尔线程与壁仞科技半年业绩达成率均接近 49%。其中摩尔线程 17.36 亿的半年度营收位居行业首位,并且半年收入已经超过 2025 全年,打破硬科技厂商普遍依赖四季度集中确认收入的季节性困局。
二是沐曦、天数、燧原,半年达成率落在27%~38%区间。意味着全年超六成的业绩目标要集中在下半年完成,项目验收、交付落地的不确定性随之抬升。
最后说两句
如今国产 AI 算力早已告别 PPT 讲故事、单纯比拼纸面参数的阶段,正式进入算力交付 + 财报兑现的实战排位赛。
分清赛道很关键:**等大厂亮眼出货来自 NPU/ASIC 专用芯片;在通用 GPU 赛道,无论出货量 5.6 万颗,还是 17.36 亿营收,摩尔线程均位列国产厂商第一位。
接下来重点盯三季报:观察各家三季度营收的环比爬坡实力。究竟是头部企业依靠大客户订单持续扩大优势,还是后进厂商冲刺完成年度目标,很快就会有答案。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
