


扎克伯格最新访谈:Meta的千亿美元AI投资,谁来买单?
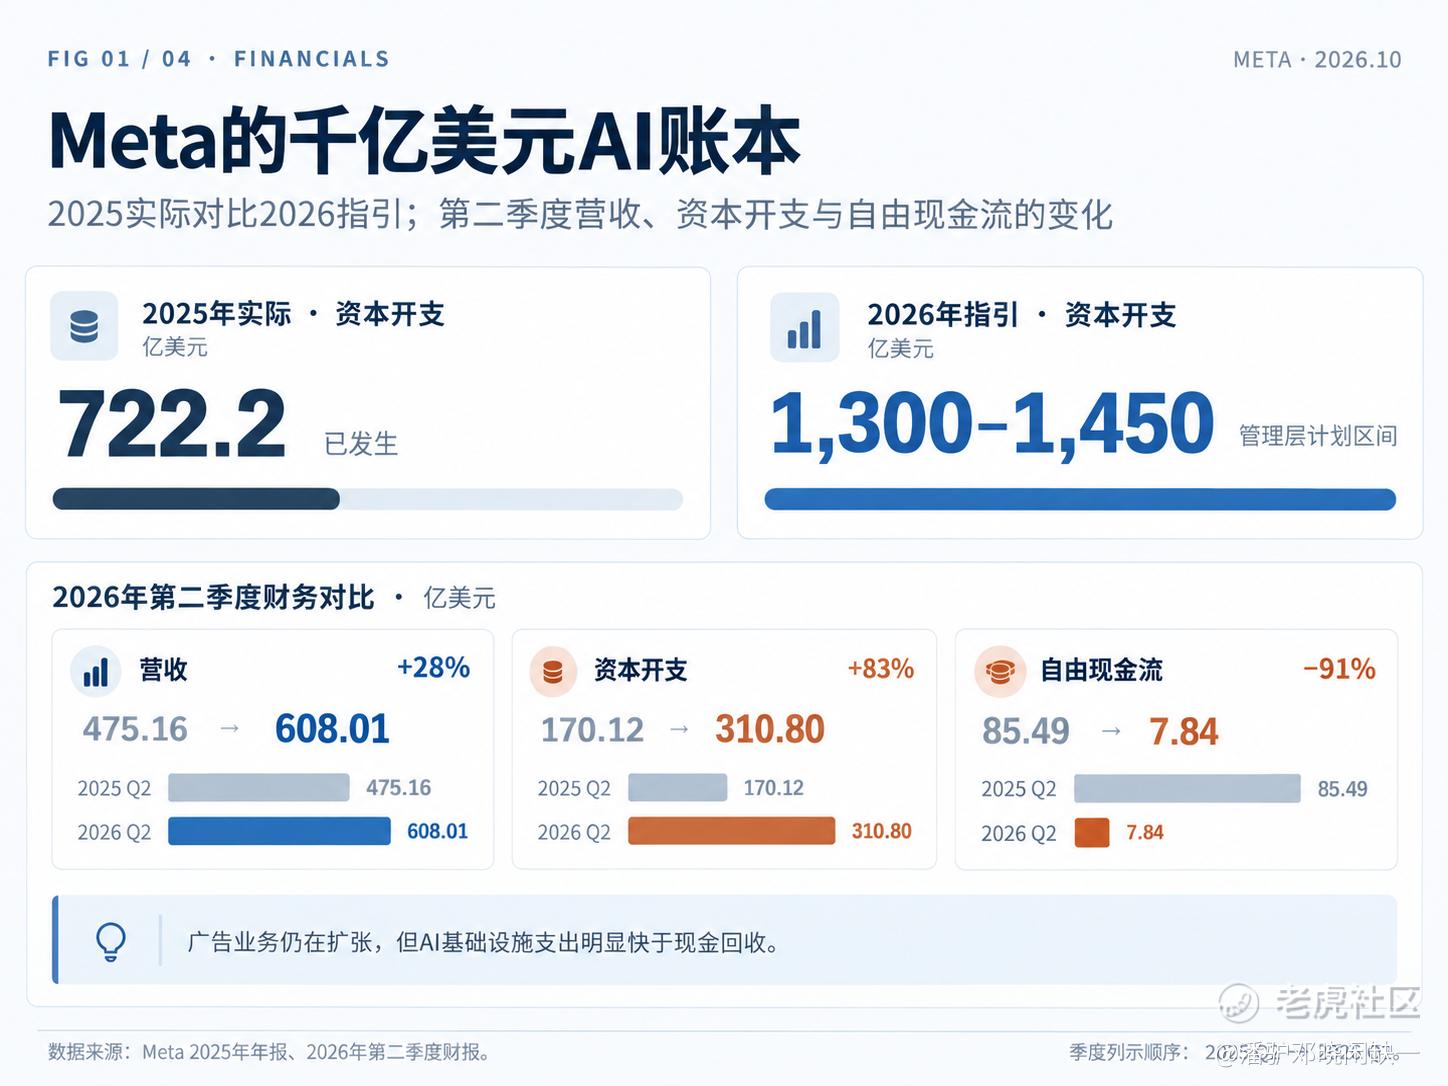
Meta今年的资本开支指引已经提高到1300亿至1450亿美元,2025年全年才722亿美元,几乎要翻倍了。但今年二季度自由现金流只有7.84亿美元,去年同期还有85.49亿美元,少了近九成。广告收入依然在增长,赚来的钱却越来越多地投入到AI基础设施里。
10月12日,扎克伯格和Meta首席AI官Alexandr Wang参加Stripe联合创始人John Collison的访谈,两个多小时谈了Muse Wonder、AI智能体、算力投资和未来商业化。扎克伯格提到,去年底模型还没做出来,就已经准备拿出1000亿至2000亿美元押注AI,他甚至问Wang,这件事真的能成功吗?
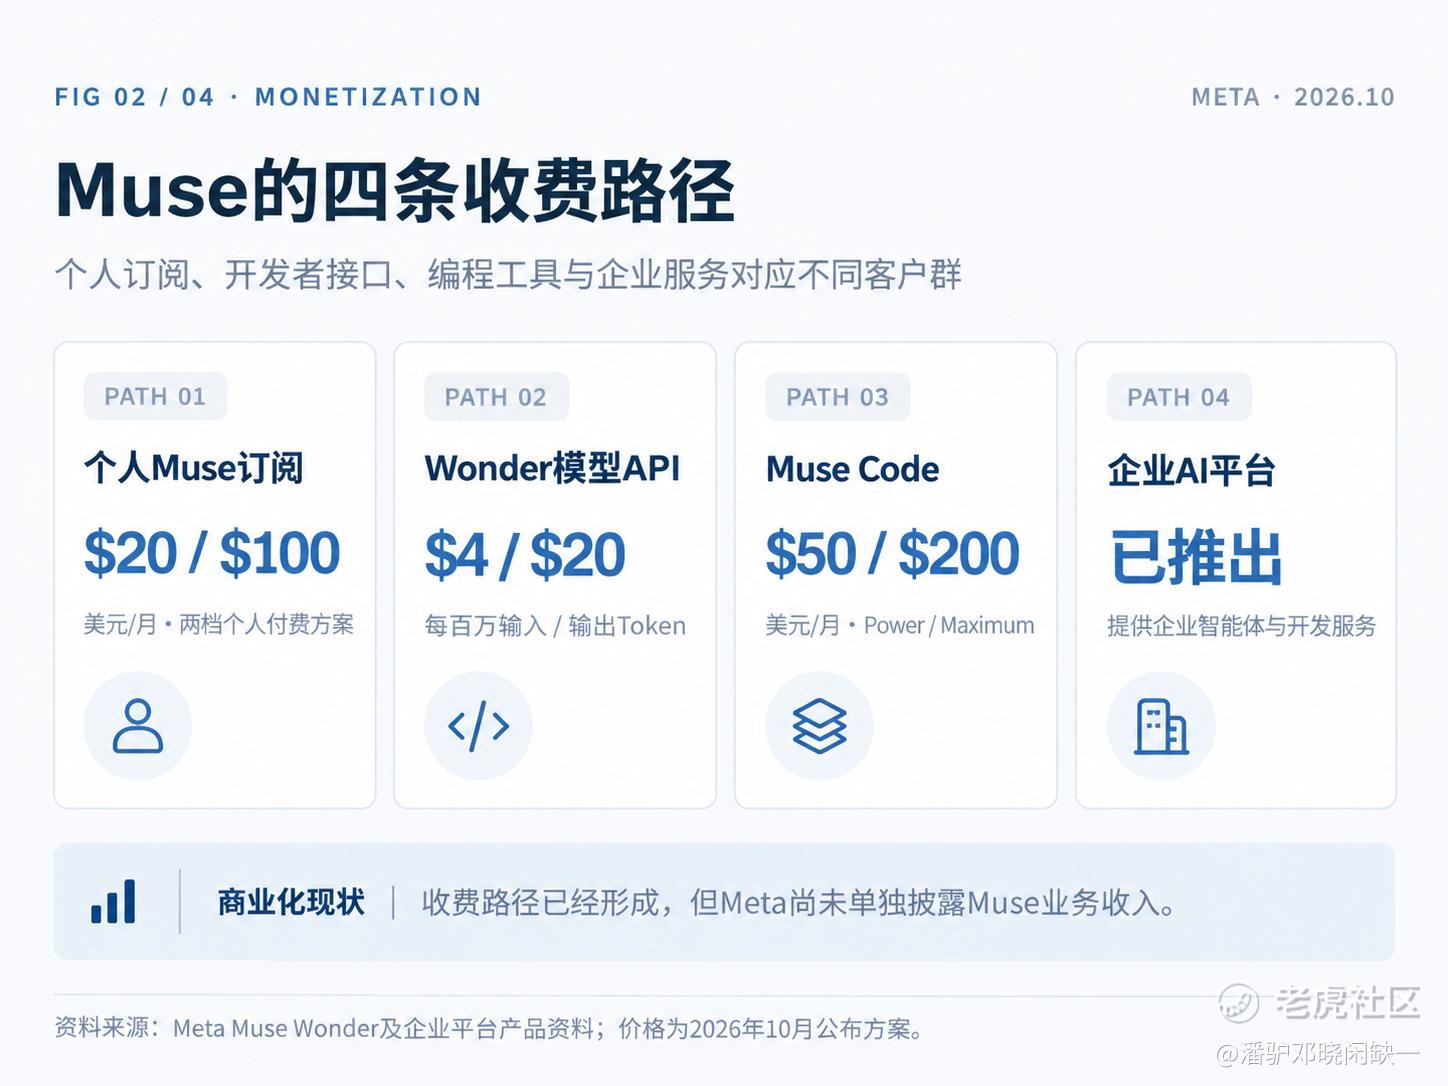
现在回头看,Meta至少已经把产品做出来了。9月8日推出个人智能体Muse,9月28日上线企业AI平台,10月12日又发布Muse Wonder和Wonder Full。一个多月连续三次更新,节奏很快,收费体系也开始成形。
Wonder增加了Active Memory(主动记忆)和Active Focus(主动专注),可以持续处理更复杂的任务,比如法律文档、财务分析、软件开发。对于经常需要AI执行多步骤工作的人来说,这次升级还是很有价值的。以前模型做几个步骤就容易丢失上下文,现在开始尝试把任务一直执行下去,中间出错还能调整。
价格也上去了。Wonder API每百万输入Token收费4美元、输出20美元,输入价格是上一代Muse Spark的3.2倍,输出接近4.7倍。个人Muse有每月20美元、100美元的订阅档,Muse Code编程工具还有50美元和200美元的月费档。专业模型开始按更高价格收费,普通用户、开发者、企业客户也有了不同的付费方式。
Meta做AI有个优势,其他独立模型公司很难复制:Facebook、Instagram、WhatsApp等应用合计36亿日活跃用户。 新产品可以直接接触现有用户,获客成本天然占优。尤其Meta本来就有很成熟的广告商业化体系,AI对推荐算法、广告转化率的提升,已经能够通过主营业务体现出来。
二季度Meta广告收入593.63亿美元,同比增长接近29%,展示量增长14%,平均广告价格增长12%。这些增长当然不能全部算到Muse头上,但足以说明,AI对Meta的价值不只体现在模型订阅上。哪怕新AI产品暂时赚不到多少订阅费,推荐系统效率改善带来的广告利润,也可能很可观。
不过36亿日活和Muse付费用户毕竟是两回事。现在Meta已经把价格挂出来了,具体多少人愿意掏钱、平均使用量有多大,还没有单独的收入数据。高性能模型的推理成本也不低,用户使用得越频繁,服务器就要持续投入算力。模型可以卖得贵,最后能留下多少利润,还得看实际消耗。
访谈里另一个很有意思的话题是Agentic Commerce(智能体交易)。
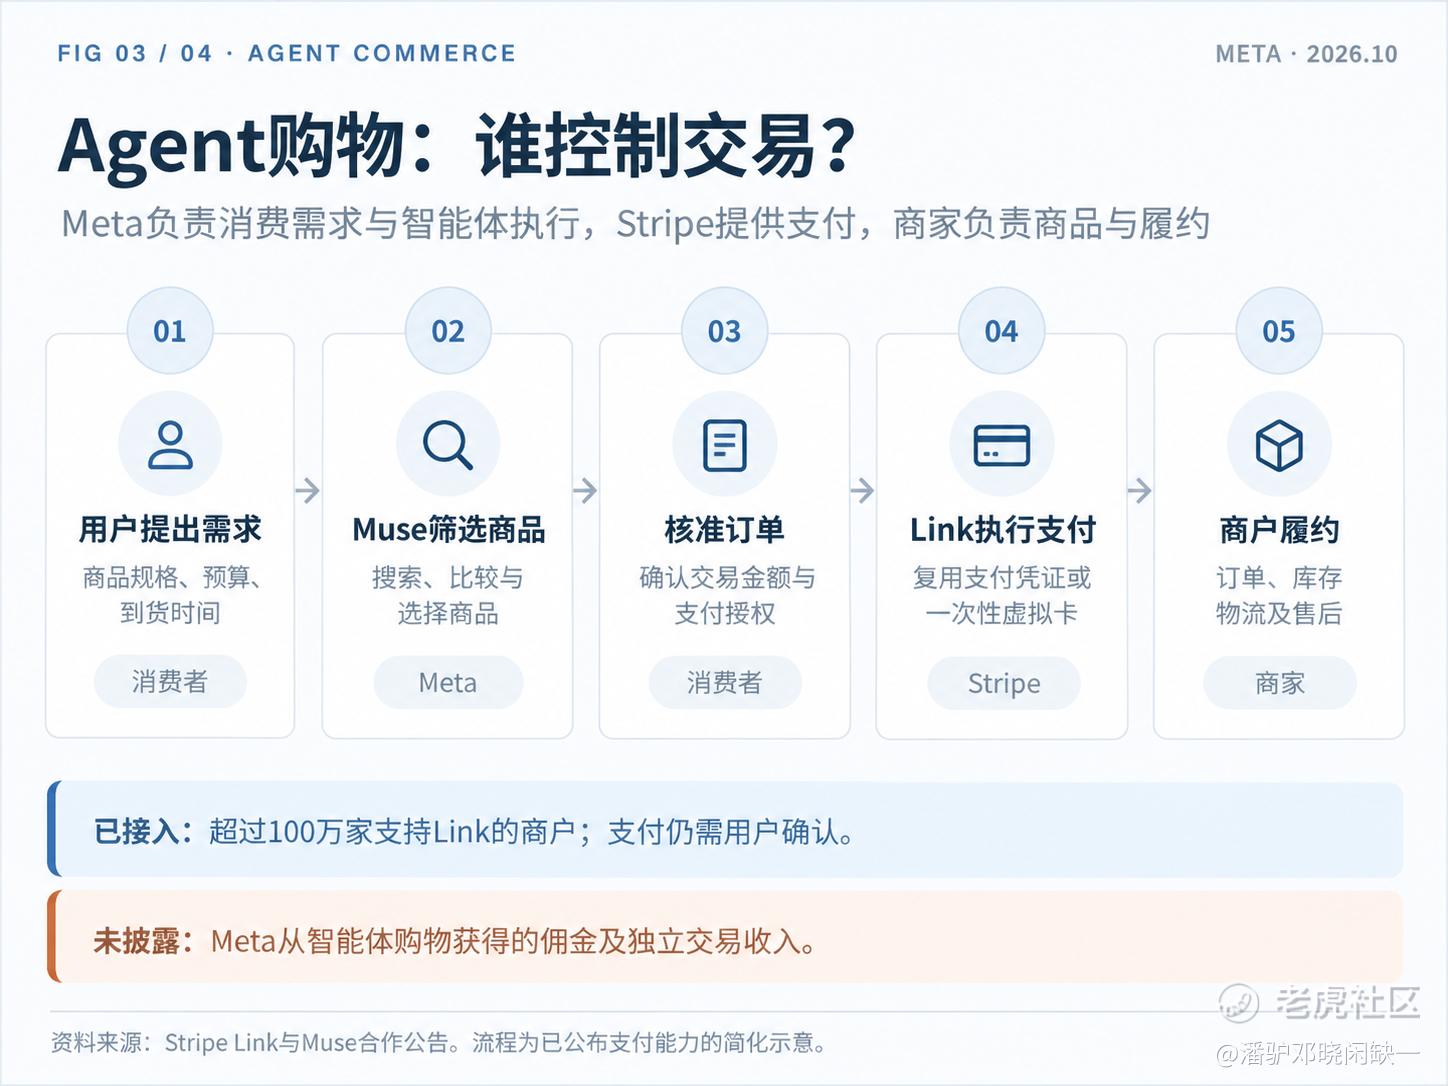
以前网上购物,要自己搜索商品、比价、打开商家页面、填写支付信息。现在只要告诉Muse预算、商品要求和送达时间,智能体就可以替用户完成搜索和选择,最后进入付款环节。
这件事已经开始落地。9月8日Stripe宣布Muse接入Link智能体钱包,美国用户授权之后,可以在超过100万家支持Link的商户使用保存的支付方式结账,其他商家还可以通过限定用途的一次性虚拟卡完成支付。交易需要用户确认金额,支付凭证交给Stripe处理。
我觉得这里对Meta的商业模式很关键。
Meta原来主要依靠Facebook和Instagram的信息流广告赚钱,商家买流量,消费者看到商品后再去下单。Agent如果能够直接理解消费需求、筛选商品并完成购买,Meta接触用户的方式就更靠近交易本身了。原来的广告推荐有机会延伸到购物助手,商家愿不愿意为这类流量付费,将决定它能不能变成新的收入来源。
但这条链上的利益关系也很复杂。Meta掌握用户入口,Stripe负责支付授权和商户连接,商家控制商品价格、库存与履约。Amazon等大型电商也在限制第三方Agent访问,毕竟谁都不愿意轻易把用户关系交出去。
Stripe的动作也值得放在一起看。8月它宣布同意收购OpenRouter,后者连接80多家模型提供商、400多个模型。将来智能体每完成一次任务,可能同时产生模型调用和支付交易,Stripe既能参与Token调用成本管理,也有原来的支付网络。这门生意如果做起来,位置相当不错。
Meta则有机会把自己从广告分发平台延伸到智能体入口,但它目前没有披露Agent购物带来的独立收入。还有一点,Muse私人对话的数据不会直接共享给广告系统,现阶段想把所有Agent流量都换算成广告收入,也不现实。
再回到财务。
Meta二季度营收608.01亿美元,同比增长28%,经营现金流318.62亿美元,资本开支310.8亿美元,现金基本被新建的AI基础设施消化了。营业利润率从去年同期的43%降至31%,其中有24亿美元法律事项费用和11.8亿美元裁员相关费用,剔除这些特殊项目,营业利润仍然保持增长。
所以Meta的主营业务并没有突然变差,广告依然是一台很强的现金机器。问题是现在建数据中心、采购芯片、部署服务器的速度太快。2026年资本开支最高可能达到1450亿美元,未来这些资产投入使用,折旧费用还会逐步增加。
对于上游硬件公司,这些钱已经开始变成合同。
英伟达与Meta签署多年合作,涉及数百万颗Blackwell、Rubin GPU,以及CPU和网络设备。AMD拿下最高6GW的多年GPU部署协议,首个1GW对应的定制MI450平台计划在2026年下半年出货。Meta还与博通合作开发MTIA自研AI芯片,合作覆盖多代产品和多吉瓦级部署。
Meta同时使用英伟达、AMD和自研芯片,既是为了满足算力需求,也是为了控制未来的采购成本。对英伟达、AMD、博通来说,多年合作提供了较好的收入可见度;对Meta来说,供应商越有竞争,长期的芯片价格和单位推理成本越有谈判空间。HBM存储、先进封装、光互联、服务器、电力和散热设备,也会随着这些项目建设获得相应需求。
这里有个比较有意思的投资差异:上游硬件厂商随着交付确认收入,Meta要先承担资本开支,再慢慢通过广告、订阅和企业服务收回成本。两端的财务兑现节奏不一样,但硬件公司的订单确定性较高,也不代表股价就一定更便宜。
截至10月12日,Meta市值约1.89万亿美元,滚动PE约28倍,未来12个月预期PE约23倍。 单看盈利,这个估值在大型科技平台里谈不上特别夸张。但如果按过去12个月自由现金流衡量,市值大约相当于46倍自由现金流,已经贵了不少。
这种差异基本反映了Meta目前的处境。广告利润依旧强劲,账面还有900多亿美元现金及有价证券,36亿日活的分发能力也没有丢。千亿美元级AI投资确实让现金流短期承压,但Meta的长期商业价值不能只拿今年的自由现金流衡量。
从未来两三年看,对Meta的平台竞争力仍然偏乐观。相比依靠外部融资不断扩建算力的AI公司,Meta自己就有成熟的利润来源,还有全球最大的互联网用户入口之一。即使前沿模型竞争很激烈,它也有条件把AI嵌入现有产品,改善广告效率,再逐步发展订阅、企业服务和交易业务。
但现在的股价已经计入了不低的盈利预期。Meta可以长期保持竞争力,股东回报却未必同步增长,这一点在资本开支大幅扩张的时候尤其明显。
扎克伯格愿意在模型还没完成时,就决定投入上千亿美元,这种决心确实少见。Muse Wonder已经推出,Agent开始能够购物,企业平台也在往前推进。技术进展有了,新的收费渠道也有了。
Meta现在最值钱的,仍然是那36亿用户和持续赚钱的广告业务。Muse如果能够在这个基础上做出规模化的商业收入,千亿美元的投入才有机会带来新一轮利润增长。
本文仅供行业研究与信息交流,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
