


长鑫存储4F²进展,美光、闪迪为何一起跌?
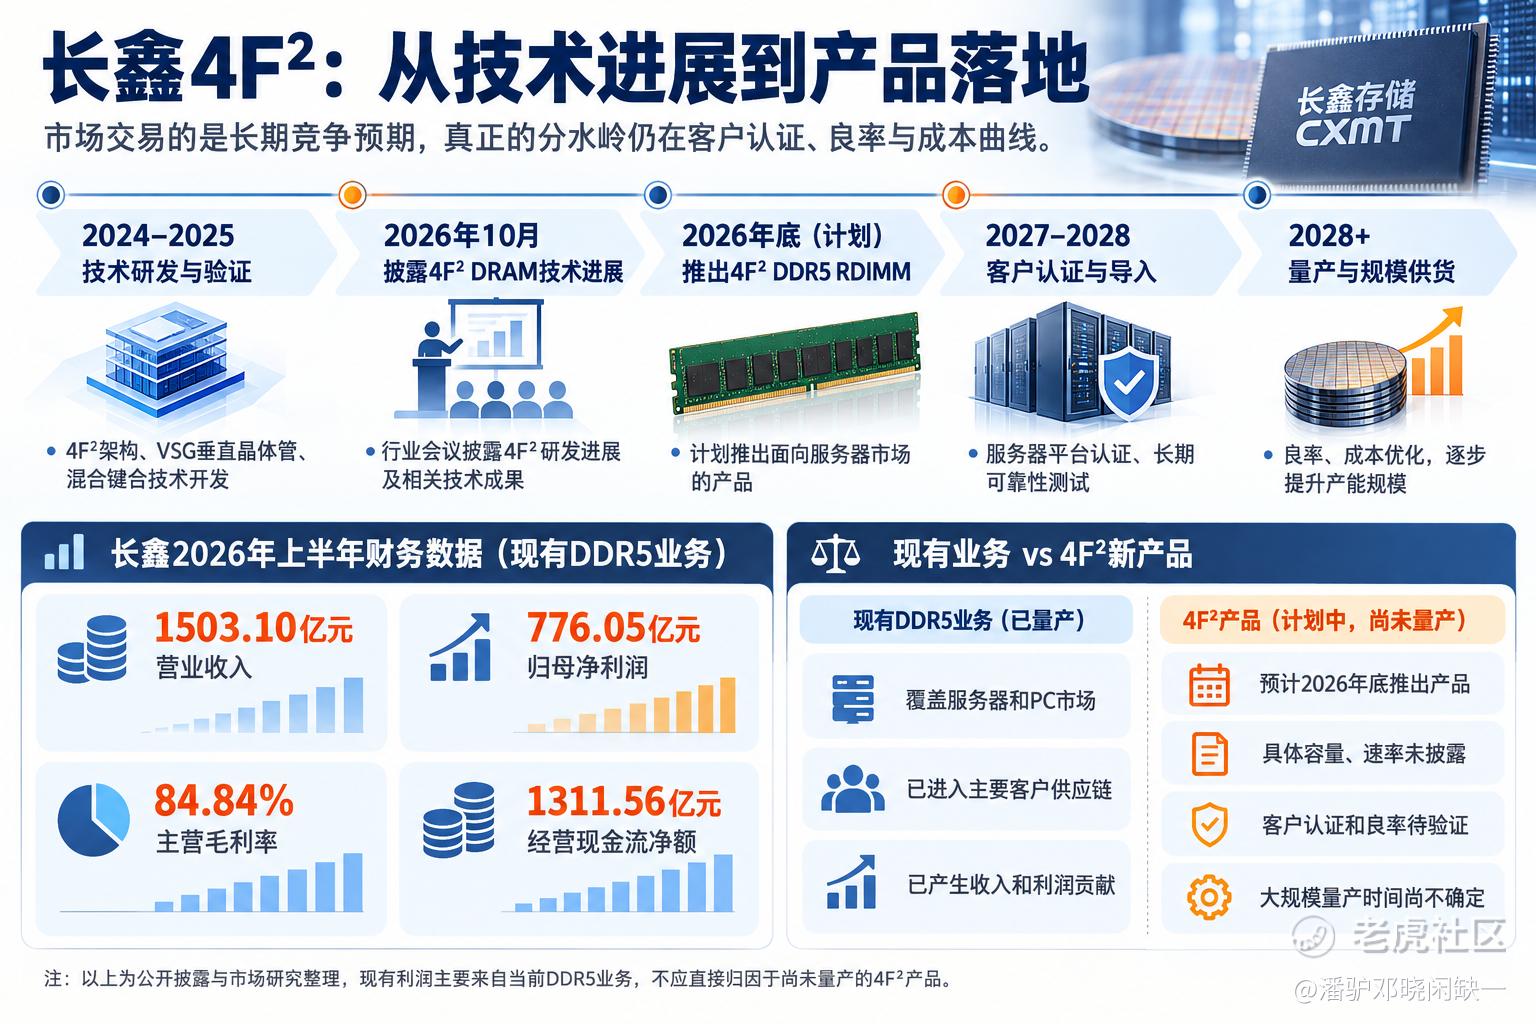
10月12日,美光(MU)跌了近4%,闪迪(SNDK)跌近6%,韩国的海力士和三星也受到冲击。导火索之一是长鑫科技公布的4F² DRAM技术进展,公司计划今年底推出新一代DDR5 RDIMM服务器内存。
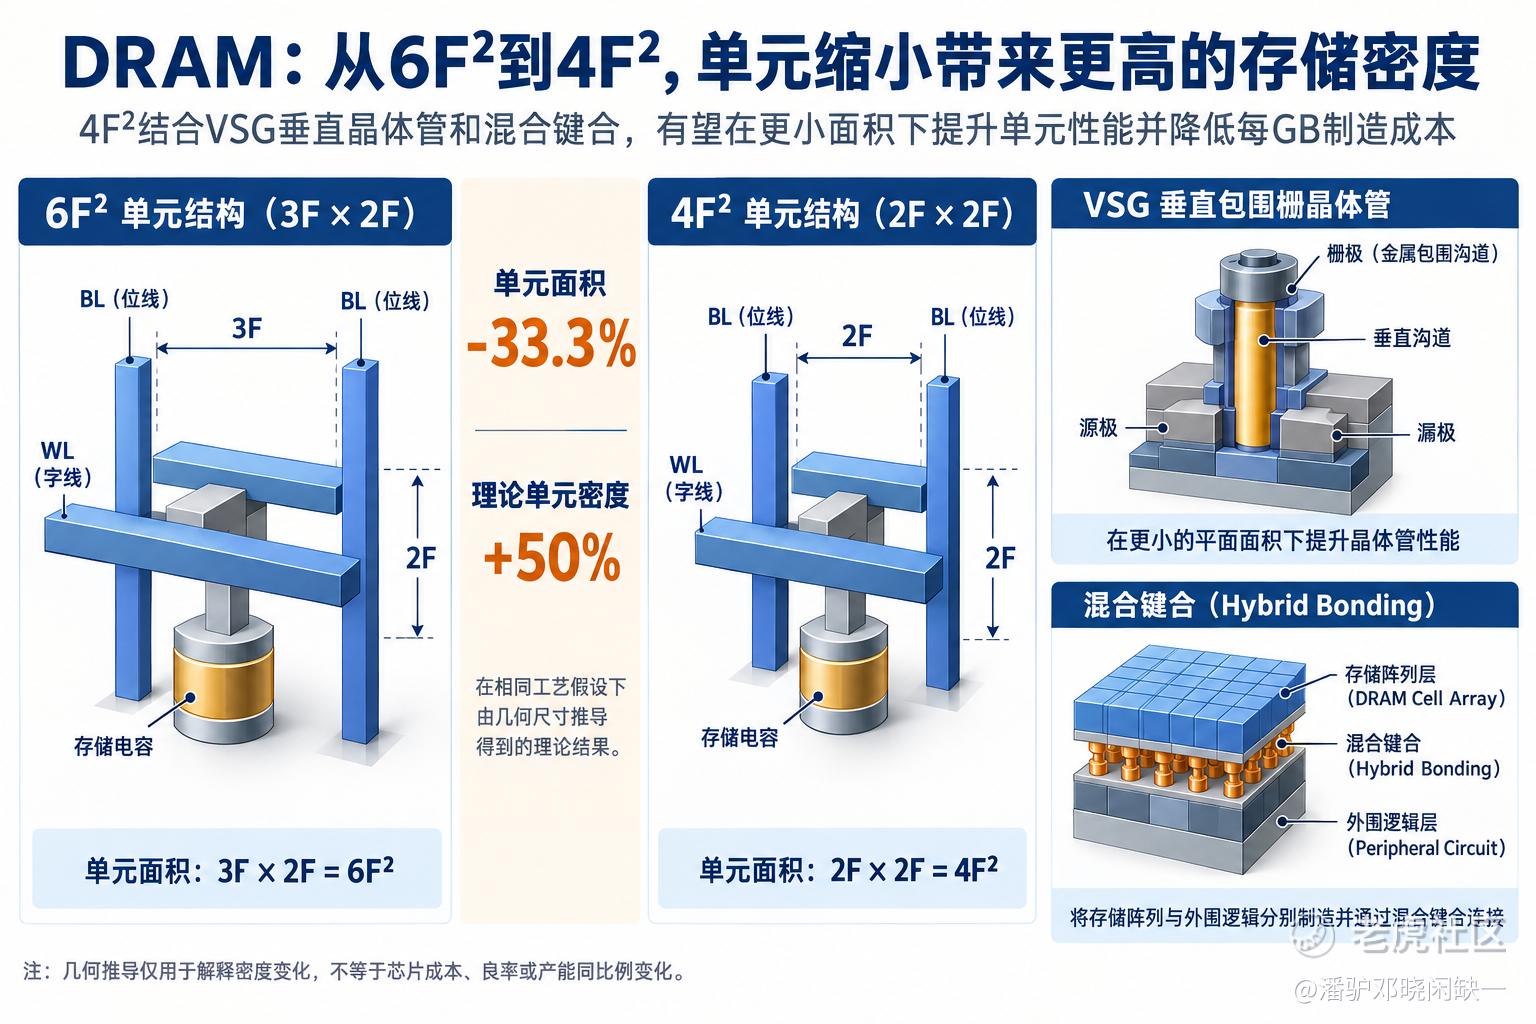
长鑫这次确实有些东西。当前主流DRAM采用6F²存储单元,4F²相当于继续压缩单元占地面积,再结合VSG垂直包围栅晶体管和混合键合技术,未来有机会提高单颗芯片容量和单位晶圆产出,降低每GB的制造成本。不过从实验室走到大规模量产,良率、性能、成本和客户认证都需要时间验证,目前尚未披露4F²量产成本与出货规模。
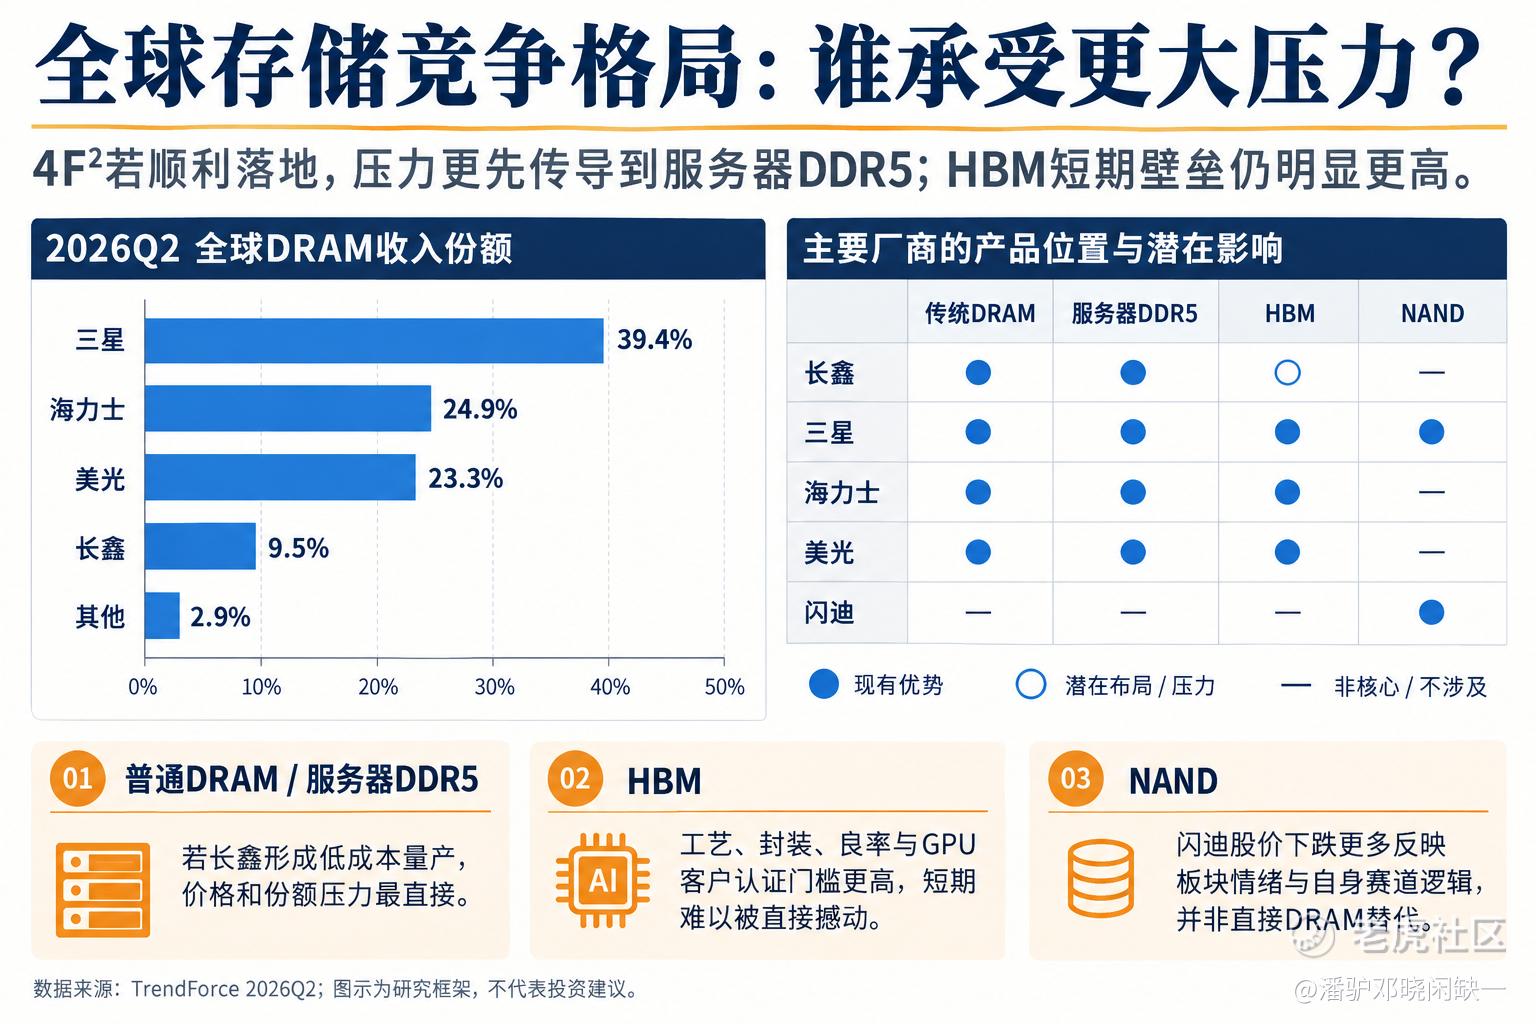
长鑫现在也不能按过去的国产替代小厂来看了。2026年第二季度全球DRAM营收份额已从一季度的7.6%提高到9.5%,全球第四。上半年收入1503.10亿元、归母净利润776.05亿元,主营业务毛利率84.84%,现有DDR5已经量产并覆盖服务器市场。
这些数字说明两件事,一是中国DRAM厂商已经开始具备规模竞争能力,二是目前全球存储行业的盈利水平确实很高。不过长鑫现有业务的利润,不能直接算到年底计划推出的4F²产品上,这还是两个阶段的事。
至于美光、海力士,我觉得市场对长期竞争的担忧可以理解,但现在就推导出三大原厂未来利润会大幅下降,还是早了点。
2026年第二季度,三星、海力士和美光合计占全球DRAM收入的87.6%。长鑫未来如果在服务器DDR5形成低成本量产能力,确实会增加普通DRAM的竞争压力,但HBM完全是另一个难度。多层堆叠、先进封装、散热、良率和GPU客户认证,三大厂商已经建立了相当高的壁垒,尤其是海力士和美光,目前还看不到长鑫能够在这一领域形成同等规模竞争的证据。
闪迪则应该单独看,它主营NAND,本身就面临长江存储的竞争,护城河没有HBM那么高。未来HBF能不能获得AI大客户规模采用,对它的长期估值可能比长鑫4F²更关键。这次跌得比美光还多,里面自然也有整个存储板块的资金和估值因素。
存储有价格周期,但AI服务器和高容量内存的需求增长也确实改变了行业。即便未来DRAM单价有所回落,如果出货位元、产能和高端产品占比继续提升,原厂利润未必同步下降。只拿当前高毛利率判断周期顶部,或者机械套用过去的周期股PE,都容易出现偏差。
这轮下跌更多是在交易未来竞争预期。长鑫的进步当然值得重视,但对美光和海力士来说,当前的订单、供需和盈利基础还没有因为一项技术公告就发生根本变化。
本文仅供研究交流,不构成投资建议。投资有风险,入市需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
