


SpaceX拟收购800MHz频谱:美国三大运营商为何集体重挫?
SpaceX与Grain Management达成协议,拟收购其全美800MHz低频频谱组合,规模最多14MHz,交易仍需美国联邦通信委员会(FCC)批准。成交价尚未披露,摩根士丹利估计可能达到60亿—80亿美元。10月9日,T-Mobile、AT&T和Verizon分别收跌13.3%、9.8%和8.7%。市场开始重新计价SpaceX成为美国第四家自建网络移动运营商的可能性。
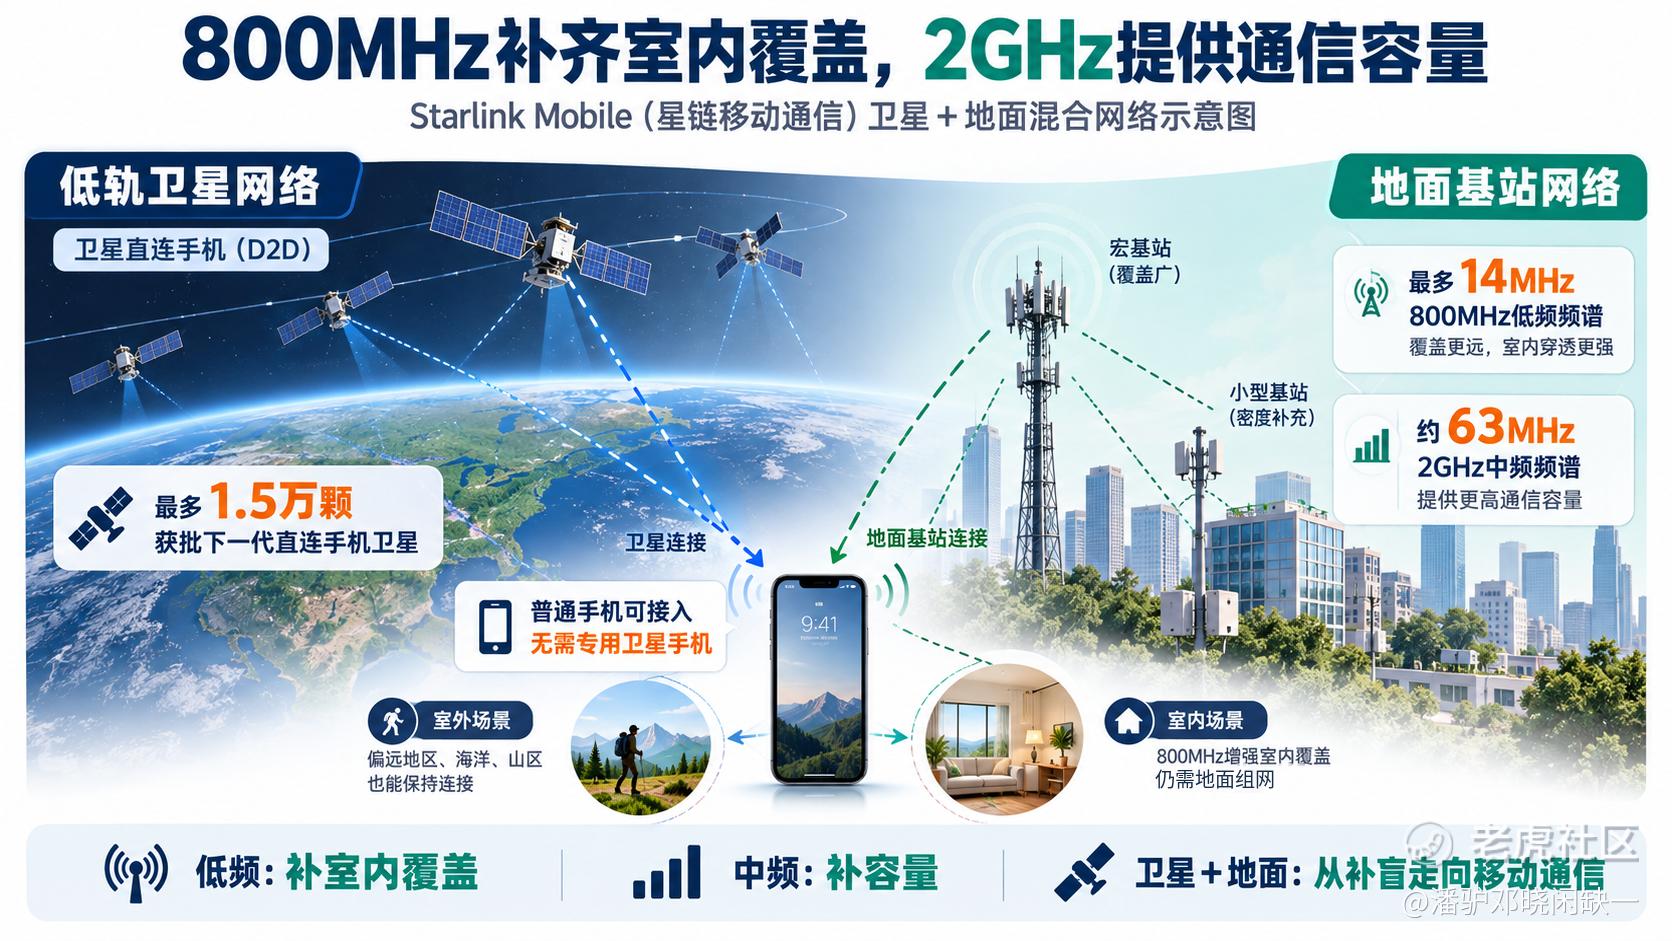
800MHz低频传播距离远、室内穿透能力强,与SpaceX此前向EchoStar拟收购的2GHz中频形成互补。中频提供更高通信容量,低频改善覆盖,再叠加卫星直连手机(D2D)、地面宏基站与小基站,Starlink Mobile(星链移动通信)才有条件从通信盲区补覆盖,逐步延伸到常规手机套餐。同一周,FCC批准其部署最多1.5万颗下一代直连手机卫星,但获批不代表已经完成发射与商用组网。
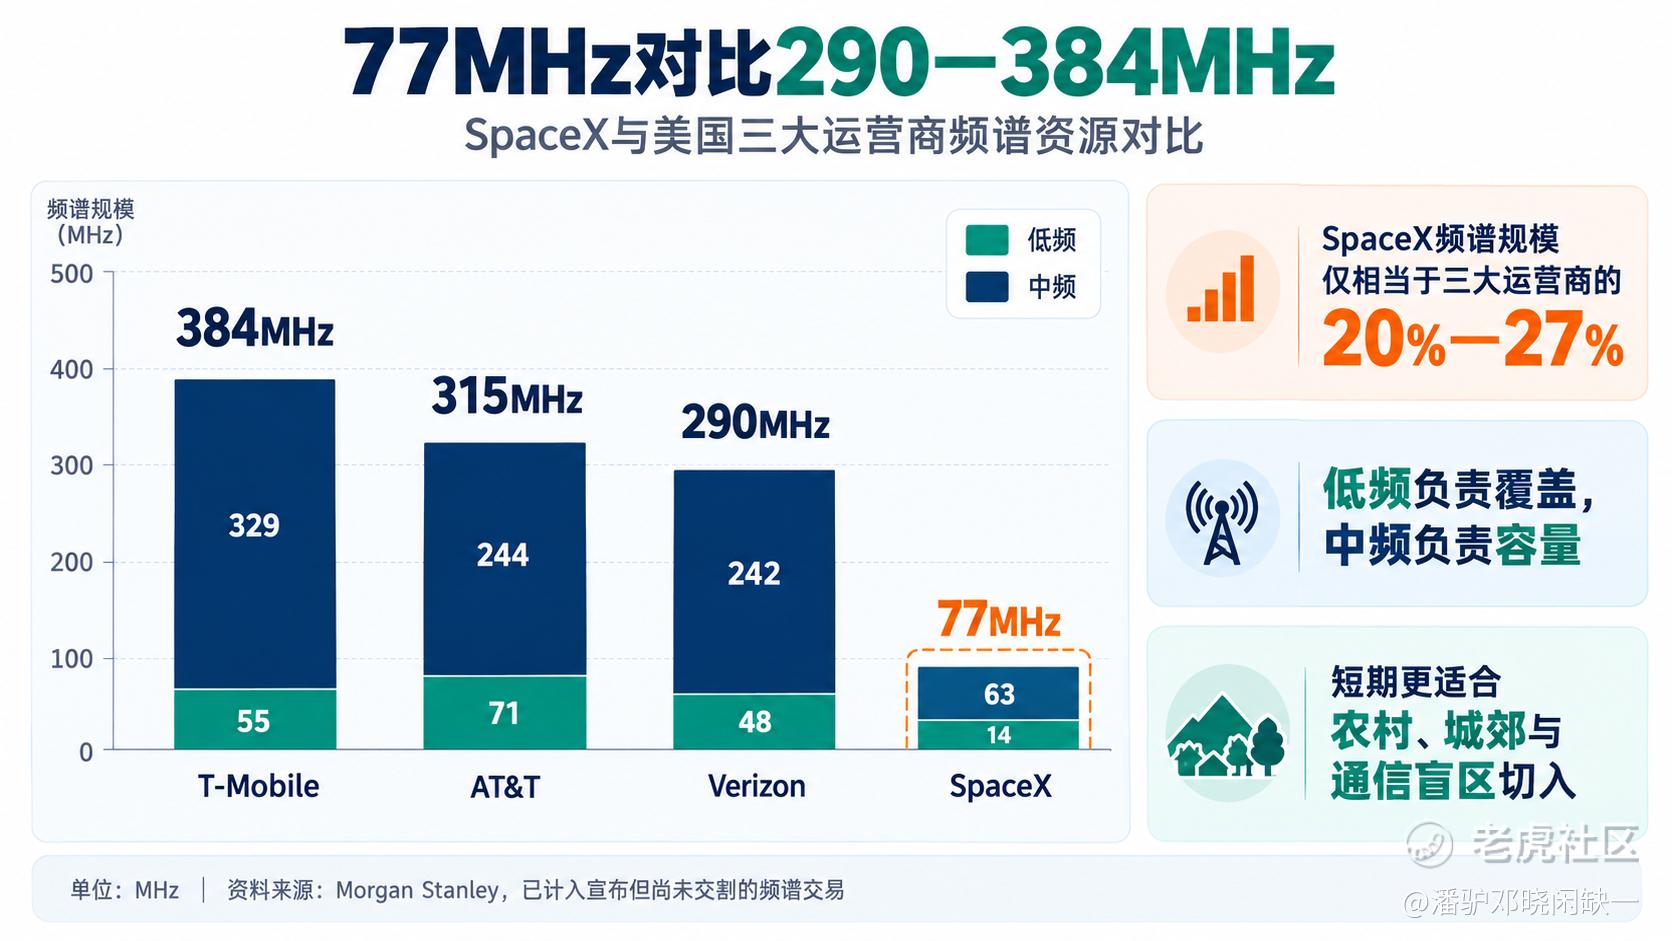
现有竞争壁垒仍然很高。摩根士丹利估算,计入尚未完成的两笔频谱交易后,SpaceX低中频资源合计约77MHz,三大运营商则为290—384MHz。T-Mobile单家还拥有约8.5万个宏基站站址和6万个小基站。高密度城市需要持续扩充地面站址来提高频谱复用效率,仅凭卫星很难承载同等级的数据流量。SpaceX短期大概率优先进入农村、城郊和通信薄弱地区,而非直接争夺核心城市的高价值用户。
大摩的预测同样不激进:SpaceX美国直营移动用户2030年约130万、2032年约900万。潜在市场足够大,但用户增长并不会自动转化为运营利润。想在美国做全国性移动服务,还要承担站址、回传网络、营销渠道及客户服务成本。
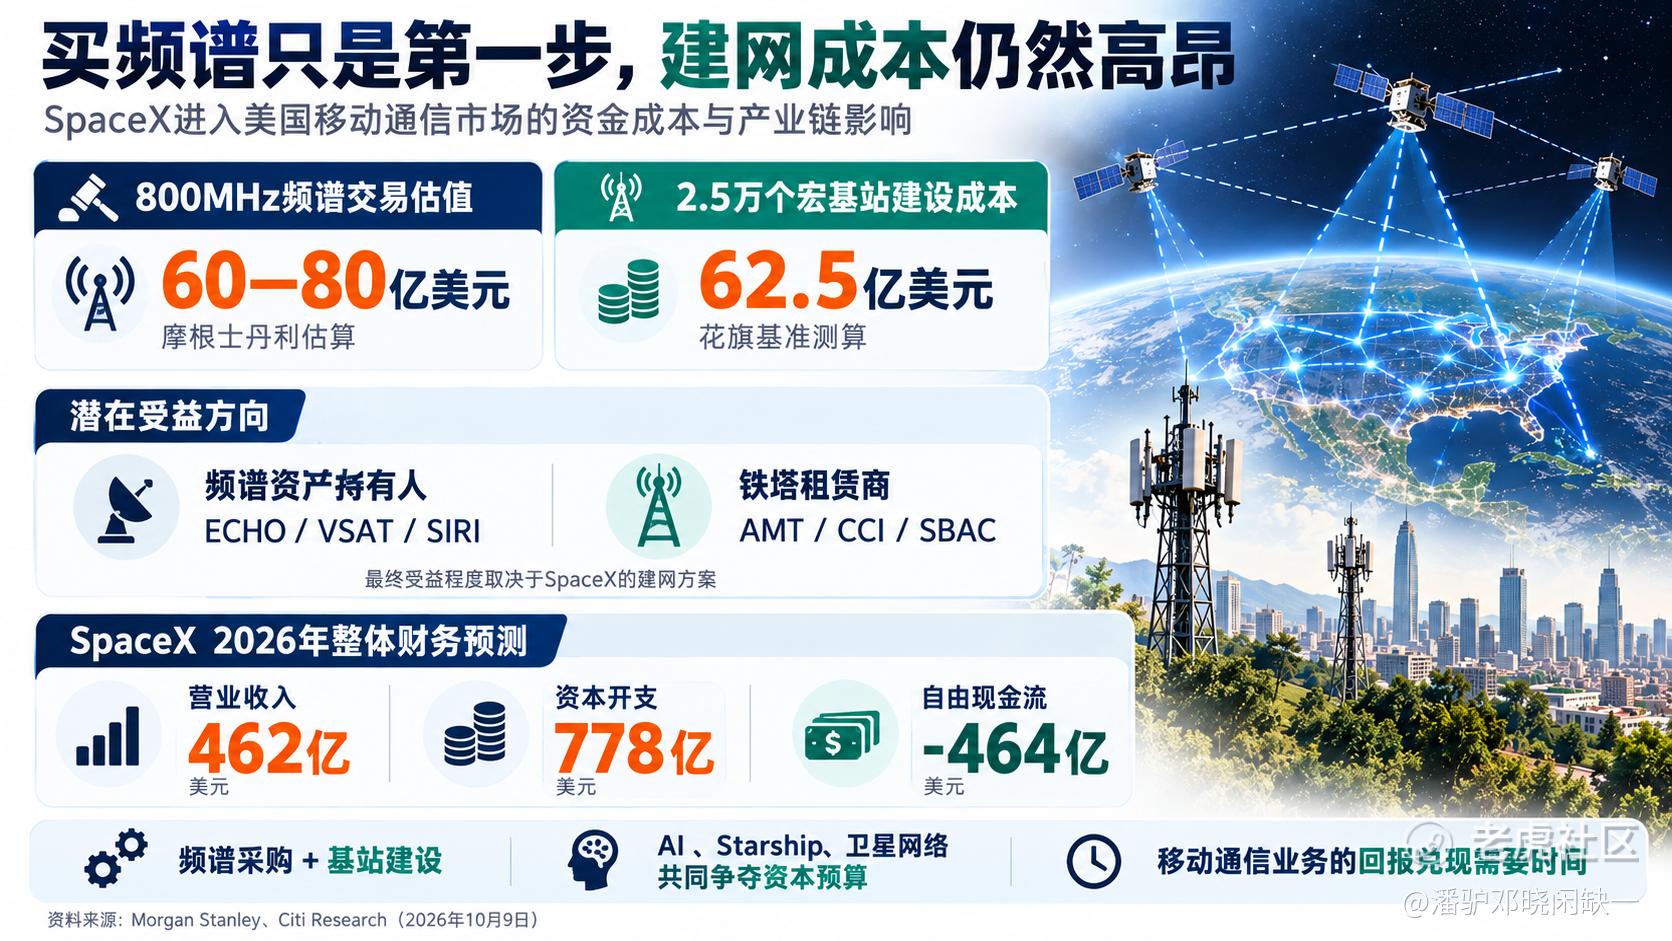
花旗以2.5万个宏基站、单站25万美元测算,初期建网成本约62.5亿美元,尚未计入频谱、营销和后续运营。大摩预计SpaceX到2030年累计频谱支出可能达到380亿美元。考虑到Starship(星舰)、卫星和AI数据中心同时扩张,移动业务的资本回报需要经历较长兑现期。花旗预计2026年SpaceX整体资本开支约为营业收入的1.68倍,自由现金流为负464亿美元。
产业链受益顺序也有差别。ECHO、VSAT、SIRI等频谱资产持有者可能获得更强的资产定价支持;美国电塔(AMT)、Crown Castle(CCI)及SBA Communications(SBAC)的增量收入,则取决于SpaceX最终租用多少传统铁塔和共址站点。SpaceX倾向更多采用小基站,铁塔租赁机会目前仍是情景推演,尚不能等同实际订单。
这次运营商股价下跌提前反映了数年后的竞争强度。SpaceX拿到频谱,有了进入常规移动网络市场的技术和资源基础,但77MHz的容量差距、密集组网成本以及现金流压力依然存在。对三大运营商而言,农村及中低端套餐定价可能先受到冲击,核心城区的利润格局没有那么快改变。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
