


谷歌Waymo再融50亿美元:自动驾驶商业化与210亿美元收入预期
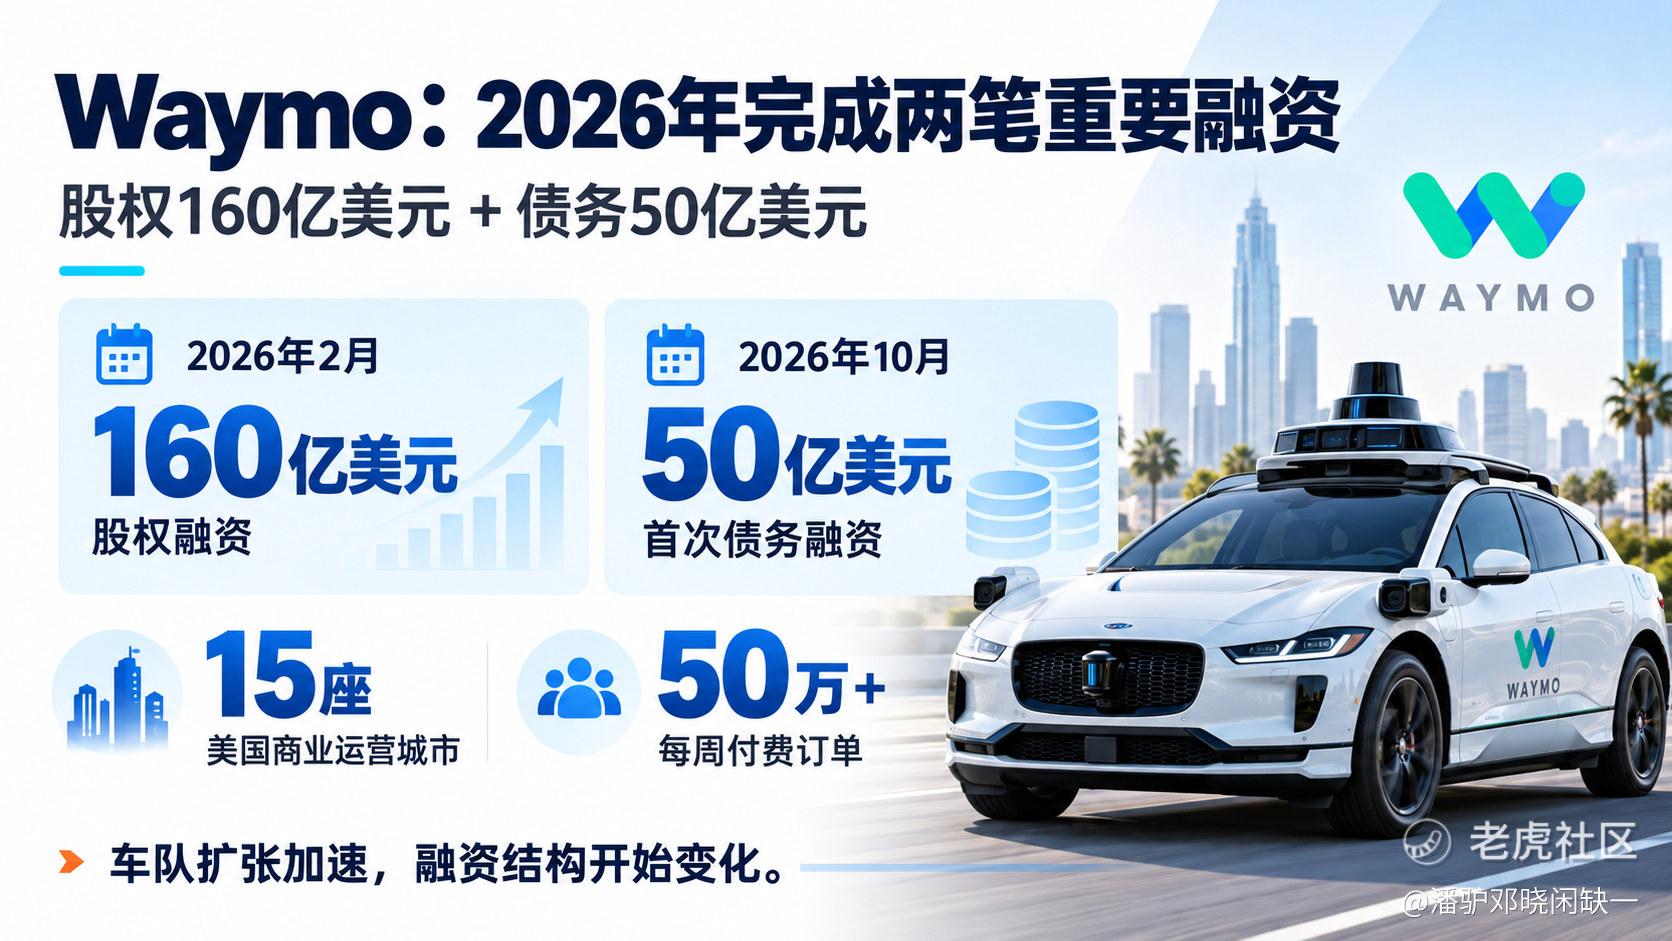
10月8日,谷歌旗下Waymo完成50亿美元首次债务融资,由PIMCO、黑石和Sixth Street等机构参与。今年2月,Waymo刚完成160亿美元股权融资,当时投后估值达到1260亿美元。短短8个月,两笔融资合计210亿美元,Waymo的资本结构开始从股权融资延伸至债务融资。
目前Waymo已经进入15座美国商业运营城市,每周全无人驾驶载客行程超过50万次。摩根士丹利最新预测,2032年Waymo收入有望达到210.62亿美元,年出行订单11.19亿次,年末车队超过12万辆。随着车辆规模扩大,Waymo能否把订单增长转化成可持续的经营利润?
成熟城市增长放缓,新市场复制开始提速
Waymo今年上半年运营数据低于大摩预期。截至6月底,累计无人驾驶载客里程为2.713亿英里,比此前预测低3.2%。其中旧金山低8.2%,凤凰城低4.8%,奥斯汀低5.6%,但亚特兰大超预期113.9%。
今年上半年,Waymo还经历了恶劣天气引发的服务暂停、高速公路运营中断,以及涉及约3700辆汽车的临时召回。5月19日暂停的高速公路服务,直到7月底才逐步恢复。大摩认为其中不少属于短期运营干扰,因此仍将2027、2028年里程预测分别上修约1%、2%,同期收入预测上修2%、3%。
新城市扩张能否复制旧金山、凤凰城的付费需求,取决于道路验证、车辆交付、监管许可及运营维护能否快速形成标准化流程。订单密度才是扩张效率的关键。
210亿美元收入,背后是12万辆车的运营效率
大摩预计Waymo收入从2026年的5.05亿美元增长至2028年的23.12亿美元,2032年进一步达到210.62亿美元。车队规模预计在2028年达到约1.56万辆,2032年升至约12.25万辆,年订单量同期从1.4亿次增加到11.19亿次。
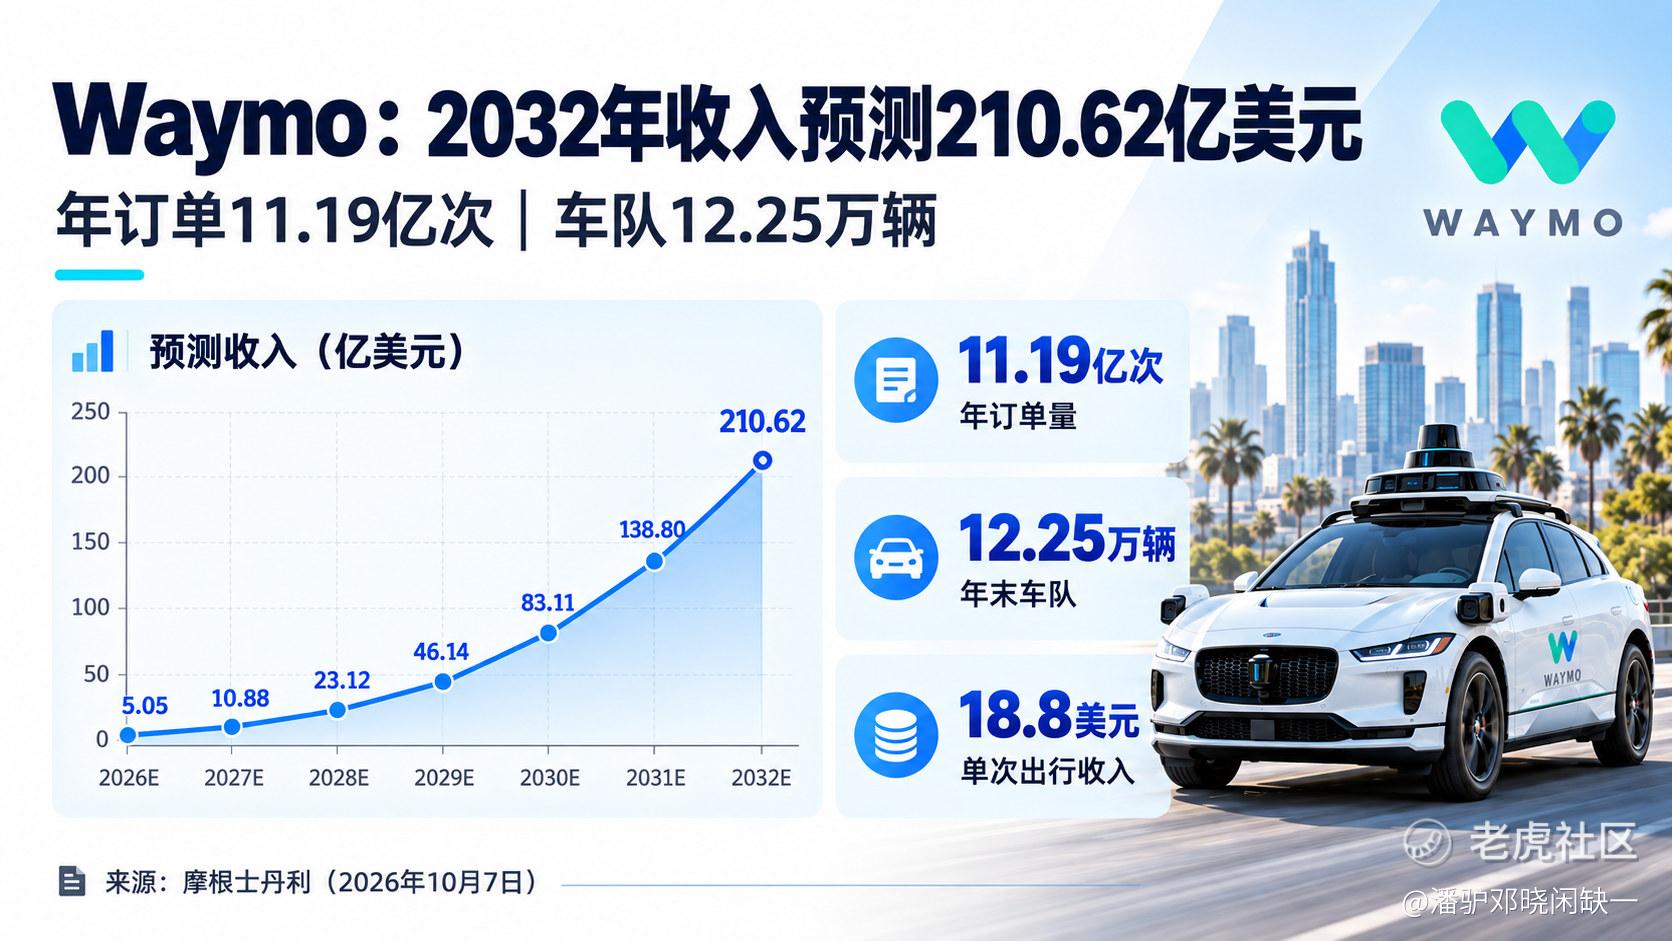
按照大摩模型推算,2028年单次出行收入约16.5美元,2032年约18.8美元,四年间增长约14%。同期订单量增长接近7倍,收入扩张主要依赖车队增加和订单规模扩大,单次出行价格没有被假设出现大幅上涨。
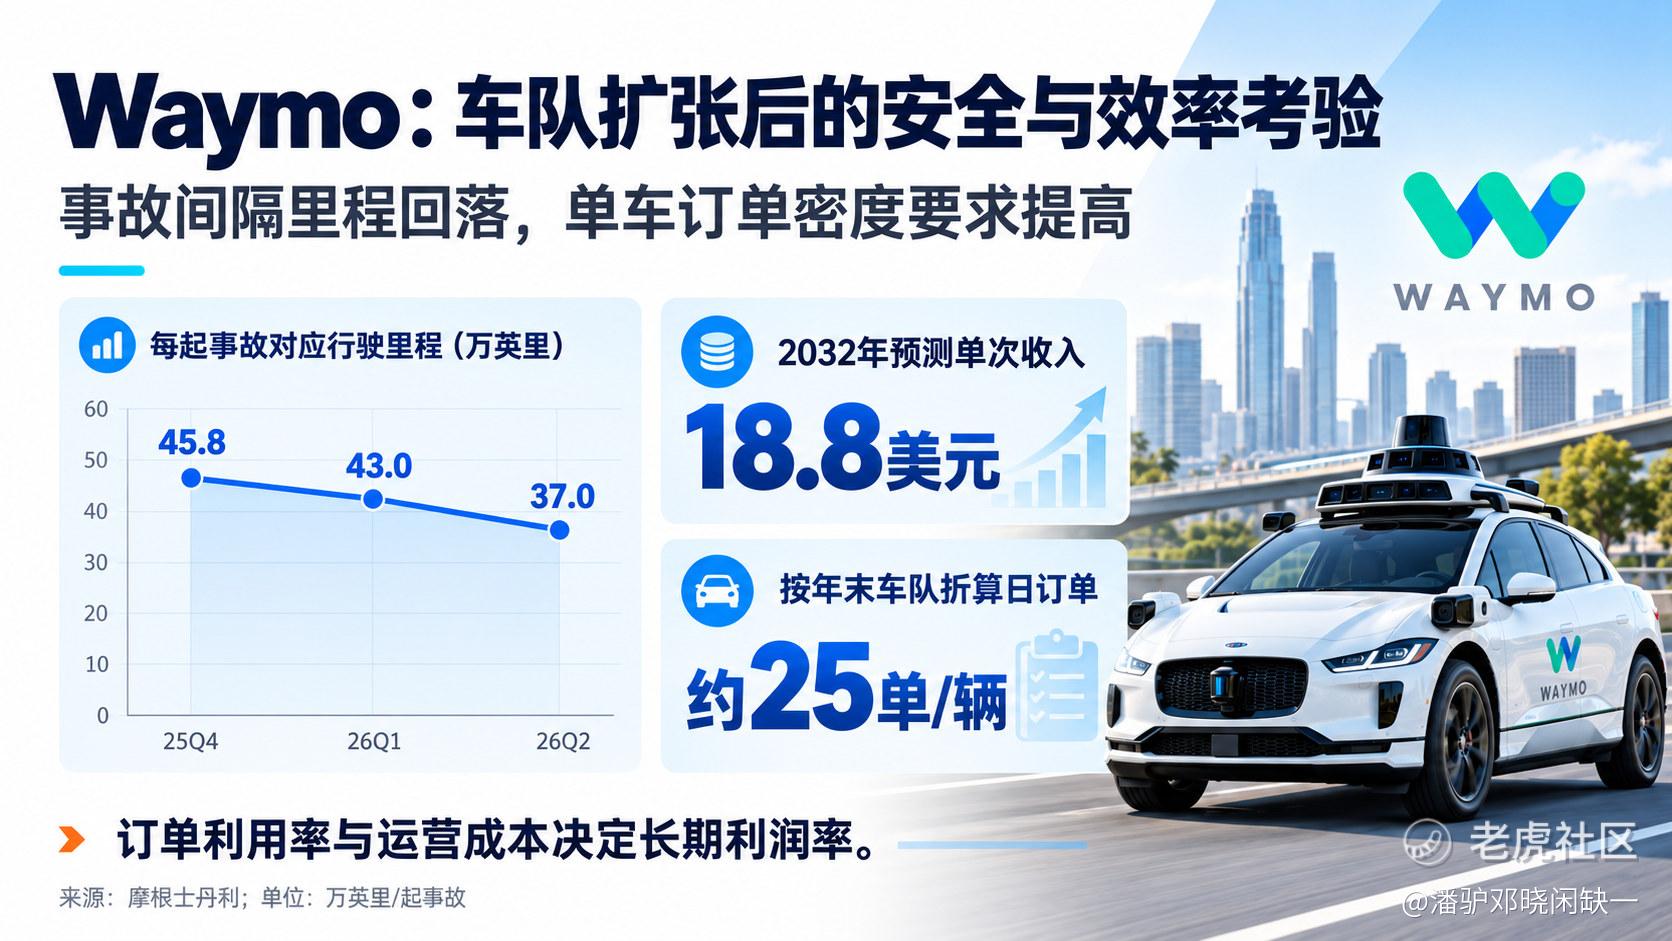
另一个指标是单车利用率。以2032年11.19亿次订单除以年末约12.25万辆车,每辆车每天对应约25单。由于车队全年持续增加,实际平均运营车辆少于年末规模,要完成同样的订单量,单车日均订单要求还会更高。
Robotaxi(无人驾驶出租车)省去了司机工资,但车辆采购、激光雷达、传感器、车端计算平台、折旧、保险、充电和维修成本依然存在,远程运营同样需要人员与基础设施投入。车辆可以全天运营,并不代表全天产生载客收入,接客空驶和停运时间都会侵蚀利润率。
Waymo正推动搭载第六代自动驾驶系统的Ojai车型规模交付。10月6日,公司披露新版Ojai已经在亚利桑那州Mesa车辆集成工厂爬坡,并进入道路测试。海外方面,东京计划2027年启动商业服务,新加坡计划2028年推出无人驾驶叫车服务。
Gemini与Waymo,谷歌AI生态开始向交通服务延伸
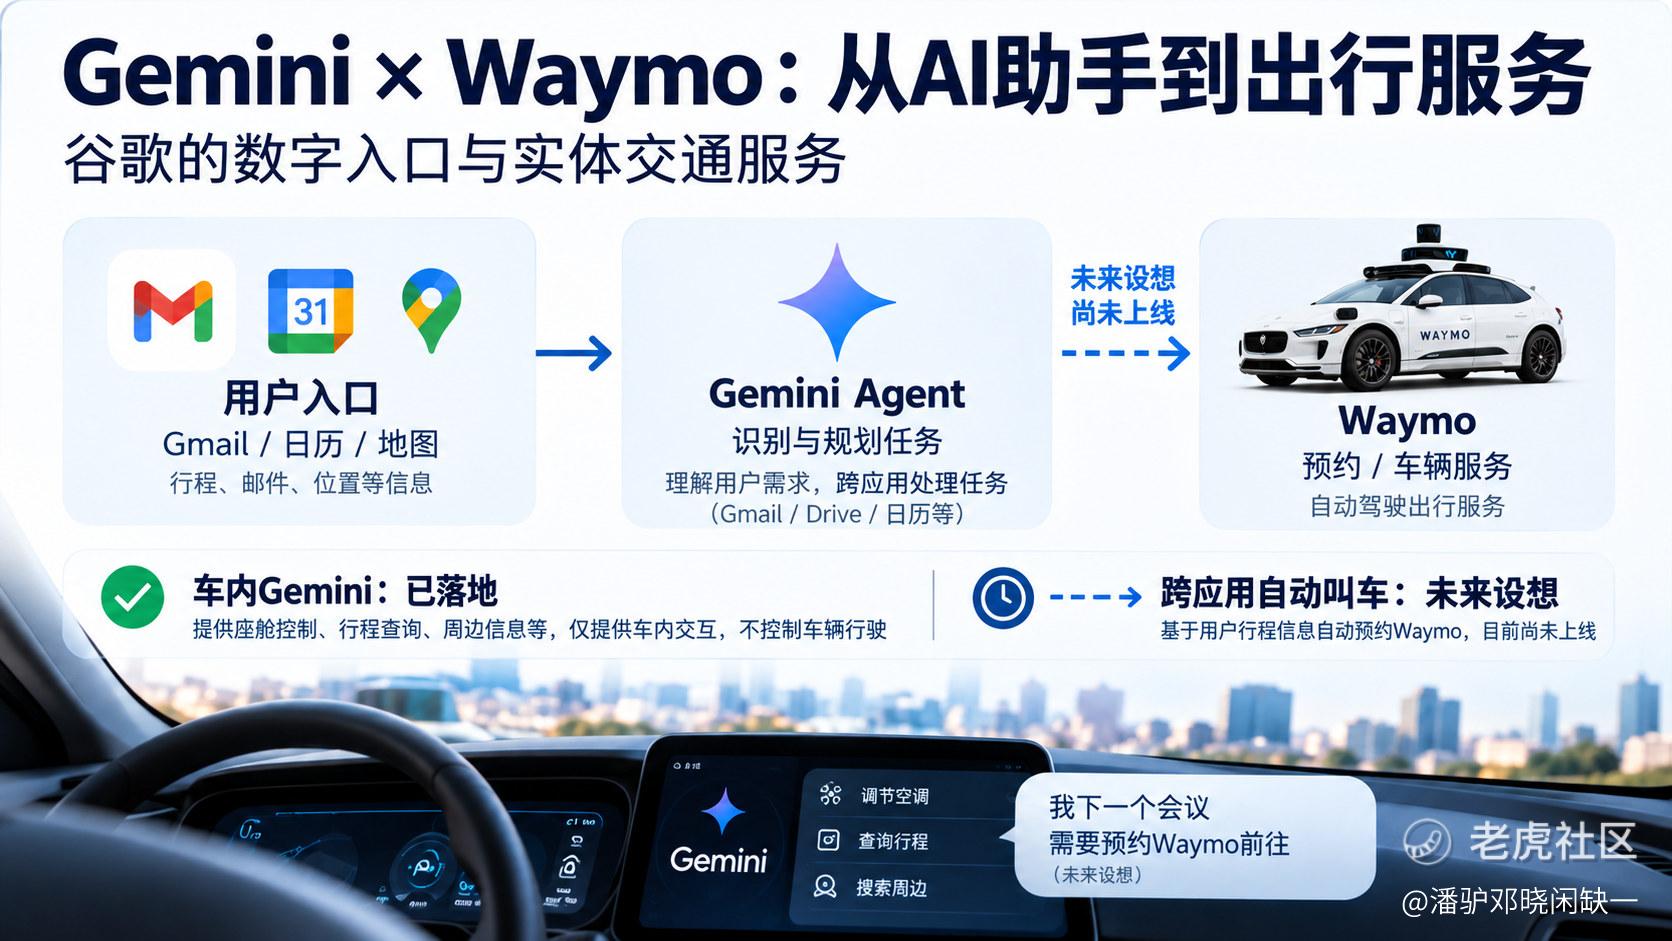
今年7月,Waymo发布了搭载Gemini的Ojai车内交互功能,乘客可以通过语音控制空调、查询行程和获取周边信息。车内Gemini属于独立的交互助手,并不承担自动驾驶决策和路线控制。
10月8日,Google又发布了面向企业工作的Gemini Agent(AI智能体),支持跨Gmail、Drive和Calendar等应用处理任务,目前仍处于逐步开放阶段。
大摩提出了一个商业化方向:Gemini未来可以从邮件和日历识别航班、酒店及会议安排,结合出行需求提前预约Waymo,完成从任务理解到交通服务的衔接。跨应用自动叫车目前尚未上线,但Google已经拥有相关产品与用户入口。
Waymo也并不完全依赖Google自己的入口。它在美国部分城市通过Uber获取订单,日本市场则与当地出行平台GO合作。未来订单如何分配、渠道抽成多少,以及Google能在交易环节留下多少利润,都将影响AI生态协同的最终收益。
GOOGL估值:主业支撑扎实,Waymo独立估值不低
Alphabet今年第二季度收入1198亿美元,同比增长24%,Google Cloud(谷歌云)收入247.68亿美元,同比增长82%,集团营业利润率达到34%。
Waymo所在的Other Bets(其他创新业务)板块同期收入3.82亿美元,经营亏损17.99亿美元。该板块还包含其他项目,不能直接视作Waymo单独经营报表,但反映出Alphabet长期创新业务仍需要较大的投入。
Alphabet同期还有约980亿美元其他收益净额,主要来自股权证券估值变动,明显抬高了当季净利润。因此,比较GOOGL估值时,我更倾向于使用远期盈利预测,并结合搜索、云计算和YouTube的经营表现。
截至10月9日,GOOGL收于351.61美元,对应大摩2028年预测每股收益18美元,市盈率约19.5倍。大摩维持400美元目标价,潜在上涨空间约13.8%。
Waymo的独立估值也值得单独计算。今年2月融资对应1260亿美元投后估值,相当于大摩2026年5.05亿美元收入预测的约250倍,即便直接对应2032年210.62亿美元收入,仍有约6倍市销率,而且还没有计入未来六年的时间价值。
安全性也不能从模型中拿掉。大摩统计,Waymo每发生一次事故所对应的行驶里程,从2025年第四季度约45.8万英里下降至今年第二季度约37万英里。虽然总体安全表现仍优于人类司机基准,但连续回落的趋势说明规模扩张并非没有代价。
仍然看好GOOGL现有业务提供的盈利确定性。 搜索、YouTube和云计算构成估值支撑,Gemini继续增加平台的AI商业化空间,Waymo则是一项长期增长资产。对于投资者而言,19.5倍2028年预测市盈率,比直接按Waymo未来收入给出激进估值更有现实意义。
资料来源:Waymo、Alphabet、Google、摩根士丹利。财务与股价截至2026年10月9日。
仅供研究学习,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
