


蔚来Q3销量数据发布之后,估值锚正在变化
蔚来Q3交付数据公布后,市场对“增长”本身已没有太多分歧,真正的分歧在于:这轮增长能否转化为可持续的经营质量。
前三季度累计交付300,301台,同比增长49.2%;9月交付37,408台,同比增长7.7%。蔚来品牌交付181,988台,同比增长63.4%;乐道交付70,191台;firefly萤火虫交付48,122台,同比增长136.7%。三品牌均创历史新高,说明增长不是单一车型拉动,而是产品矩阵共同释放。
其中,高端结构是核心变量。ES8上市一年交付15万台,ES9用119天交付3万台,蔚来品牌成交均价保持在40万元以上。这意味着,蔚来并未以价格下探换取规模,而是在高端价格带维持了销量与定价权。对估值而言,这比单纯交付增长更关键。
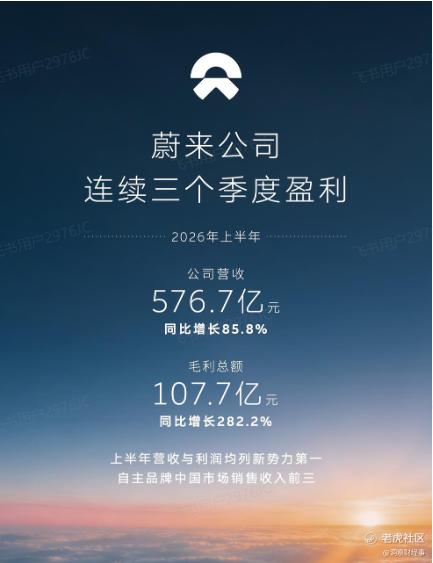
经营端也在同向变化。公司连续三个季度盈利,整车毛利率18.5%,现金储备567亿元,连续四个季度正向经营现金流。在行业利润率降至3.8%的背景下,这一组合说明增长质量正在改善。
后续核心观察点有三项:高端产品交付是否持续,毛利率能否稳定在现有区间,现金流改善是否延续。若三者继续同向,市场对蔚来的估值框架可能从“销量弹性”逐步转向“经营质量”。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
点赞
举报
登录后可参与评论

暂无评论