


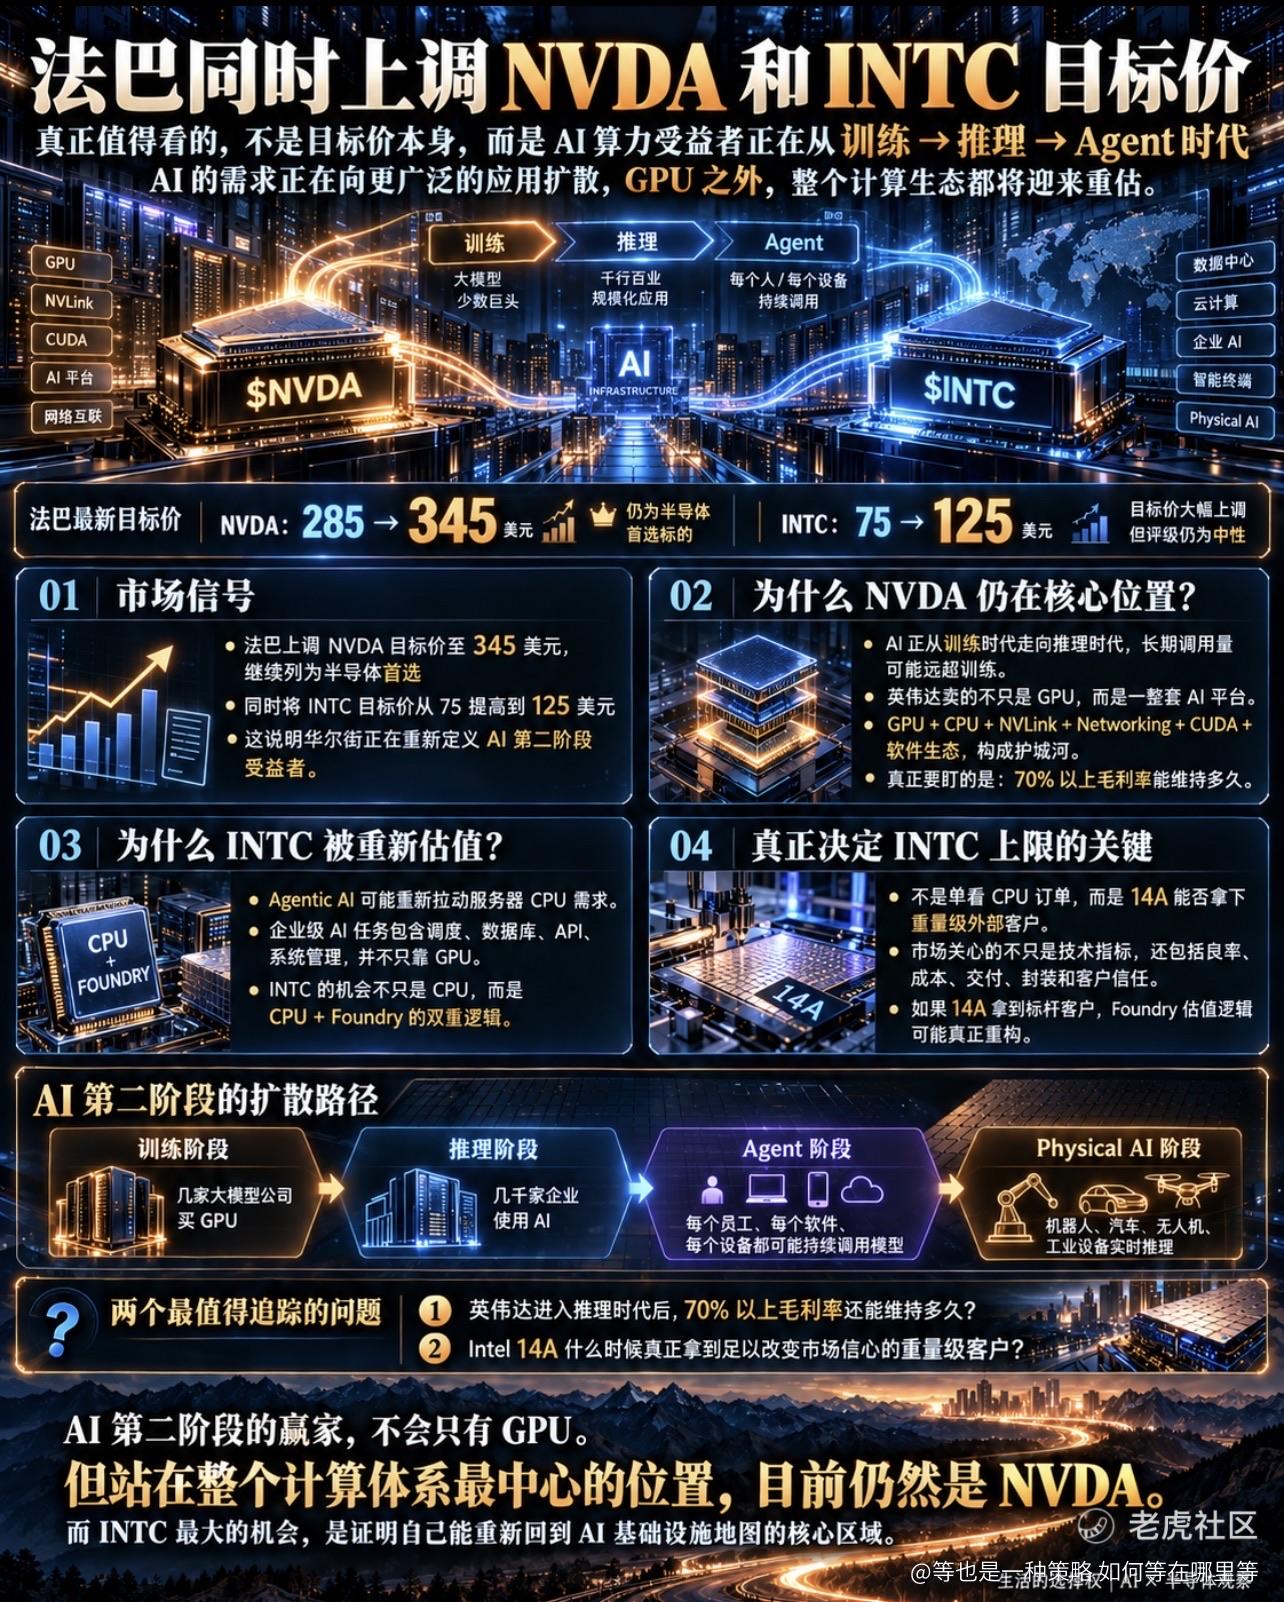
法国巴黎银行这次同时上调 $NVDA 和 $INTC 目标价,我认为真正值得看的不是目标价本身,而是华尔街正在重新定义下一阶段AI算力的受益者:
AI从“训练时代”进入“推理时代”之后,受益的不只GPU,CPU、网络、内存甚至晶圆代工都有机会被重新估值。
法巴继续把 $NVDA 列为半导体行业首选,并把目标价从 285美元上调到345美元。
与此同时,$INTC 的目标价更夸张:
75美元 → 125美元。
一次上调接近67%。
但英特尔评级仍然只是“中性”。
这两个动作放在一起,其实已经把法巴对未来AI产业的判断讲得非常清楚:
英伟达是已经被证明的核心赢家。
英特尔则拥有新的AI受益逻辑,但还需要证明自己。
先看 $NVDA。
过去两年市场看英伟达,最简单的投资逻辑就是:
训练大模型需要GPU。
OpenAI需要。
微软需要。
Meta需要。
Google需要。
Amazon需要。
所以GPU供不应求。
但随着AI进入下一阶段,最大的算力来源正在发生变化:
从训练,转向推理。
训练是什么?
一个模型可能花几个月时间训练一次。
但模型训练完成之后,每一个用户每天打开AI、问问题、生成代码、调用Agent、生成图片、分析文件……
全部都是推理。
所以从长期来看,推理调用量理论上可以远远超过训练。
这也是为什么我一直认为:
AI产业真正的第二阶段,可能不是“再训练一个更大的模型”。
而是:
几十亿用户开始真正使用这些模型。
ChatGPT一次回答,是一次推理。
Copilot写代码,是推理。
AI客服,是推理。
自动驾驶,是推理。
机器人看到环境以后决定下一步动作,也是推理。
AI Agent就更加夸张。
你给Agent一个任务,它可能在后台执行:
理解问题。
拆分任务。
搜索资料。
调用数据库。
写代码。
运行程序。
检查结果。
重新修改。
再次运行。
最后才把答案交给你。
一个用户动作背后,可能产生几十次甚至上百次模型调用。
这就是为什么AI Agent真正普及后,Token需求可能再次出现数量级增长。
所以AI从训练转向推理,并不意味着GPU需求下降。
恰恰可能意味着:
AI计算从少数几家模型公司的集中式需求,开始变成全球企业和用户的持续性需求。
这可能是更大的市场。
而法巴为什么仍然把英伟达放在第一位?
因为英伟达已经不只是卖GPU。
现在它实际上拥有一整套AI系统:
GPU。
CPU。
NVLink。
Networking。
CUDA。
服务器架构。
软件。
开发工具。
推理框架。
所以真正竞争的不再是一颗芯片。
而是一整个平台。
很多人一直等待:
AMD什么时候打败Nvidia?
ASIC什么时候打败Nvidia?
Google TPU什么时候打败Nvidia?
但这个问题可能越来越不准确。
未来很可能不是“谁彻底取代谁”。
而是多个芯片架构共存。
问题变成:
谁能拿到最大比例的AI计算预算。
英伟达最大的优势,就是它覆盖的工作负载足够广。
训练能做。
推理能做。
企业AI能做。
机器人能做。
自动驾驶能做。
网络也自己做。
软件生态更已经建立多年。
所以法巴即使考虑到ASIC和其他芯片竞争加剧,仍然认为英伟达能够维持:
70%以上毛利率。
这个数字其实非常重要。
因为真正判断英伟达护城河有没有被侵蚀,不应该只看市场份额。
还要看:
它还有没有定价权。
如果竞争越来越激烈,但英伟达依然可以维持70%以上毛利率,就意味着客户依然愿意为了性能、生态和部署效率支付溢价。
这才是真正的护城河。
而这次报告更有意思的,其实是 $INTC。
法巴直接把英特尔目标价:
75美元提高到125美元。
为什么?
不是因为PC突然大爆发。
而是:
AI Agent可能重新拉动服务器CPU需求。
这点很多人容易忽略。
大家谈AI时,只会想到GPU。
但一台AI服务器不可能只有GPU。
GPU负责大量并行计算。
CPU仍然负责:
系统调度。
数据处理。
任务管理。
存储管理。
网络。
数据库。
操作系统。
大量传统企业工作负载。
尤其进入AI Agent以后,任务结构会越来越复杂。
Agent并不是单纯生成Token。
它会:
调用数据库。
调用API。
运行传统软件。
搜索文件。
执行Python。
操作企业系统。
与其他Agent通信。
这些工作并不是全部适合GPU。
很多仍然需要CPU。
所以AI越深入企业工作流,CPU的重要性反而可能重新提高。
这就是为什么法巴认为:
Agentic AI可能成为服务器CPU新的需求催化剂。
如果这个判断成立,那么AI资本开支路径就会进一步扩大。
过去市场理解:
AI = GPU。
后来变成:
AI = GPU + HBM。
再后来:
AI = GPU + HBM + 网络 + 光通信。
现在可能继续扩展:
AI = GPU + CPU + HBM + NAND + 网络 + 数据中心 + 电力。
也就是说,AI资本开支越来越不像一条单独产业链。
而像是一整套基础设施超级周期。
这也是为什么资金开始不断往第二层、第三层扩散。
$NVDA —— GPU与AI平台。
$AMD —— 第二GPU平台。
$AVGO —— ASIC与网络。
$MU —— HBM与DRAM。
$ALAB、$MRVL —— 高速互联。
$COHR、$LITE —— 光通信。
而现在:
$INTC —— CPU + Foundry。
也开始重新进入这张地图。
但为什么法巴大幅提高英特尔目标价,却仍然不给“买入”?
因为真正决定英特尔能不能完成估值重构的,不是CPU。
而是:
14A。
英特尔现在最大的梦想,是重新成为全球先进制程晶圆代工的重要玩家。
如果这件事成功,那么英特尔未来的定位可能完全改变。
不再只是:
卖CPU。
而可能同时拥有:
服务器CPU。
AI相关芯片。
先进封装。
美国本土晶圆制造。
Foundry代工。
而14A就是这场转型最重要的考试。
因为现在市场真正想知道的,不是:
14A技术理论上能不能做出来?
而是:
有没有真正的大客户愿意把核心芯片交给Intel生产?
这是完全不同的问题。
晶圆代工最重要的从来不只是技术指标。
还包括:
良率。
成本。
交货时间。
稳定性。
设计生态。
先进封装。
客户信任。
台积电真正难复制的地方,就是这一整套能力。
所以英特尔如果真的要让Foundry业务重新获得市场信任,必须拿到一个足够重量级的外部客户。
这也是为什么最近Terafab的事情特别值得关注。
马斯克此前已经提到Intel 14A。
与此同时,$TSM 也正在与Terafab进行讨论。
这反而让Intel 14A未来的客户进展变得更加重要。
如果最终:
$TSLA
$SPCX
或者马斯克整个AI体系
真的把一部分核心芯片交给Intel 14A生产,那么意义会远远超过那一笔订单本身。
因为这可能成为Intel Foundry最需要的:
标杆客户。
一旦第一个重量级客户验证成功,其他客户才更容易进入。
所以对于 $INTC 来说,未来真正决定它能不能从125美元继续往上重估的,很可能不是AI Agent带来多少CPU订单。
而是:
14A到底什么时候拿下真正的大客户。
这也是法巴这次同时上调 $NVDA 和 $INTC 最值得思考的地方。
两家公司其实代表了AI产业两个完全不同的阶段。
英伟达已经站在AI计算最核心的位置。
它需要证明的是:
增长还能持续多久?
而英特尔还处于转型验证阶段。
它需要证明的是:
能不能重新成为先进计算供应链的重要参与者?
所以一个是:
兑现增长。
另一个是:
兑现转型。
风险完全不同。
而从整个AI产业角度看,这份报告真正传递的信号更加重要:
AI算力需求没有因为训练周期成熟而见顶,反而正在从训练扩散到推理,再从推理扩散到Agent。
每往下一层走,参与计算的设备会越来越多。
训练阶段:
几家大模型公司买GPU。
推理阶段:
几千家企业使用AI。
Agent阶段:
每个员工、每个软件、每个设备,都可能持续调用模型。
Physical AI阶段:
机器人、汽车、无人机、工业设备开始实时推理。
所以未来真正决定AI芯片市场大小的,可能已经不是:
“全球还要训练多少个大模型?”
而是:
全球每天到底要执行多少万亿次AI任务?
如果答案继续快速上升,那么GPU、CPU、内存、网络和电力的需求,都可能继续被往上推。
这也是为什么法巴把英伟达目标价提高到345美元的同时,连英特尔都从75美元直接提高到125美元。
华尔街正在开始意识到:
AI第二阶段的赢家,不会只有GPU。
但有一点目前仍然没有改变:
当AI工作负载从训练走向推理、从Chatbot走向Agent、再走向Physical AI之后,
站在整个计算体系最中心的位置,
目前仍然是 $NVDA。
而 $INTC 最大的机会,则是证明自己还能重新回到这张AI基础设施地图的核心区域。
接下来我认为最值得追踪的不是哪一家大行再把目标价提高10美元、20美元。
而是两个更加关键的问题:
英伟达进入推理时代以后,70%以上毛利率还能维持多久?
以及:
Intel 14A什么时候真正拿到一个足以改变市场信心的重量级客户?
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
