


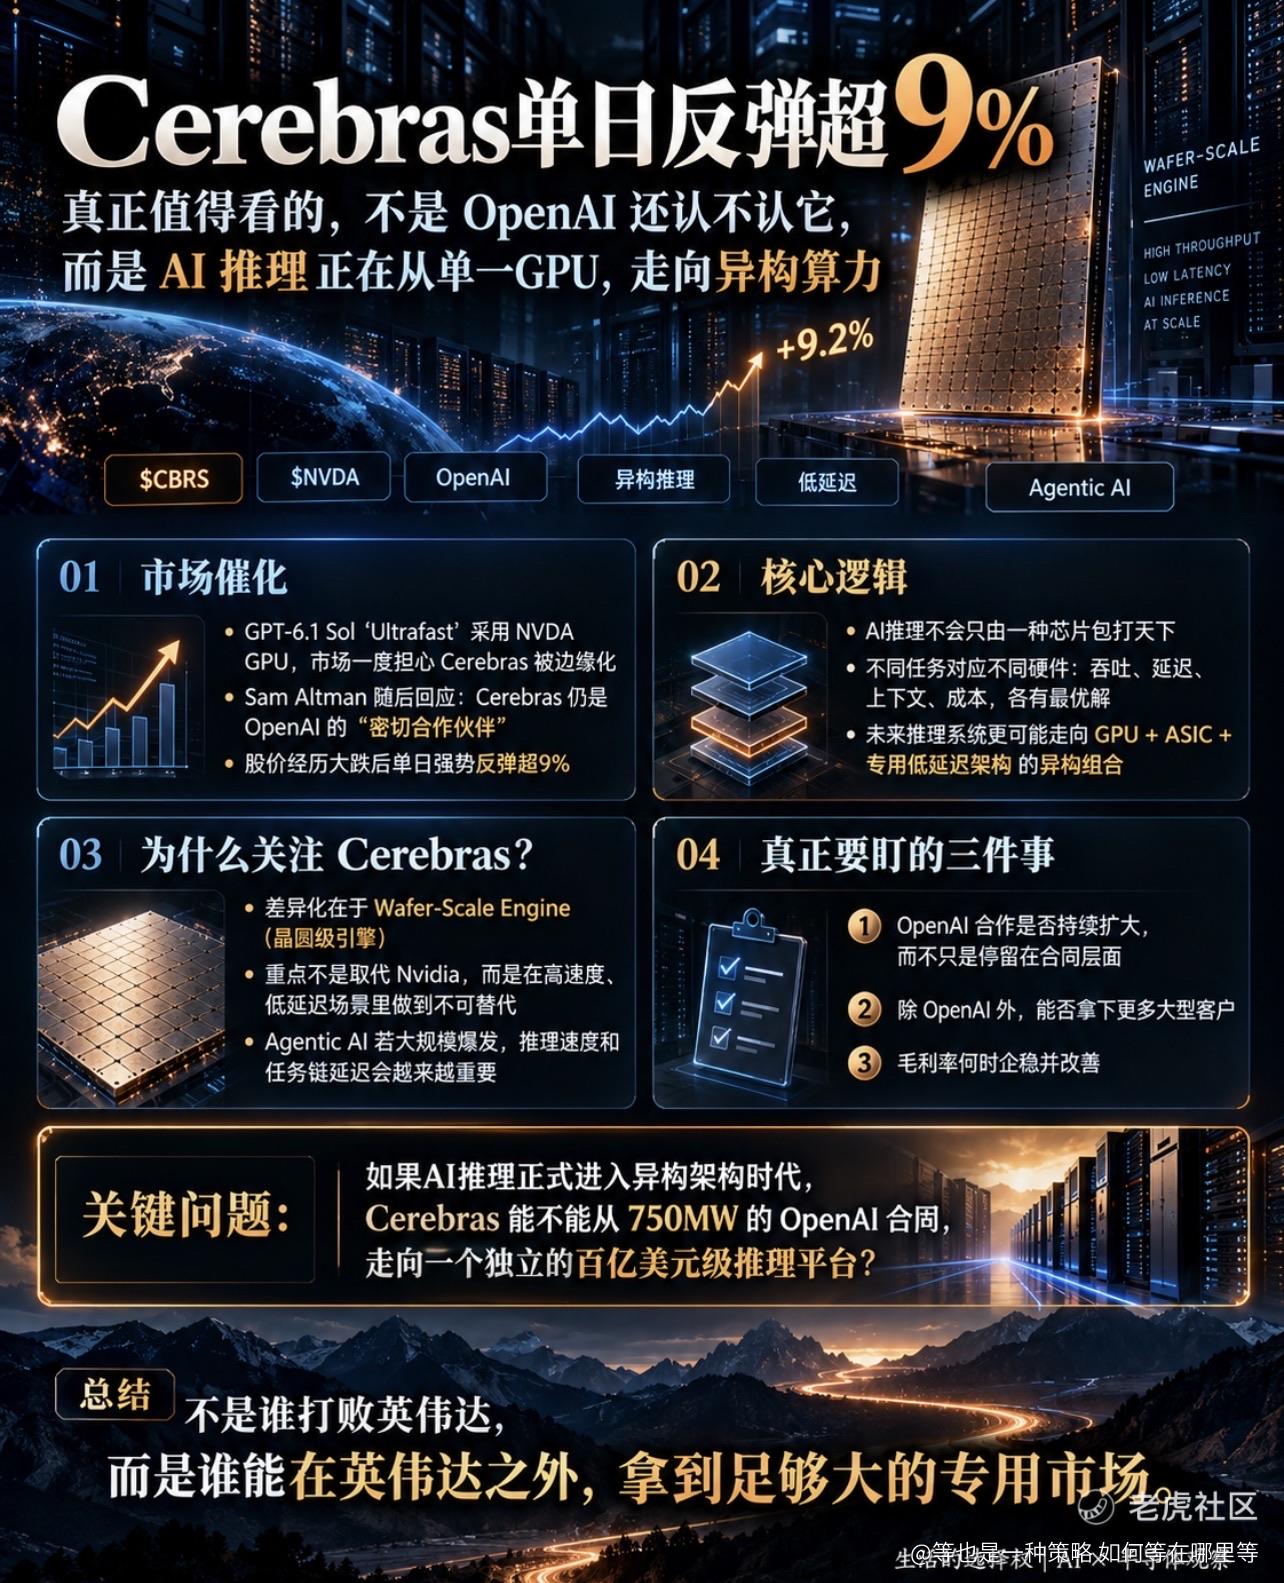
Sam Altman一句话,Cerebras单日反弹超9%,但这家公司真正值得看的,不是“OpenAI还认不认它”,而是AI推理市场正在从单一GPU,走向异构算力。
$CBRS 上周经历了一轮非常剧烈的杀估值。
原因很直接:
OpenAI在GPT-6.1 Sol的“Ultrafast”极速模式中,选择了 $NVDA GPU,而不是Cerebras芯片。
市场马上开始担心:
OpenAI是不是准备逐步放弃Cerebras?
Cerebras作为OpenAI核心合作方的地位,是不是被削弱了?
结果股价一周重挫约20%。
但随后Sam Altman亲自出来回应。
他说:
Cerebras仍然是OpenAI的“密切合作伙伴”,双方在“速度前沿”领域保持深度合作。
这句话直接把市场情绪拉了回来。
$CBRS 周一一度涨超10%,最终收涨约9%。
但我认为,真正重要的不是Altman替Cerebras“站台”。
而是这次事件暴露了一个更大的行业趋势:
未来AI推理,不会只由一种芯片包打天下。
很多人看到OpenAI某一个产品模式改用英伟达,就马上理解成:
Cerebras输了。
但AI基础设施不是手机CPU。
也不是一个产品只选一颗芯片。
不同AI工作负载,对硬件要求完全不同。
有些任务追求:
绝对吞吐量。
有些追求:
最低延迟。
有些追求:
最大上下文。
有些追求:
最低单位Token成本。
有些则追求:
极致响应速度。
这也是为什么未来AI推理很可能越来越像:
不同任务,分配给不同硬件。
GPU负责一部分。
ASIC负责一部分。
晶圆级芯片负责一部分。
大容量SRAM架构负责另一部分。
而Cerebras真正要争夺的,不是“取代英伟达”。
而是:
在最看重速度和低延迟的推理场景里,成为一个不可替代的专用平台。
这也是为什么Altman说的“speed frontier”很关键。
Cerebras最大的差异化,本来就不是传统GPU那套路线。
它最核心的技术,是Wafer-Scale Engine(晶圆级引擎)。
传统芯片会把一块晶圆切成很多小芯片。
Cerebras的思路则极其激进:
直接把接近整块晶圆做成一颗超大芯片。
这样做的好处,是减少大量芯片之间的数据搬运。
而AI推理真正的瓶颈,很多时候不是算力本身。
而是:
数据要在内存、芯片、节点之间搬来搬去。
如果可以把更多计算和内存放在更紧密的系统里,延迟就可能显著下降。
这就是Cerebras长期最值得看的地方。
而且不能忽略一个非常关键的事实:
OpenAI和Cerebras今年1月已经签了一份价值约 100亿美元 的协议。
合作期到2028年。
对应约 750MW 的算力供应。
750MW是什么概念?
这已经不是一个“试用客户”。
而是大型基础设施级合作。
所以因为某一个产品模式使用英伟达GPU,就直接判断OpenAI正在放弃Cerebras,其实可能过度解读了。
花旗的判断就比较冷静。
他们认为,前沿AI实验室的最新模型,最开始往往会优先跑在内部最成熟、最通用的平台上。
之后才会逐渐迁移到:
第三方云。
专用芯片。
或者像Cerebras这样的高性能推理平台。
所以一次产品发布,没有必要直接等同于长期客户流失。
这件事真正值得关注的,是:
AI推理正在快速分层。
前面摩根士丹利刚刚提到一个非常重要的趋势:
Prefill 和 Decode 开始解耦。
Prefill更吃计算。
Decode更吃内存带宽和低延迟。
这意味着未来一套完整AI推理系统,可能根本不是一颗GPU从头跑到尾。
而是:
Prefill交给GPU。
Decode交给更适合低延迟的专用芯片。
KV Cache放到更合适的存储层。
网络负责高速互联。
这就是所谓的异构推理。
一旦行业往这个方向走,Cerebras这种架构反而可能拥有更清晰的位置。
它不需要打败Nvidia所有场景。
只要在某一类高价值工作负载里明显更快、更高效,就能拿到很大的市场。
这也是为什么我认为,$CBRS 未来真正的投资逻辑,不能只问:
“它能不能挑战 $NVDA?”
这个问题本身可能就问错了。
更应该问的是:
AI推理市场最终会有多少比例,需要专用低延迟硬件?
如果答案只是5%,Cerebras可能只是一个小众供应商。
但如果未来Agentic AI大规模爆发,情况可能完全不同。
因为AI Agent的工作方式,和今天聊天机器人差别很大。
今天你问ChatGPT一个问题。
模型回答一次。
未来Agent可能在后台连续完成:
理解任务。
制定计划。
调用工具。
搜索资料。
执行操作。
验证结果。
重新尝试。
继续推理。
一个用户请求,背后可能对应几十次甚至上百次模型调用。
这会让“推理速度”和“延迟”变得非常重要。
如果每一步都慢500毫秒,几十步加起来用户体验就完全不同。
所以未来最值钱的,不一定只是:
每秒处理多少Token。
而是:
能不能把整个Agent任务链缩短几倍。
这正是Cerebras最希望切入的地方。
但 $CBRS 现在最大的问题,也非常明显。
不是技术。
而是:
估值和盈利质量。
Cerebras上市时市值接近950亿美元。
对于一家仍处于高速扩张、客户集中度较高、毛利率仍需要证明稳定性的公司来说,这个估值要求非常高。
所以市场一旦怀疑OpenAI关系有变化,股价就会被迅速杀估值。
这说明CBRS现在并不是一只可以只靠故事支撑的股票。
未来几个季度必须证明三件事。
第一:
OpenAI合作真的继续扩大,而不是停留在合同层面。
第二:
除OpenAI之外,能不能增加更多大型客户。
第三:
毛利率什么时候真正企稳并向上。
花旗已经明确提到,2028年前的营收预测目前没有调整。
但如果毛利率继续恶化,市场依然会重新压低估值。
所以真正要看的,不是单日涨9%。
而是:
收入增长能不能开始转化为更高质量的利润。
还有一个我觉得非常重要的角度。
如果未来AI基础设施真的进入异构时代,那么最大的赢家未必只有Cerebras。
整个产业链都会变化。
$NVDA 继续占据通用GPU核心位置。
$CBRS 专注极致推理速度。
$AMD 争夺第二GPU平台。
$AVGO 做定制ASIC。
$MRVL 做互联和定制芯片。
$ALAB 做CXL和高速连接。
$MU 提供HBM和内存。
也就是说:
AI硬件竞争未来可能不再是:
“谁打败英伟达?”
而是:
谁能在英伟达之外,拿到一个足够大的专用市场。
这其实对Cerebras反而更现实。
它不需要成为第二个Nvidia。
只需要成为:
AI推理速度领域的第一名之一。
所以Altman这次的回应,真正修复的不是市场情绪。
而是一个更重要的认知:
OpenAI并没有因为某个产品选择英伟达,就放弃Cerebras。
相反,OpenAI可能本来就在搭建一套多芯片、多架构的AI基础设施。
训练用一种。
通用推理用一种。
极速推理再用另一种。
未来Agent再用最适合低延迟的架构。
这很可能才是整个行业最终的样子。
所以这次 $CBRS 从大跌20%到反弹9%,真正值得追踪的问题已经不是:
“Altman还支持不支持Cerebras?”
而是:
如果AI推理正式进入异构架构时代,Cerebras到底能不能从750MW的OpenAI合同,走向一个独立的百亿美元级推理平台?
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
