


固态电池板块再度升温,产业化进入验证期,中伟新材已实现百吨级出货
今天上午,固态电池概念再度走强。传艺科技、上海洗霸、新亚制程这些都涨停,锂电材料企业龙蟠科技也被拉至涨停。
行情升温的背后,是产业催化正在密集落地。《新型电池产业发展“十五五”规划》提出,到2030年全固态电池初步实现规模化应用,并重点发展固态电解质、专用设备和先进电池材料。
与此同时,固态电池标准体系加速完善。术语和分类标准已经发布,性能、安全、寿命等标准陆续立项,我国牵头提出的固态电池国际标准也已在IEC成功立项。
固态电池行业正在经历一次基调转折:
从“能不能做出来”,转向“什么时候量产、谁能先出货”。
中伟新材的价值,正是在这个转折点上重新浮现。
中伟新材2026年半年报披露,固态电池前驱体已经实现百吨级出货,适配电芯能量密度超过350Wh/kg,循环寿命达到1000圈,并进入主流电池厂商认证体系。
百吨级出货还不是一门大生意,却意味着固态电池产业链已经出现真实的材料端订单。
▎固态电池行情,换了一套定价方法
2025年9月,固态电池板块曾经历一轮强势上涨。全年固态电池指数(861361.EI)涨幅约34.34%,多家公司涨幅超过100%。
当时市场交易的主要是技术路线、政策方向和终端应用想象,定价更多基于“终局思维”,关注十年后的市场空间,而不是眼前的订单和利润。
一年之后,行业评价标准正在变化。
标准体系开始统一液态、混合固液和全固态电池的概念边界,性能、安全和寿命规范逐步推进;政策也明确了2030年规模化应用的时间目标。
市场关注点由此转向:
中试线进度、产品良率、单位成本、客户认证、装车时间表和出货规模。
固态电池正在从概念行情进入验证行情。标准是行业的校准器,出货则是产品越过实验室阶段的证明。
▎前驱体,是固态电池材料端的源头
固态电池的核心目标,是在提升安全性的同时进一步提高能量密度。全固态电池目标直指400—500Wh/kg以上,高镍三元和超高镍材料仍是重要路线之一。
而前驱体,是正极材料的前端产品。
镍含量、元素掺杂、粒度分布和晶体结构,都会影响最终正极材料的性能。固态电池对界面稳定性和循环寿命提出更高要求,也就意味着前驱体需要具备更高的技术门槛。
中伟新材所处的,正是这个材料源头环节。
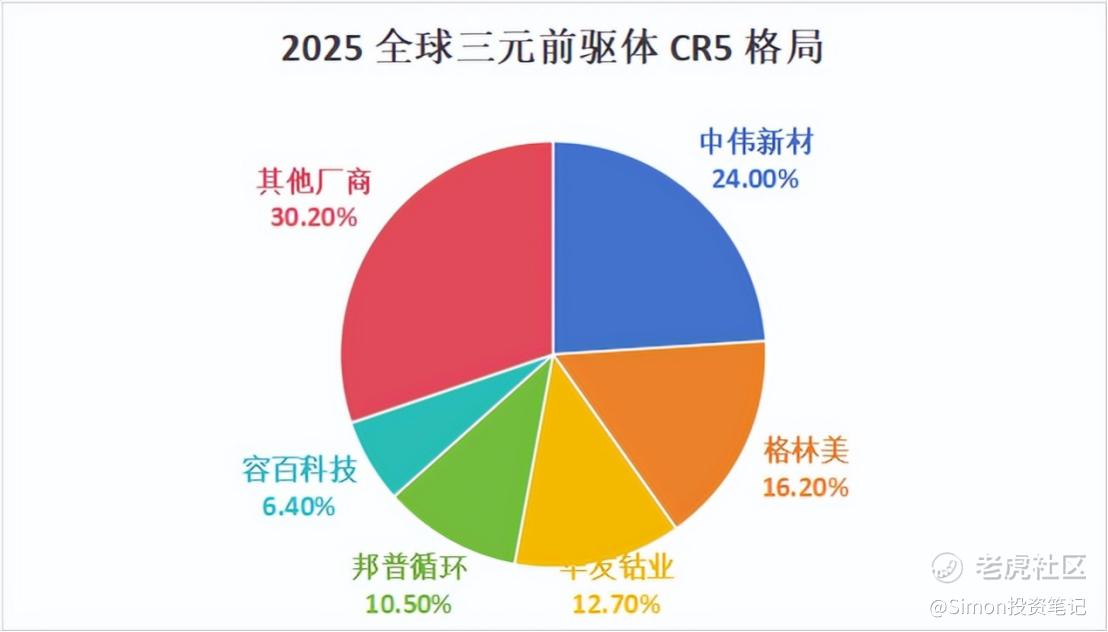
根据鑫椤数据,2025年公司三元前驱体市占率约24%,连续六年保持行业第一,在高镍、超高镍产品上具备领先优势。
公司针对固态电池开发了高镍三元前驱体产品,通过元素掺杂、结构调节等方式,提升材料稳定性、安全性和循环性能。
半年报披露的百吨级出货、350Wh/kg以上能量密度和1000圈循环寿命,说明这项业务已经从技术储备进入客户验证和产品交付阶段。
▎百吨级出货,意味着什么?
需要注意的是,百吨级出货并不等于固态业务已经放量。
按照目前的出货规模,固态前驱体对中伟新材几百亿元收入的贡献仍然有限,半年报也没有单独披露相关收入。
但它至少验证了三件事:
第一,公司具备固态前驱体的研发和生产能力;
第二,产品已经进入主流电池厂商认证体系;
第三,公司能够把技术成果转化为真实出货。
接下来真正值得关注的是,出货能否从百吨级向千吨级、万吨级迈进,客户认证能否转化为稳定订单,固态业务收入能否在年报中单独显形。
固态业务目前还没有成为中伟新材的利润支柱,却已经成为公司的成长选项。
▎从三元龙头走向多材料平台
中伟新材现在的业绩基础,并不依赖固态电池立即放量。
2026年上半年,公司实现营业收入335.84亿元,同比增长57.5%;归母净利润13.03亿元,同比增长77.8%。同期,钠电材料出货量超过2000吨,镍系、钴系、磷系和钠系核心产品合计销量突破25万吨。
公司的业务正在形成多材料平台:
三元前驱体提供规模和行业地位;磷系材料切入储能和低成本电动车;钠电材料布局新型电池体系;固态前驱体则对应高比能电池、机器人和低空飞行器等新兴应用。
过去市场更容易把中伟新材理解成一家三元前驱体加工企业,但从资源、冶炼、前驱体到新型电池材料,公司正在拓展自身边界。
固态电池的意义,不只是贡献一块新收入,更在于验证公司能否将高镍材料能力延伸到下一代电池体系。
▎市场接下来会看什么?
行业已经出现了一个重要变化:
固态电池不再只是等待未来的技术故事,产业链正在用标准、认证和出货,把未来拆解成一张张可以验证的时间表。
从三元前驱体全球第一,到高镍、超高镍材料领先,再到固态和钠电布局,中伟新材正在从单一前驱体供应商走向多材料平台企业。
固态电池真正放量还需要时间,但材料端的卡位,已经开始兑现。 $中伟新材(300919)$ $中伟新材(02579)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
