


优信二季度销量增长88.8%,利润修复看三季度
9月24日,优信发布二季度业绩,零售销量19,610辆,同比增长88.8%、环比增长18.6%。总收入11.51亿元,同比增长74.9%、环比增长7.2%。毛利率降至-0.7%,经调整EBITDA亏损约1.20亿元。
跟之前几个季度财报数据对照看了下,延续之前高增判断,电话会上管理层也说了,Q2主要是车价调整毛利承压,现行优先指标还是库存周转、APS这些。
另外三季度指引,公司预计零售销量20,500—21,000辆、收入11.6亿—11.9亿元,毛利率回升至6%以上。按去年同期基数计算,销量约46%—50%的同比增长,收入增长约32%—35%。
1.销量持续高增,大幅优于行业
优信2025Q1零售销量还是7,545辆,如今2026Q2季度零售销量达到19,610辆,超过了此前18,000—19,000辆指引的上限,逼近2万辆,按照Q3指引中值20,750计算,后续优信单季度零售销量超2万会是常态。
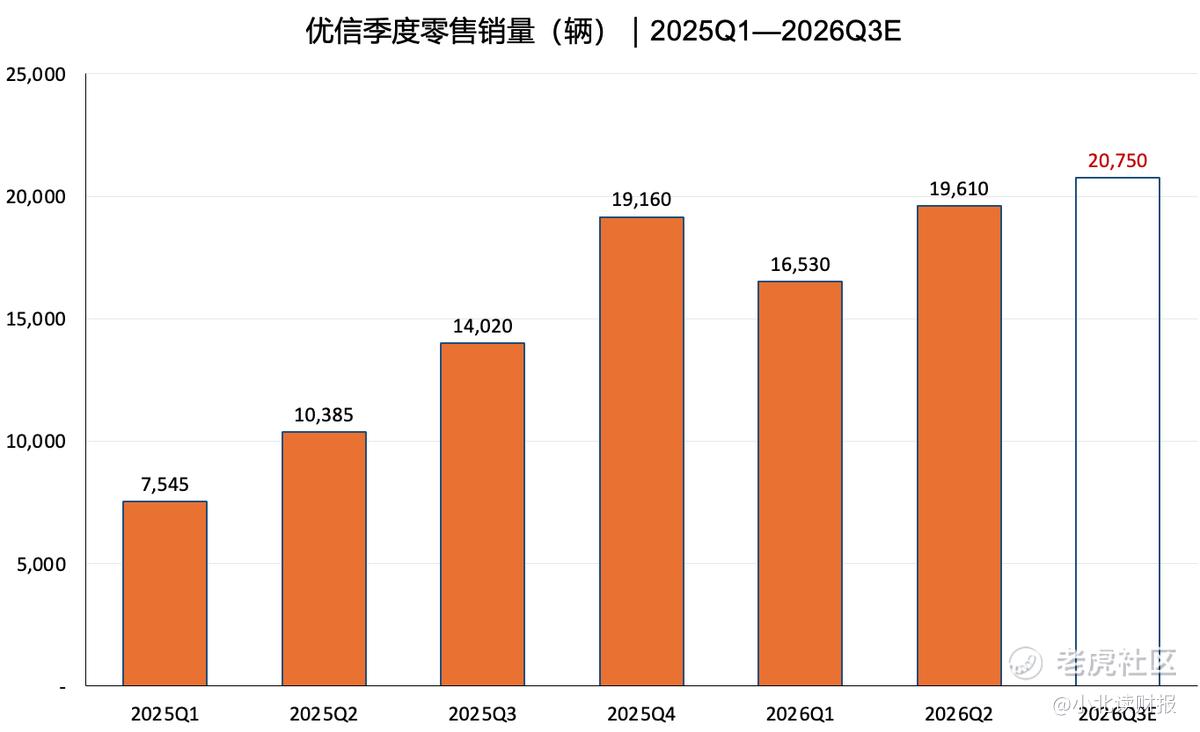
财报口径看,本季度销量方面武汉、郑州、济南、天津等新卖场是同比增长的重要来源,即便考虑新增卖场和低基数,总体销量表现也是大幅优于行业。
今年上半年社零同比增长1.3%,但限额以上单位汽车类零售额下降12.6%。其中二季度4月-6月,国内狭义乘用车零售分别同比下降21.5%、22.1%、23.2%。无论是总体消费额和车辆销量口径看,汽车市场承压较大。
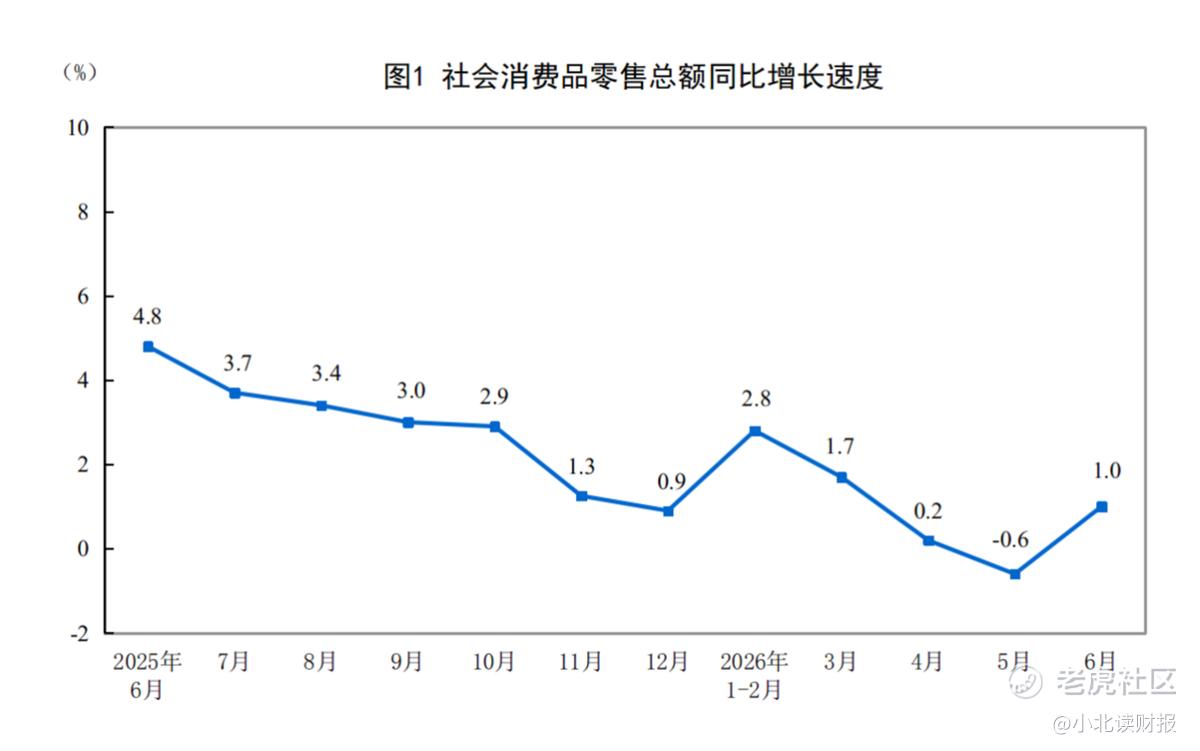
二手车方面,需求相对有韧性。据流通协会数据显示,6月全国二手车交易量161.84万辆,同比下降2.36%。按照电话会管理层给的口径,二季度全国二手车交易量同比下降约1.4%。同期优信零售销量增长88.8%,增长表现明显好于大盘。
在行业低迷时,新卖场持续把供给转化为订单,逆势高增,也侧面说明公司大卖场模式相对行业的模式优势。
2.亏损扩大,主要来自库存价格重置
上半年还是行业出清阶段,电话会上管理层给的口径说预计约3万家实体二手车商退出行业,新车大幅降价压低了二手车价格,叠加油价上涨对燃油车需求的抑制,也增加了库存销售压力,这部分在市场预期之内。
优信现阶段是加快处理受影响车辆,适应新的价格环境。
二季度零售车辆平均售价ASP约5.5万元,上季度约6.1万元,环比下降约10%。销量增长抵消了部分均价下滑影响,但此前成本收进来的车辆,销售时要跟随新的市场价格,这部分损失仍会进入毛利。
Q2毛亏损863.3万元,相比一季度毛利7,504.5万元,减少8,367.8万元,对应Q2的经调整EBITDA指标为亏损1.198亿元,扩大8,553.8万元,两者变化金额十分接近。
销售和市场费用则环比增长3%,低于收入增幅,财报利润承压主要集中在毛利端,其他费用端没问题。
另外管理层称,最近两个月库存周转已经缩短至20天左右,我理解这部分应该是Q3的指标,并完成库存重置,预计ASP不会再出现大幅下滑,这里比较值得关注的是Q3毛利率6%以上指引。
从行业看,Q3二手车市场并没有明显走出二季度的低迷行情。7月全国二手车交易量同比下降5.98%,8月降幅进一步扩大至11.19%,同期7月、8月二手车经理人指数分别只有40.1%和41.3%,连续处于50%的荣枯线以下。新车价格、油价以及终端需求压力仍在向二手车市场传导。
在行业面对挑战的背景下,把毛利率从Q2的-0.7%恢复至Q3预计6%以上,更多是来自库存重置、周转提速和采购定价效率改善带来的经营修复,这样看这个6%毛利率的含金量还是比较高的。
3.资金有序到位,新店爬坡和在建
这次财报披露了下融资进展:
确认新增400万美元投资款到账,蔚来资本指定方预计继续按2.859美元/ADS完成另外400万美元投资,仍需满足交割条件。
愉悦资本正在推进投资的ODI备案,这个应该是指去年底关联方Prestige Shine的3000万美元。
现在优信大卖场网络大概可以分成三个形态,按照此前公开数据,西安已验证单卖场盈利模型,武汉、郑州的单月销量分别在开业约六个月、四个月后突破千辆。
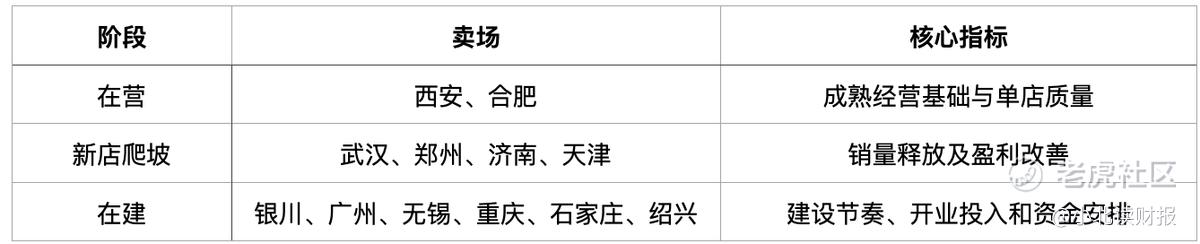
现阶段行业出清,是很好的抢占市场的时机。大量爬坡和在建卖场,对资金还是有迫切的需求的,管理层也说正在稳步推进与更多城市新的合作。
公司二季度经营现金净流出6,380万元,6月末现金及现金等价物约8,258万元。
现阶段优信几个关键的事项,融资落地、新店爬坡,包括经营减亏都算是稳步推进当中了。
另外就是CEO戴琨控制主体的股份购买计划,90天冷静期之后,9月28日起按条件执行,规模不超过500万美元,购买价格不高于2.85美元/ADS。
对照现在1美元附近的股价,老股东认购价和CEO增持计划这个2.85美元,算是短期一个目标价锚点吧。
4.行业快速标准化,更考验零售效率
优信这次Q3给了50%以上的销量增长指引,但这个更多还是公司自身,整个二手车行业目前还没有反转。
近期几个值得关注的变化是,越来越多主机厂开始下场做官方二手车。比如8月,昊铂埃安推出“悦享二手车”,引入128项检测等标准。再之前,包括上汽大众等车企早已布局官方认证二手车。
主机厂把检测、认证、质保和置换体系做起来,会进一步提高二手车交易的标准化程度,这对行业是好事,也会进一步压缩小车商靠信息差这种落后模式的生存空间。
不过在标准进一步完善之后,规模化的零售能力就显得格外关键了。
以上汽大众为例,其曾公开表示官方认证二手车业务做了20多年、累计投入超过20亿元,但官方认证二手车只占市场上汽大众品牌二手车的3.1%。
二手车一车一况、一车一价,周转越快,资金效率越高,承担价格波动的时间也越短,真正难的是收车、定价、库存和周转,一整套长期运营能力。
从优信现有情况看,公司定价效率越来越高,并已经把库存周转从过去30天左右缩短至目前20天左右,同时依靠超级卖场继续扩大销量,公司长期在自营采购、检测整备、数字化定价和库存管理方面投入,拥有的正是这个行业最稀缺的规模化的二手车零售能力。
随着复制成熟卖场的经营效率,二手车行业出清之后,市场交易从分散渠道向标准化品牌渠道转移,参考美国Carvana、CarMax,以及日本IDOM等专业化零售企业,国内市场也必定孕育出会类似的公司,具体能吃下多少份额,窗口期可能就在未来的1-2年。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
