


6.8亿增资撬动27亿银团贷款,比优集团(09893.HK)西藏天仁矿业建设进入冲刺期
看似平常的一则增资消息,往往藏着一家公司战略转型的关键注脚。
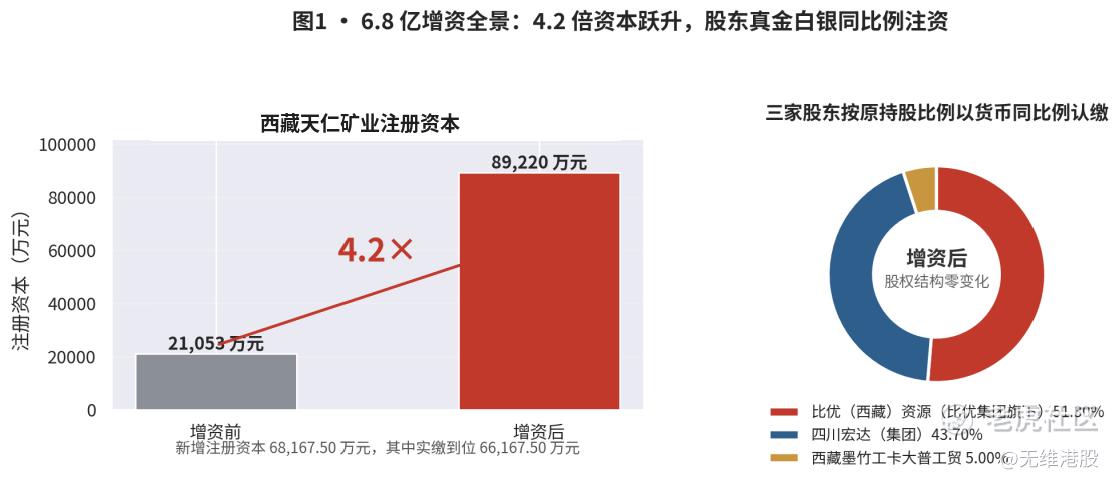
近日,比优集团 $比优集团(09893)$ 旗下西藏天仁矿业有限公司增资基本完成,新增注册资本68,167.50万元,实缴到位66,167.5万元,注册资本由21,053万元一举增至89,220.50万元,规模扩大至增资前的约4.2倍。比优(西藏)资源开发利用有限责任公司增资后持股51.30%,仍为控股股东;四川宏达(集团)有限公司持股43.70%;西藏墨竹工卡大普工贸有限公司持股5.00%。根据比优集团2026财年报告披露,西藏天仁项目正处于全面施工阶段,预计2026年底投入运营。这意味着,当前正是项目从建设期向投产期过渡的最后一公里。这笔增资款项的到位,满足银团授信要求资本金占项目总投资的比例。一家手握钼铜资源的西藏矿企,正被股东合力推上开发建设的快车道。
一、增资背后的银团授信与杠杆通道
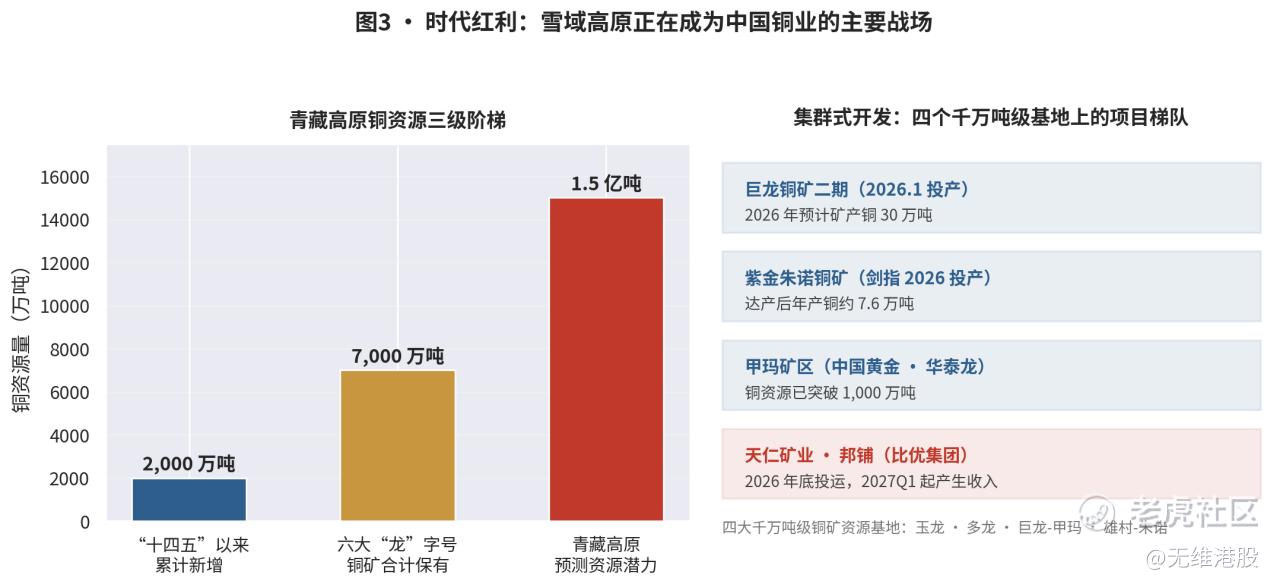
矿业开发是典型的资本密集型,尤其是高原矿山。参照可比项目,紫金矿业西藏朱诺铜矿采选工程总投资约83.93亿元,采选规模1800万吨/年;紫金矿业旗下巨龙铜矿二期改扩建达产后采选规模35万吨/日、年处理矿石1.05亿吨以上。高原铜钼矿山的开发,动辄就是数十亿级别的资金盘。
在这样的资金盘里,资本金是撬动银团贷款的入场券。银行对矿山项目授信的第一道风控门槛,就是资本金比例。股东不真金白银地掏钱,银行的钱永远不会到账。天仁矿业此次增资完成后资本金满足银团授信要求,意味着其开发建设的资金闭环已经打通。股东出资做劣后,银团贷款做杠杆,项目建设有坚实资金保障。
更值得注意的是认缴方式。三家股东按增资前持股比例以货币方式同比例认缴,股权结构零变化。在矿业项目里,股东分歧是开发进度最大的天敌。而天仁矿业全体股东一致同意、同比例掏钱,本身就是一份用真金白银签署的战略共识书。
先看掏钱的能力。2026财年,比优集团经营活动现金流净额约5.96亿元,同比增长约16%,期末现金及现金等价物约7.47亿元;截至最新财报公布日,账上还有未动用银行贷款融资11.45亿元。按51.30%的持股比例折算,比优(西藏)资源此次对应出资约3.5亿元。安徽金鼎铜、金、硫三大产品价格同处历史高位,主业造血正逢周期高点,这是比优掏钱的底气。尤为关键的是,这轮增资发生在项目公司层面,上市公司没有增发一股,二级市场股东的权益没有被摊薄分毫。
银团端的进展,正在为这条杠杆通道加码。西藏天仁矿业银团贷款规模已由20亿元增加至27亿元,目前已获得四家银行审批,贷款正式落地。资金成本同样值得关注,银团贷款利率按最近一期全国5年期以上LPR下浮2个百分点执行,对应利率仅为1.5%。以这样的低成本锁定一笔长期资金,对项目而言是实打实的利好,项目年底投产目标的资金保障也随之进一步增强。
二、天仁的底牌,站在世界级矿脉上的钼铜双核心
股东的底气,来自矿的成色。
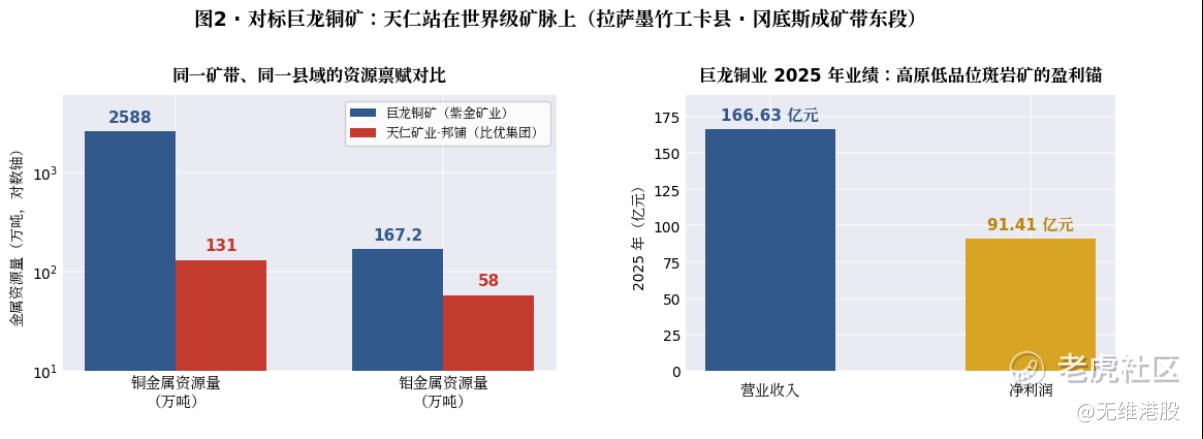
天仁矿业位于拉萨市墨竹工卡县,坐拥邦铺钼铜矿采矿许可证(有效期2024年10月至2047年10月)及邦达铜多金属矿普查探矿权。其所处的冈底斯成矿带东段,是青藏高原最具盛名的斑岩型铜矿富集带。同一条矿带上,孕育着紫金矿业的巨龙铜矿与中国黄金的华泰龙矿业(甲玛矿区)。集团财报披露,天仁项目资源禀赋呈以钼为主、钼铜共生特征,项目备案钼金属资源量58万吨,并同步探明具备工业开采价值的铜金属储量。这不是一块充满未知的勘探资产,而是一座有故事的老矿重启。邦铺矿山早期以铅锌矿起步,硐采过程中发现钼铜矿体后变更矿种;此后停工多年,直至2022年11月比优集团取得西藏天仁控制权、项目重启。从收购矿权、完善基建,到如今增资满足银团条件,比优用了近四年时间把一块沉睡资产整理成可融资资产,节奏不算快,但每一步都稳稳地踩在点上。
最能说明问题的是同在墨竹工卡县的巨龙铜矿,累计查明铜金属资源量达2588万吨,伴生钼167.2万吨;其运营主体巨龙铜业2025年实现营业收入166.63亿元、净利润91.41亿。天仁的体量与品位当然不能与此等量齐观,但同一县域内、同一条成矿带上,一个已经跑出百亿营收、九十亿净利的锚定物就在那里。它证明了两件事:一是这条矿带能出世界级大矿,二是高原低品位斑岩矿也能赚到大钱。
三、时代红利,雪域高原正在变成中国铜业的主要战场
天仁矿业增资落地的时点,踩在了西藏矿业开发历史上最好的窗口期。
资源端,中国地质调查局数据显示,青藏高原"十四五"以来累计新增铜资源量2000余万吨,预测资源潜力达1.5亿吨,已形成玉龙、多龙、巨龙-甲玛和雄村-朱诺四个千万吨级铜矿资源基地。产业端,一场"集群式"开发正在上演,一条世界级铜矿带正在雪域高原隆起。
集群的意义远远不止于规模。高原矿山最大的成本痛点是基础设施与人才,而当紫金、中国黄金等巨头在同一片区域密集布局,道路、电力、人才、技术的外部性会被显著摊薄。后开发者踩在先行者的肩膀上,试错成本大幅下降。这正是天仁这类中型矿权持有者的隐性红利。
价格端则是另一重东风。全球电气化与AI算力浪潮下,铜的工业之母地位不断被重估,而钼作为高端合金与军工航天金属,供需格局持续偏紧。钼铜双金属的资源组合,让天仁在单一品种价格波动面前拥有更好的天然对冲。
四、比优集团的第二曲线,从卖炸药到拥有矿山
回到上市公司层面,这笔增资是比优集团战略叙事的又一次推进。
比优集团(09893.HK)是港股唯一民爆行业上市公司,2025年2月18日由创业板转主板挂牌,是港交所"简化转板机制"实施以来首家成功转板的企业。其产业逻辑清晰而朴素。采矿业是民爆产品最大的下游,约占民爆应用的50%以上,从给矿山卖炸药延伸到自己开矿山,是产业链一体化的天然路径。这条路径已经被验证过一次。安徽金鼎矿业2021年8月商业投产以来,收入从2亿元迅速提升至2025财年的8.48亿元,年复合增长率超60%,2026财年进一步增至9.81亿元,比优矿产采掘板块已反超民爆主业近一倍。如果说金鼎矿业是模式验证,那么西藏天仁就是模式放大。钼铜的资源组合、超长的采矿证期限(至2047年)、以及控股股东51.30%的并表地位,决定了它一旦投产,对比优集团利润表的改写将远超金鼎。
从项目建设看,西藏天仁矿业基本建设正向纵深推进,前期20亿银团贷款已使用11.55亿,选厂大型设备已陆续安装到位,自磨机、球磨机、浮选机等关键设备基本安装结束,道路供水、供电等配套问题逐步解决,整体建设按照年初制定的时间节点有序推进。随着银团贷款落地,公司建设期现金流获得更加充足的保障,有助于推动项目按计划建设,为实现按期投产提供有力支撑。
此次增资落地,等于向市场亮出了产业资本的内部定价,股东愿意在同比例原则下掏出真金白银,本身就是对项目前景最有分量的背书。
当然,参照系也同样重要。市场乐于把比优的民爆,矿建,资源三合一模式与紫金矿业早期的成长路径类比。同样的产业链垂直整合,同样的逆周期资源并购,同样的低品位大矿开发叙事。这个类比提供了想象空间,但二者的资源体量、权益比例、资金实力均不在同一量级。比优的故事能否真正讲成"小紫金",天仁的规模化生产何时落地、以什么成本落地,将是浓墨重彩的一笔。
结语
6.8亿元增资实现了4.2倍资本跃升。数字背后的确定性链条正在闭合。股权结构稳定、股东真金白银、银团通道打开、采矿证长期有效、产业窗口敞开。
铜钼价格处于上行周期,西藏正从资源腹地变身为铜业前线,比优集团手握入场券站在了前排。接下来市场的目光,将聚焦于选厂建设进度、试生产节点与达产成本曲线。而在现金流量表上,2027年将是一道分水岭,按财报披露,天仁项目2026年底投入运营后,将于2027年第一季度起产生收入,这个建设期最大的现金消耗点,即将切换为上市公司最新的现金流入点。对于这家港股稀缺标的而言,重估的闸门其实已经开启了一半,另一半的钥匙,握在现金流手里。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
