


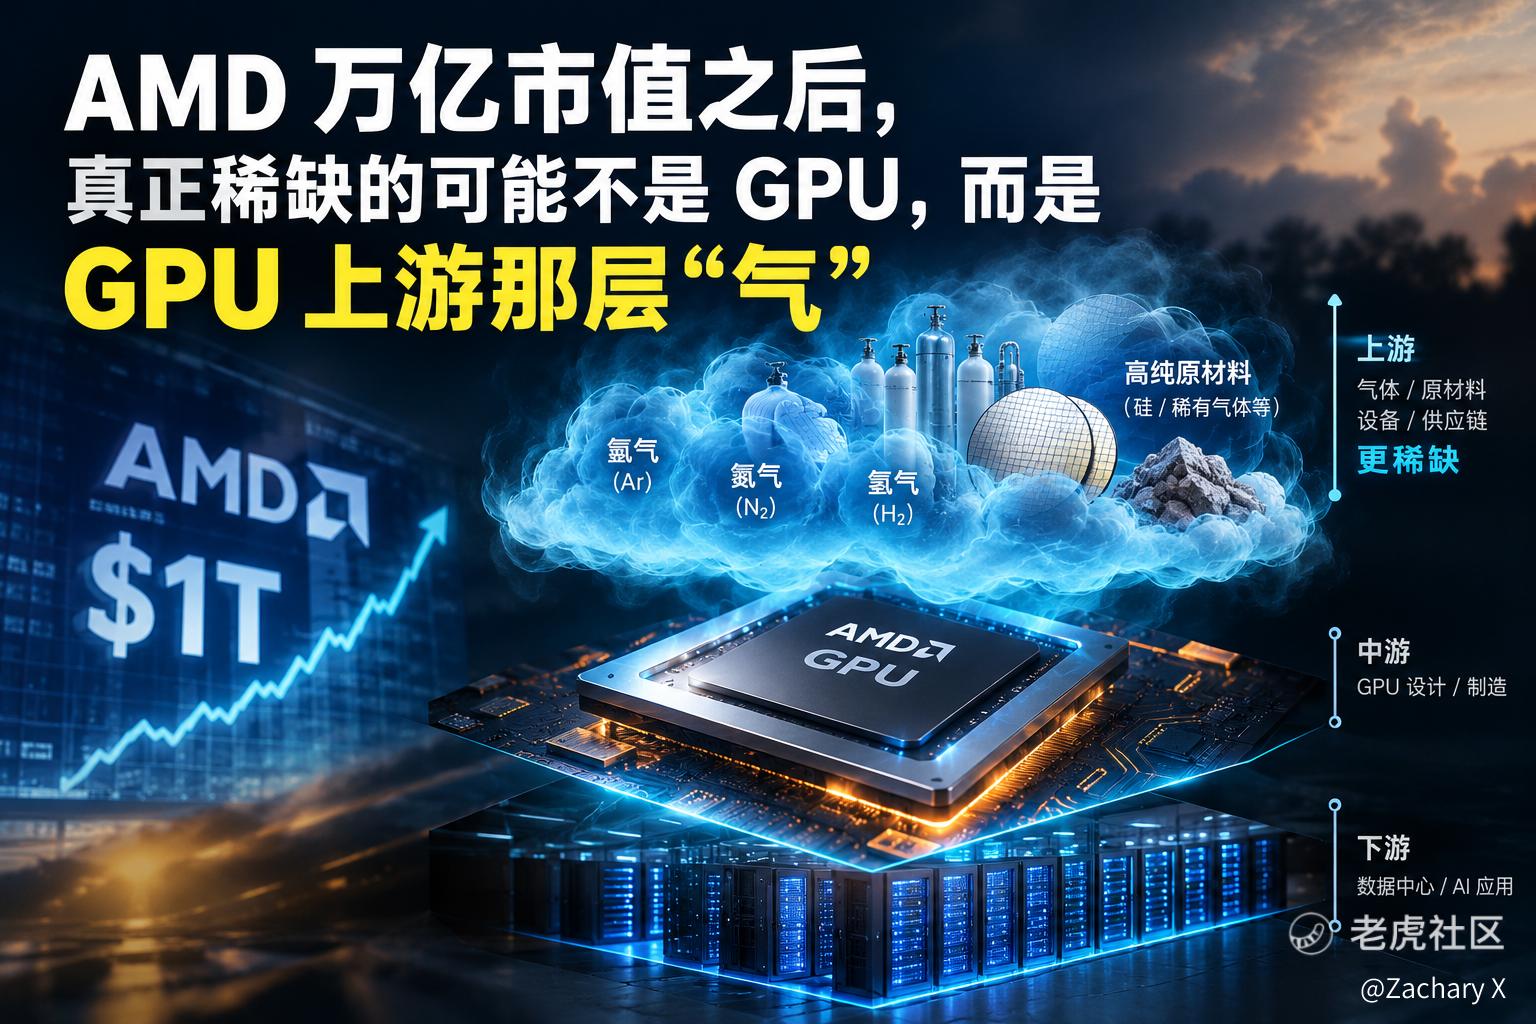
AMD万亿市值之后,真正稀缺的可能不是GPU,是上游那层“气”
六氟化钨,国内5N级产品市场报价已经涨到约1800元/公斤,6N级高纯产品报价2250元/公斤,年内涨幅分别达到100%和135%。而一年前,5N级的价格还不到530元/公斤。涨幅超过230%。
出口端的信号更剧烈。海关总署数据显示,2026年前5个月,国内六氟化钨累计出口均价从长期稳定的35万元/吨,飙升至约95万元/吨,5月单月更达到145万元/吨。
这不是库存周期那种涨涨跌跌。这是供给端出现了物理性的断裂。
第一层:为什么“气”比GPU更稀缺?
先说清楚一个底层逻辑:GPU可以设计,可以流片,可以堆料。但六氟化钨,需要钨。
六氟化钨的生产成本中,60%到70%来自高纯钨粉。而全球钨矿储量,中国占79%。高纯钨粉产能,中国占90%以上。
2026年1月,商务部加强对日两用物项出口管制,钨相关物项列入管制清单。日本关东电化和中央硝子拿不到足够的高纯钨粉,库存只能维持到5月,7月1日正式全面停产。
韩国SK Specialty和Foosung虽然还在生产,但同样受制于原料,产能利用率腰斩。它们宣布2026年涨价70%到90%,但涨价解决不了有没有的问题。
全球六氟化钨的供给缺口,不是“价格高了大家多生产”能解决的。因为生产六氟化钨的前提,是拿到钨粉。而钨粉的出口阀门,握在中国手里。
这就是为什么我说气比GPU更稀缺。GPU的供给瓶颈在台积电的先进封装产能,那是可以靠资本开支解决的。六氟化钨的瓶颈在矿产资源的地理分布和出口管制,那是资本开支解决不了的。
第二层:从“气”到晶圆——成本传导的第一段
六氟化钨涨价,第一个承压的是晶圆厂。
六氟化钨在芯片制造总成本中占比不高,但战略权重极高。全球晶圆厂每年消耗8000到11000吨六氟化钨,台积电一家就用约900到1000吨,三星约920到1000吨,SK海力士约700吨。
以台积电为例,它每年采购六氟化钨的成本,按涨价前的价格估算大约在数亿美元级别。当价格翻倍甚至翻两倍,这笔开支会显著侵蚀先进制程的毛利率。
但晶圆厂的应对方式不一样。台积电、三星有极强的议价能力和长协锁定能力。中船特气的调研纪要显示,公司调价分两个阶段推进:第一次是3月底完成的成本传导型调价,第二次是第三季度起实施的供需驱动型自主定价。晶圆厂能扛住第一波涨价,因为长协锁价了。但第二波自主定价,意味着存储厂和晶圆厂要开始为有没有付溢价。
更关键的是,六氟化钨的消耗量和芯片的堆叠层数直接正相关。3D NAND从128层、232层向300层以上迭代,每一层都需要额外的钨沉积工序。HBM的堆叠层数也在增加。AI芯片越先进,单位晶圆消耗的六氟化钨就越多。AI芯片和HBM对六氟化钨的消耗量,是传统芯片的三到五倍。
不是芯片产量涨了,六氟化钨用量跟着涨。是每一片芯片本身,都在吃更多的六氟化钨。
第三层:从晶圆到先进封装——成本传导的第二段
六氟化钨不是唯一在涨的。先进封装材料全线在涨。
高纯氦气供应多次收紧,环氧模塑料、底部填充胶、聚酰亚胺、固晶膜、导热界面材料价格同步走高。电子特气在晶圆制造总耗材中的占比,已经达到13%到15%,是仅次于硅片的第二大关键材料。
先进封装的成本结构正在发生质变。过去封装的材料成本占比不高,但CoWoS、HBM堆叠这些先进封装技术,对材料的依赖度大幅提升。每一层芯片堆叠,都需要底部填充胶来缓冲热应力;每一个焊点,都需要固晶膜来确保可靠性。
封装不再是把芯片装进壳子里。封装本身,变成了一道材料密集型的制造工序。当六氟化钨、氦气、环氧模塑料同时涨价,先进封装的单位成本被系统性抬升。
第四层:从封装到加速卡——谁在买单?
成本传导到最下游,就是加速卡。
英伟达、AMD的GPU芯片,加上HBM堆叠,加上CoWoS封装,整张加速卡的物料成本中,芯片本身的占比在下降,制造芯片所需的特种材料占比在上升。寒武纪甚至专门发布公告提示:上游原材料价格持续走高将对经营业绩产生不利影响。
这意味着什么?意味着存储涨价吃掉的利润,正在叠加材料涨价吃掉的利润。英伟达的毛利率从75%滑向71%到72%,里面既有HBM涨价的贡献,也有电子特气和封装材料涨价的贡献。AMD数据中心业务营收翻倍,但毛利率同样在被压缩。
加速卡厂商是价格的承受者。它们面对的是晶圆厂和封装厂的报价,同时要维持终端产品的竞争力。在HBM和材料双重涨价的环境下,它们的利润弹性最受限。
受益和受损,是两张完全不同的表
这轮六氟化钨短缺,不是一个半导体材料涨价的笼统故事。它有一个极其清晰的分层。
受益方:
-
有钨粉自主配套的六氟化钨生产商。中船特气拥有2000吨六氟化钨年产能,依托完整的上游原料自主配套优势,实现量价齐升。上半年六氟化钨收入同比增长近3倍,扣非净利润增长117%。它的新增1000吨产能预计2027年建成投产,产能释放节奏恰好卡在缺口窗口里。
-
有替代能力的国产特气企业。华特气体已有57款电子特气产品实现进口替代,江西募投项目预计2026年7月竣工。但需要注意,新进入者面临1到3年的客户认证周期,业绩兑现不会很快。
受损方:
-
没有长协锁价的晶圆厂。尤其是中小晶圆厂和二线存储厂,它们在六氟化钨的采购上没有议价权。
-
材料成本占比高的封装厂。先进封装材料全线涨价,封装厂的毛利率会被压缩。
-
加速卡厂商。HBM涨价+材料涨价,双重挤压。英伟达已经在让渡毛利率,AMD的利润弹性同样受限。
我的动作清单:
第一,别把“存储涨价”和“材料涨价”混为一谈。存储涨价是产能搬家,材料涨价是资源管制。前者的逻辑是供需周期,后者的逻辑是地缘政治。两者的持续性、可逆性、受益方完全不同。
第二,国产特气看的是“认证进度”,不是“产能规划”。中船特气的优势在于它已经完成了海外头部存储企业的认证并批量供货。而多数国内企业仍处于产能建设、试生产阶段,距离大规模量产贡献业绩仍有较长时间。别把产能公告当成利润兑现。
第三,盯住美光9月30日财报里的毛利率路径。美光的毛利率里,既有HBM涨价的贡献,也有六氟化钨和封装材料涨价的拖累。如果毛利率见顶的信号出现,说明材料成本的压力已经超过了产品涨价的弹性。
第四,国产存储链的利润弹性,落在2027到2028年。长鑫存储的扩产对应2027年产出,长江存储武汉三期满产要到2027年。而六氟化钨的供给缺口,日本厂商停产之后,2027年前没有显著新增产能。时间差就是机会窗口,但不是现在。
AMD站上1万亿市值,所有人都在数GPU的出货量。但真正卡住算力交付的,可能是那些看不见的气。它们不显眼,但没有它们,GPU就是一块硅片。盯住这些气的供需缺口,比盯住任何一份GPU财报,都更能提前看到风险。
$美国超微公司(AMD)$ $南方两倍做多三星电子(07747)$ $南方东英SK海力士每日杠杆最多 (2x) 产品(07709)$ $英伟达(NVDA)$ $美光科技(MU)$ $英特尔(INTC)$
 你觉得这轮材料涨价,会先传导到谁的毛利率上?(单选)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
