


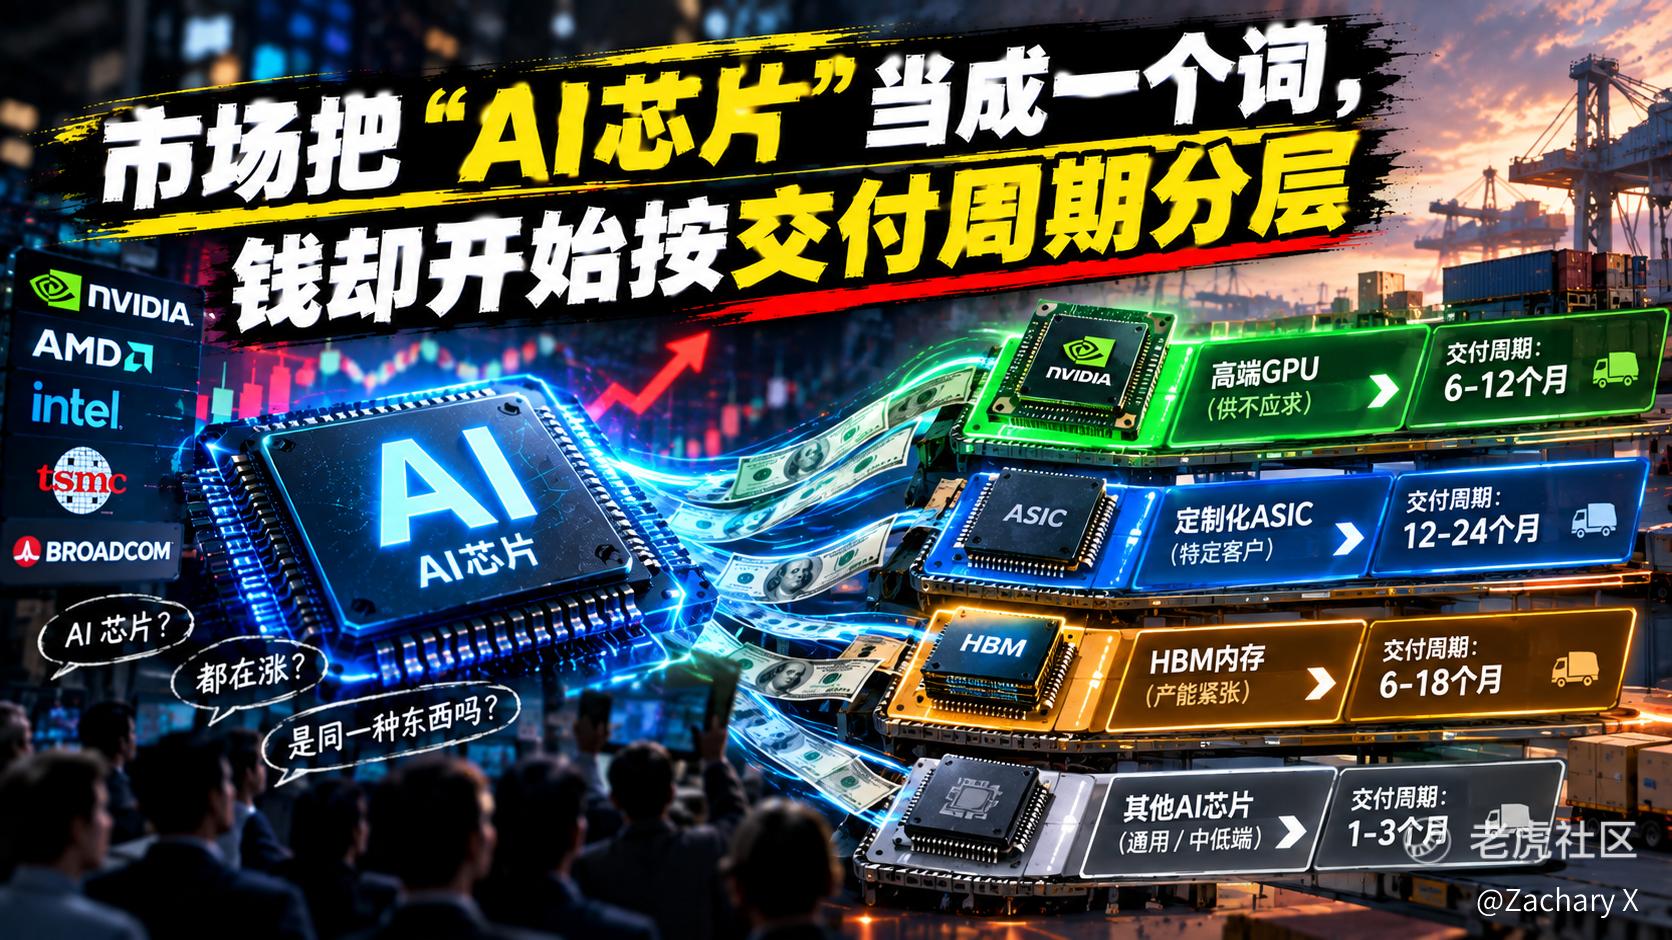
AI芯片链齐涨?别被“一起涨”骗了——存储、封装、算力芯片的交付周期差着两年!
先看一个被忽略的细节。
半导体板块齐涨,但背后的交付周期分层极其悬殊。据行业调查,ABF载板的交期已经拉长到12到14个月,2026年产能全部预定完毕,2028年的供需缺口预计扩大到42%到51%。台积电CoWoS先进封装的订单排期已经排满到2027年,部分客户等待超过一年。而美光在最新的管理层深度访谈中明确表态:即便推进约20个扩产项目,真正有意义的新增供应要等到2028年才会开始爬坡。
存储的交付周期,比封装还晚一年。封装的交付周期,比算力芯片的交付周期,又晚一截。
这三类资产,在同一张K线图里涨,但在同一条时间轴上,站在完全不同的位置。
第一层:存储——交付最晚,定价权最硬,兑现最慢
先看最晚的这层。
美光CEO高级顾问Sumit Sadana在9月15日的管理层访谈中,把存储的交付节奏拆得极其清晰。先进DRAM从晶圆投产到最终交付,完整周期约为5个月,前端晶圆制造需要将近4个月,后端的组装、封装和测试还需要额外1到1.5个月。HBM因为堆叠层数更高,周期还要更长。
但这只是单颗芯片的制造周期。真正决定供给节奏的,是新工厂的投产时间。Sadana给出的时间表是:爱达荷州ID1厂预计在2027年中产出首批晶圆,ID2厂要等到2028年末,纽约州首座新建晶圆厂更是被定在了2030年投产。
意味着从现在到2028年,存储的供给增量主要来自现有产线的效率挖潜,而不是新增产能。而需求端呢?Sadana说得很直接:大模型训练之后,推理需求呈指数级放大,AI智能体需要持续的决策闭环,人形机器人一台可能需要搭载数百GB的DRAM和数TB的SSD NAND。这些需求会相互叠加,并不是一轮取代另一轮。
需求多轮叠加,供给等2028。存储的定价权,是这三层里最硬的。但它的利润兑现节奏,也是最慢的。
第二层:先进封装——交付居中,瓶颈最隐蔽,外溢最快
中间这层,是先进封装。
台积电的CoWoS产能排期已满至2027年,部分客户等待超过一年。但真正的信号不在台积电自己身上,在外溢。由于台积电CoWoS极度吃紧,订单正在外溢到英特尔EMIB-T和其他封测厂,云端大客户被排在优先序列,ODM和中小客户的可交付量被压缩。
封测端的扩产瓶颈,不在资金,在设备。封测厂商纷纷加码投资,但因先进封测设备采购需求超预期,部分设备交期拉长至1年以上,新产能开出时程被迫延后。力成原计划2026年新增6000片产能,现在调整为先开出3000片,2027年再追加3000片。
ABF载板是封装层里最紧的一环。高盛的测算很直白:尽管行业积极扩产,2026年下半年、2027年和2028年的ABF载板短缺比例将分别达到14%、34%和51%。缺口是在逐年扩大。味之素的增层膜产能锁定至2027年,新厂要到2032年才投产。
封装层的兑现节奏,比存储快一点,但瓶颈在材料与设备的隐性约束上。它的利润弹性,落在2027年。 A股这边,华天科技、通富微电、甬矽电子正在承接这层外溢订单,但2.5D/3D产线仍处于产能爬坡的关键期,真正放量需要等客户验证完成。
第三层:算力芯片——交付相对最快,国产链的兑现节奏最可追踪
最快的一层,是算力芯片。
燧原科技的最新进展提供了一个清晰的样本。第四代产品已通过潜在客户A、F、B的硬件及模型匹配,正在推进灰度测试,有望在2026年内完成小规模产品交付,2027年实现大批量产品交付。2026年上半年营收约11.20亿元,同比增长约279%。
这个节奏比存储和封装都清晰。算力芯片的交付验证周期以季度为单位,而存储和封装的产能周期以年为单位。但这里有一个关键区分:算力芯片的交付快,建立在它能拿到封装和存储产能的前提上。如果CoWoS排期排不到,如果HBM配额拿不够,算力芯片的交付节奏也会被拖慢。
所以,算力芯片的兑现节奏最快,但它的兑现依赖上游。这是它和存储、封装之间最本质的区别。存储和封装是瓶颈本身,算力芯片是瓶颈的承受者。
用“交付时间轴”替代“板块标签”
芯片链齐涨的画面,最容易让人产生一种错觉:好像买什么芯片股都一样。但把交付周期拉出来,你会发现,你在同一张K线图里买到的,是三种完全不同的生意。
存储:定价权最硬,兑现最慢,利润弹性在2028年。适合有耐心的资金,不适合追短线。
先进封装:瓶颈最隐蔽,外溢最确定,兑现节奏在2027年。A股封装厂的订单可见度在提升,但产能爬坡需要时间,别把订单公告当成利润兑现。
算力芯片:交付最快,验证周期以季度计,但依赖上游产能分配。国产算力链的兑现节奏最可追踪,但需要盯住封装和存储的配额能不能跟上。
我的动作清单:
第一,把“交付周期”加入你的持仓分类标准。别再按半导体这个大类来配,按兑现时间轴来配。存储是三年期资产,封装是两年期资产,算力芯片是一年期资产。不同久期的资产,对利率的敏感度也不同。
第二,盯住ABF载板短缺比例这个指标。14%→34%→51%,这个逐年扩大的缺口,是封装层利润弹性的最硬底牌。只要这个数字在扩大,封装环节的定价权就在增强。
第三,美光9月30日财报是关键验证节点。市场预期EPS 31.27美元、营收505亿美元。但真正的看点是管理层对2027财年资本开支(超450亿美元)的落地节奏表态,以及HBM 2027年产能分配的谈判进展。
第四,国产算力链看燧原的交付验证。2026年内小规模交付、2027年大批量交付,这个时间表是国产算力芯片最可追踪的兑现路径。但前提是封装和存储的配额能跟上。盯住华天科技、通富微电的产能爬坡数据,那是燧原能不能按时交付的先行指标。
AI芯片不是一个板块。它是一条交付周期从一年到三年不等的时间轴。你在时间轴的哪个位置建仓,决定了你赚的是验证的钱,还是产能的钱,还是紧缺的钱。别把三种生意,当成一种来买。
$纳斯达克(.IXIC)$ $纳指100ETF(QQQ)$ $半导体指数ETF-HOLDRs(SMH)$ $美国超微公司(AMD)$ $英伟达(NVDA)$
 你的AI芯片持仓,集中在交付周期的哪一层?(单选)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
