


看懂Coherent PhotonLink:CPO、NPO与400G/lane
Coherent在ECOC 2026把InP、硅光、VCSEL、3.2T可插拔与6.4T NPO收进PhotonLink平台。背后还有NVIDIA多年合作、6英寸InP扩产和数据中心收入快速增长。
9月ECOC前夕,Coherent集中披露了一批下一代AI光通信方案:3.2T可插拔架构、6.4T近封装光学(NPO)光引擎、高密度二维VCSEL阵列,以及面向下一代CPO的448Gb/s每通道InP调制器阵列。
这些技术单独看,各自属于不同产品线;放在PhotonLink下面,逻辑就连起来了。
Coherent对PhotonLink的定位,是覆盖发光、光束整形、传输、探测,再到电信号回到xPU或交换芯片的一整条集成光学链。平台同时面向CPO、NPO以及芯片间光互联,背后叠加的是Coherent原本分散在InP、VCSEL、硅光、光纤耦合、光组件和制造端的能力。
这次发布的核心变化,是Coherent开始用一个统一平台去承接AI光互联越来越复杂的系统需求。
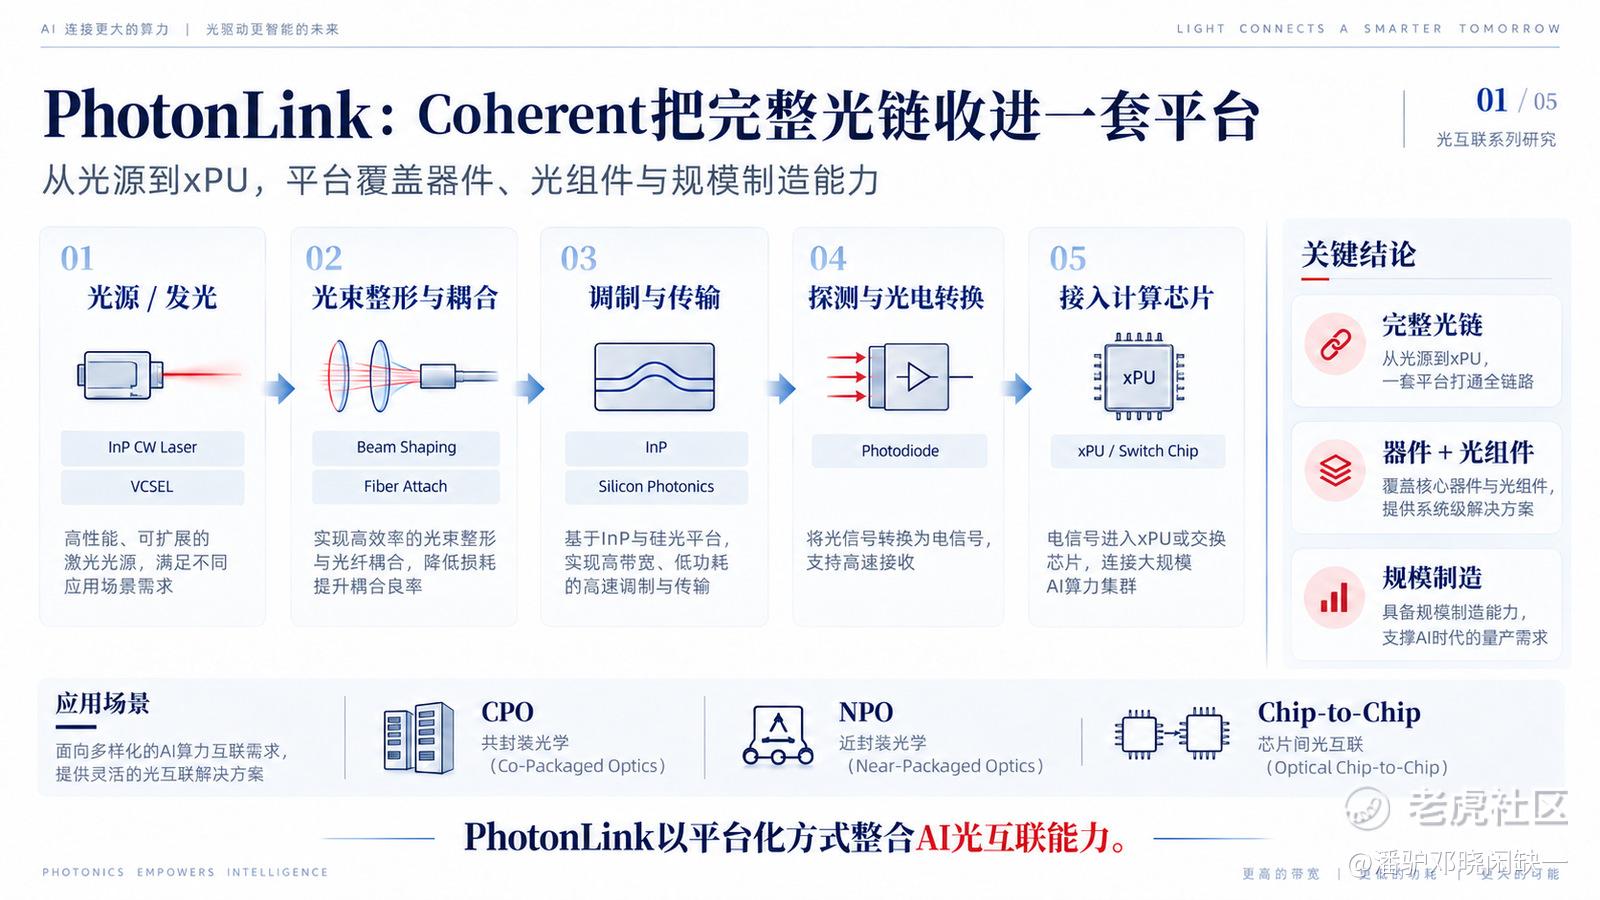
图1|PhotonLink:Coherent把完整光链收进一套平台
一、光学正在从前面板往芯片附近移动
传统可插拔模块时代,激光器、调制器、探测器、硅光芯片和光纤组件之间的分工相对清楚。交换芯片带宽继续上行后,系统对功耗、走线损耗、封装密度和散热的要求同时提高,光学器件开始往交换ASIC和xPU附近移动。
这也是NPO、CPO近几年持续升温的原因。
对Coherent来说,这种变化有一个直接好处:它并不只卖某一颗光器件。公司同时覆盖激光器、EML、光电探测器、VCSEL、硅光、FAU和光学装配,光学越靠近计算芯片,系统协同要求越高,Coherent能够参与的BOM环节也越多。
PhotonLink对应的,就是把这些过去分开的能力重新串成一条产品链。
这会改变公司在AI光互联中的价值量结构。单独供应激光器时,拿到的是器件价值;进一步做到光引擎、光组件和近封装方案后,单系统对应的收入空间会更大。
二、1.6T之后,模块升级开始碰到封装问题
Coherent这次同时拿出3.2T可插拔方案和6.4T NPO光引擎,基本把1.6T之后的两条路径摆在了同一个展台上。
前者继续沿用前面板模块思路,通过400G/lane级别的单通道速率提升,把模块带宽继续往上推;后者则把光引擎搬到交换芯片附近,通过缩短电连接距离来处理更高带宽下的功耗和信号完整性问题。
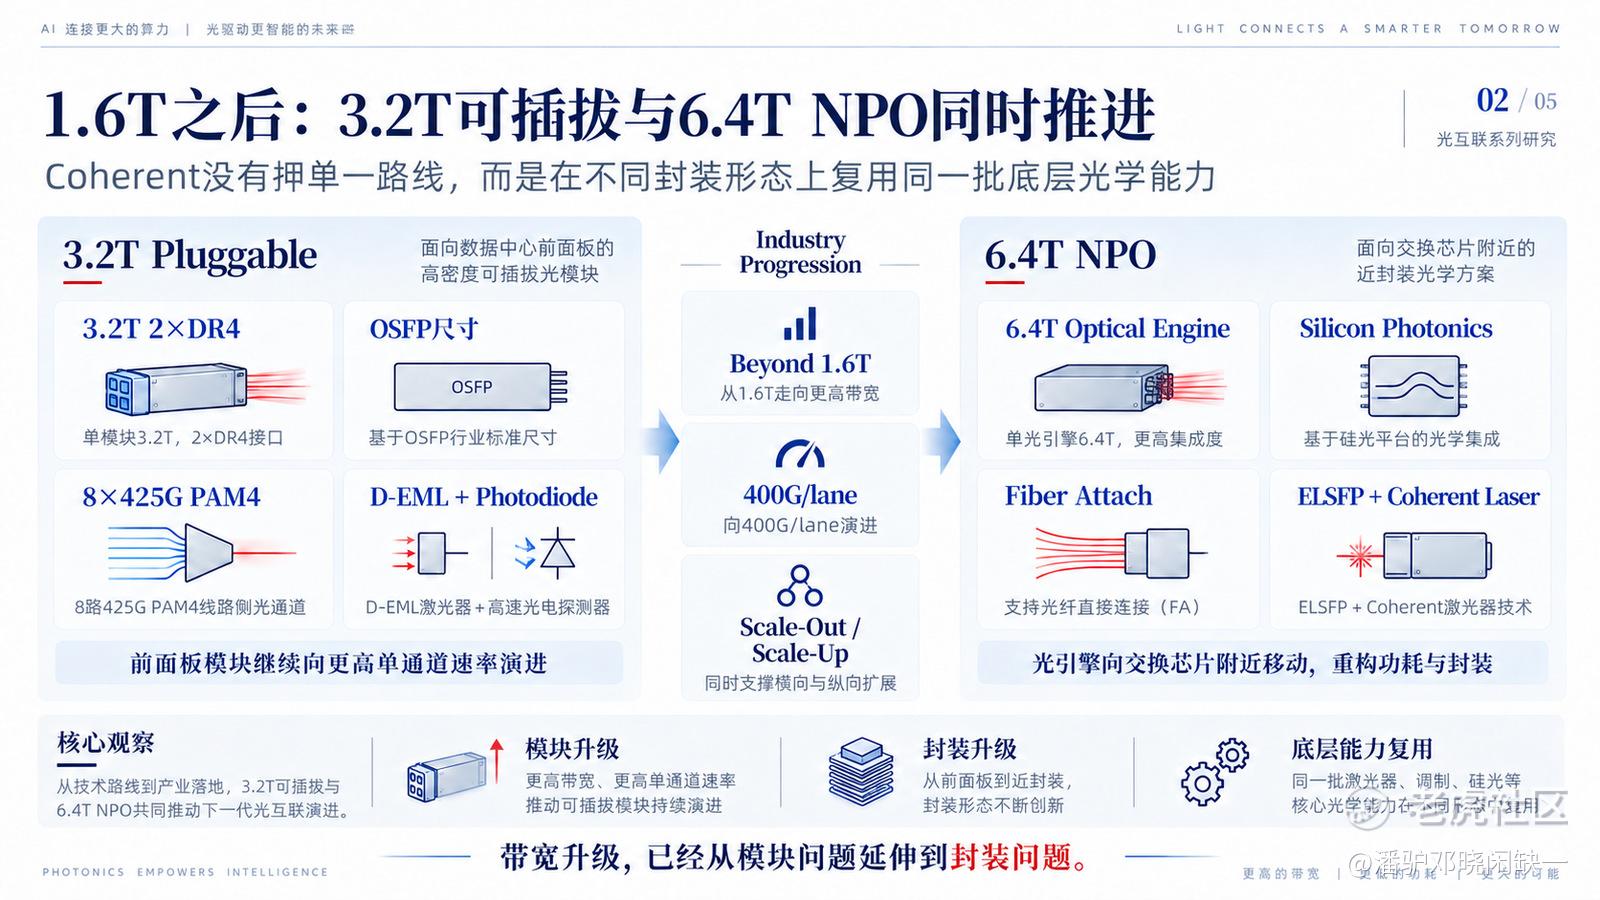
图2|1.6T之后:3.2T可插拔与6.4T NPO同时推进
这两条路线短期内并不存在必须二选一的问题。
可插拔模块仍然有成熟供应链、可维护性和系统兼容性优势,NPO和CPO则更适合更高带宽密度下的系统设计。对Coherent而言,它们可以共享大量底层技术:激光器、调制器、探测器、硅光和光纤耦合都能够跨不同封装形态复用。
所以PhotonLink更像一层上位平台。系统最终选择Pluggable、NPO还是CPO,底层器件和制造能力仍然可以被反复调用。
三、InP、硅光、VCSEL同时推进
PhotonLink下面最关键的三条技术线,是InP、硅光和VCSEL。
InP承担的是高性能光源、调制和探测。Coherent目前已经把InP产品推到400G/lane级别,并继续通过448Gb/s每通道MZM-SOA阵列PIC展示下一代CPO方向。这个448G指标目前仍应理解为技术展示,不宜提前等同于规模量产产品。
硅光的作用则更加靠近光引擎。6.4T NPO方案已经把硅光、外置激光源、光纤连接和光学装配放在一起,说明Coherent在这一条线上追求的是高密度集成。
VCSEL走的是另一套路径。相比不断提高单通道速率,它更强调二维阵列和并行度,在短距Scale-Up网络中追求更低的功耗和时延。此次2.3Tb/s、1060nm背面出光VCSEL阵列同样属于前沿技术展示,反映的是Coherent在短距高并行方向上的储备。
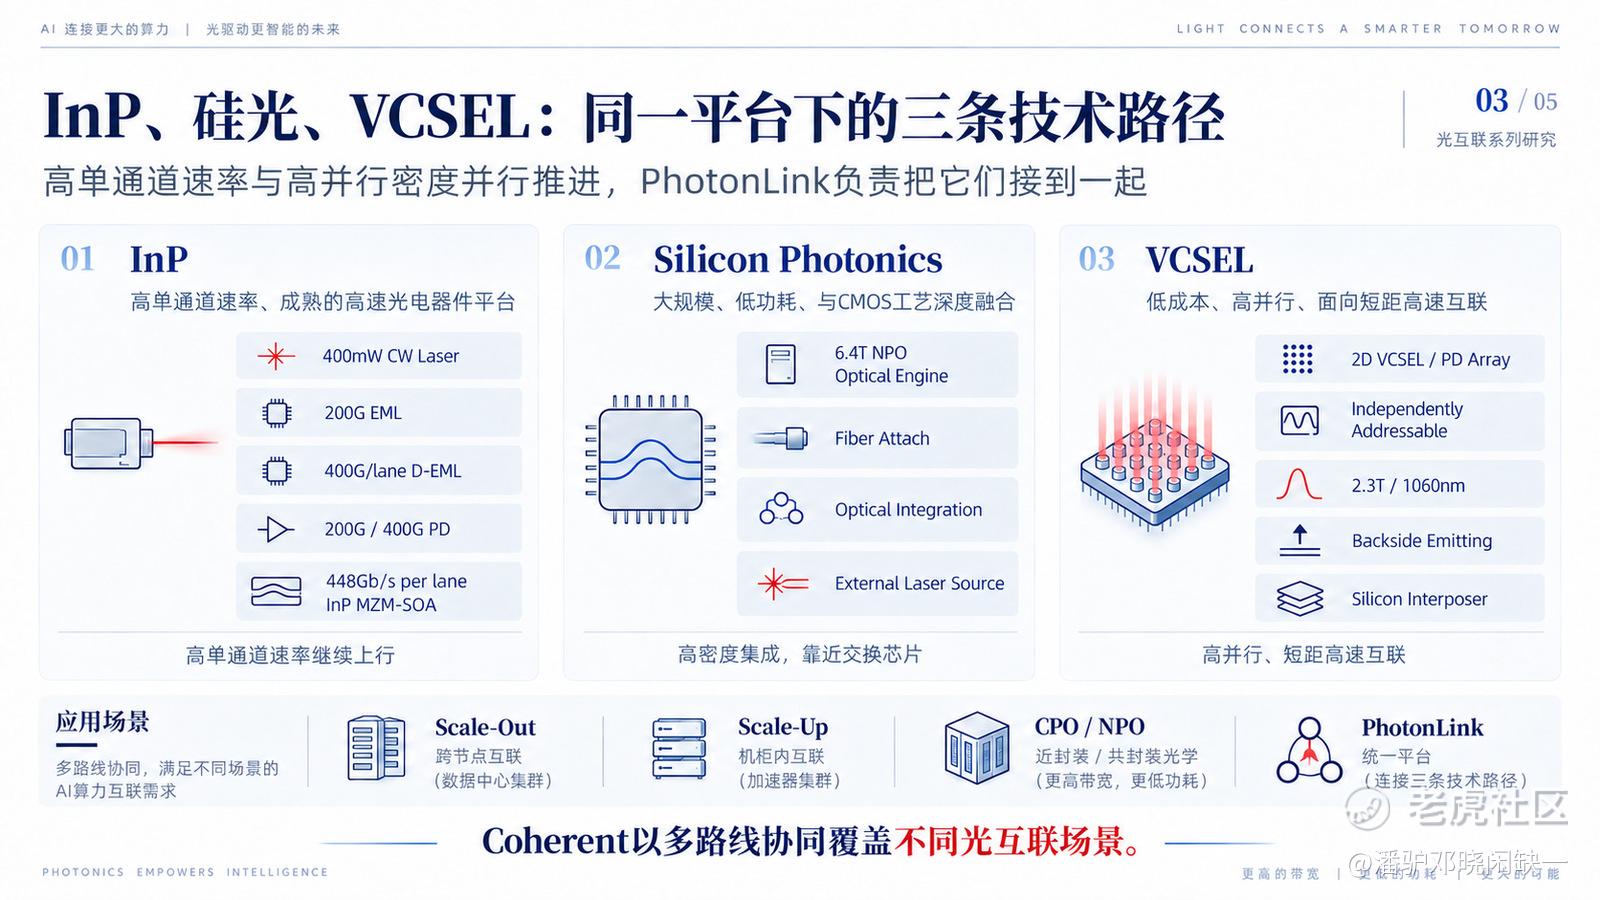
图3|InP、硅光、VCSEL:同一平台下的三条技术路径
三条路线放在一起,Coherent的技术策略就比较清楚了:远距离和高单通道速率继续依靠InP与硅光,高并行短距连接则保留VCSEL路线。
这也降低了公司对单一技术路线的依赖。未来AI集群内部不同距离、不同拓扑、不同功耗约束,很可能长期共存多种光互联方案。
四、技术平台能不能成立,最后看客户和产能
PhotonLink目前最有分量的产业支撑,来自NVIDIA合作和6英寸InP扩产。
今年3月,NVIDIA与Coherent签署多年战略合作,协议中包括数十亿美元级采购承诺,同时NVIDIA向Coherent投资20亿美元,用于研发、未来产能和运营。
这一合作是非独家的,但采购规模和产能安排已经说明,Coherent在下一代AI光学供应链中的位置不再局限于单一器件供应。
制造端也在同步扩张。Sherman 6英寸InP项目计划把生产空间扩大一倍,晶圆产能提高到原来的4倍。Coherent此前还给出内部InP产出在2026年底翻倍、2027年继续提升的目标。
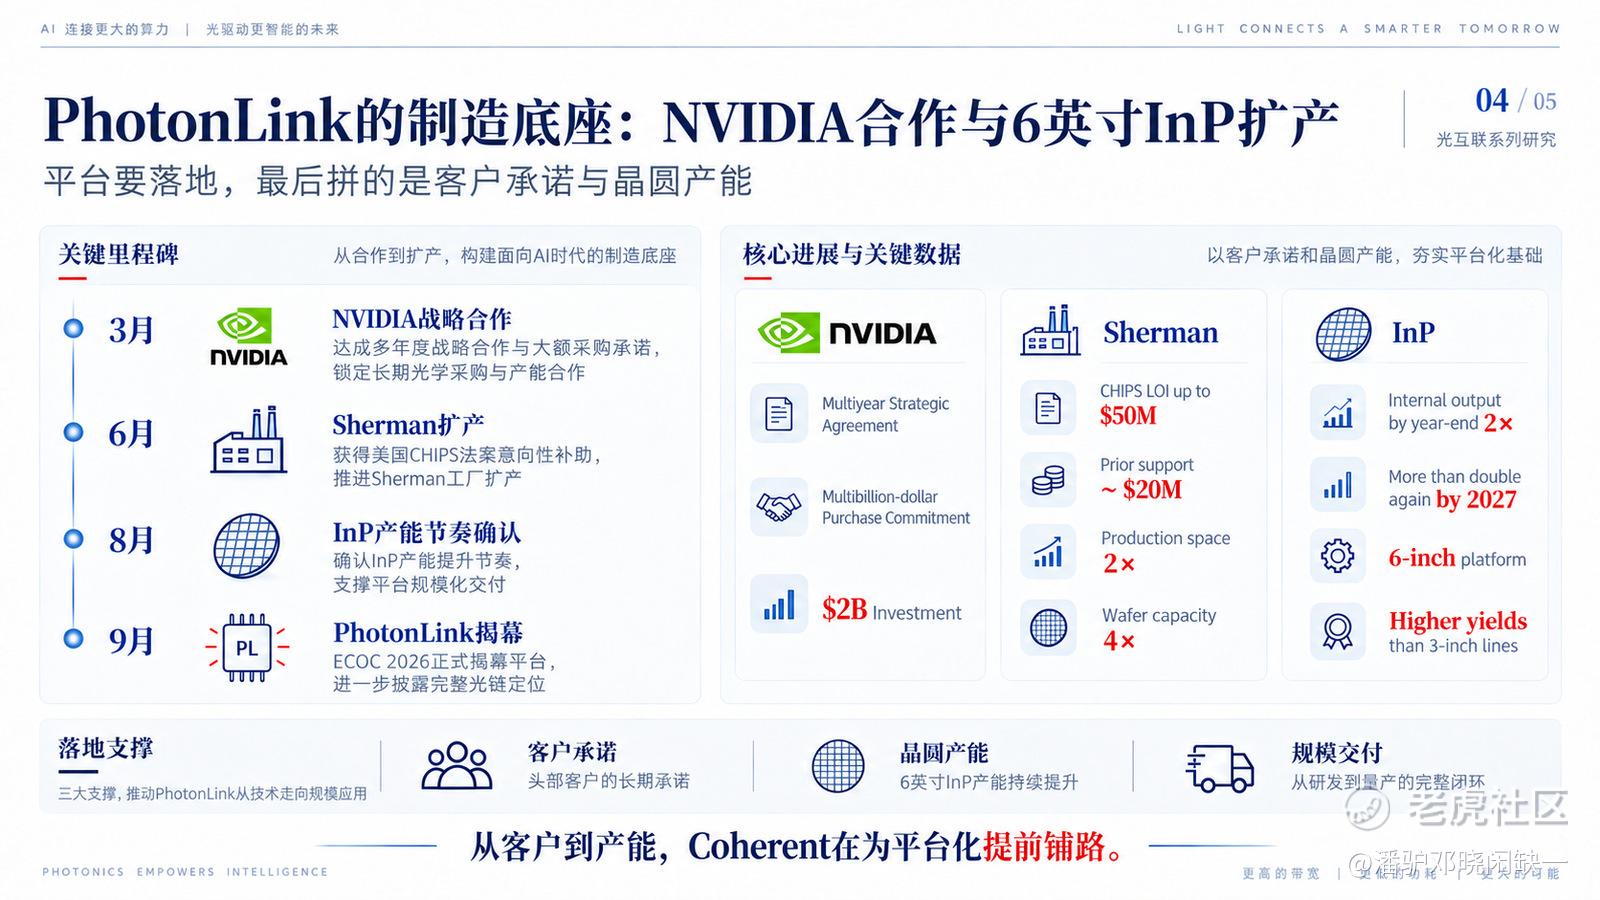
图4|PhotonLink的制造底座:NVIDIA合作与6英寸InP扩产
这部分比技术Demo更接近投资逻辑。
400G/lane、CPO和NPO最后都会消耗更多高性能激光器、调制器和探测器。光器件需求增长是一层逻辑,Coherent能否把需求转成稳定产能和良率,则决定了收入兑现速度。
6英寸InP的意义就在这里:晶圆尺寸提升后,理论上有利于降低单位器件制造成本,同时扩大供给能力。Coherent已经明确表示,6英寸平台用于EML、连续波激光器和光电探测器生产,并称良率高于原有3英寸产线。
五、PhotonLink已经站在公司的主增长曲线上
PhotonLink之所以值得单独讨论,还有一个很现实的原因:数据中心通信业务已经成为Coherent收入的绝对主力。
FY2026第四季度,公司总收入20.46亿美元,其中数据中心与通信业务收入达到16.15亿美元,占比约78.9%;该业务同比增幅接近59%。同期Non-GAAP毛利率达到40.2%。
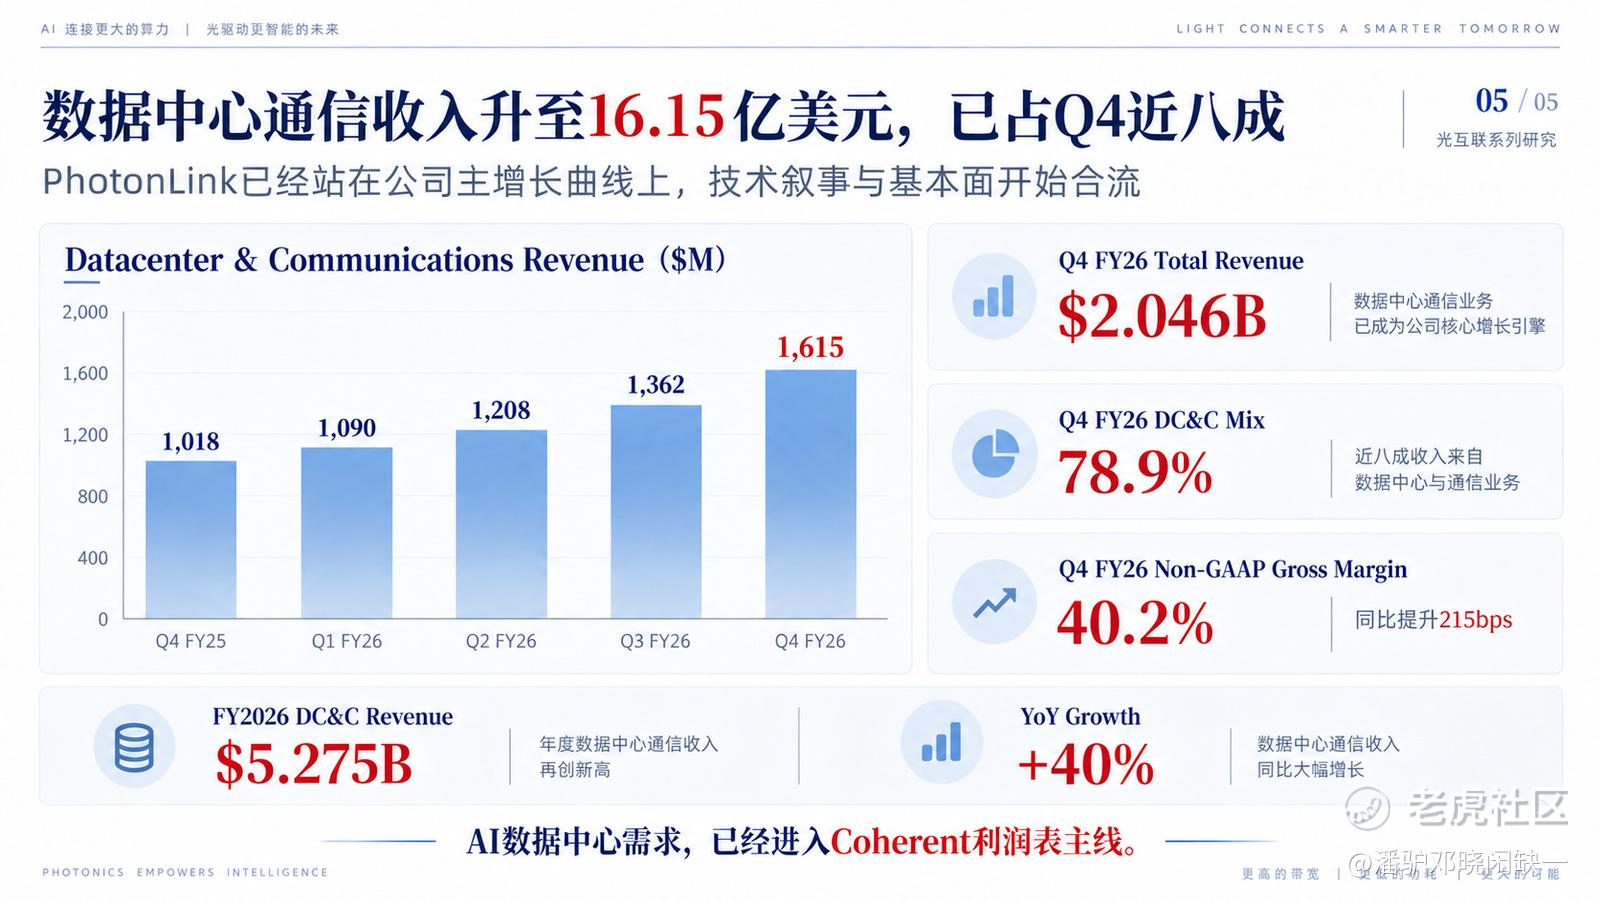
图5|数据中心通信收入升至16.15亿美元,已占Q4近八成
从季度趋势看,FY2026数据中心与通信收入从Q1的10.90亿美元连续升至Q4的16.15亿美元,全年收入达到52.75亿美元,同比增长约40%。
这意味着PhotonLink并不是一条脱离现有业务的远期技术故事。
Coherent眼下已经靠AI数据中心收发器、InP器件和相关光学产品获得明显收入增长;PhotonLink往前再走一步,是希望在NPO、CPO和芯片间光互联逐渐增加后,把单颗器件的价值进一步延伸到光引擎和完整光学组件。
如果Coherent只是持续受益于800G、1.6T和3.2T模块升级,它仍然主要是AI光通信景气周期里的器件和模块供应商;如果PhotonLink最终能形成稳定的系统级订单,公司能够覆盖的单机价值量和客户关系深度都会发生变化。
最后看什么
目前还缺少的,是PhotonLink对应的明确客户名单、量产节奏和平台收入拆分。现阶段可以确认的是,Coherent已经把底层器件、头部客户、InP产能和数据中心收入四条线接在一起;ECOC这一轮展示,让公司下一阶段的方向更清晰:继续吃1.6T和3.2T升级,同时提前卡位更靠近交换芯片和xPU的光学环节。
资料来源:Coherent公司公告、投资者资料、FY2026财报及ECOC 2026公开信息。
免责声明:本文仅用于产业研究与信息交流,不构成任何证券买卖建议或收益承诺。市场有风险,决策需独立判断。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
